
Guida alla cessione dei crediti: efficacia e requisiti per l’opponibilità
Basato su 54 casi di consulenza · Aggiornato · Tradotto dall’originale coreano.
La cessione del credito si perfeziona mediante un contratto tra cedente e cessionario, ma per far valere il diritto nei confronti del debitore o di altri cessionari è necessario soddisfare i requisiti di opponibilità, come la notifica o l’accettazione. L’esito può variare a seconda della clausola di divieto di cessione, delle eccezioni e della compensazione del debitore e della natura del credito; pertanto, non si deve presumere che la sola cessione consenta di esigere il pagamento.
In sintesi
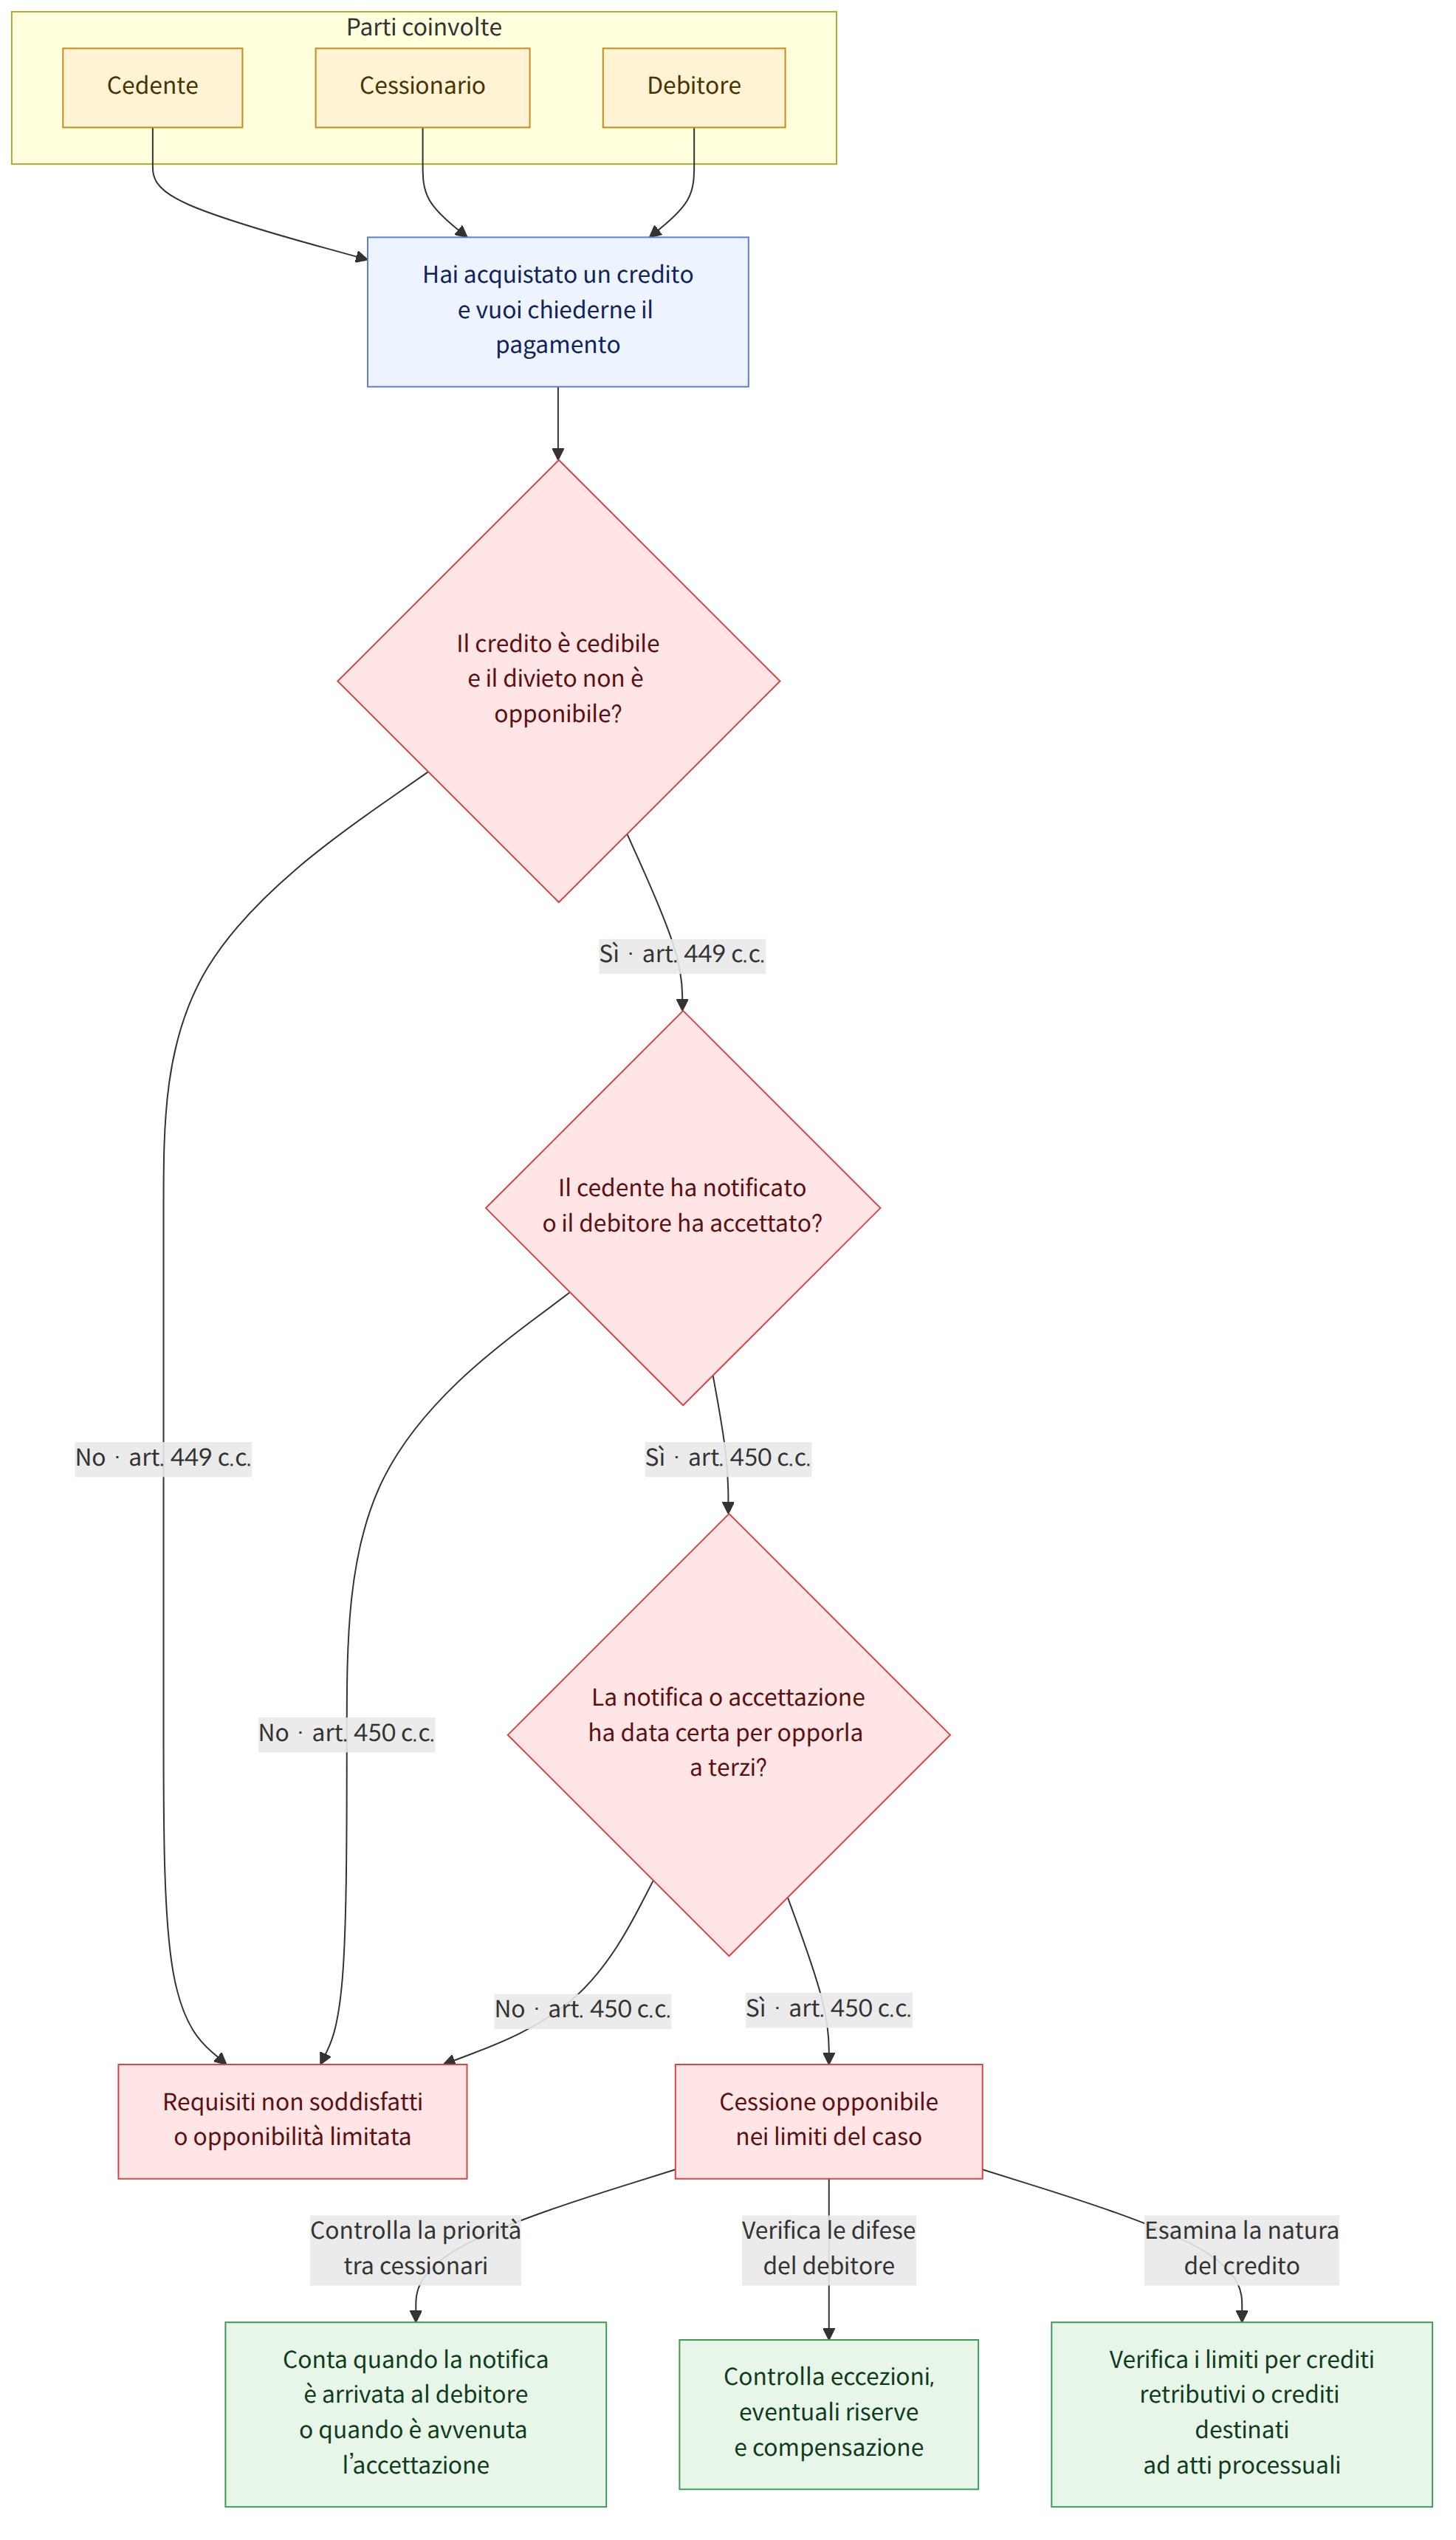
Punti chiave
- In linea di principio, i crediti nominativi possono essere ceduti; occorre tuttavia un esame specifico quando la cessione non è ammessa per la natura del credito o quando è prevista una clausola di divieto di cessione (Codice civile, articolo 449 (민법 제449조)).
- Per opporre la cessione al debitore, il cessionario deve notificargliela il cedente oppure il debitore deve accettarla. Per opporla a terzi diversi dal debitore, la notifica o l’accettazione deve risultare da un atto avente data certa (Codice civile, articolo 450 (민법 제450조)).
- In caso di doppia cessione del credito, non si confrontano soltanto le date dei contratti di cessione o le date certe indicate sugli atti: si confrontano il momento in cui la notifica risultante da un atto avente data certa è pervenuta al debitore e il momento in cui è avvenuta l’accettazione risultante da un atto avente data certa (caso 1).
- Anche in presenza di una clausola di divieto di cessione, se il cessionario ignorava la clausola e non era in colpa grave, il debitore potrebbe non poterla opporre al cessionario. Spetta al debitore che lo afferma provare la mala fede o la colpa grave del cessionario (Codice civile, articolo 449, paragrafo 2 (민법 제449조 제2항), casi 3, 9 e 25).
- Il debitore può opporre al cessionario i fatti opponibili al cedente sorti prima di aver ricevuto la notifica della cessione; in caso di accettazione, sono rilevanti, tra l’altro, l’eventuale riserva di eccezioni al momento dell’accettazione. In linea di principio, il debitore non può compensare nei confronti del cessionario con un credito acquisito successivamente all’accettazione (Codice civile, articolo 451 (민법 제451조), casi 10 e 16).
- Il cessionario può effettuare la notifica in qualità di rappresentante del cedente, ma il rapporto di rappresentanza deve risultare. Se ha notificato soltanto a proprio nome, la notifica potrebbe non essere riconosciuta come efficace (casi 4 e 6).
- Anche se il credito retributivo può essere ceduto, il datore di lavoro non può pagare direttamente il cessionario. Inoltre, la cessione di un credito il cui scopo principale è consentire di compiere atti processuali può essere invalida (Legge sugli standard del lavoro, articolo 43, paragrafo 1 (근로기준법 제43조 제1항); Legge sui trust, articolo 7 (신탁법 제7조); casi 8 e 21).
- Il credito alla restituzione del deposito di una locazione con diritto di godimento non registrato può essere ceduto a condizione che il credito alla restituzione sorga in futuro. Inoltre, se dopo la cessione del credito alla restituzione del deposito cauzionale il locatore e il conduttore rinnovano il contratto, gli effetti del rinnovo potrebbero non estendersi al cessionario (casi 2 e 7).
Domande frequenti
Q. Se acquisto un credito, posso chiedere subito il pagamento al debitore?
La cessione del credito può perfezionarsi con il solo contratto tra cedente e cessionario, ma per opporla al debitore è necessaria la notifica del cedente oppure l’accettazione del debitore. Se occorre stabilire la priorità rispetto a terzi, la notifica o l’accettazione deve inoltre risultare da un atto avente data certa (Codice civile, articolo 450 (민법 제450조)).
Q. Se due persone acquistano lo stesso credito, chi ha la priorità?
La priorità tra i cessionari non dipende soltanto da chi ha concluso per primo il contratto di cessione. Si confrontano il momento in cui la notifica della cessione, risultante da un atto avente data certa, è pervenuta al debitore e il momento dell’accettazione risultante da un atto avente data certa (caso 1).
Q. È possibile acquistare un credito anche se è prevista una clausola che ne vieta la cessione?
In presenza di una clausola di divieto di cessione, il debitore può opporla al cessionario che ne era a conoscenza o che non la conosceva per colpa grave. Se il cessionario ignorava la clausola e non era in colpa grave, il debitore potrebbe non poterla opporre al cessionario; spetta al debitore provare la mala fede o la colpa grave (Codice civile, articolo 449, paragrafo 2 (민법 제449조 제2항), casi 3 e 9).
Q. Il debitore può compensare con un credito sorto dopo aver accettato la cessione?
In linea di principio, dopo aver accettato la cessione del credito, il debitore non può opporre in compensazione al cessionario un credito acquisito successivamente nei confronti del cedente. La compensazione può tuttavia essere ammessa se, prima della cessione, esisteva già il fatto da cui essa trae fondamento e il credito ceduto era in rapporto di contestualità nell’adempimento con il credito del debitore (Codice civile, articolo 451 (민법 제451조), casi 10 e 16).
Q. Il cessionario può notificare la cessione del credito per conto del cedente?
Il cessionario può effettuare la notifica in qualità di rappresentante del cedente. Tuttavia, dalla notifica deve risultare che agisce in rappresentanza del cedente; se notifica soltanto a proprio nome, senza indicare il rapporto di rappresentanza, la notifica potrebbe essere inefficace (caso 6).
Q. Se il credito retributivo viene ceduto, il cessionario può chiedere direttamente all’azienda il pagamento della retribuzione?
Il credito relativo alla retribuzione può essere ceduto, ma la retribuzione deve essere corrisposta direttamente al lavoratore. Pertanto, il cessionario non può chiedere al datore di lavoro di pagargli direttamente la retribuzione, e il datore di lavoro non deve corrisponderla al cessionario (Legge sugli standard del lavoro, articolo 43, paragrafo 1 (근로기준법 제43조 제1항), caso 21).
Q. Se il contratto di locazione viene rinnovato dopo la cessione del credito alla restituzione del deposito cauzionale, il cessionario deve aspettare?
Anche se, dopo la notifica della cessione del credito, il locatore e il conduttore rinnovano il contratto o ne prorogano la durata, gli effetti dell’accordo potrebbero non estendersi al cessionario del credito alla restituzione del deposito cauzionale. Tuttavia, in alcuni casi la restituzione del deposito e il rilascio dell’immobile devono avvenire contestualmente; occorre quindi verificare anche se il conduttore abbia rilasciato l’immobile (caso 7).
Q. Se il contratto di cessione del credito viene risolto, il cedente può rivolgersi subito di nuovo al debitore?
Se il contratto di cessione viene risolto dopo che la cessione è già stata notificata, il cessionario potrebbe dover notificare al debitore la risoluzione affinché il cedente possa tornare a rivolgersi al debitore invocandola. Anche quando l’accordo che costituiva la causa della cessione perde efficacia, ad esempio per recesso, il cessionario può essere tenuto a notificare al debitore il ritorno del credito al cedente (casi 12 e 14).
Q. Si può cedere un credito a un familiare allo scopo di affidargli una causa?
Una cessione del credito il cui scopo principale è consentire di compiere atti processuali può essere invalida per applicazione analogica dell’articolo 7 della Legge sui trust (신탁법 제7조). Occorre considerare nel loro insieme le circostanze della cessione, i rapporti tra le parti e il procedimento che ha condotto al giudizio dopo la cessione; la cessione tra familiari non è sempre valida (caso 8).
Norme applicabili
- Codice civile, articolo 108, paragrafo 2 (민법 제108조 제2항)
- Codice civile, articolo 114 (민법 제114조)
- Codice civile, articolo 115 (민법 제115조)
- Codice civile, articolo 149 (민법 제149조)
- Codice civile, articolo 449 (민법 제449조)
- Codice civile, articolo 450 (민법 제450조)
- Codice civile, articolo 451 (민법 제451조)
- Codice civile, articolo 452, paragrafo 2 (민법 제452조 제2항)
- Codice civile, articolo 487 (민법 제487조)
- Codice civile, articolo 667 (민법 제667조)
- Codice civile, articolo 667, paragrafo 3 (민법 제667조 제3항)
- Codice civile, articolo 668 (민법 제668조)
- Codice civile, articolo 669 (민법 제669조)
- Codice civile, articolo 670 (민법 제670조)
- Codice civile, articolo 671 (민법 제671조)
Attenzione
- La sola esistenza di un atto avente data certa non determina la priorità rispetto ai terzi. Occorre verificare il momento in cui la notifica è pervenuta al debitore o il momento dell’accettazione.
- La notifica della cessione del credito comunica l’avvenuta cessione e, di per sé, potrebbe non essere considerata una richiesta di adempimento del credito. Se si tratta di un diritto soggetto a un termine di decadenza, occorre verificare separatamente se il diritto sia stato esercitato (caso 18).
- A seconda della natura del credito, le regole generali sulla cessione potrebbero non applicarsi senza modifiche. Occorre esaminare separatamente le questioni relative al diritto di chiedere la registrazione del trasferimento della proprietà, al credito retributivo, al credito relativo a un deposito bancario e alla cessione a scopo di garanzia (casi 11, 13, 17, 21 e 25).
Casi di origine
Questa guida è stata redatta dall’IA a partire dai seguenti casi di consulenza della Korea Legal Aid Corporation (in coreano).
- 채권이 이중으로 양도된 경우 누가 우선권자가 되는지
- 채권적 전세의 보증금반환채권을 양수한 채권양수인의 권리행사방법
- 양도금지특약이 있는 채권을 양도한 경우 그 효력이 있는지
- 하수급인이 수급인의 직불동의서 통지한 것이 채권양도통지인지
- 채권양도나 채권에 대한 질권설정에 있어서 채무자가 이의를 보류하지 않은 승낙을 한 경우, 양수인 또는 질권자에게 대항할 수 없...
- 채권양수인이 양도인의 대리인으로서 채권양도 통지를 할 수 있는지
- 전세보증금반환청구채권 양도 후 양수인의 동의 없이 계약이 갱신된 경우
- 부부사이에 소송행위를 하게 할 목적으로 채권양도를 한 경우 그 효력
- 양도금지특약 있는 채권양도의 경우 채무자가 채권자불확지공탁 가능한지
- 채권양도 승낙 후 취득한 채권으로 양도된 채권과 상계할 수 있는지
- 소유권이전등기청구권양도의 경우 채무자에 대한 양도통지로 대항력 있는지
- 다른 채무담보로 채권양도, 피담보채무소멸로 양수금청구 거절가능한지
- 회생계획인가결정에 따라 회생채무자의 채권에 관하여 설정된 양도담보권이 소멸되는 경우, 채권양수인이 민법 상 대항요건을 갖추면 ...
- 채권양도통지 후 계약해제된 경우 양수인의 그 사실통지의무 여부
- 허위표시에 의해 성립한 지명채권을 선의 양수한 경우에도 채무자에게 통지하거나 승낙을 받아야 하는지 여부
- 채권양도와 상계
- 저당권의 피담보채권과 저당권을 함께 양수하였으나 채권양도의 대항요건을 갖추지 못한 경우, 양수인의 저당권실행 가부
- 채권양도 통지만으로 제척기간 준수에 필요한 ‘권리의 재판외 행사’가 이루어졌다고 볼 수 있는지 여부
- 채권양도통지가 채무자에게 도달하였는지 여부에 대한 판단기준
- 처분권한 없는 자의 지명채권 양도의 유효성
- 근로자 임금 채권의 양도성
- 채권이 이미 타인에게 양도되었다는 사실이 민법 제451조 제1항 전단의 “양도인에게 대항할 수 있는 사유”에 해당하는지 여부
- 대항력없는 채권양수인의 재판상 청구
- 채무자가 채권양도를 승낙하면서 조건을 붙일 수 있는지
- 예금채권을 양수한 경우 은행에 예금채권의 지급을 구할 수 있는지
Questa guida è un’informazione generale sul diritto coreano, non una consulenza legale sul tuo caso. Rivolgiti a un avvocato o alla Korea Legal Aid Corporation (132 in Corea).