
Guida alla responsabilità per danni da incidenti automobilistici e alle relative richieste di risarcimento
Basato su 148 casi di consulenza · Aggiornato · Tradotto dall’originale coreano.
La responsabilità per i danni da incidenti automobilistici si valuta considerando chi esercitava il controllo sul veicolo coinvolto, le circostanze dell’incidente, la posizione della vittima e il nesso causale tra l’uso del veicolo e il danno. Il proprietario del veicolo o la compagnia assicurativa non sono responsabili in ogni caso; l’ambito del risarcimento può variare in base ai fatti verificatisi al momento dell’incidente e alle condizioni della polizza.
In sintesi
Punti chiave
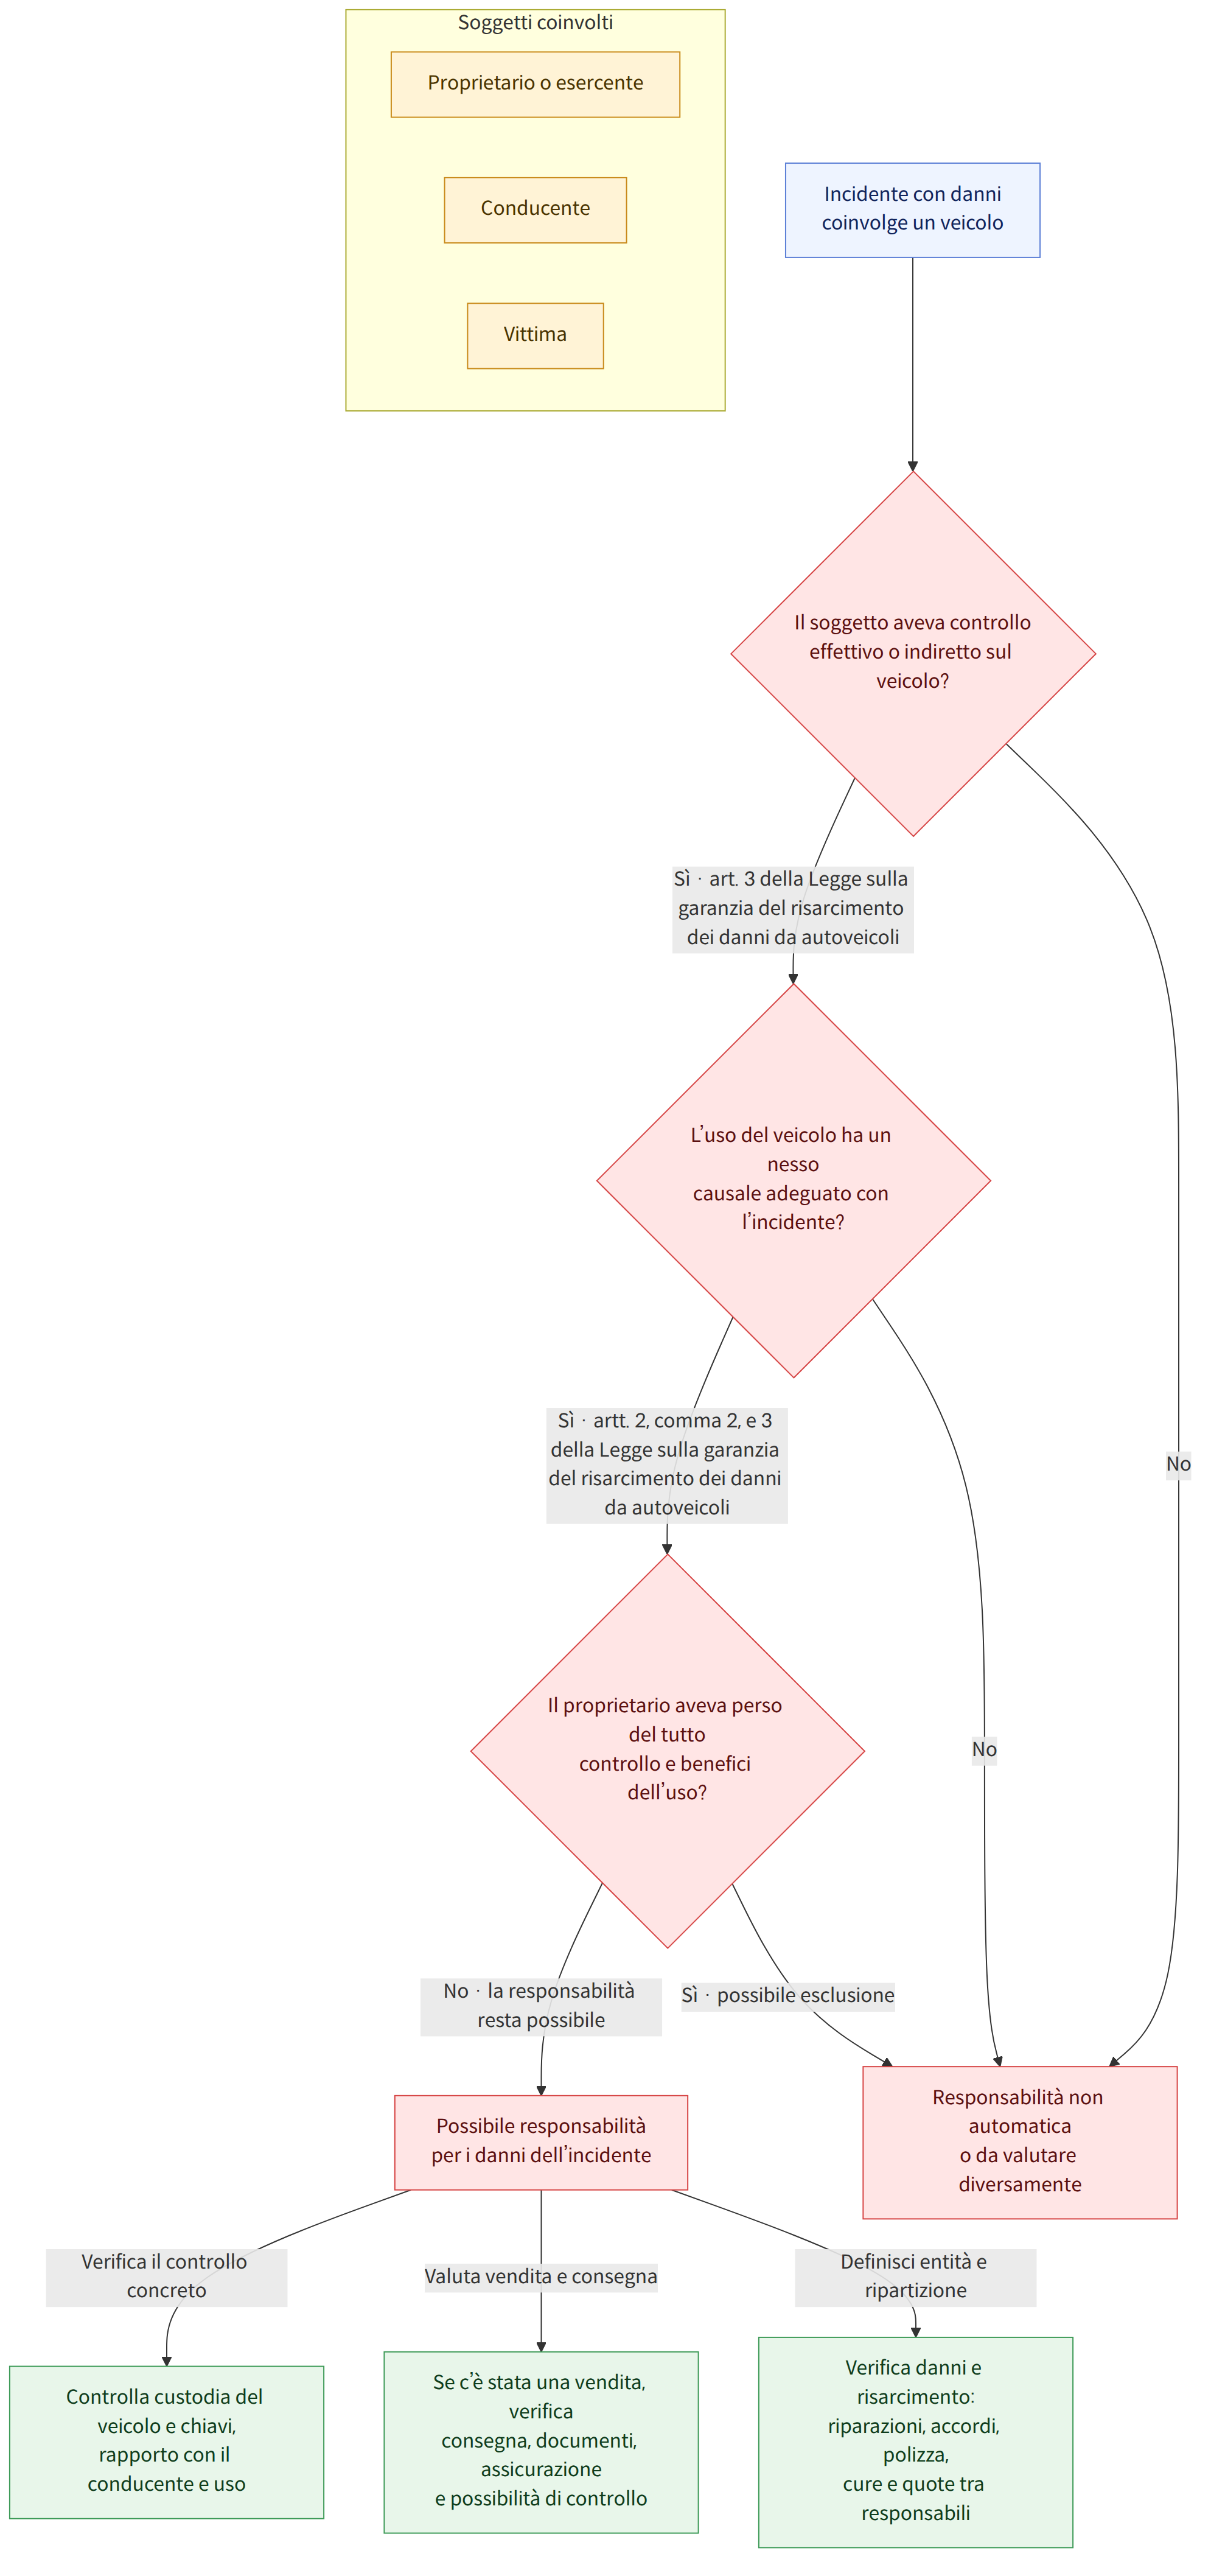
- Ai sensi della Legge sulla garanzia del risarcimento dei danni da autoveicoli, tra gli esercenti del veicolo possono rientrare non solo coloro che ne hanno il controllo effettivo, ma anche coloro che, secondo la comune concezione sociale, ne hanno un controllo indiretto o la possibilità di controllarlo (Legge sulla garanzia del risarcimento dei danni da autoveicoli, articolo 3 (자동차손해배상 보장법 제3조), casi 2, 3 e 5).
- Anche in caso di uso non autorizzato, il proprietario può essere ritenuto responsabile in quanto esercente del veicolo, se non ricorrono circostanze particolari che dimostrino la perdita completa del controllo sull’uso del veicolo e di ogni beneficio derivante dal suo utilizzo. La valutazione tiene conto nel complesso di varie circostanze, tra cui la custodia del veicolo e delle chiavi e il rapporto con il conducente (caso 2).
- Anche se l’auto non è in movimento, un incidente verificatosi durante l’uso dei dispositivi del veicolo per la loro funzione può essere considerato avvenuto durante l’uso del veicolo. Non basta però che l’incidente si sia verificato durante tale uso: occorre valutare anche l’esistenza di un nesso causale adeguato tra l’uso e l’incidente (Legge sulla garanzia del risarcimento dei danni da autoveicoli, articoli 2, comma 2, e 3 (자동차손해배상 보장법 제2조 제2호·제3조), casi 9, 10, 12 e 16).
- Anche se l’auto è stata venduta e consegnata, la responsabilità del venditore non è determinata automaticamente dal fatto che il veicolo risulti ancora intestato a suo nome. Si valutano congiuntamente le condizioni della vendita, la consegna dei documenti e del veicolo, la situazione assicurativa e la possibilità concreta di condizionare o controllare l’uso del veicolo (caso 5).
- Quando le condotte di più persone contribuiscono congiuntamente a causare un danno, la responsabilità nei confronti della vittima va distinta dalla ripartizione delle quote tra i responsabili. Se una persona ha risarcito una somma superiore alla propria quota, può porsi la questione se abbia diritto di regresso nei confronti degli altri autori dell’illecito civile commesso congiuntamente (Codice civile, articolo 425 (민법 제425조), casi 1, 11 e 20).
- Se il veicolo ha subito danni gravi e, anche dopo la riparazione, permangono danni tali da rendere difficile il ripristino delle condizioni originarie, la diminuzione del valore di scambio può costituire un danno, oltre alle spese di riparazione. La gravità del danno è valutata considerando varie circostanze, tra cui la parte e l’entità del danno, il metodo di riparazione, l’età del veicolo e i chilometri percorsi (casi 18 e 23).
- Il significato e la portata delle somme ricevute dalla vittima o dalla compagnia assicurativa a titolo di accordo o di indennizzo possono variare in base al contenuto dell’accordo, alle modalità del pagamento e alle condizioni della polizza. Anche quando si pone la questione della surrogazione dell’assicuratore o degli effetti del pagamento da parte di un terzo, occorre esaminare le dichiarazioni di volontà concrete e la consapevolezza della controparte (casi 6, 7 e 13).
- Il pagamento delle spese mediche per le cure conseguenti all’incidente può essere considerato, in assenza di circostanze particolari, un riconoscimento del debito relativo ai danni complessivamente causati dall’incidente; può quindi incidere anche sulla prescrizione delle richieste per mancato guadagno o danno morale (caso 24).
Domande frequenti
Q. Se un familiare prende di nascosto l’auto e provoca un incidente, il proprietario deve risarcire i danni?
In assenza di circostanze particolari che dimostrino che il proprietario abbia perso completamente il controllo sull’uso del veicolo e ogni beneficio derivante dal suo utilizzo, può essere ritenuto responsabile in quanto esercente del veicolo. La valutazione tiene conto, nel complesso, di come erano custodite le chiavi, del rapporto con il conducente, delle circostanze dell’uso non autorizzato e della consapevolezza della vittima.
Q. Un incidente avvenuto mentre l’auto è ferma può essere considerato causato dall’uso del veicolo?
Anche se l’auto non è in movimento, un incidente può verificarsi mentre si utilizzano i dispositivi del veicolo per la loro funzione, quando questo è fermo o parcheggiato. Tuttavia, il solo fatto che l’incidente sia avvenuto durante l’uso del veicolo non determina la responsabilità: occorre valutare se sussista un nesso causale adeguato tra l’uso e l’incidente.
Q. Se ho venduto l’auto e consegnato i documenti e il veicolo, ma non è stato effettuato il passaggio di proprietà, anche il venditore è responsabile?
Il solo fatto che il veicolo risulti ancora intestato al venditore non consente di concludere che questi sia responsabile in quanto esercente. La valutazione considera congiuntamente le circostanze della vendita e della consegna, gli accordi relativi ai documenti per il trasferimento di proprietà, la situazione assicurativa e la possibilità che il venditore controllasse o condizionasse l’uso del veicolo.
Q. Se la colpa di più persone ha contribuito all’incidente, a chi può chiedere il risarcimento la vittima?
Se è riconosciuto un illecito civile commesso congiuntamente da più persone, ciascuna può essere tenuta a risarcire il danno alla vittima; nei rapporti interni tra i responsabili, la quota a carico di ciascuno può essere determinata in base al grado di colpa. Se una persona ha risarcito una somma superiore alla propria quota, può porsi la questione se abbia diritto di regresso nei confronti degli altri responsabili.
Q. Dopo la riparazione dell’auto, se il suo valore sul mercato dell’usato è diminuito, posso chiedere un risarcimento?
Se un incidente grave ha danneggiato parti strutturali principali del veicolo e, anche dopo la riparazione, permangono danni tali da rendere difficile il ripristino delle condizioni originarie, la diminuzione del valore di scambio può costituire un danno ordinario, oltre alle spese di riparazione. La gravità del danno è valutata nel complesso, considerando le circostanze dell’incidente, le parti danneggiate, il metodo di riparazione e le condizioni del veicolo.
Q. La compagnia assicurativa ha pagato le spese mediche: posso chiedere in seguito anche il mancato guadagno o il danno morale?
Se, prima che il diritto si prescriva, la compagnia assicurativa ha pagato le spese mediche per le cure conseguenti all’incidente, in assenza di circostanze particolari tale pagamento può essere considerato un riconoscimento dell’intero debito risarcitorio derivante dall’incidente. Di conseguenza, gli effetti del pagamento ai fini della prescrizione possono estendersi anche al mancato guadagno e al danno morale.
Q. La compagnia assicurativa può esercitare il diritto di regresso anche se il responsabile non sapeva che la vittima aveva ricevuto l’indennizzo dopo l’accordo?
Sono importanti le circostanze esistenti al momento dell’accordo, tra cui il fatto che il responsabile sapesse o potesse sapere che la vittima aveva diritto a un indennizzo in base alla copertura assicurativa per lesioni causate da un veicolo non assicurato. Occorre inoltre esaminare l’ambito del diritto di surrogazione della compagnia assicurativa e se l’indennizzo versato alla vittima superi il danno effettivamente subito.
Q. È possibile ricevere un indennizzo se si è rimasti vittima di un incidente causato da un veicolo il cui responsabile non è identificabile?
Se una persona muore o subisce lesioni a causa dell’uso di un veicolo il cui proprietario non è identificabile, può chiedere un indennizzo nell’ambito del programma di compensazione previsto dalla Legge sulla garanzia del risarcimento dei danni da autoveicoli. Nel caso citato, si indica di presentare alla compagnia assicurativa incaricata della gestione della compensazione documenti che provino l’incidente e il danno subito.
Norme applicabili
- Legge sulla garanzia del risarcimento dei danni da autoveicoli, articolo 2, comma 2 (자동차손해배상 보장법 제2조 제2호)
- Legge sulla garanzia del risarcimento dei danni da autoveicoli, articolo 3 (자동차손해배상 보장법 제3조)
- Legge sulla garanzia del risarcimento dei danni da autoveicoli, articolo 5, comma 1 (자동차손해배상 보장법 제5조 제1항)
- Legge sulla garanzia del risarcimento dei danni da autoveicoli, articolo 9, comma 1 (자동차손해배상 보장법 제9조 제1항)
- Legge sulla garanzia del risarcimento dei danni da autoveicoli, articolo 11 (자동차손해배상 보장법 제11조)
- Legge sulla garanzia del risarcimento dei danni da autoveicoli, articolo 26 (자동차손해배상 보장법 제26조)
- Legge sulla garanzia del risarcimento dei danni da autoveicoli, articolo 30, comma 1, punto 1 (자동차손해배상 보장법 제30조 제1항 제1호)
- Legge sulla garanzia del risarcimento dei danni da autoveicoli, articolo 45 (자동차손해배상 보장법 제45조)
- Regolamento di attuazione della Legge sulla garanzia del risarcimento dei danni da autoveicoli, articolo 3 (자동차손해배상 보장법 시행령 제3조)
- Codice civile, articolo 421 (민법 제421조)
- Codice civile, articolo 425 (민법 제425조)
- Codice civile, articolo 469 (민법 제469조)
- Codice civile, articolo 470 (민법 제470조)
- Codice civile, articolo 756 (민법 제756조)
- Codice di commercio, articolo 659, comma 1 (상법 제659조 제1항)
Attenzione
- La sussistenza e la portata della responsabilità possono variare in base ai fatti specifici, tra cui le circostanze dell’incidente, la possibilità di controllare l’uso del veicolo, la posizione della vittima e il nesso causale.
- La sola intestazione del veicolo nei registri non determina chi ne esercitasse effettivamente il controllo: occorre esaminare anche la consegna del veicolo, le condizioni della vendita, la situazione assicurativa e gli altri documenti pertinenti.
- L’ambito della copertura assicurativa e l’eventuale surrogazione dell’assicuratore possono variare in base alle condizioni di polizza e alle modalità del pagamento e dell’accordo; non si dovrebbe quindi dedurre l’ambito del risarcimento richiedibile dal solo importo ricevuto.
- Alcune disposizioni della Legge sulla circolazione stradale e del relativo regolamento di esecuzione menzionate nei casi si riferiscono a testi normativi anteriori alle modifiche. Occorre verificare separatamente le norme applicabili al caso concreto e i termini di prescrizione.
Casi di origine
Questa guida è stata redatta dall’IA a partire dai seguenti casi di consulenza della Korea Legal Aid Corporation (in coreano).
- 소멸시효를 이유로 공동불법행위자의 구상권을 거절할 수 있는지
- 미성년의 아들이 열쇠를 몰래 가져가 무면허운전 중 사고를 낸 경우
- 자동차수리업자의 종업원이 시운전 중 사고 낸 경우 운행책임자
- 자동차보험 보통약관에 있는 ‘피해자 측의 과실비율에 따라 상계한 후의 금액이 치료관계비 해당액에 미달하는 경우에는 그 치료관계...
- 이전서류를 받은 자동차매수인이 명의이전을 미루던 중 사고가 난 경우
- 보험자가 대리운전업자와 자동차보험계약을 체결하면서 대리운전차량이 자동차손해배상보장법상 책임보험대상인 경우에는 그 초과액만을 보...
- 보험자가 피보험자의 손해배상청구권을 대위할 수 있는지
- 동일한 사고로 인하여 부상한 자에게 후유장해가 생긴 경우, 책임보험금 산정방법을 규정하고 있는 자동차손해배상 보장법 시행령 제...
- 구급차로 환자를 병원에 후송한 후 구급차에 비치된 들것(간이침대)으로 환자를 하차시키던 도중 들것을 잘못 조작하여 환자를 땅에...
- 자동차손해배상법 제3조에서 규정하는 ‘운행으로 인하여’의 판단 기준
- 고속도로에서 후행 추돌사고로 선행 사고차량에서 흘러나온 휘발유 등에 불이 붙어 화재가 발생한 경우의 후행차량의 책임유무
- 정차한 버스에서 내리던 승객이 넘어져 다친 경우 운행 중의 사고인지
- 무보험자동차 상해담보보험의 보험자대위의 범위가 약관상 지급기준에 따른 보험금 지급의무가 인정되는 범위에 한정되는지 여부
- 자동차보험 특별약관에서 ‘보험회사는 피보험자동차가 양도된 날로부터 15일째 되는 날의 24시까지 그 자동차를 피보험자동차로 간...
- 면책사유인 ‘피보험자의 고의에 의한 사고’에서 ‘고의’의 의미
- 기중기 장치로 공사자재를 옮기던 도중 공사자재가 손괴된 경우가 영업용 자동차 보험사고에 해당하는지 여부
- 신원 불상의 도주차량에 교통사고를 당한 피해자의 구제방법
- 수리비 외에 수리불능으로 인한 교환가치의 감소액도 통상의 손해에 해당하는지 여부
- 고속도로에서 교통사고시 보행자의 책임
- 영업용택시를 타고 가던 중 사고로 부상당한 경우 손해배상청구권
- 대리운전기사에 의한 대리운전 중 발생한 교통사고에 대한 책임
- 무면허운전 중 상대방의 과실에 의해 부상당한 경우 국민건강보험이 적용되는지
- 불법행위로 훼손된 물건을 수리한 후에도 수리가 불가능한 부분이 남아있는 경우, 수리비 외에 수리불능으로 인한 교환가치의 감소액...
- 불법행위에 따른 손해배상청구권의 소멸시효 완성 전에 가해자의 보험자가 피해자의 치료비를 자동차손해배상보장법에 따라 의료기관에 ...
- 경과실만 있는 공무원이 자동차의 운행자에 해당하는 경우
Questa guida è un’informazione generale sul diritto coreano, non una consulenza legale sul tuo caso. Rivolgiti a un avvocato o alla Korea Legal Aid Corporation (132 in Corea).