
Guida ai termini di prescrizione estintiva in materia civile e ai modi per interromperla
Basato su 188 casi di consulenza · Aggiornato · Tradotto dall’originale coreano.
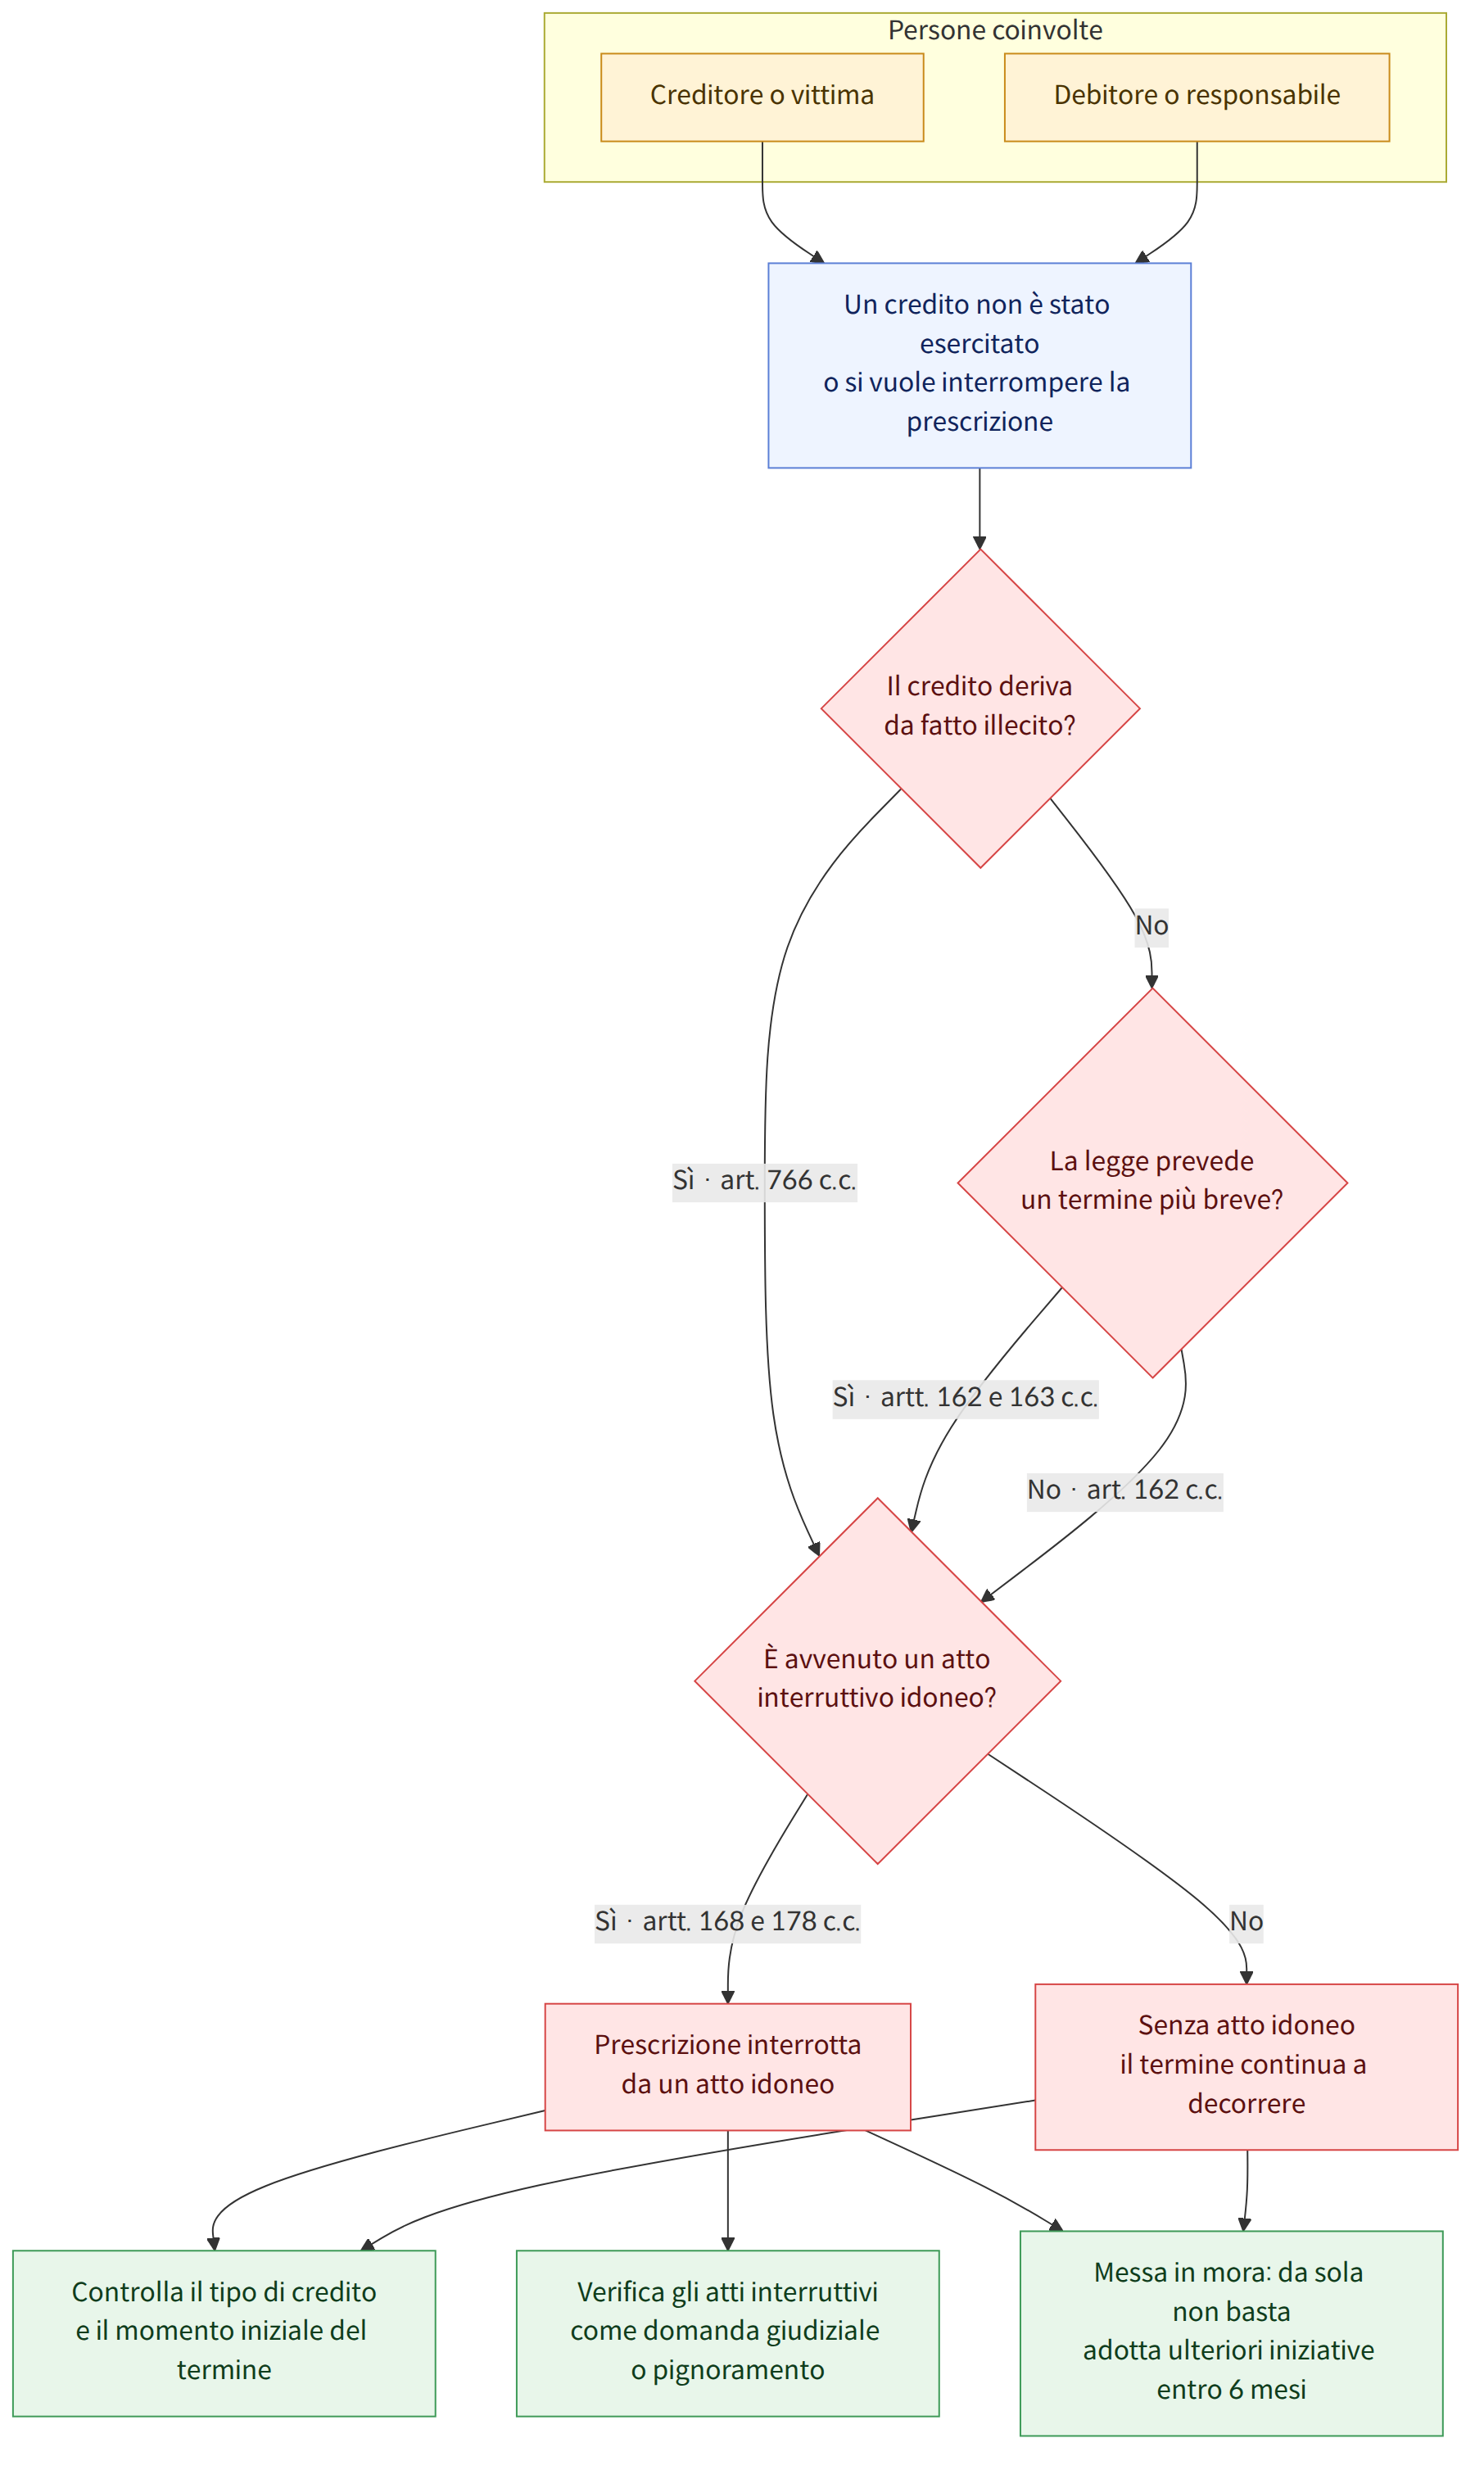
Il termine di prescrizione estintiva varia in base al tipo di credito. Occorre verificare i termini e il momento iniziale del decorso non solo per i crediti ordinari, ma anche per i crediti retributivi, i corrispettivi per la vendita di beni e i risarcimenti per fatto illecito. La proposizione di un’azione giudiziaria, il pignoramento, il pignoramento conservativo e il riconoscimento del debito possono incidere sulla prescrizione; in alcuni casi, tuttavia, come per la messa in mora o l’ordine di indicazione dei beni, sono necessarie ulteriori iniziative entro un determinato termine.
In sintesi
Punti chiave
- In linea di principio, la prescrizione estintiva si compie se un credito ordinario non viene esercitato per 10 anni; ai crediti per i quali la legge prevede un termine più breve può applicarsi tale termine (Codice civile, artt. 162 e 163 (민법 제162조, 제163조)).
- Per il diritto al risarcimento del danno da fatto illecito si applicano entrambi i seguenti termini: 3 anni dal giorno in cui la vittima o il suo rappresentante legale ha avuto conoscenza del danno e dell’autore, e 10 anni dal giorno in cui è stato commesso il fatto illecito (Codice civile, art. 766 (민법 제766조)).
- Se in seguito si manifestano postumi o un aggravamento del danno che non erano ragionevolmente prevedibili al momento del fatto illecito, il termine può decorrere dal momento in cui il danno si manifesta in modo effettivo e concreto. Tale momento va determinato in base alle circostanze specifiche (casi 9 e 20).
- La prescrizione estintiva può essere interrotta mediante domanda giudiziale, pignoramento, pignoramento conservativo, provvedimento cautelare o riconoscimento del debito. Anche un pagamento parziale può costituire riconoscimento del debito, ma la valutazione dipende dalle circostanze, ad esempio da quale debito sia stato pagato (Codice civile, artt. 168 e 178 (민법 제168조, 제178조); caso 11).
- Una messa in mora, anche mediante raccomandata con attestazione del contenuto, non mantiene da sola e a tempo indeterminato l’effetto interruttivo della prescrizione. In linea di principio, entro 6 mesi occorre adottare ulteriori iniziative, come proporre un’azione giudiziaria o procedere al pignoramento (Codice civile, art. 174 (민법 제174조); casi 7 e 14).
- Un provvedimento di indicazione dei beni non produce gli stessi effetti del pignoramento e può essere riconosciuto soltanto come messa in mora. Se, entro 6 mesi dalla notifica del provvedimento, non vengono adottate ulteriori iniziative, i suoi effetti possono venire meno (casi 6 e 7).
- Se il creditore si costituisce in giudizio come convenuto in una causa promossa dal debitore, fa valere attivamente il proprio diritto e tale pretesa viene accolta, la sua iniziativa può essere riconosciuta come domanda giudiziale. Tuttavia, se il processo si conclude senza una decisione sul merito, può essere necessario adottare un’altra misura interruttiva entro 6 mesi (Codice civile, art. 170 (민법 제170조); casi 6 e 17).
- Se un credito viene accertato con sentenza, il termine di prescrizione può diventare di 10 anni; tuttavia, lo stesso termine non si applica automaticamente al coobbligato solidale per fideiussione che non era parte del giudizio. Occorre distinguere il decorso della prescrizione nei confronti del debitore principale da quello nei confronti del garante (Codice civile, artt. 165 e 440 (민법 제165조, 제440조); caso 25).
Domande frequenti
Q. Tutti i crediti civili si prescrivono in 10 anni?
No. In linea di principio, i crediti ordinari si prescrivono in 10 anni, ma in base al tipo di credito può applicarsi un termine più breve, ad esempio di 3 o 5 anni. Occorre innanzitutto verificare la natura del credito e la sua causa.
Q. Se, dopo essermi infortunato a causa di un fatto illecito, scopro in seguito di avere dei postumi, la prescrizione decorre comunque dalla data dell’incidente?
Se in seguito emerge un nuovo danno o un aggravamento che non era ragionevolmente prevedibile al momento dell’incidente, la prescrizione può decorrere dal momento in cui tale danno viene accertato in modo effettivo e concreto. Il momento in cui il danno era conosciuto va tuttavia determinato in base alle circostanze specifiche.
Q. Se il debitore paga una parte del debito, la prescrizione del debito residuo ricomincia a decorrere?
Se il pagamento parziale avviene prima del compimento della prescrizione e non vi è contestazione sull’importo pagato, il pagamento può essere considerato un riconoscimento del debito e interrompere la prescrizione anche per il debito residuo. La conclusione può tuttavia essere diversa in presenza di circostanze particolari, ad esempio se occorre stabilire quale tra più debiti distinti sia stato pagato.
Q. Se invio una raccomandata con attestazione del contenuto, la prescrizione rimane interrotta?
A determinate condizioni, la messa in mora può produrre un effetto interruttivo provvisorio della prescrizione; tuttavia, ripeterla non basta a mantenere tale effetto. In linea di principio, entro 6 mesi dalla messa in mora occorre adottare ulteriori iniziative, come proporre un’azione giudiziaria o procedere al pignoramento.
Q. Se ottengo un provvedimento di indicazione dei beni, la prescrizione si interrompe come avverrebbe con un pignoramento?
Il provvedimento di indicazione dei beni non è considerato una causa d’interruzione della prescrizione come il pignoramento, il pignoramento conservativo o il provvedimento cautelare; può produrre soltanto gli effetti di una messa in mora. Se, entro 6 mesi dalla notifica, non vengono adottate ulteriori iniziative, come proporre un’azione giudiziaria o procedere al pignoramento, i suoi effetti possono venire meno.
Q. Se il debitore avvia per primo una causa, posso interrompere la prescrizione facendo valere il mio credito come convenuto?
Se il convenuto fa valere attivamente il proprio diritto nel processo e la sua pretesa viene accolta, ciò può costituire una domanda giudiziale. Tuttavia, la semplice costituzione in giudizio non produce sempre tale effetto; se il processo si conclude senza una decisione sul merito, può essere necessario adottare un’altra misura entro 6 mesi.
Q. Una sentenza contro il debitore principale fa sì che il debito del garante si prescriva in 10 anni?
Anche se, in seguito a una sentenza tra il debitore principale e il creditore, la prescrizione del debito principale diventa di 10 anni, tale termine non si applica automaticamente al debito del garante che non era parte del giudizio. Al debito di garanzia può applicarsi il termine previsto in base alla natura del credito, e occorre valutare anche se la prescrizione del debito principale si sia compiuta.
Q. Se ottengo un atto notarile di cambiale, il termine di prescrizione estintiva diventa di 10 anni?
Un atto notarile può essere utilizzato per procedere all’esecuzione forzata, ma non ha efficacia di giudicato come una sentenza passata in giudicato. Pertanto, il solo atto notarile non trasforma il termine di prescrizione in 10 anni: occorre valutare la natura e i termini di prescrizione del credito sottostante e del credito cambiario.
Norme applicabili
- Codice civile, art. 162 (민법 제162조)
- Codice civile, art. 163 (민법 제163조)
- Codice civile, art. 165 (민법 제165조)
- Codice civile, art. 166 (민법 제166조)
- Codice civile, art. 168 (민법 제168조)
- Codice civile, art. 170 (민법 제170조)
- Codice civile, art. 174 (민법 제174조)
- Codice civile, art. 178 (민법 제178조)
- Codice civile, art. 423 (민법 제423조)
- Codice civile, art. 440 (민법 제440조)
- Codice civile, art. 766 (민법 제766조)
- Codice di commercio, art. 64 (상법 제64조)
- Codice di commercio, art. 724, comma 2 (상법 제724조 제2항)
- Legge sulla garanzia dei danni causati da veicoli a motore, art. 10 (자동차손해배상 보장법 제10조)
- Legge sulla garanzia dei danni causati da veicoli a motore, art. 41 (자동차손해배상 보장법 제41조)
Attenzione
- Il termine di prescrizione estintiva e il momento iniziale del suo decorso possono variare in base al tipo di credito, alla scadenza del pagamento e al momento in cui si è avuta conoscenza concreta del danno.
- La messa in mora, l’ordine di indicazione dei beni, la proposizione di un’azione giudiziaria e il pignoramento conservativo non producono gli stessi effetti. Se la procedura viene ritirata o si conclude senza una decisione sul merito, occorre verificare entro quando adottare le misure successive.
- Gli effetti interruttivi della prescrizione possono variare a seconda che la pretesa sia rivolta contro il debitore principale, il garante, i coobbligati solidali o la compagnia assicurativa. Occorre quindi distinguere i singoli debiti e rapporti giuridici.
- Il compimento della prescrizione potrebbe non essere rilevato d’ufficio dal giudice; nelle controversie concrete sono importanti le eccezioni delle parti e le circostanze specifiche del caso.
Casi di origine
Questa guida è stata redatta dall’IA a partire dai seguenti casi di consulenza della Korea Legal Aid Corporation (in coreano).
- 부동산중개인이 체결한 보증보험 계약상 보험금청구권의 소멸시효 기간
- 국가배상청구권의 소멸시효기간은 어떻게 되는지
- 부동산실명법위반 명의신탁, 부동산소유권이전등기청구권 소멸시효
- 농업협동조합이 조합원에게 판매한 사료대금채권의 소멸시효 기간
- 교통사고피해자의 보험회사에 대한 책임보험 배상청구권의 소멸시효기간
- 소멸시효 중단
- 재산명시결정에 소멸시효중단의 효력이 인정되는지
- 물상보증인의 제소에 대한 저당권자의 응소가 소멸시효 중단사유인지
- 교통사고로 인한 후유증 치료비청구권의 소멸시효 기산점
- 새마을금고가 상인회원에게 대여한 대출금채권의 소멸시효기간
- 시효완성 전에 채무일부를 변제한 경우 소멸시효 중단효력 있는지
- 채권자의 회생절차 참가로 인한 시효중단이 보증채무에도 미치는지
- 할부금채권에 대한 소멸시효기간은 어느 때부터 진행하는지
- 소멸시효완성 후 제기된 소 취하 후 다시 소제기 한 경우 소멸시효중단여부
- 채권 확보수단으로 받은 약속어음 공정증서의 소멸시효 기간
- 임금채권 담보로 받은 어음채권행사의 경우 임금채권의 소멸시효 중단여부
- 피고로 응소하여 한 권리주장, 시효중단사유인 재판상청구인지
- 부동산취득시효완성 한 때 소유권이전등기청구권의 소멸시효기간
- 연대채무자 1인에 대한 소멸시효 중단의 효력
- 교통사고 16년 후 후유증 발생 시 손해배상청구권의 소멸시효 기산점
- 10년 전 확정된 소유권이전등기이행판결에 의한 등기신청 여부
- 인낙조서의 원인인 계약이 무효인 때 시효중단을 위한 재소 가능한지
- 형사사건관련 변제공탁이 소멸시효중단사유인 묵시적 승인이 되는지
- 가해자의 보험자가 의료기관에 치료비 직접지급시 소멸시효중단범위
- 주채무자에 대한 판결확정의 경우 보증채무의 소멸시효기간 변동여부
Questa guida è un’informazione generale sul diritto coreano, non una consulenza legale sul tuo caso. Rivolgiti a un avvocato o alla Korea Legal Aid Corporation (132 in Corea).