
Guida agli effetti e alle modalità di domanda del sequestro conservativo di crediti
Basato su 28 casi di consulenza · Aggiornato · Tradotto dall’originale coreano.
Il sequestro conservativo di un credito è una procedura volta a tutelare un credito che il debitore vanta nei confronti di un terzo debitore; quando il provvedimento è notificato a quest’ultimo, produce l’effetto di vietare il pagamento. Tuttavia, gli effetti e le possibilità di recupero possono variare in base all’oggetto del sequestro, alle modalità con cui viene descritto, al momento della notifica e alle iniziative del terzo debitore.
In sintesi
Punti chiave
- Il sequestro conservativo di un credito limita gli atti di disposizione relativi al credito e, in linea di principio, non vieta anche la disposizione dell’immobile che ne costituisce l’oggetto. Tuttavia, può essere riconosciuta un’eccezione come quella descritta nei casi in cui sia stato sequestrato conservativamente un diritto di ottenere l’iscrizione del trasferimento della proprietà già iscritto in via provvisoria e, dopo l’iscrizione del sequestro, la proprietà sia stata trasferita (casi 1 e 4).
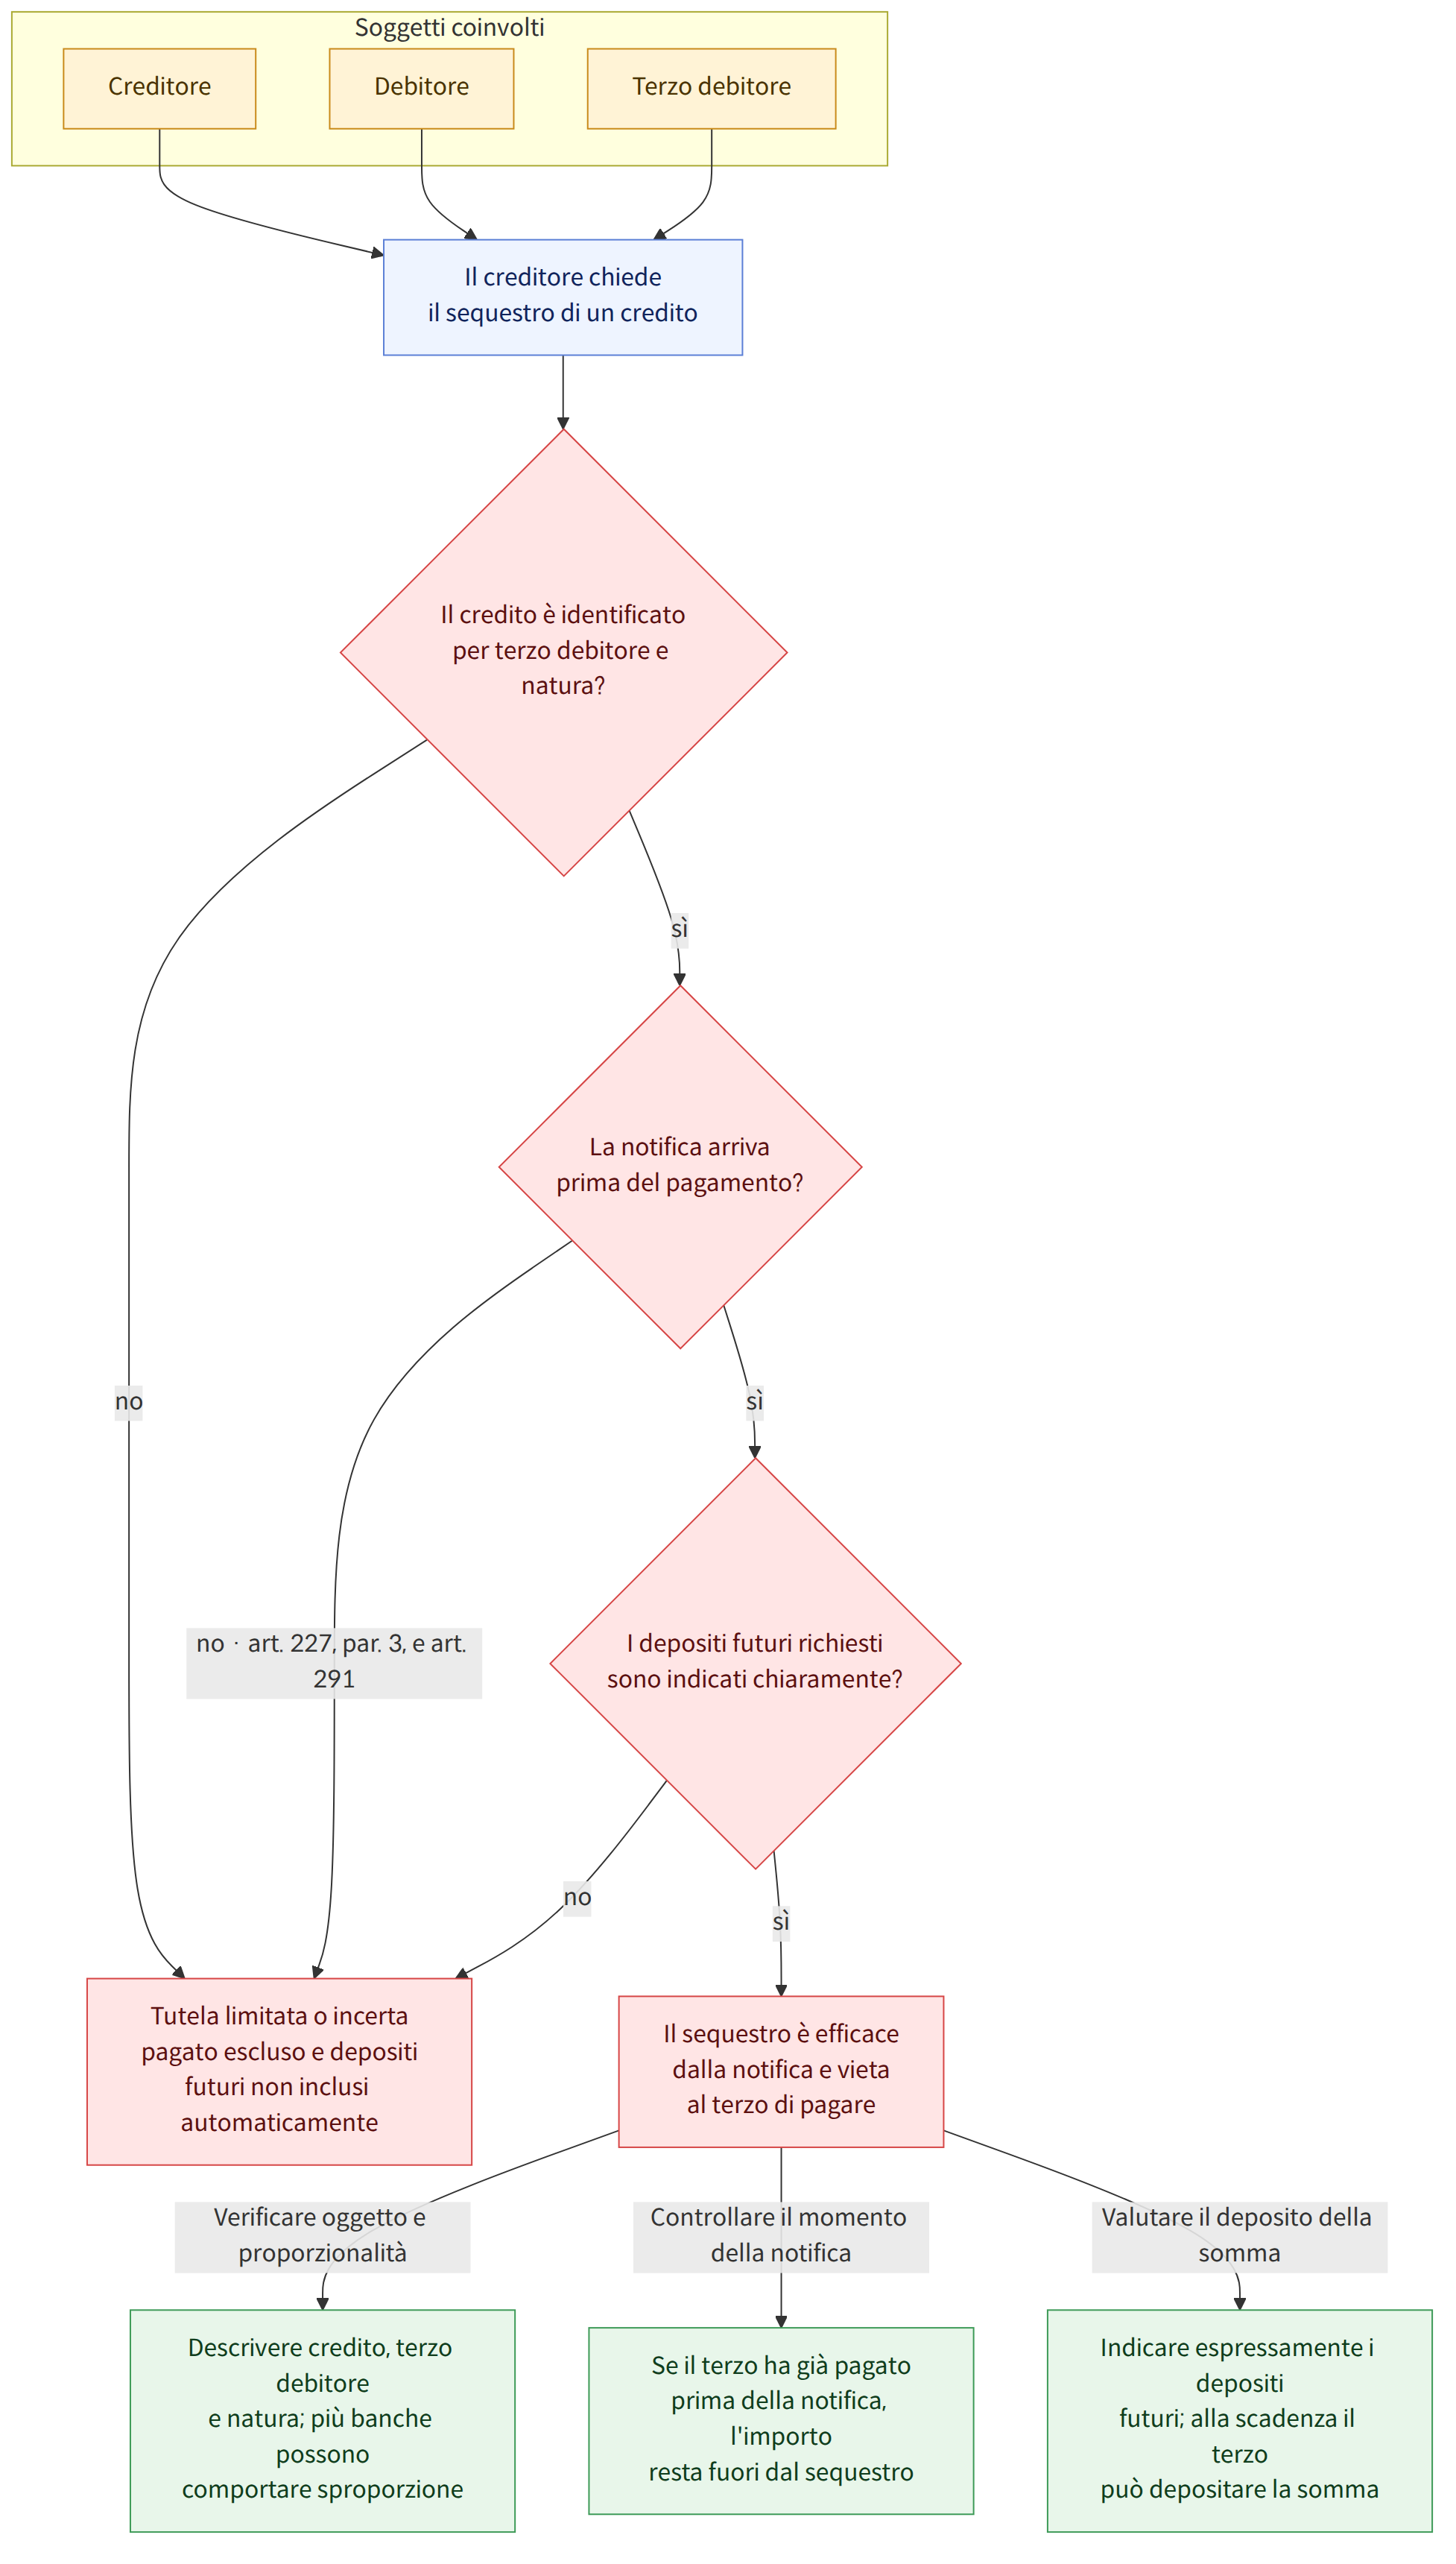
- Il sequestro conservativo del credito produce effetto quando il provvedimento viene notificato al terzo debitore. Se la notifica avviene dopo che il terzo debitore ha già pagato il debito e il credito sequestrato si è estinto, il sequestro non ha effetto sull’importo pagato (Legge sull’esecuzione civile, articolo 227, paragrafo 3, e articolo 291 (민사집행법 제227조 제3항, 제291조); caso 15).
- Il credito oggetto del sequestro deve essere specificato in modo da consentire di identificarne il terzo debitore e la natura. Per i crediti relativi a depositi bancari, è possibile indicare nella domanda più istituti finanziari come terzi debitori, ma la domanda potrebbe non essere accolta, anche tenendo conto del rischio di un sequestro sproporzionato (caso 10).
- Per sequestrare conservativamente anche depositi futuri, la domanda deve indicare chiaramente che sono compresi i crediti relativi ai depositi che saranno effettuati in futuro. La sola indicazione che il credito relativo al deposito è sequestrato fino a concorrenza dell’importo richiesto potrebbe non comprendere gli importi accreditati successivamente (casi 19 e 23).
- La scadenza del termine per l’adempimento di un credito pecuniario sequestrato non estingue il debito del terzo debitore; il solo fatto di sospendere il pagamento potrebbe non esonerarlo dalla responsabilità per ritardo nell’adempimento. Nei casi esaminati si spiega che il terzo debitore può evitare il rischio di pagare due volte e la responsabilità per il ritardo depositando la somma pertinente (Legge sull’esecuzione civile, articolo 248, paragrafo 1, e articolo 291 (민사집행법 제248조 제1항, 제291조); caso 8).
- Se la notifica della cessione del credito e il provvedimento di sequestro conservativo arrivano lo stesso giorno e non è possibile stabilire quale sia giunta per prima, il terzo debitore può eliminare l’incertezza giuridica depositando la somma a titolo di pagamento (caso 12).
- Il diritto tutelato dal sequestro conservativo e il diritto fatto valere nel giudizio di merito possono essere diversi se la base della pretesa è la stessa; tuttavia, un sequestro disposto a tutela di un credito pecuniario non può essere utilizzato per tutelare un diritto a una prestazione non pecuniaria (casi 13, 14 e 17).
- Il sequestro conservativo di titoli depositati limita gli atti di disposizione delle azioni, ma, secondo quanto spiegato nei casi esaminati, l’esercizio del diritto di voto dell’azionista non rientra tra gli atti di disposizione vietati (Regolamento di esecuzione civile, articolo 177 (민사집행규칙 제177조); casi 24 e 25).
Domande frequenti
Q. Se viene sequestrato conservativamente il diritto di ottenere l’iscrizione del trasferimento della proprietà, si possono impedire anche la vendita dell’immobile o l’iscrizione del trasferimento della proprietà?
In linea di principio, il sequestro conservativo del diritto di ottenere l’iscrizione del trasferimento della proprietà riguarda un credito e non produce l’effetto di vietare la disposizione dell’immobile in sé. Tuttavia, nei casi in cui sia stato sequestrato conservativamente un diritto di ottenere l’iscrizione del trasferimento della proprietà già iscritto in via provvisoria e, dopo l’iscrizione del sequestro, la proprietà sia stata trasferita, si spiega che il creditore sequestrante può far valere l’effetto di divieto di disposizione rispetto alle iscrizioni successive.
Q. Che cosa succede se il debito viene pagato prima che il provvedimento di sequestro conservativo arrivi al terzo debitore?
Il sequestro conservativo di un credito produce effetto quando il provvedimento è notificato al terzo debitore. Pertanto, se il provvedimento di sequestro viene notificato dopo che il terzo debitore ha già pagato e il credito sequestrato si è estinto, il sequestro non ha effetto sull’importo già pagato.
Q. È possibile sequestrare conservativamente un credito relativo a un deposito bancario anche se non si sa presso quale banca sia depositato?
Secondo i casi esaminati, può essere ammesso presentare domanda indicando più istituti finanziari come terzi debitori. Tuttavia, la domanda potrebbe non essere accolta se il numero dei terzi debitori è eccessivo, ad esempio per il rischio di un sequestro conservativo sproporzionato; inoltre, occorre specificare l’importo richiesto per ciascun terzo debitore.
Q. Sono sequestrati conservativamente anche i depositi accreditati dopo la presentazione della domanda?
La risposta può dipendere dalla formulazione della domanda. Se non è indicato chiaramente che sono compresi anche i crediti relativi a depositi che saranno effettuati in futuro, il sequestro può riguardare soltanto i depositi esistenti al momento in cui viene disposto. Nei casi in cui sia stato indicato chiaramente che sono compresi anche i depositi futuri, si spiega invece che il sequestro può produrre effetto anche sugli importi accreditati successivamente.
Q. Se il deposito cauzionale di una locazione è sequestrato conservativamente, il locatore può evitare di pagare gli interessi anche se supera la data prevista per il pagamento?
Poiché il sequestro conservativo non estingue il debito del terzo debitore, quest’ultimo può essere considerato in mora una volta scaduto il termine per l’adempimento. Nei casi esaminati si spiega che il terzo debitore può evitare il rischio di pagare due volte e la responsabilità per ritardo nell’adempimento depositando la somma di denaro oggetto del sequestro.
Q. Se l’abitazione locata viene venduta dopo che il credito alla restituzione del deposito cauzionale è stato sequestrato conservativamente, nei confronti di chi si deve far valere il sequestro?
Se un’abitazione locata viene trasferita nell’ambito di una locazione che soddisfa i requisiti di opponibilità previsti dalla Legge sulla tutela delle locazioni abitative (주택임대차보호법), l’acquirente può subentrare sia nella posizione del locatore sia in quella di terzo debitore rispetto al sequestro conservativo. In tal caso, si spiega che il creditore sequestrante può far valere gli effetti del sequestro nei confronti dell’acquirente, non del cedente.
Q. È possibile promuovere un’azione di adempimento relativa a un credito sequestrato conservativamente?
La sola esistenza di un sequestro conservativo del credito non impedisce al debitore di promuovere contro il terzo debitore un’azione di adempimento e di ottenere un titolo esecutivo. Tuttavia, anche dopo aver ottenuto una sentenza, l’esecuzione forzata fondata su quel titolo può essere limitata a causa del sequestro.
Q. È possibile avvalersi del sequestro conservativo anche se il diritto fatto valere nel giudizio di merito è diverso da quello indicato nella domanda di sequestro?
Se la base della pretesa dei due diritti è la stessa, l’effetto di conservazione del sequestro può estendersi al diritto riconosciuto nel giudizio di merito. Tuttavia, un sequestro conservativo disposto a tutela di un credito pecuniario non può essere utilizzato per tutelare un diritto a una prestazione non pecuniaria; inoltre, in alcuni casi non è possibile riutilizzare il sequestro a tutela di un altro diritto dopo che il diritto originariamente tutelato è stato soddisfatto.
Q. È possibile esercitare il diritto di voto in assemblea con azioni sequestrate conservativamente?
Secondo quanto spiegato nei casi esaminati, tra gli atti di disposizione vietati dal sequestro conservativo di titoli depositati non rientra l’esercizio del diritto di voto dell’azionista. Si ritiene quindi che il solo sequestro non impedisca di esercitare il diritto di voto.
Norme applicabili
- Legge sull’esecuzione civile, articolo 31 (민사집행법 제31조)
- Legge sull’esecuzione civile, articolo 48, paragrafo 1 (민사집행법 제48조 제1항)
- Legge sull’esecuzione civile, articolo 159 (민사집행법 제159조)
- Legge sull’esecuzione civile, articolo 189, paragrafo 2, numero 3 (민사집행법 제189조 제2항 제3호)
- Legge sull’esecuzione civile, articolo 227, paragrafi 1 e 3 (민사집행법 제227조 제1항·제3항)
- Legge sull’esecuzione civile, articolo 228 (민사집행법 제228조)
- Legge sull’esecuzione civile, articolo 229, paragrafo 5 (민사집행법 제229조 제5항)
- Legge sull’esecuzione civile, articolo 230 (민사집행법 제230조)
- Legge sull’esecuzione civile, articolo 231 (민사집행법 제231조)
- Legge sull’esecuzione civile, articolo 243 (민사집행법 제243조)
- Legge sull’esecuzione civile, articolo 248, paragrafo 1 (민사집행법 제248조 제1항)
- Legge sull’esecuzione civile, articolo 251, paragrafo 1 (민사집행법 제251조 제1항)
- Legge sull’esecuzione civile, articolo 283, paragrafo 1 (민사집행법 제283조 제1항)
- Legge sull’esecuzione civile, articolo 291 (민사집행법 제291조)
- Legge sull’esecuzione civile, articolo 300 (민사집행법 제300조)
Attenzione
- Il sequestro conservativo di un credito va distinto dal sequestro conservativo dell’immobile stesso. Non si deve dare per scontato che il solo fatto di aver sequestrato un diritto di credito consenta di far valere nei confronti di terzi il divieto di disporre dell’immobile.
- Per gli effetti del sequestro conservativo è importante il momento in cui il provvedimento viene notificato al terzo debitore. Occorre verificare la sequenza temporale tra la notifica della cessione del credito, il sequestro, il pagamento effettivo e la notifica della revoca del sequestro.
- Per tutelare crediti futuri, come quelli relativi a depositi che saranno effettuati in futuro, occorre verificare attentamente che la formulazione della domanda comprenda anche i crediti futuri.
- Il sequestro conservativo non modifica la data di scadenza del debito né estingue il debito del terzo debitore. Se si intende sospendere il pagamento, occorre valutare soluzioni come il deposito della somma.
Casi di origine
Questa guida è stata redatta dall’IA a partire dai seguenti casi di consulenza della Korea Legal Aid Corporation (in coreano).
- 소유권이전등기청구권 가압류 후 소유권이전등기된 경우 가압류의 효력
- 보증인의 구상권 행사 시 피구상자의 채권자가 한 가압류 효력 주장 여부
- 임차보증금반환채권 압류 후 임차권 양도 시 이행기 도래 여부
- 소유권 이전서류 교부한 후 송달된 소유권이전등기청구권 가압류의 효력
- 제3채무자에 대한 근저당권부채권 가압류절차
- 임대차보증금반환채권 가압류와 임대주택 양도
- 부동산가압류 후 설정된 근저당권자의 배당순위
- 채권의 가압류가 있는 경우 제3채무자가 이행지체책임을 면하는지
- 주식을 가압류하는 방법
- 예금채권에 대한 가압류
- 채권가압류 신청취하에 따른 가압류집행의 효력상실 시기
- 채권양도 통지와 채권가압류 결정문이 같은 날 송달된 경우 우선순위
- 채권가압류의 유용 (3)
- 채권가압류의 유용 (1)
- 동일한 피압류채권에 대한 다른 채권자의 가압류 명령이 추심권자의 추심 종료 후에 제3채무자에게 송달된 경우
- 예금채권 가압류와 은행의 상계권 행사
- 채권가압류의 유용 (2)
- 부당한 예금채권 가압류에 대한 손해배상
- 장래 예금에 대한 가압류의 효력 (1)
- 가압류 된 채권에 기한 이행소송
- 카드 매출채권에 대한 가압류
- 가압류 된 채권에 기한 강제집행
- 장래 예금에 대한 가압류의 효력 (2)
- 예탁증권에 대한 가압류 절차
- 예탁증권에 대한 가압류의 효력
Questa guida è un’informazione generale sul diritto coreano, non una consulenza legale sul tuo caso. Rivolgiti a un avvocato o alla Korea Legal Aid Corporation (132 in Corea).