
Assicurazioni commerciali: guida alle richieste di indennizzo, alle esclusioni e alla risoluzione del contratto
Basato su 163 casi di consulenza · Aggiornato · Tradotto dall’originale coreano.
Il diritto all’indennizzo dipende non solo dalle circostanze del sinistro, ma anche dal tipo di assicurazione e dalle condizioni di polizza, dall’adempimento dell’obbligo di dichiarazione, dal pagamento dei premi e dal rispetto delle procedure di comunicazione. Anche se l’assicuratore ha rifiutato di pagare l’indennizzo, le clausole di esclusione o la risoluzione del contratto non sono sempre valide: occorre quindi esaminare sia i criteri applicabili al caso sia il contenuto del contratto.
In sintesi
Punti chiave
- A determinate condizioni, il danneggiato nell’ambito di un’assicurazione di responsabilità civile può chiedere direttamente il risarcimento all’assicuratore; inoltre, l’assicuratore di un corresponsabile dell’illecito che abbia risarcito il danneggiato può rivalersi direttamente sugli altri assicuratori per la quota a loro carico (Codice commerciale, art. 724, comma 2 (상법 제724조 제2항), caso 1).
- L’assicurazione fideiussoria può avere, nella sostanza, carattere di garanzia, ma non è possibile considerare automaticamente l’assicuratore fideiussorio e il garante previsto dal contratto principale come co-garanti e applicare i rapporti di regresso (Codice civile, art. 448 (민법 제448조), caso 2).
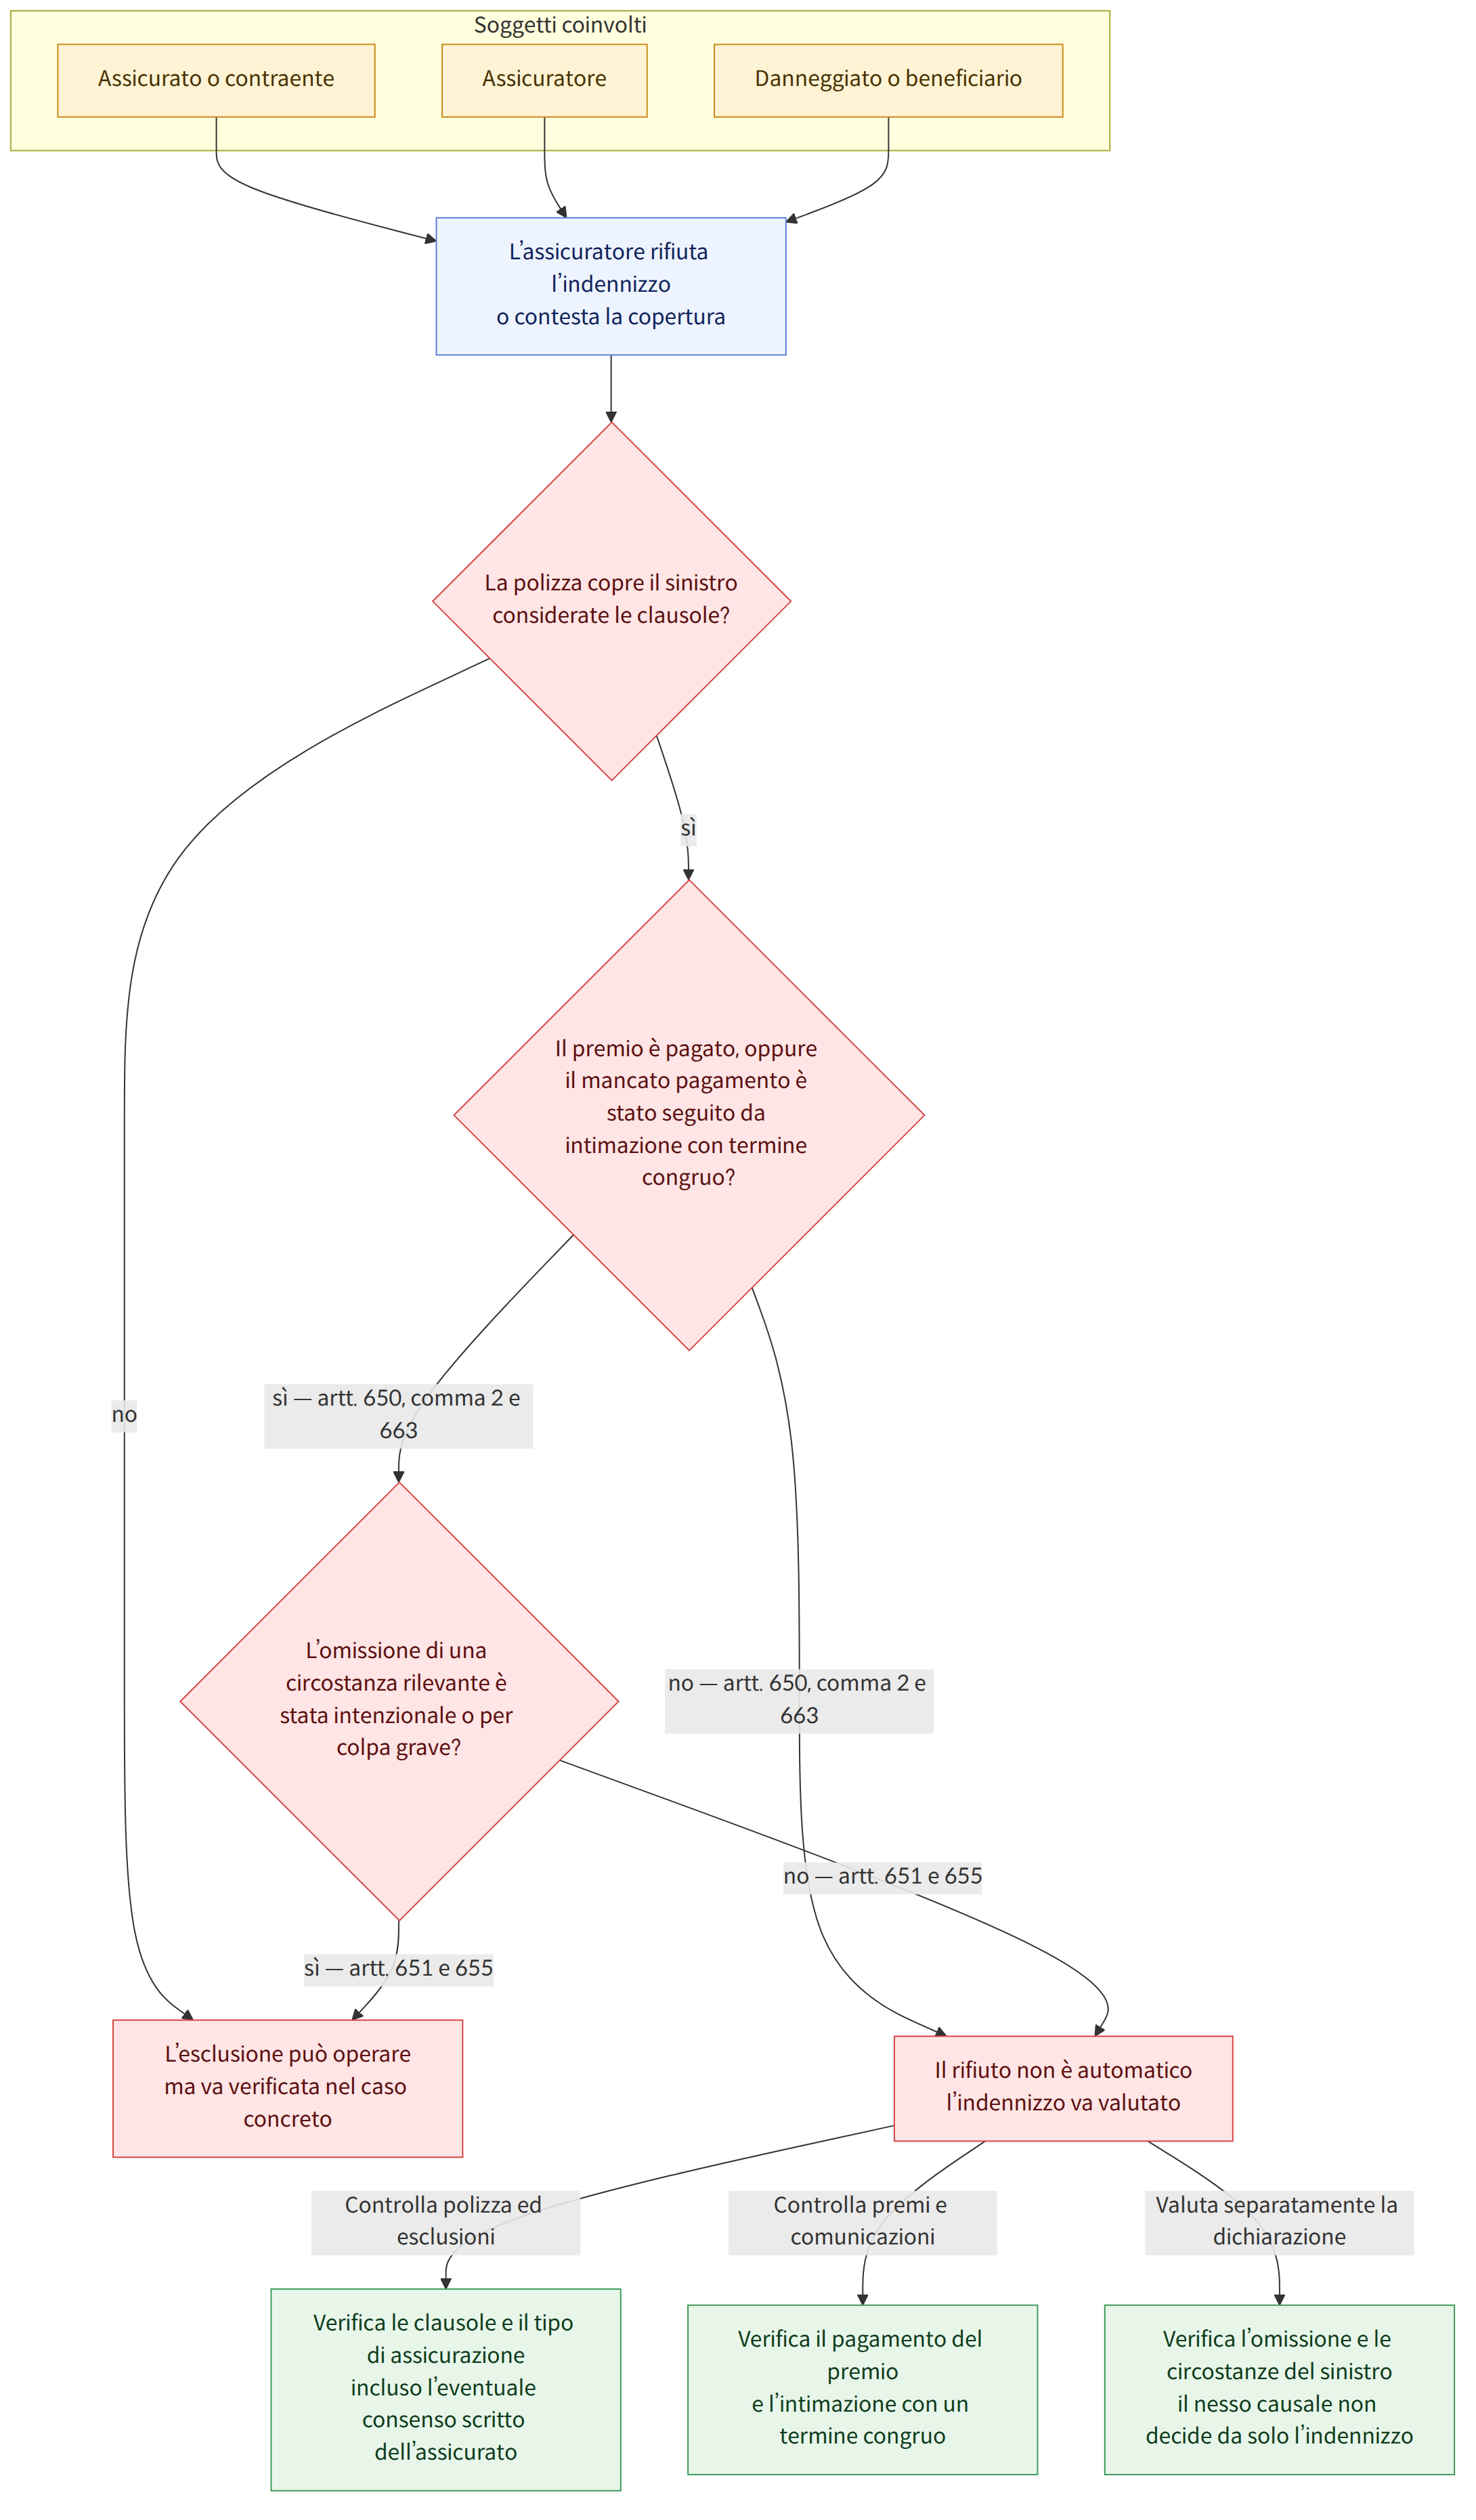
- Una clausola secondo cui il contratto diventa automaticamente inefficace per il solo mancato pagamento del premio, senza alcuna procedura, può essere invalida. L’assicuratore deve intimare il pagamento fissando un termine congruo; a determinate condizioni, può essere valida anche una comunicazione che includa contestualmente il preavviso di risoluzione (Codice commerciale, art. 650, comma 2 e art. 663 (상법 제650조 제2항, 제663조), caso 4).
- Per risolvere il contratto per violazione dell’obbligo di dichiarazione, occorre verificare se una circostanza rilevante sia stata taciuta intenzionalmente o per colpa grave. La risoluzione può essere possibile anche in assenza di un nesso causale tra il sinistro e il fatto non dichiarato, ma la responsabilità per il pagamento dell’indennizzo va valutata separatamente (Codice commerciale, artt. 651 e 655 (상법 제651조, 제655조), casi 18 e 19).
- Nell’assicurazione sulla vita, l’applicabilità dell’esclusione per suicidio dipende dalle circostanze concrete, tra cui il fatto che l’assicurato abbia deliberatamente posto fine alla propria vita in base a una libera decisione. La sola presenza di una malattia mentale o di una condizione di grave sofferenza psicologica non determina automaticamente l’esito (casi 5 e 16).
- Per un contratto assicurativo che preveda come sinistro la morte di un’altra persona è necessario il consenso scritto dell’assicurato al momento della stipula; in mancanza, il contratto può essere nullo (Codice commerciale, art. 731, comma 1 (상법 제731조 제1항), caso 9).
- Anche una clausola di esclusione per guida senza patente o in stato di ebbrezza nell’assicurazione contro gli infortuni può essere limitata nella sua efficacia se intesa a escludere l’indennizzo anche quando il sinistro sia dovuto a colpa. Occorre tuttavia verificare il testo preciso della clausola e la natura del sinistro (Codice commerciale, artt. 732-2, 739 e 663 (상법 제732조의2, 제739조, 제663조), caso 10).
- La portata del diritto di surrogazione dell’assicuratore nei confronti di un terzo dopo il pagamento dell’indennizzo varia in funzione del tipo di assicurazione e del rapporto tra le persone coinvolte. La legge prevede un’eccezione per i diritti nei confronti dei familiari conviventi, e occorre inoltre verificare le disposizioni modificate menzionate nel caso (Codice commerciale, art. 682 (상법 제682조), casi 13 e 25).
Domande frequenti
Q. Se un assicuratore ha risarcito integralmente il danneggiato, può rivalersi su un altro assicuratore?
Gli assicuratori dei corresponsabili dell’illecito, ciascuno assicurato con una polizza distinta, possono essere direttamente tenuti al risarcimento del danno nei confronti del danneggiato. Se un assicuratore risarcisce il danneggiato e libera così anche gli altri, può rivalersi direttamente sull’altro assicuratore per la quota a carico di quest’ultimo.
Q. Se ricevo una comunicazione secondo cui il contratto è diventato inefficace perché non ho pagato il premio, non posso più ottenere l’indennizzo?
Una clausola che stabilisce che il contratto diventa immediatamente inefficace per il solo mancato pagamento del premio può essere invalida perché contraria alle disposizioni del Codice commerciale. L’assicuratore deve intimare il pagamento fissando un termine congruo; anche quando contestualmente viene dato il preavviso di risoluzione, occorre verificare i requisiti specifici, compresa la durata del termine assegnato.
Q. Che cosa succede se raggiungo un accordo con il responsabile dopo aver ricevuto cure per un incidente stradale a carico dell’assicurazione sanitaria pubblica?
L’Ente nazionale di assicurazione sanitaria può acquisire un diritto di regresso nei confronti del responsabile, nei limiti delle prestazioni erogate. Pertanto, quando si raggiunge un accordo, è importante distinguere la parte delle prestazioni sostenuta dall’Ente dalle spese a carico dell’assistito e dagli altri danni che il danneggiato può chiedere, nonché verificare la situazione con l’Ente.
Q. L’assicuratore può risolvere il contratto anche se la malattia non dichiarata non ha causato il sinistro?
Se una circostanza rilevante è stata taciuta intenzionalmente o per colpa grave, l’assicuratore può risolvere il contratto anche se non vi è un nesso causale tra il sinistro e tale circostanza. Il diritto all’indennizzo va tuttavia valutato separatamente: se si dimostra che non vi è alcun nesso causale tra il sinistro e la violazione dell’obbligo di dichiarazione, può essere riconosciuta la responsabilità dell’assicuratore per il pagamento dell’indennizzo.
Q. Se la morte è dovuta a suicidio, non è possibile ricevere l’indennizzo dell’assicurazione sulla vita?
In linea di principio, il suicidio può costituire un motivo di esclusione, ma la morte verificatasi in una condizione che limitava la libera capacità di decidere può essere valutata diversamente dai casi in cui l’assicurato si sia intenzionalmente procurato la morte ai sensi della polizza. Occorre esaminare le circostanze concrete, tra cui la presenza di una malattia mentale e le condizioni della persona al momento dell’evento.
Q. È possibile stipulare un’assicurazione sulla vita di un familiare senza il suo consenso?
Per un contratto che preveda come sinistro la morte di un’altra persona è necessario il consenso scritto dell’assicurato al momento della stipula. Un contratto stipulato senza tale consenso può essere nullo; il fatto che si tratti di un familiare non consente di omettere la procedura di consenso.
Q. Se si verifica un incidente mentre guido senza patente, l’indennizzo dell’assicurazione contro gli infortuni viene sempre rifiutato?
La sola presenza di una clausola di esclusione per guida senza patente non comporta sempre il rifiuto dell’indennizzo. Nell’assicurazione contro gli infortuni, una clausola che escluda la copertura anche quando il sinistro sia dovuto a colpa può essere nulla; occorre però verificare se la condotta possa essere qualificata come intenzionale e quale sia il contenuto della polizza.
Q. Se l’assicuratore del veicolo responsabile invoca un’esclusione, non posso chiedere l’indennizzo previsto dalla mia assicurazione contro gli infortuni causati da veicoli non assicurati?
L’assicurazione contro gli infortuni causati da veicoli non assicurati può essere applicabile anche quando la responsabilità risarcitoria dell’assicuratore del veicolo responsabile non sia stata accertata in modo oggettivamente chiaro sotto il profilo giuridico. L’assicuratore del danneggiato può pagare in via prioritaria l’indennizzo secondo la polizza; l’eventuale riconoscimento di una distinta richiesta di regresso o di restituzione dell’indebito va valutato separatamente.
Q. Se presento in ritardo la richiesta di indennizzo, il diritto si prescrive?
Per determinare la durata della prescrizione del diritto all’indennizzo e il momento da cui decorre, occorre verificare le disposizioni applicabili, il contratto e la data del sinistro. Il termine previsto dal precedente Codice commerciale citato nel caso non deve essere applicato automaticamente a una controversia attuale; anche dopo la maturazione della prescrizione, l’eventuale abuso del diritto da parte dell’assicuratore nel sollevare l’eccezione va valutato alla luce delle circostanze eccezionali.
Norme applicabili
- Codice commerciale, art. 638-3 (상법 제638조의3)
- Codice commerciale, art. 650, comma 2 (상법 제650조 제2항)
- Codice commerciale, art. 651 (상법 제651조)
- Codice commerciale, art. 652, comma 1 (상법 제652조 제1항)
- Codice commerciale, art. 655 (상법 제655조)
- Codice commerciale, art. 659, comma 1 (상법 제659조 제1항)
- Codice commerciale, art. 662 (상법 제662조)
- Codice commerciale, art. 663 (상법 제663조)
- Codice commerciale, art. 682 (상법 제682조)
- Codice commerciale, art. 723 (상법 제723조)
- Codice commerciale, art. 724, comma 2 (상법 제724조 제2항)
- Codice commerciale, art. 725 (상법 제725조)
- Codice commerciale, art. 726-2 (상법 제726조의2)
- Codice commerciale, art. 731, comma 1 (상법 제731조 제1항)
- Codice commerciale, art. 732 (상법 제732조)
Attenzione
- La risoluzione del contratto assicurativo può essere soggetta a requisiti e termini di legge. Occorre verificare il contenuto, la data e l’avvenuta ricezione dell’intimazione di pagamento dei premi non versati o della comunicazione relativa alla violazione dell’obbligo di dichiarazione.
- Il termine di prescrizione del diritto all’indennizzo può variare tra la normativa previgente citata nei casi e le disposizioni attualmente applicabili; occorre quindi verificare quale normativa si applichi al contratto e alla data del sinistro.
- Il diritto all’indennizzo non dipende soltanto dalla formulazione della clausola di esclusione. Occorre considerare insieme il tipo di assicurazione, le circostanze del sinistro, le modalità di stipula del contratto e l’eventuale spiegazione delle condizioni di polizza.
Casi di origine
Questa guida è stata redatta dall’IA a partire dai seguenti casi di consulenza della Korea Legal Aid Corporation (in coreano).
- 공동불법행위자의 보험자 상호간 발생한 직접구상권의 소멸시효기간
- 보증보험계약상 보험자와 주계약상 보증인간의 구상권 관계
- 교통사고 합의 후 국민건강보험의 보험급여 부담 여부
- 계속보험료납입지체와 해지예고부 납입최고
- 피보험자의 자살과 보험자의 면책 여부
- 다른 상해보험 가입 사실에 대한 고지의무 위반으로 인한 보험계약 해지 여부
- 차 안에서 잠자던 중 질식사한 경우 자동차보험 적용 여부
- 보험계약자의 기망에 의한 보증보험계약 취소 시 피보험자에 대한 대항력
- 피보험자의 서면에 의한 동의 없이 체결된 생명보험계약의 효력
- 무보험자동차에 의한 상해특약상 무면허·음주운전 면책조항의 효력
- 무면허운전 사실을 인식 못한 경우 무면허운전 면책약관의 적용 여부
- 15세 미만자 등의 사망을 보험사고로 한 보험계약은 무효라고 정한 상법 제732조가 효력규정인지 여부.
- 무단운전자가 보험계약자의 동거가족인 경우 상법상 보험자대위 여부
- 피보험자의 주소변경통보 불이행에 대한 보험회사 약관의 효력
- 업무용 자동차종합보험계약약관 중 대인배상 Ⅱ에서 산업재해보상보험법에 의해 재해보상을 받을 수 있는 사람에 대하여는 보상하지 않...
- 인보험에서 보험자의 면책사유로 규정한 ‘피보험자의 고의’와 자배법상 ‘승객의 고의 또는 자살행위’의 의미
- 보험금청구권의 소멸시효 기간 및 보험사의 소멸시효 항변이 권리남용에 해당하는 경우
- 보험사에게 질병진단을 받은 사실을 고지하지 않았더라도 보험금 지급을 청구할 수 있는 경우
- 고지의무 위반이 있는 경우 그 위반이 사고발생과 무관하더라도 보험해지가능한지
- 피보험자가 손해배상판결에 항소하지 않아 확정시킨 경우 보험자 면책되는지
- 의뢰인이 도중에 하차한 후 발생한 사고를 통상의 대리운전 중 사고로 볼 수 있는지 여부
- 보험계약이 선량한 풍속 기타 사회질서에 반하여 무효가 되는 경우
- 임차인이 임차건물과 그 안의 동산 및 기계 등에 대하여 자신을 소유자로 기재하여 보험계약을 체결한 경우, 그 중 건물 부분에 ...
- 상해보험계약자의 장해등급 판정에 있어 미국의사협회(a.m.a.)의 신체장해평가지침 제1판 내지 제5판의 증거채택 가부
- 무보험자동차에 의한 상해담보특약이 적용되어 보험회사가 피해자에게 보험금을 지급한 경우 가해차량 보험자에게 부당이득반환을 청구할...
Questa guida è un’informazione generale sul diritto coreano, non una consulenza legale sul tuo caso. Rivolgiti a un avvocato o alla Korea Legal Aid Corporation (132 in Corea).