
Azione revocatoria del creditore: revoca degli atti in frode ai creditori e modalità di reintegrazione
Basato su 115 casi di consulenza · Aggiornato · Tradotto dall’originale coreano.
Se il debitore dispone dei propri beni riducendo la garanzia patrimoniale comune dei creditori chirografari ed è consapevole di tale circostanza, il creditore può chiedere al beneficiario e ad altri soggetti la revoca dell’atto in frode ai creditori e la reintegrazione. Tuttavia, l’ambito della revoca e le modalità di reintegrazione variano in funzione, tra l’altro, dei diritti di garanzia, dello stato della procedura esecutiva e dello scopo e del momento della disposizione. La causa deve essere intentata entro i termini previsti.
In sintesi
Punti chiave
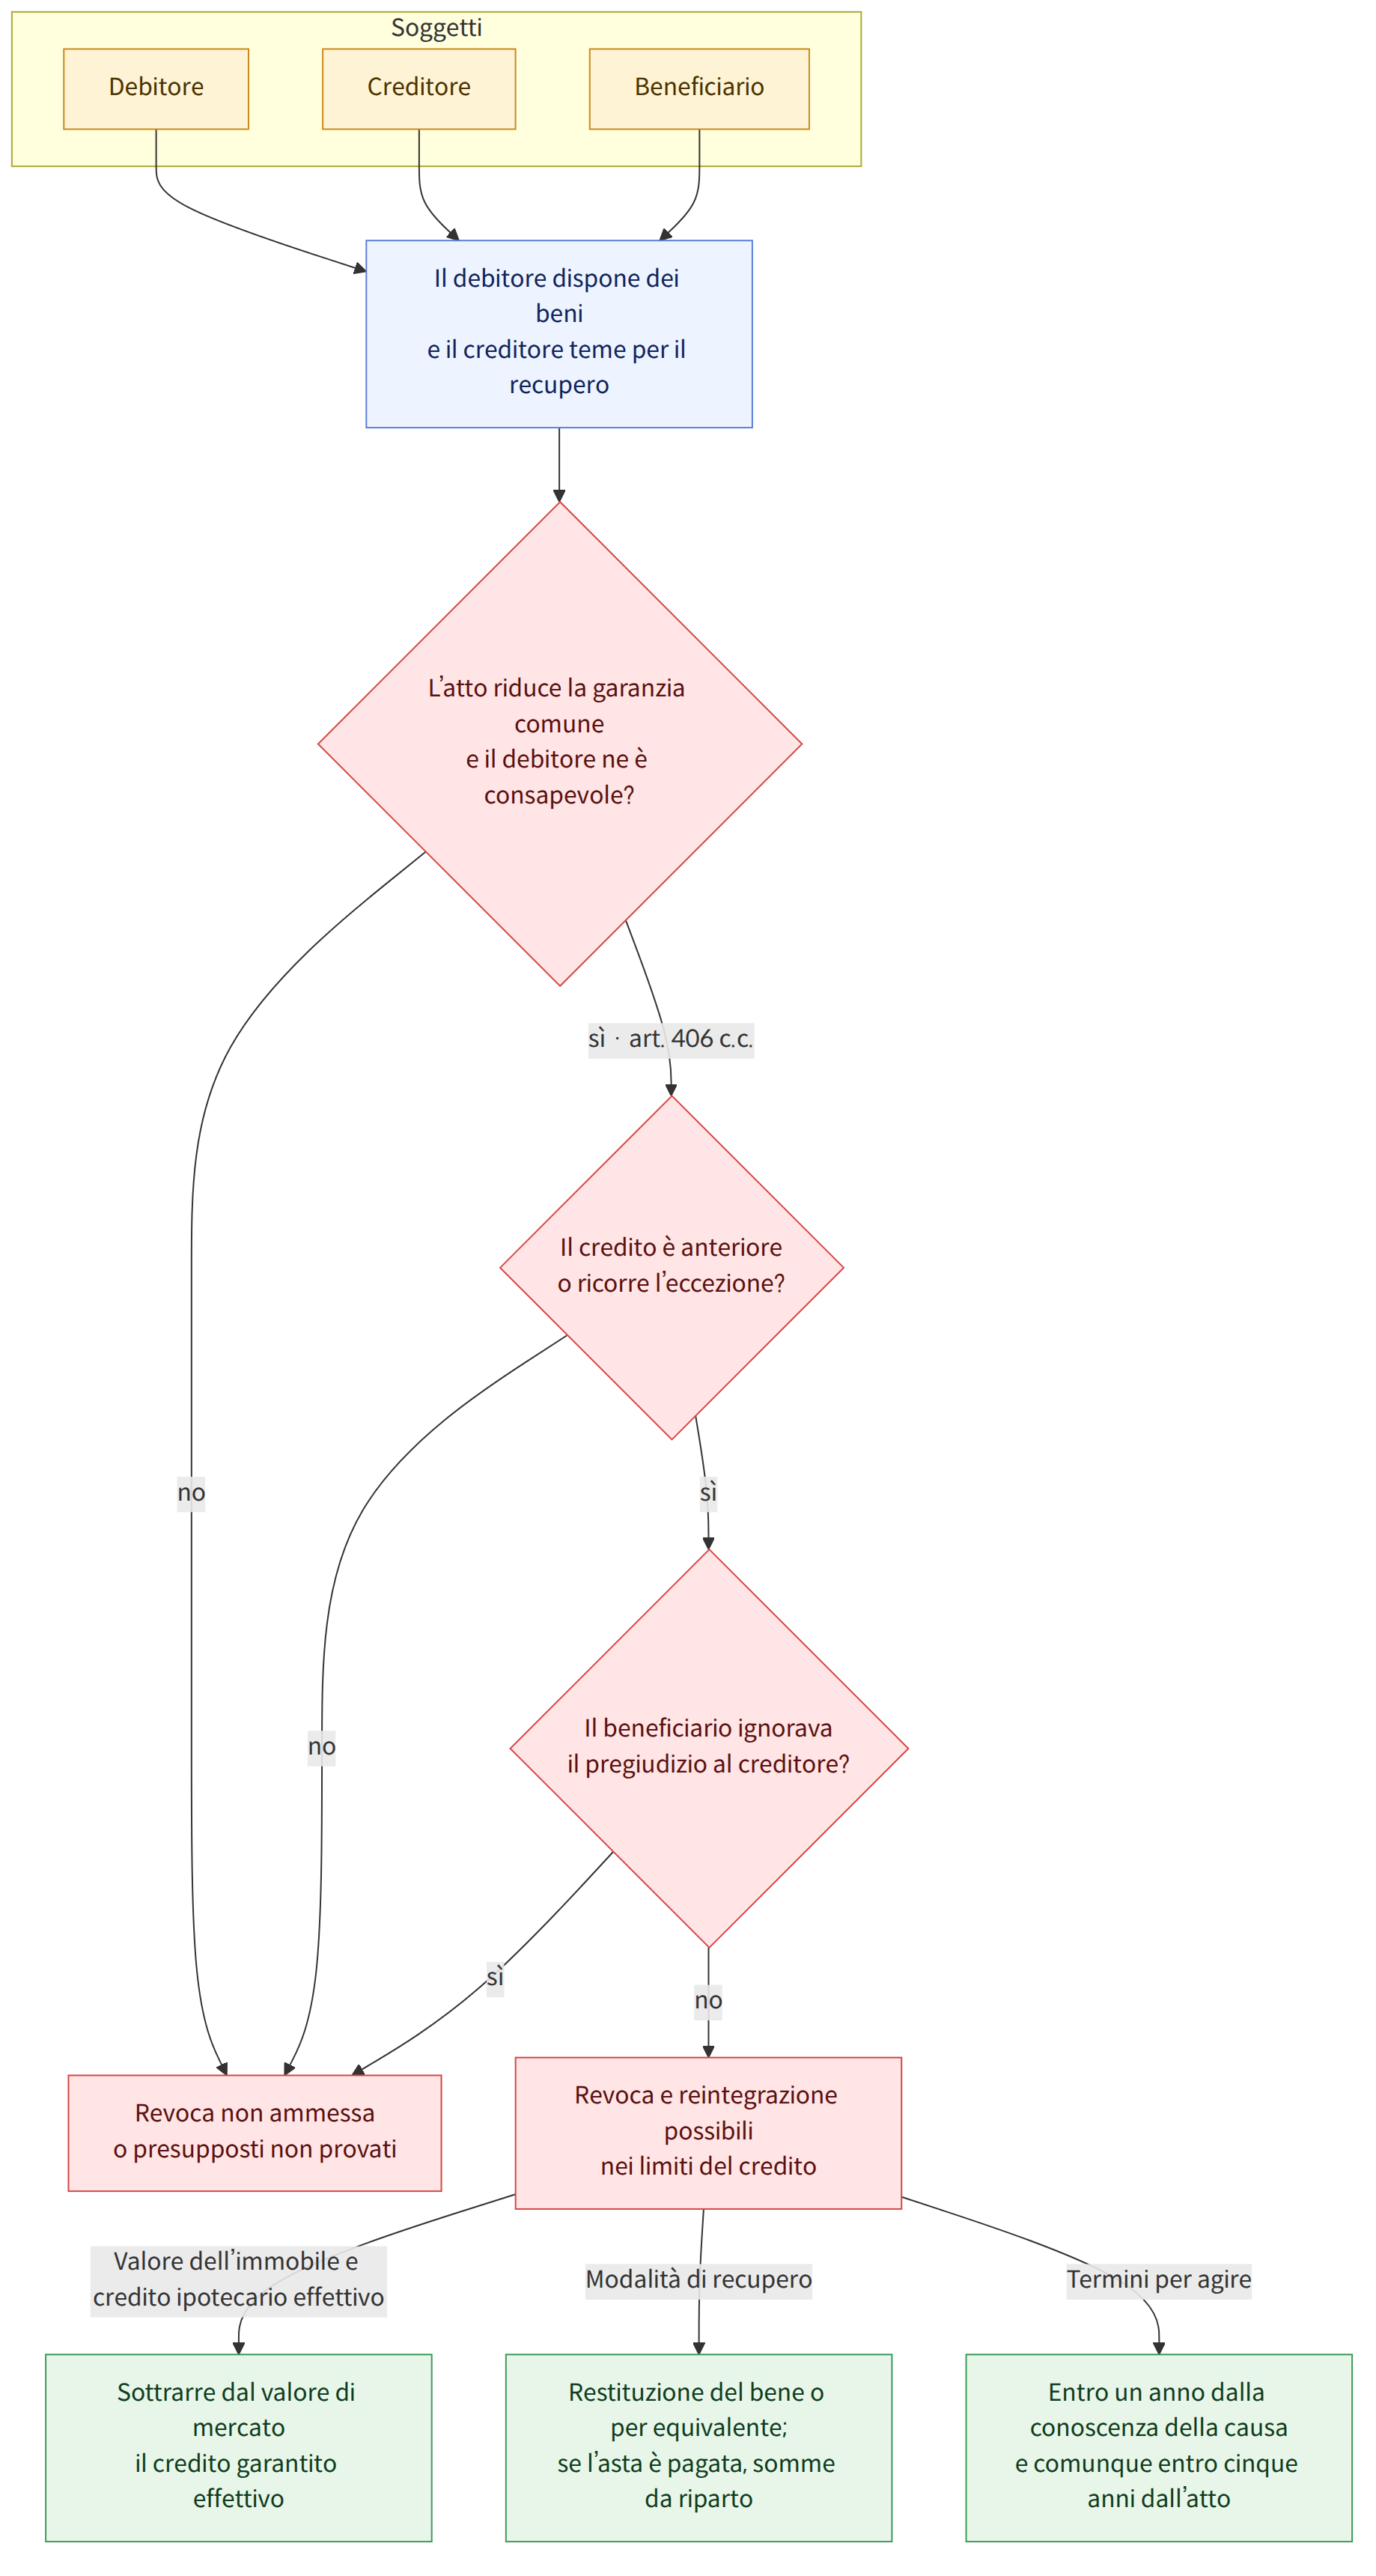
- L’azione revocatoria del creditore può essere esercitata quando la disposizione patrimoniale del debitore riduce la garanzia patrimoniale comune, rendendo difficile soddisfare il credito. È sufficiente che il debitore sia consapevole di tale rischio perché sussista l’intento fraudolento (Codice civile, articolo 406 (민법 제406조)).
- L’atto non può essere revocato se si accerta che il beneficiario o l’avente causa successivo ignorava, al momento della disposizione, che essa pregiudicasse il creditore. Se è accertato l’intento fraudolento del debitore, la mala fede del beneficiario può essere presunta; la sua buona fede deve essere suffragata da elementi oggettivi.
- In linea di principio, il credito tutelato deve essere sorto prima dell’atto in frode ai creditori. Può tuttavia essere ammessa un’eccezione se prima dell’atto esisteva già un rapporto giuridico alla base della costituzione del credito e l’elevata probabilità che il credito sorgesse nel prossimo futuro si è concretizzata.
- La revoca e la reintegrazione sono limitate a quanto necessario per tutelare il credito. Per un immobile gravato da ipoteca, in linea di principio si prende come riferimento la somma residua dopo aver sottratto dal valore di mercato l’importo effettivo del credito garantito; non bisogna confondere il massimale garantito con l’importo effettivo del credito.
- Se la restituzione del bene è impossibile o notevolmente difficile, si può chiedere la restituzione per equivalente. Se l’immobile è stato venduto all’asta e il prezzo è stato pagato per intero, invece di ripristinare la proprietà dell’aggiudicatario si può chiedere al beneficiario di restituire le somme ricevute in sede di riparto.
- Ciascun creditore può chiedere la revoca e la reintegrazione. La revoca e la reintegrazione producono effetti nell’interesse di tutti i creditori; tuttavia, nella misura in cui il recupero sia già avvenuto, le altre domande possono risultare duplicate (Codice civile, articolo 407 (민법 제407조)).
- Anche la rinuncia alla quota ereditaria del debitore nell’ambito di un accordo di divisione dell’eredità può costituire un atto in frode ai creditori se riduce la garanzia patrimoniale comune. Tuttavia, la revoca può riguardare soltanto la parte inferiore alla quota ereditaria concreta, tenendo conto anche delle liberalità soggette a collazione e di altri elementi.
- La divisione dei beni o la costituzione di una garanzia per reperire capitali destinati a un’attività non possono essere qualificate come atti in frode ai creditori basandosi unicamente sulla loro forma. Occorre valutare congiuntamente, tra l’altro, se la divisione dei beni ecceda limiti ragionevoli e se la garanzia fosse necessaria per proseguire l’attività e reperire nuovi fondi.
Domande frequenti
Q. Il trasferimento dei beni del debitore a un’altra persona può essere sempre revocato?
Non sempre. Occorre accertare, tra l’altro, che l’atto abbia ridotto la garanzia patrimoniale comune, rendendo più difficile il recupero del credito, e che il debitore fosse consapevole di tale rischio. La revoca è inoltre limitata quando si accerta che il beneficiario o l’avente causa successivo ignorava tali circostanze al momento dell’atto.
Q. Entro quando deve essere intentata l’azione revocatoria del creditore?
Il creditore deve intentare la causa entro un anno dal giorno in cui ha avuto conoscenza della causa di revoca e, in ogni caso, entro cinque anni dalla data dell’atto giuridico in frode ai creditori. La conoscenza della causa di revoca non coincide con la semplice conoscenza della disposizione dei beni: si intende il momento in cui il creditore è venuto a conoscenza dello specifico atto in frode e dell’intento fraudolento del debitore (Codice civile, articolo 406 (민법 제406조)).
Q. È possibile revocare l’atto anche se al momento non erano ancora sorti il debito di garanzia o il credito di regresso?
In linea di principio, il credito tutelato deve essere sorto prima dell’atto in frode ai creditori. Tuttavia, in via eccezionale, può costituire un credito tutelato dall’azione revocatoria se, al momento dell’atto, esisteva già un rapporto giuridico alla base della sua costituzione e vi era un’elevata probabilità che il credito sorgesse nel prossimo futuro, poi effettivamente concretizzatasi.
Q. È possibile revocare la rinuncia del debitore alla propria quota nell’accordo di divisione dell’eredità?
Se, trovandosi in stato di eccedenza passiva, il debitore rinuncia ai diritti relativi alla propria quota ereditaria, riducendo così la garanzia patrimoniale comune dei creditori chirografari, l’atto può costituire frode ai creditori. Tuttavia, la revoca può riguardare soltanto la parte eccedente la quota ereditaria concreta, calcolata tenendo conto, tra l’altro, delle liberalità soggette a collazione e del contributo del coerede all’incremento del patrimonio ereditario.
Q. Come si determina l’entità della revoca quando viene trasferito un immobile gravato da ipoteca fondiaria?
In genere, la frode ai creditori sussiste entro il limite della somma residua risultante dalla sottrazione, dal valore di mercato dell’immobile, dell’importo effettivo del credito garantito dall’ipoteca. Il riferimento può essere l’importo effettivamente maturato del credito, e non il massimale garantito dall’ipoteca fondiaria. Anche se l’ipoteca viene cancellata in seguito, in linea di principio si chiedono la revoca e la restituzione per equivalente entro il limite di tale somma residua.
Q. Più creditori possono intentare una causa per chiedere la revoca della stessa disposizione patrimoniale?
Se ricorrono i requisiti, ciascun creditore può chiedere la revoca e la reintegrazione a tutela del proprio diritto; possono quindi essere intentate più cause in relazione allo stesso atto in frode ai creditori. Tuttavia, quando il bene o il suo valore sono stati effettivamente recuperati, l’interesse ad altre domande può essere limitato nella misura in cui queste si sovrappongano a quanto già recuperato (Codice civile, articolo 407 (민법 제407조)).
Q. Come si può recuperare un immobile trasferito con un atto in frode ai creditori se è già stato venduto all’asta?
Se il prezzo di vendita è stato pagato per intero, non è possibile ripristinare la situazione cancellando il diritto di proprietà dell’aggiudicatario. A seconda del caso, si può chiedere al beneficiario di restituire le somme ricevute in sede di riparto oppure, se la restituzione del bene è impossibile o notevolmente difficile, si può chiedere la restituzione per equivalente.
Q. È possibile revocare anche il trasferimento di un immobile al coniuge nell’ambito della divisione dei beni in sede di divorzio?
In linea di principio, la divisione dei beni in sede di divorzio non costituisce, di per sé, un atto in frode ai creditori. Tuttavia, se la divisione è eccessiva e supera limiti ragionevoli, e ricorrono circostanze particolari per ritenerla una disposizione effettuata con il pretesto della divisione patrimoniale, può essere revocata per la parte eccedente quella ragionevole. Spetta al creditore provare tali circostanze particolari.
Q. La stipula di un contratto di mutuo o la redazione di un atto pubblico per pagare un debito preesistente costituiscono atti in frode ai creditori?
Il pagamento di un debito preesistente costituisce, in linea di principio, l’esercizio di un diritto che il creditore può far valere; pertanto, salvo che debitore e beneficiario abbiano agito d’intesa, è difficile concludere che la sola stipula di un contratto di mutuo costituisca un atto in frode ai creditori. Per quanto riguarda la redazione di un atto pubblico con cui si acconsente all’esecuzione forzata, occorre esaminare se tale atto abbia effettivamente ridotto il patrimonio aggredibile.
Norme applicabili
- Codice civile, articolo 406 (민법 제406조)
- Codice civile, articolo 407 (민법 제407조)
- Codice civile, articolo 320 (민법 제320조)
- Codice civile, articolo 108 (민법 제108조)
- Codice civile, articolo 839-2 (민법 제839조의2)
- Codice civile, articolo 368 (민법 제368조)
- Codice civile, articolo 481 (민법 제481조)
- Codice civile, articolo 482 (민법 제482조)
- Codice civile, articolo 103 (민법 제103조)
- Legge sulla registrazione a nome del titolare effettivo dei diritti immobiliari, articolo 4 (부동산 실권리자명의 등기에 관한 법률 제4조)
- Legge sulla tutela della locazione abitativa, articolo 3 (주택임대차보호법 제3조)
Attenzione
- Il termine per intentare la causa è di un anno dal giorno in cui si è avuta conoscenza della causa di revoca e di cinque anni dalla data dell’atto giuridico. Occorre accertare separatamente quando si è avuta conoscenza della causa di revoca e quando è stato effettivamente compiuto l’atto giuridico.
- Per stabilire se vi sia stata frode ai creditori sono rilevanti le circostanze esistenti al momento della disposizione; tuttavia, anche al momento dell’esercizio dell’azione revocatoria occorre verificare se la riduzione della garanzia patrimoniale comune persista.
- Nel calcolare il valore di un immobile gravato da ipoteca fondiaria, non si deve considerare il massimale garantito come equivalente all’importo effettivo del credito garantito.
- La divisione dei beni, la costituzione di una garanzia per reperire capitali destinati a una nuova attività o una disposizione a condizioni più favorevoli rispetto alla vendita all’asta possono condurre a conclusioni diverse, secondo le circostanze concrete e le finalità dell’operazione.
Articoli correlati
Casi di origine
Questa guida è stata redatta dall’IA a partire dai seguenti casi di consulenza della Korea Legal Aid Corporation (in coreano).
- 부동산매각대금완납 후 저당권설정행위가 사해행위취소 될 경우 원상회복방법
- 저당부동산에 대한 사해행위 후 저당권이 말소된 경우 사해행위의 취소범위
- 다수의 채권자가 사해행위취소로 가액배상을 청구한 경우 배상범위
- 사해행위 당시 성립되지 않은 채권도 채권자취소권의 피보전채권인지
- 공동상속재산의 분할협의가 채권자취소권의 대상이 되는지
- 채권자취소소송을 제기할 수 있는 기간은 어떻게 되는지
- 채무자가 연속하여 여러 개의 재산처분행위를 한 경우 사해행위인지
- 수탁자가 신탁부동산근저당권설정 한 경우 수탁자의 채권자에게 사해행위인지
- 원상회복으로 가액배상 명할 경우 우선변제권 없는 주택임차보증금 공제 여부
- 채권양도가 사해행위인 경우 원상회복방법
- 후순위근저당권설정으로 선순위근저당권자에게 변제한 경우 사해행위여부
- 수급인의 공사대금 담보조로 특정인에게 건물등기 하기로 한 약정의 효력
- 채권자 중 1인에게 채무자의 유일한 재산을 처분한 경우 사해행위인지
- 채무를 면할 목적으로 처에게 소유권을 이전한 행위를 취소할 수 있는지
- 채무초과상태에서 사업계속을 위한 근저당권설정행위가 사해행위인지
- 채권자의 우선변제권 확보 후 연대보증인의 재산처분이 사해행위인지
- 피담보채권액이 시가를 넘는 경우의 부동산 양도행위가 사해행위인지
- 소유권이전등기청구권보전을 위한 가등기가 사해행위인 경우 원상회복방법
- 사해의사 판단에 채무자 변제노력, 채권자태도 등을 참작할 수 있는지
- 연대보증인의 사해행위에 있어서 사해의사의 판단기준
- 이혼의 경우 재산분할명목으로 증여한 부동산이 채권자취소대상이 되는지
- 가등기에 기초한 본등기를 할 경우 사해행위여부의 판단기준시기
- 부동산 이중양도행위에 대한 채권자 사해행위 취소가 가능한지
- 기존 채무의 변제를 위한 소비대차계약의 체결 및 공정증서의 작성이 사해행위에 해당하는지 여부
- 매각대금 지급기일 직전에 그 보다 나은 조건으로 처분한 경우 사해행위인지
Questa guida è un’informazione generale sul diritto coreano, non una consulenza legale sul tuo caso. Rivolgiti a un avvocato o alla Korea Legal Aid Corporation (132 in Corea).