
Guida ai requisiti e agli effetti dell’azione surrogatoria del creditore
Basato su 49 casi di consulenza · Aggiornato · Tradotto dall’originale coreano.
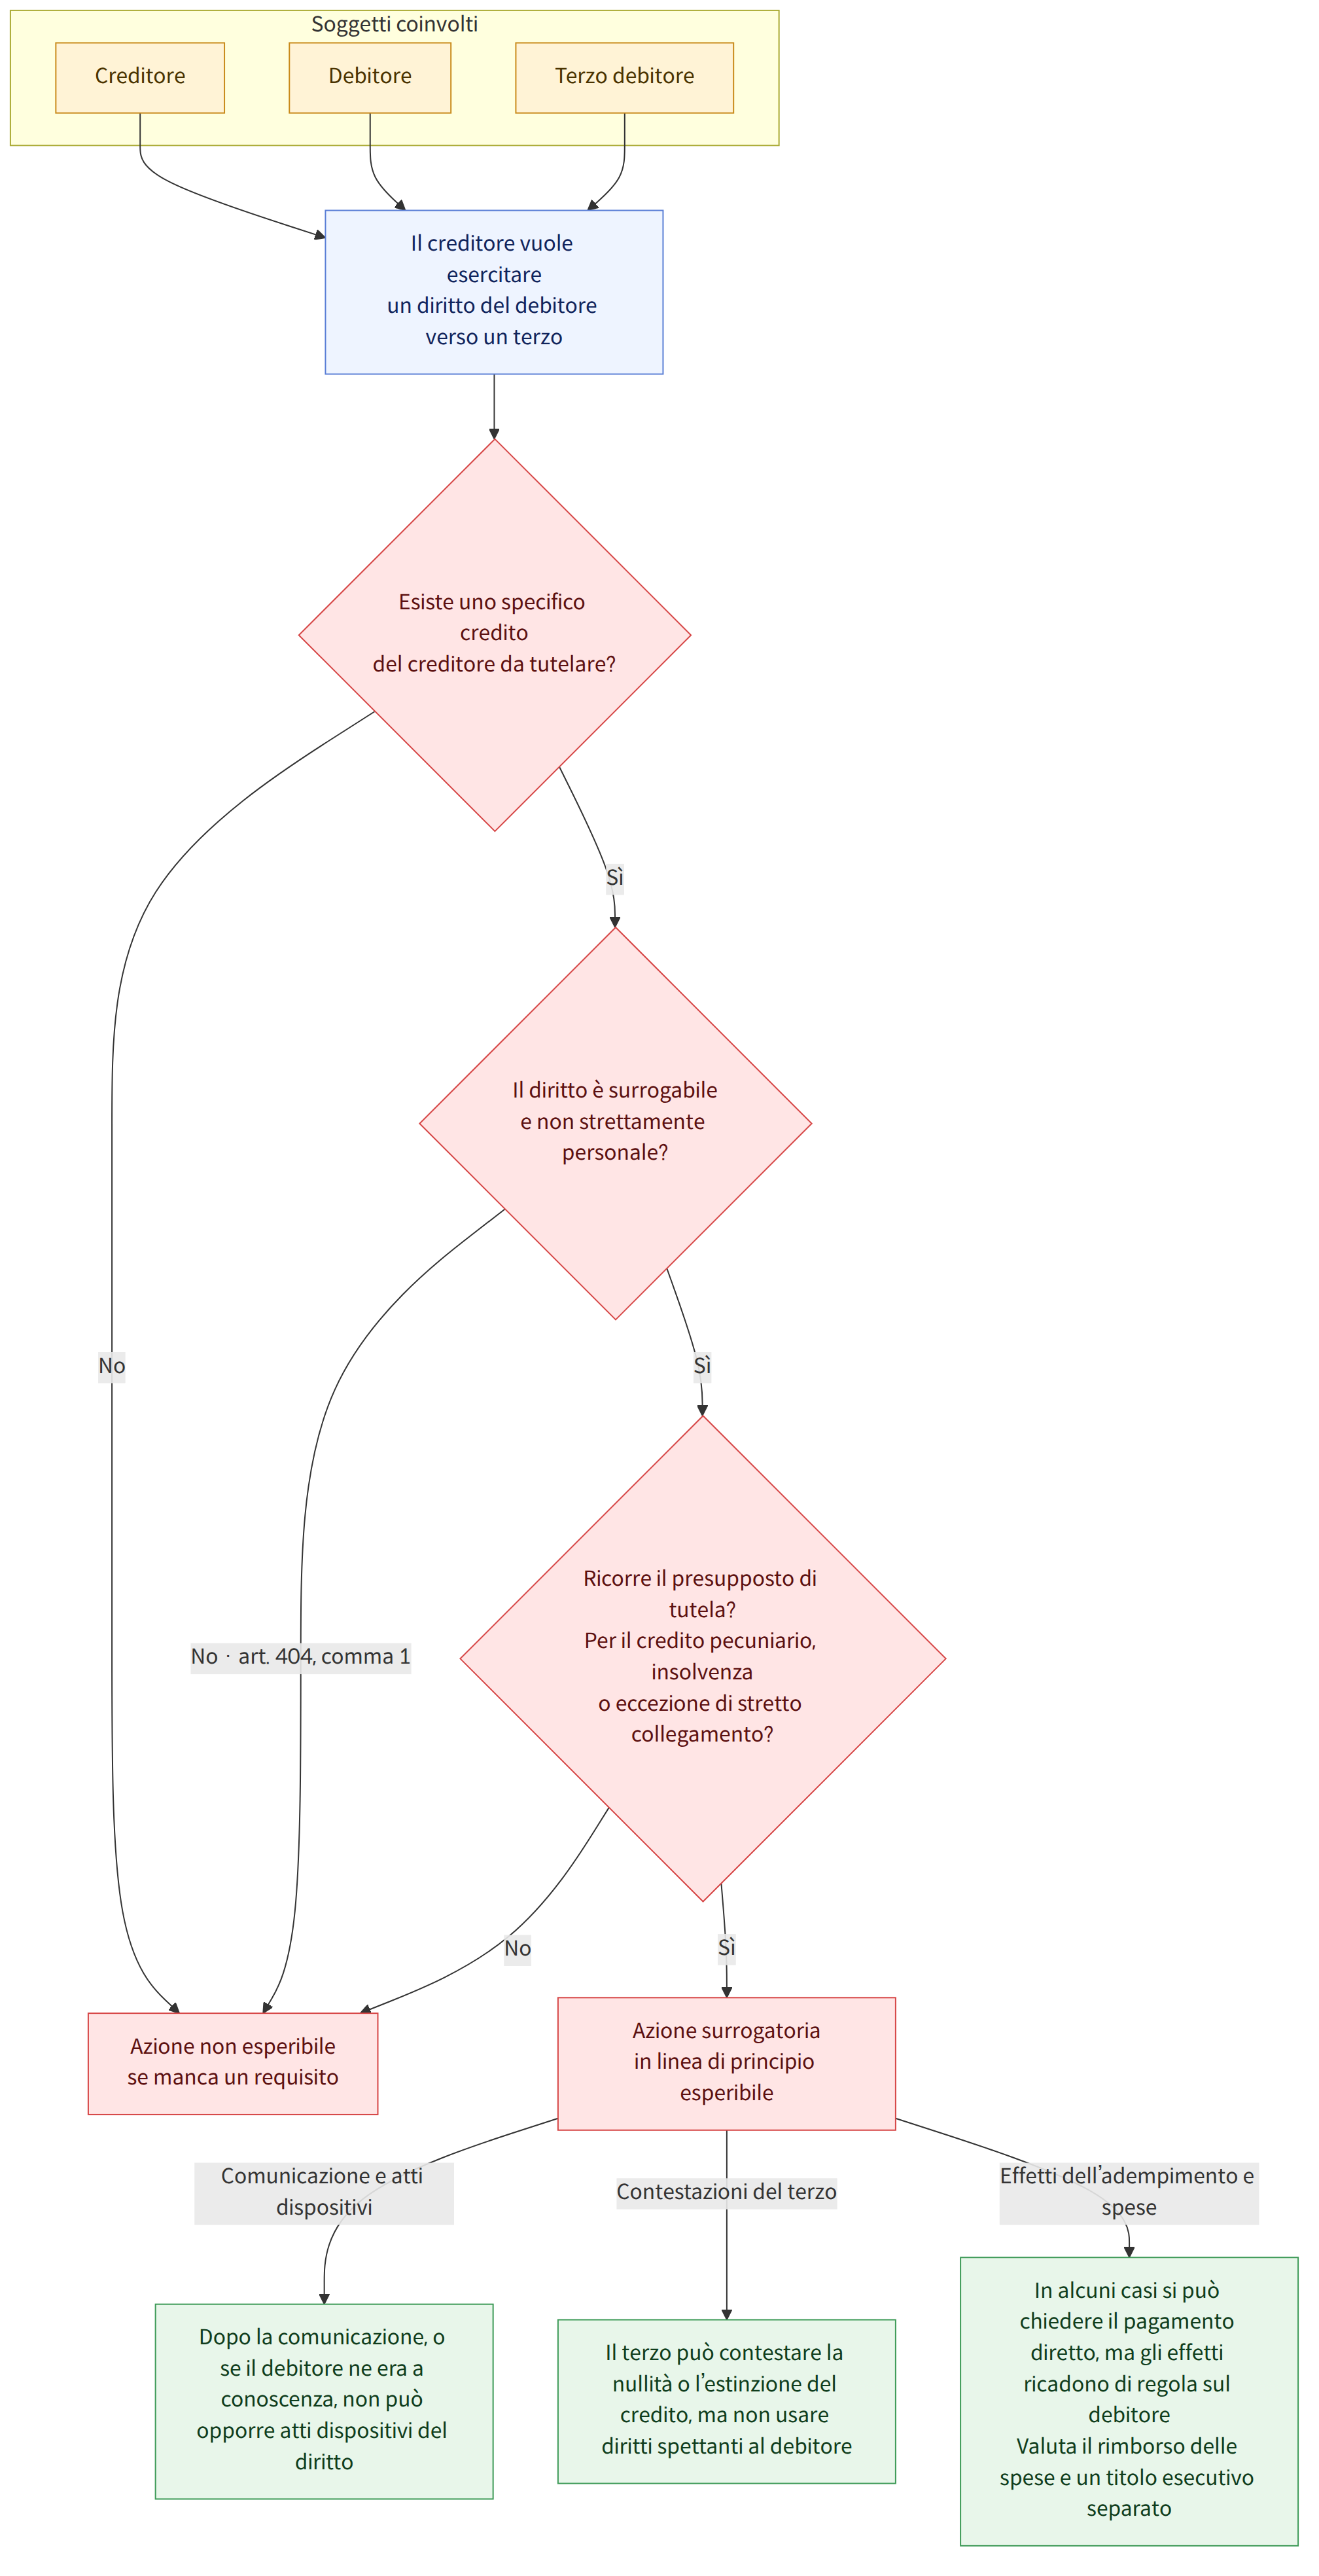
L’azione surrogatoria del creditore è uno strumento che consente al creditore di esercitare, al fine di tutelare il proprio credito, un diritto che il debitore vanta nei confronti di un terzo. Sono necessari un credito da tutelare e l’esigenza di tutelarlo; la possibilità di esercitare l’azione e i suoi effetti variano in base alla natura del diritto e al momento in cui il debitore o il terzo ne dispongono.
In sintesi
Punti chiave
- Per esercitare l’azione surrogatoria, il creditore deve avere nei confronti del debitore uno specifico credito da tutelare. L’esistenza di tale credito è un presupposto processuale ed è quindi soggetta all’accertamento d’ufficio del giudice (casi 1, 9 e 16).
- Se il credito da tutelare è pecuniario, di norma è necessaria l’insolvenza del debitore. Può essere ammessa un’eccezione quando il diritto da tutelare e quello da esercitare in via surrogatoria sono strettamente collegati e l’azione surrogatoria è necessaria per ottenere l’effettivo adempimento del credito (casi 4, 6, 7, 10 e 25).
- Di norma, non è possibile esercitare in via surrogatoria un diritto del debitore strettamente personale, né un diritto che, se esercitato, creerebbe un nuovo rapporto giuridico la cui costituzione deve essere decisa dal debitore (Codice civile, articolo 404, comma 1 (민법 제404조 제1항); casi 1 e 19).
- In alcuni casi, con l’azione surrogatoria si può chiedere al terzo debitore di adempiere direttamente al creditore. Tuttavia, di regola, gli effetti dell’adempimento si producono in capo al debitore (caso 5).
- Dopo aver ricevuto la comunicazione dell’esercizio dell’azione surrogatoria, il debitore non può opporre al creditore atti di disposizione del diritto oggetto dell’azione. Anche in assenza di comunicazione, si può giungere alla stessa conclusione se il debitore era a conoscenza dell’esercizio dell’azione surrogatoria (Codice civile, articolo 405 (민법 제405조); casi 2, 13 e 24).
- Tuttavia, se dopo la comunicazione il contratto viene risolto, in conformità a un accordo preesistente, a causa dell’inadempimento del debitore, il terzo debitore può opporre la risoluzione. La valutazione può essere diversa in presenza di circostanze particolari, come un accordo tra il debitore e il terzo debitore o una risoluzione simulata (caso 3).
- Il terzo debitore può contestare che l’atto giuridico da cui ha avuto origine il credito da tutelare sia nullo o che il credito si sia estinto, ad esempio, per pagamento; non può invece esercitare al posto del debitore diritti di eccezione o diritti potestativi che spettano a quest’ultimo (caso 9).
- Le spese sostenute per l’esercizio dell’azione surrogatoria, di norma, non sono rimborsate con priorità come spese di esecuzione forzata. Occorre valutare la possibilità di chiedere al debitore il rimborso delle spese e di munirsi di un titolo esecutivo separato (Codice civile, articolo 688, comma 3 (민법 제688조 제3항); caso 20).
Domande frequenti
Q. Quali requisiti occorrono per esercitare l’azione surrogatoria del creditore?
Deve esistere un credito del creditore nei confronti del debitore da tutelare, nonché un diritto che il debitore vanta nei confronti di un terzo e che può essere esercitato in via surrogatoria. Se si tutela un credito pecuniario, di norma è necessario che il debitore sia insolvente; sono tuttavia previste eccezioni quando sussistono uno stretto collegamento tra i diritti e la necessità di esercitare l’azione surrogatoria.
Q. Un socio o l’amministratore delegato di una società possono promuovere un’azione surrogatoria per conto della società?
I poteri di gestione dell’amministratore delegato e i diritti del socio in quanto tali non costituiscono crediti patrimoniali specifici. Pertanto, è difficile esercitare in via surrogatoria, sulla sola base di tali diritti, un credito patrimoniale della società nei confronti di un terzo. In linea di principio, per esercitare l’azione surrogatoria occorre uno specifico credito patrimoniale da tutelare.
Q. Nell’azione surrogatoria si può chiedere al terzo debitore di adempiere direttamente al creditore?
In alcuni casi è possibile. Ciò presuppone che, anche se il creditore chiede direttamente la prestazione, gli effetti di questa si producano in capo al debitore, titolare originario del diritto.
Q. Che cosa accade se, dopo aver ricevuto la comunicazione dell’esercizio dell’azione surrogatoria, il debitore cede o rinuncia al diritto?
Dopo aver ricevuto la comunicazione, il debitore non può opporre al creditore atti di disposizione del diritto oggetto dell’azione surrogatoria. In un caso è stato ritenuto che, anche in assenza di comunicazione, il debitore non possa opporre al creditore tali atti se era a conoscenza dell’esercizio dell’azione surrogatoria.
Q. Se, dopo la comunicazione dell’esercizio dell’azione surrogatoria, il contratto di compravendita viene risolto, la risoluzione è efficace anche nei confronti del creditore?
Secondo quanto esposto nel caso, se, a causa dell’inadempimento del debitore, il contratto si risolve automaticamente in forza di un accordo stipulato prima della comunicazione, oppure se il terzo debitore risolve il contratto, quest’ultimo può opporre la risoluzione al creditore che esercita l’azione surrogatoria. La valutazione può tuttavia essere diversa se, nella sostanza, la risoluzione è frutto di un accordo tra le parti, oppure se sussistono circostanze particolari, come la creazione di un’apparenza di risoluzione al fine di opporla al creditore.
Q. Il terzo debitore può sostenere che il credito del creditore nei confronti del debitore è nullo o è già stato pagato?
Sì. Il terzo debitore può eccepire che l’atto giuridico da cui ha avuto origine il credito da tutelare è nullo o che il credito si è estinto, ad esempio, per pagamento. In tal caso, il giudice deve esaminare e decidere sull’esistenza del credito da tutelare.
Q. Si può esercitare in via surrogatoria il diritto dell’ex coniuge per tutelare il diritto alla divisione dei beni in caso di divorzio?
Secondo quanto esposto nel caso, prima che l’ambito e il contenuto del diritto alla divisione dei beni matrimoniali siano definiti mediante accordo o decisione giudiziaria, tale diritto è incerto e indeterminato; non è pertanto ammesso esercitare un’azione surrogatoria per tutelarlo.
Q. Le spese sostenute per esercitare l’azione surrogatoria possono essere recuperate nell’ambito della procedura esecutiva?
Secondo un caso, le spese sostenute per l’esercizio dell’azione surrogatoria non sono considerate spese di esecuzione sostenute direttamente ai fini dell’esecuzione forzata. Occorre valutare la possibilità di chiedere al debitore il rimborso delle spese e, se necessario, di munirsi di un titolo esecutivo separato.
Norme applicabili
- Codice civile, articolo 108 (민법 제108조)
- Codice civile, articolo 404, comma 1 (민법 제404조 제1항)
- Codice civile, articolo 405, commi 1 e 2 (민법 제405조 제1항·제2항)
- Codice civile, articolo 406, comma 2 (민법 제406조 제2항)
- Codice civile, articolo 688, comma 3 (민법 제688조 제3항)
- Codice civile, articolo 1019, commi 1 e 3 (민법 제1019조 제1항·제3항)
- Codice civile, articolo 1026, numeri 1 e 2 (민법 제1026조 제1호·제2호)
- Codice commerciale, articolo 393, comma 1 (상법 제393조 제1항)
- Legge sulla riorganizzazione e sul fallimento dei debitori, articoli 384 e 424 (채무자 회생 및 파산에 관한 법률 제384조·제424조)
- Legge sull’esecuzione civile, articoli 31, 32, 53, comma 1, 102, 287, commi 1 e 3, e 301 (민사집행법 제31조·제32조·제53조 제1항·제102조·제287조 제1항·제3항·제301조)
- Codice di procedura civile, articolo 83, comma 1 (민사소송법 제83조 제1항)
- Legge sulle disposizioni speciali per l’accelerazione dei procedimenti giudiziari, articolo 3, comma 1 (소송촉진 등에 관한 특례법 제3조 제1항)
- Legge sulla gestione dell’uso del territorio (nessuna disposizione specifica indicata) (국토이용관리법(조문 특정 없음))
- Legge sulle garanzie mediante iscrizione provvisoria e altre disposizioni (nessuna disposizione specifica indicata) (가등기담보 등에 관한 법률(조문 특정 없음))
Attenzione
- Se il credito da tutelare non esiste, l’azione surrogatoria può essere inammissibile per difetto di legittimazione ad agire. Se il terzo debitore eccepisce la nullità o l’avvenuto pagamento del credito, il giudice può esaminarne l’esistenza.
- Per l’azione surrogatoria a tutela di un credito pecuniario è di norma richiesta l’insolvenza del debitore; può tuttavia esservi un’eccezione quando sono riconosciuti uno stretto collegamento tra i diritti e l’effettiva necessità di tutelare il credito.
- La comunicazione dell’esercizio dell’azione surrogatoria non rende sempre nulli gli atti di disposizione compiuti successivamente dal debitore. Occorre distinguere la risoluzione del contratto dovuta all’inadempimento del debitore dalla risoluzione consensuale tra le parti.
- Diritti il cui ambito e contenuto non siano ancora stati definiti, come il diritto alla divisione dei beni matrimoniali, oppure la proposta o l’accettazione di un contratto, la cui decisione è rimessa alla volontà del debitore, potrebbero non poter essere oggetto di azione surrogatoria.
Casi di origine
Questa guida è stata redatta dall’IA a partire dai seguenti casi di consulenza della Korea Legal Aid Corporation (in coreano).
- 대표이사의 업무집행권에 의해 회사의 재산상청구권을 대위행사 가능한지
- 채권자가 양수인을 대위하여 양도인을 상대로 한 처분금지가처분의 효력
- 채권자대위권행사 통지 후에, 채무자의 채무불이행을 이유로 그 전부터 체결되어 있던 약정에 따라 계약이 해제된 경우, 제3채무자...
- 재산분할청구권의 보전을 위하여 채권자대위권을 행사할 수 있는지
- 제3채무자가 채권자대위소송의 채권자에게 바로 이행하도록 할 수 있는지
- 채무자의 공유자를 상대로 채권자대위권을 행사할 수 있는지
- 채무자 무자력 판단에서 가등기된 부동산, 적극재산에서 제외해야 하는지
- 파산채권자가 채권보전을 위하여 파산관재인의 권리를 대위할 수 있는지
- 채권자대위소송에서 제3채무자가 피보전채권의 발생원인이 된 법률행위의 무효, 변제 등을 주장하여 대항할 수 있는지
- 채권자대위권의 행사요건으로서의 ‘채권보전의 필요성’의 인정 기준
- 상속포기기간 만료 전 상속인의 채권자가 대위상속등기를 할 수 있는지
- 채권자가 채무자를 대위하여 제3자에게 ‘토지거래허가 신청절차 협력의무’의 이행을 구할 수 있는지
- 채권자대위권으로 부동산처분금지가처분 후 성립된 계약 합의해제의 효력
- 채권자가 채무자의 공동상속등기를 대위신청한 경우, 채권자가 소요된 비용의 상환을 제3자에게 청구할 수 있는지
- 채권자대위소송 계속 중 다른 채권자가 채권자대위권을 행사하면서 공동소송참가신청을 한 것이 적법한지
- 채권자대위소송에서 피보전채권의 존재 여부가 법원의 직권조사사항인지
- 채권자대위소송의 제3채무자가 소멸시효완성을 주장하여 대항할 수 있는지
- 가처분결정에 대한 본안제소명령신청을 채권자대위로 할 수 있는지
- 계약의 청약이나 승낙이 채권자대위권의 목적이 될 수 있는지
- 채권자대위권의 행사로 인해 지출한 비용을 회수하는 방법
- 채권자의 공동상속인이 지분을 초과하는 부분에 관하여 채무자를 대위할 보전의 필요성이 있는지
- 특정물에 대한 채권자가 채무자의 제3채무자에 대한 그 특정물에 관한 권리만을 대위행사할 수 있는지
- 채권자취소권을 대위행사할 수 있는지, 그 제소기간의 기준은 어떠한지
- 채권자대위소송의 채무자가 대위사실을 통지받지 않았지만 알고 있는 경우, 그 처분으로써 채권자에게 대항할 수 있는지
- 피보전채권이 금전채권인데 무자력을 필요로 하지 않는 경우
Questa guida è un’informazione generale sul diritto coreano, non una consulenza legale sul tuo caso. Rivolgiti a un avvocato o alla Korea Legal Aid Corporation (132 in Corea).