
Guida all’estinzione dei crediti: deposito liberatorio, compensazione e surrogazione
Basato su 91 casi di consulenza · Aggiornato · Tradotto dall’originale coreano.
Un debito può estinguersi mediante un deposito liberatorio valido o una compensazione, ma è necessario che ricorrano i presupposti relativi alla causa e all’importo del deposito e i requisiti della compensazione. Occorre prestare attenzione: se si riceve la somma depositata senza formulare riserve o si paga in modo errato un credito pignorato, possono sorgere problemi relativi a ulteriori richieste o a un doppio pagamento.
In sintesi
Punti chiave
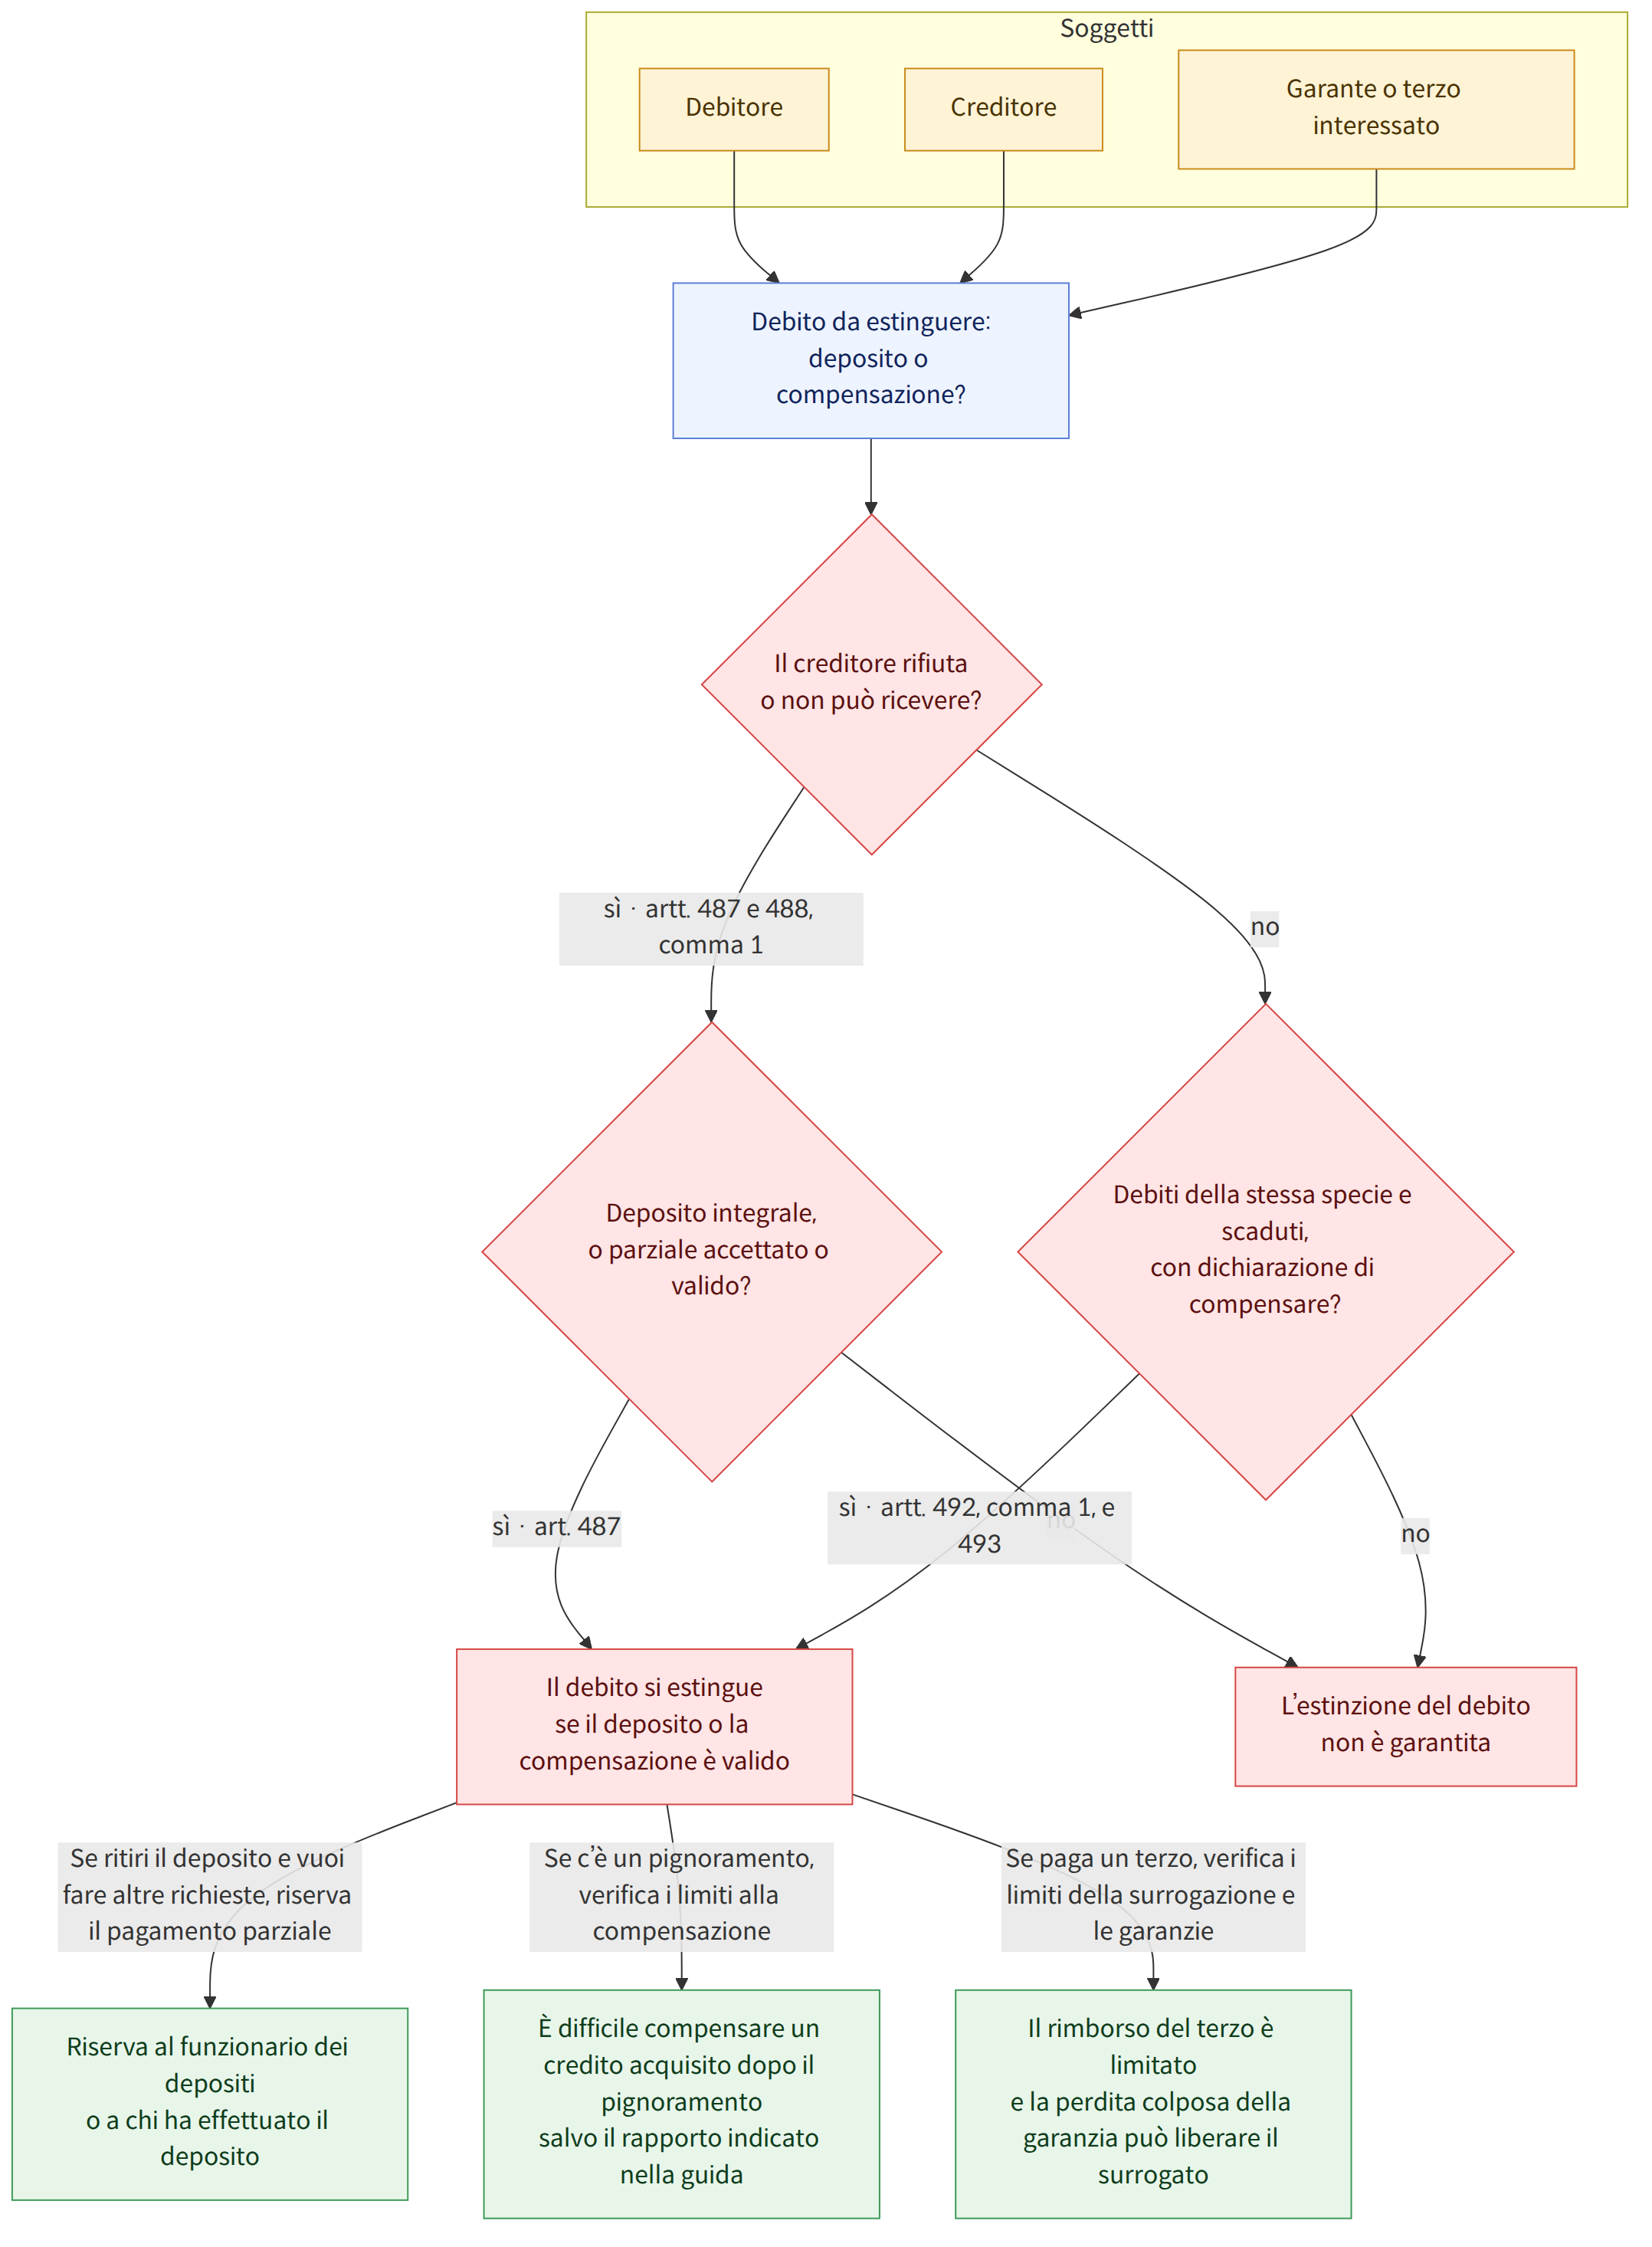
- Se il creditore rifiuta di ricevere il pagamento o non può riceverlo, il debitore può effettuare un deposito liberatorio a favore del creditore; se il deposito è valido, il pagamento produce effetto al momento del deposito (Codice civile, articoli 487 e 488, comma 1 (민법 제487조, 제488조 제1항)).
- In linea di principio, deve essere depositato l’intero importo del debito. Un deposito parziale potrebbe non produrre effetto liberatorio, salvo che il creditore lo accetti o ricorrano circostanze particolari per cui l’offerta parziale sia riconosciuta come valida (Codice civile, articolo 487 (민법 제487조); sentenza della Corte Suprema del 10 luglio 2008, 2008다10051 판결).
- Se si intende presentare ulteriori richieste dopo aver ricevuto la somma depositata, è importante riservarsi il diritto di riceverla come pagamento parziale. La riserva può essere comunicata al funzionario addetto ai depositi o a chi ha effettuato il deposito (casi 10 e 21).
- La compensazione richiede, tra l’altro, che vi siano debiti della stessa specie e che siano scaduti i termini di adempimento di entrambi. È necessaria una dichiarazione di volontà di compensare; anche un credito prescritto può essere compensato se era compensabile prima del compimento della prescrizione (Codice civile, articoli 492, comma 1, 493 e 495 (민법 제492조 제1항, 제493조, 제495조)).
- In linea di principio, è difficile opporre al creditore pignorante la compensazione con un credito acquisito dopo il pignoramento; la valutazione può tuttavia essere diversa per un credito la cui causa esistesse già prima del pignoramento e che fosse in rapporto di adempimento contestuale con il credito passivo (Codice civile, articolo 498 (민법 제498조), caso 22).
- Se un garante o un’altra persona che abbia un interesse legittimo ad adempiere paga il debito, può surrogarsi nei diritti del creditore, ma i diritti esercitabili sono limitati all’importo che può ottenere a rimborso (Codice civile, articoli 481 e 482 (민법 제481조, 제482조)).
- Se la garanzia è perduta o diminuita per dolo o colpa del creditore, il surrogato legale può essere liberato nei limiti dell’importo che non è possibile recuperare. Tuttavia, questa disposizione non si applica a una garanzia già estinta prima che si costituisse la garanzia personale o un altro presupposto della surrogazione legale (Codice civile, articolo 485 (민법 제485조), casi 23 e 25).
- In linea di principio, quando il credito e il debito fanno capo alla stessa persona, il credito si estingue per confusione; può tuttavia essere prevista un’eccezione se sussiste una ragione legittima per mantenerlo in vita, ad esempio un diritto di terzi (Codice civile, articolo 507 (민법 제507조), caso 14).
Domande frequenti
Q. Cosa bisogna fare se il creditore rifiuta il pagamento?
Se il creditore rifiuta di ricevere il pagamento o non può riceverlo, il debitore può effettuare un deposito liberatorio presso l’ufficio dei depositi del luogo in cui deve essere adempiuta l’obbligazione. Se il deposito è valido, il pagamento produce effetto al momento del deposito, indipendentemente dal fatto che il creditore abbia ritirato o meno la somma depositata (caso 2).
Q. Se deposito soltanto una somma inferiore all’importo del debito, il debito si estingue?
In linea di principio, deve essere depositato l’intero importo del debito. Un deposito parziale potrebbe non estinguere il debito, salvo che il creditore lo accetti o ricorrano circostanze particolari per cui l’offerta parziale sia riconosciuta come valida (casi 2 e 10).
Q. Se ricevo la somma depositata a titolo di risarcimento dei danni, non posso chiedere il risarcimento della parte restante?
Se la somma depositata è stata depositata con l’intento di pagare l’intero debito, chi la riceve senza formulare riserve può essere considerato come averla accettata secondo tale intento. Se si intende presentare ulteriori richieste, è opportuno riservarsi il diritto di ricevere la somma come pagamento parziale del risarcimento dei danni e indicare tale riserva nella richiesta di prelievo della somma depositata (casi 10 e 21).
Q. Se entrambe le parti devono ricevere del denaro, la compensazione opera automaticamente?
La compensazione non opera automaticamente. Occorre che sussistano i requisiti, tra cui l’esistenza di debiti della stessa specie e la scadenza dei rispettivi termini di adempimento, e che sia dichiarata la volontà di compensare (casi 5, 7 e 18).
Q. È possibile detrarre dal deposito cauzionale un canone di locazione prescritto?
Occorre verificare, tra l’altro, se il credito per i canoni di locazione e il debito di restituzione del deposito cauzionale fossero compensabili prima del compimento della prescrizione del credito per i canoni. Il Codice civile consente di compensare i crediti che avrebbero potuto essere compensati prima del compimento della prescrizione; occorre quindi verificare quando sono sorti e quando sono divenuti esigibili i debiti (caso 7).
Q. È possibile compensare un credito pignorato con un credito sorto dopo il pignoramento?
In linea di principio, è difficile opporre al creditore procedente in via esecutiva la compensazione con un credito acquisito dopo aver ricevuto un ordine di divieto di pagamento. Possono tuttavia essere riconosciute eccezioni, ad esempio per un credito la cui causa esistesse già prima del pignoramento e che fosse in rapporto di adempimento contestuale con il credito passivo. Occorre quindi esaminare la causa del credito e il rapporto di adempimento contestuale (caso 22).
Q. Se il garante paga al posto del debitore, può esercitare anche i diritti di garanzia del creditore originario?
Un garante o un altro soggetto che abbia un interesse legittimo ad adempiere può, pagando, surrogarsi nei diritti del creditore ed esercitare i diritti relativi al credito e alle garanzie nei limiti in cui può ottenere il rimborso. Tuttavia, se non ha diritto al rimborso, non può esercitare i diritti di surrogazione del creditore; per chi ha pagato solo una parte, l’importo versato e i limiti del diritto al rimborso possono costituire un limite (casi 8, 9 e 13).
Q. È possibile pagare alla persona che ha ottenuto un ordine di assegnazione integrale un credito oggetto di pignoramenti concorrenti?
Un ordine di assegnazione integrale relativo a un credito oggetto di pignoramenti concorrenti potrebbe essere inefficace; è quindi rischioso pagare direttamente la persona che ha ottenuto tale ordine. Il terzo debitore può valutare la possibilità di effettuare un deposito nell’ambito dell’esecuzione. Anche se il pagamento è stato effettuato a chi ha ottenuto un ordine di assegnazione integrale invalido, la sua efficacia può dipendere dalla buona fede e dall’assenza di colpa di chi ha pagato (caso 19).
Q. Se debitore e creditore diventano la stessa persona per successione, il credito si estingue?
In linea di principio, quando il credito e il debito fanno capo alla stessa persona, il credito si estingue per confusione. Tuttavia, può non estinguersi se sussiste una ragione legittima per mantenerlo in vita; occorre quindi esaminare le circostanze concrete, compreso l’esercizio di diritti nei confronti di terzi (caso 14).
Norme applicabili
- Codice civile, articolo 378 (민법 제378조)
- Codice civile, articolo 470 (민법 제470조)
- Codice civile, articolo 476 (민법 제476조)
- Codice civile, articolo 477 (민법 제477조)
- Codice civile, articolo 479 (민법 제479조)
- Codice civile, articolo 481 (민법 제481조)
- Codice civile, articolo 482 (민법 제482조)
- Codice civile, articolo 485 (민법 제485조)
- Codice civile, articolo 487 (민법 제487조)
- Codice civile, articolo 488, comma 1 (민법 제488조 제1항)
- Codice civile, articolo 490 (민법 제490조)
- Codice civile, articolo 492, comma 1 (민법 제492조 제1항)
- Codice civile, articolo 493 (민법 제493조)
- Codice civile, articolo 495 (민법 제495조)
- Codice civile, articolo 498 (민법 제498조)
Attenzione
- Prima di effettuare il deposito, occorre verificare che la causa e l’importo siano corretti. Un deposito parziale potrebbe non estinguere il debito.
- Se, ricevendo la somma depositata, si intende presentare ulteriori richieste, è prudente riservarsi espressamente il diritto di riceverla come pagamento parziale.
- In presenza di pignoramento, sequestro conservativo o ordine di assegnazione integrale di un credito, occorre verificare prima a chi e con quali modalità effettuare il pagamento. Un pagamento errato potrebbe comportare l’obbligo di pagare nuovamente.
- La surrogazione di chi adempie e la liberazione conseguente alla perdita della garanzia possono dipendere dall’esistenza del diritto al rimborso, nonché dal momento e dalla causa della scomparsa della garanzia.
Articoli correlati
Casi di origine
Questa guida è stata redatta dall’IA a partire dai seguenti casi di consulenza della Korea Legal Aid Corporation (in coreano).
- 제권판결 선고로 사고신고담보금을 지급한 후 제권판결 취소된 때 은행책임
- 채권자가 변제받기를 거부할 경우 채무자의 변제공탁방법
- 훔친 통장과 도장 등으로 예금이 인출된 경우 은행의 책임여부
- 약관조항이 무효인 경우 손해배상예정액으로 감액할 수 있는지
- 판결로 확정된 채권을 자동채권으로 상계항변 할 수 있는지
- 계약당사자 일방에게 불리한 약관도 효력이 있는지
- 임대차 존속 중 차임채권의 소멸시효가 완성된 후 임대인이 소멸시효가 완성된 차임채권을 자동채권으로 삼아 임대차보증금 반환채무와...
- 물상보증인이 채무를 변제하였으나 다른 사정에 의하여 채무자에 대하여 구상권이 없는 경우, 물상보증인이 채권자를 대위하여 채권자...
- 형식상 주채무자가 보증채무를 이행한 연대보증인에 대한 구상의무 범위
- 형사사건의 가해자가 합의금조로 공탁한 돈을 찾을 경우 그 효력
- 가맹점계약상 ‘판매지역권’을 부당하게 침해하는 조항도 효력이 있는지
- 보증채무와 주채무가 변제이익에 있어 우열이 있는지 여부
- 일부 대위변제자의 채무자에 대한 구상채권에 대하여 보증한 자가 자신의 보증채무를 변제함으로써 일부 대위변제자를 다시 대위하는 ...
- 자동차 운행 중 사고로 인한 손해배상채권과 채무가 상속으로 동일인에게 귀속하는 경우 피해자의 운행자에 대한 손해배상청구권이 상...
- 채권자의 잘못으로 배당받지 못한 금액에 대한 연대보증인의 면책 여부
- 지방자치단체의 택지공급계약서가 약관규제법상의 약관에 해당되는지
- 근로복지공단이 유족급여를 지급하고 유족급여수급자를 대위하여 행사하는 보험사업자등 제3자에 대한 손해배상채권에 대하여, 구 자동...
- 송금의뢰인이 수취인의 계좌 착오로 송금한 경우, 수취은행이 수취인에 대한 대출채권을 자동채권으로 하여 상계하는 것이 유효한지 ...
- 무효인 전부명령권자에 대한 제3채무자의 변제가 효력이 있는지
- 국내통화로 외화채권에 변제충당할 경우 그 환산기준시점은 언제인지
- 공탁금수령에 관한 이의유보의 의사표시는 누구에게 하여야 하는지
- 수동채권과 동시이행관계인 자동채권이 압류 후 발생하여도 상계 가능한지
- 채권자의 고의·과실로 담보상실 된 경우 법정대위권자의 면책범위
- 은행이 공동명의예금자 중 1인에 대한 채권으로 예금채권과 상계가 가능한지
- 법정대위의 전제가 되는 보증 등의 시점 이전에 이미 소멸한 채권자의 담보에 대해서 민법 제485조가 적용되는지 여부
Questa guida è un’informazione generale sul diritto coreano, non una consulenza legale sul tuo caso. Rivolgiti a un avvocato o alla Korea Legal Aid Corporation (132 in Corea).