
Criteri e modalità di calcolo per chiedere la quota di legittima nell’eredità
Basato su 14 casi di consulenza · Aggiornato · Tradotto dall’originale coreano.
La quota di legittima è un istituto che consente agli eredi riconosciuti dalla legge di recuperare la parte minima loro garantita dalla legge quando, a causa di legati o donazioni, hanno ricevuto una parte minima o nulla dell’eredità. La possibilità di presentare la richiesta e il relativo importo dipendono dalla relazione tra gli eredi, dal momento e dal destinatario delle donazioni, dai beni già ricevuti e dai debiti ereditari.
In sintesi
Punti chiave
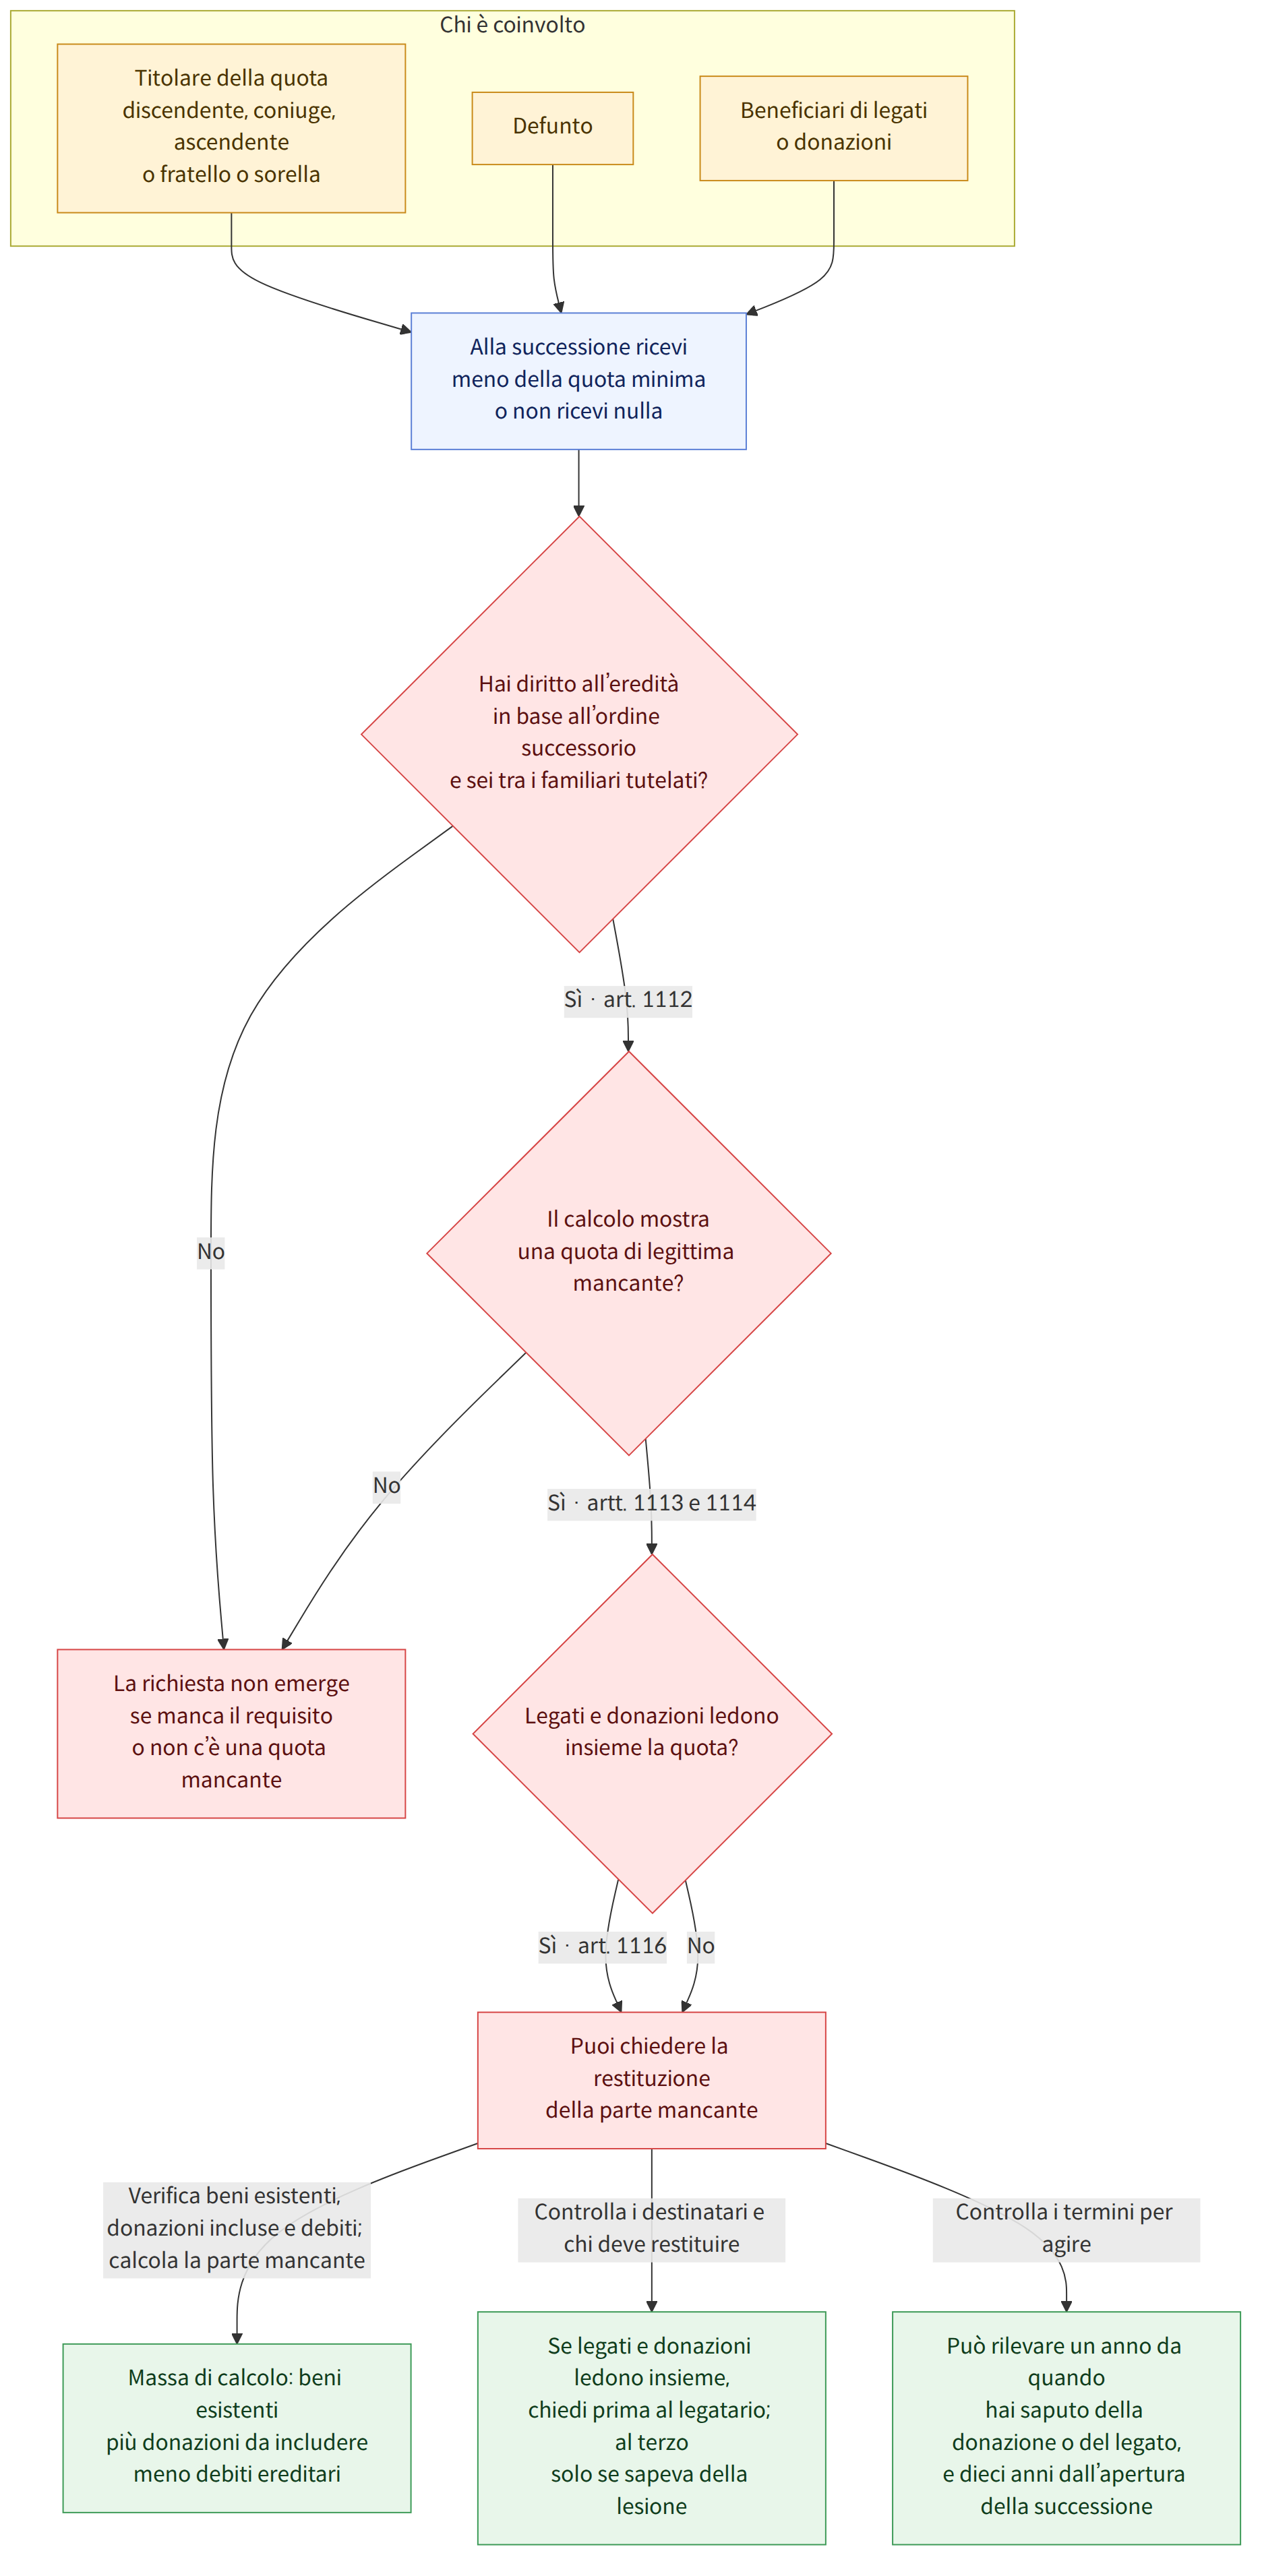
- La quota di legittima può spettare ai discendenti in linea retta, al coniuge, agli ascendenti in linea retta e ai fratelli e alle sorelle che hanno diritto all’eredità in base all’ordine successorio. La sua misura è pari alla metà o a un terzo della quota ereditaria legale (Codice civile, articolo 1112 (민법 제1112조)).
- La quota di legittima si calcola aggiungendo ai beni esistenti al momento dell’apertura della successione le donazioni da includere e detraendo i debiti ereditari (Codice civile, articoli 1113 e 1114 (민법 제1113조, 제1114조)).
- I benefici particolari ricevuti da un coerede possono essere inclusi nella massa di calcolo della quota di legittima anche se la donazione è stata effettuata più di un anno prima dell’apertura della successione.
- La parte mancante della quota di legittima si calcola moltiplicando la massa di calcolo per la quota di legittima e tenendo poi conto delle donazioni e dei legati ricevuti dal titolare, nonché della quota ottenuta dall’eredità, tra gli altri elementi.
- Se legati e donazioni ledono insieme la quota di legittima, la restituzione va chiesta innanzitutto a chi ha ricevuto il legato (Codice civile, articolo 1116 (민법 제1116조)).
- Se il bene donato è stato trasferito a un terzo, è possibile chiederne la restituzione anche a quest’ultimo se, al momento del trasferimento, sapeva che venivano lesi i titolari della quota di legittima.
- Per l’azione di restituzione della quota di legittima possono rilevare il termine di un anno dal momento in cui si è venuti a conoscenza della donazione o del legato da restituire e quello di dieci anni dall’apertura della successione (Codice civile, articolo 1117 (민법 제1117조)).
Domande frequenti
Q. Se con un testamento si lascia tutto il patrimonio a un’altra persona o a un’organizzazione, gli eredi non ricevono nulla?
Se un legato disposto per testamento ha ridotto la quota di legittima, il titolare della quota di legittima può chiederne la restituzione nella misura necessaria a colmare la parte mancante. Occorre tuttavia verificare prima se, in base all’ordine successorio, abbia diritto all’eredità e quale sia la quota di legittima spettante a ciascuno.
Q. I beni ricevuti da un erede quando il defunto era ancora in vita sono inclusi nel calcolo della quota di legittima?
Se un coerede ha ricevuto dal defunto attribuzioni a titolo di beneficio particolare, anche le donazioni effettuate più di un anno prima dell’apertura della successione possono essere incluse nella massa di calcolo. Per le donazioni a terzi, invece, di norma si includono quelle effettuate nell’anno precedente l’apertura della successione; possono essere incluse anche le donazioni effettuate prima di tale periodo se entrambe le parti sapevano che avrebbero leso i titolari della quota di legittima.
Q. Come si calcola la parte mancante della quota di legittima?
Il metodo di calcolo indicato nell’esempio consiste nel moltiplicare la massa di calcolo per la quota di legittima e poi considerare le attribuzioni a titolo di beneficio particolare ricevute dal titolare e la sua quota netta ereditaria. La massa di calcolo si determina sommando i beni esistenti al momento dell’apertura della successione e le donazioni da includere, e detraendo i debiti ereditari. Occorre quindi verificare che siano stati considerati tutti i beni, le donazioni e i debiti.
Q. Se vi sono sia legati sia donazioni, a chi va chiesta per primo la restituzione?
Se sia i legati sia le donazioni ledono la quota di legittima, la restituzione va chiesta innanzitutto a chi ha ricevuto il legato. Occorre poi valutare, in base alla concreta situazione patrimoniale, se permanga una parte mancante anche dopo la restituzione e quale sia l’entità della restituzione dovuta da ciascun beneficiario.
Q. È possibile chiedere la restituzione anche alla persona a cui è stato trasferito il bene donato?
Se, al momento in cui ha ricevuto il bene, l’acquirente sapeva che il trasferimento ledeva i titolari della quota di legittima, è possibile chiedere anche a lui la restituzione del bene. Se non ricorrono circostanze del genere, non si può affermare in via generale che sia possibile agire contro un terzo.
Q. Entro quando va esercitata l’azione di restituzione della quota di legittima?
In base al criterio citato nell’esempio, l’azione va esercitata entro un anno dal momento in cui si è venuti a conoscenza dell’esistenza di una donazione o di un legato da restituire; può inoltre rilevare il decorso di dieci anni dall’apertura della successione. Non si deve presumere che il termine per l’azione di restituzione della quota di legittima sia stato rispettato soltanto perché è stata avviata un’altra causa per contestare l’efficacia della donazione: occorre verificare che la volontà di ottenere la restituzione sia stata manifestata con riferimento a quella specifica donazione o a quel legato.
Q. Le spese funerarie e l’imposta di successione si detraggono come i debiti ereditari nel calcolo della quota di legittima?
Secondo la decisione citata nell’esempio, le spese funerarie e l’imposta di successione sono costi sostenuti dopo la morte del defunto e non possono essere equiparati ai debiti ereditari da detrarre dai beni esistenti al momento dell’apertura della successione. Pertanto, non si può ritenere che debbano essere automaticamente sottratti dalla massa di calcolo.
Q. Il creditore del titolare della quota di legittima può chiedere la restituzione al suo posto?
Poiché l’esercizio del diritto di chiedere la restituzione della quota di legittima dipende dalla libera decisione del titolare, un creditore difficilmente può esercitarlo al suo posto, salvo che sia riconosciuto che il titolare abbia manifestato una volontà definitiva di esercitarlo. Il solo fatto che il debitore abbia un patrimonio insufficiente non rende automaticamente possibile agire in via surrogatoria.
Norme applicabili
- Codice civile, articolo 1001 (민법 제1001조)
- Codice civile, articolo 1008 (민법 제1008조)
- Codice civile, articolo 1009 (민법 제1009조)
- Codice civile, articolo 1010 (민법 제1010조)
- Codice civile, articolo 1112 (민법 제1112조)
- Codice civile, articolo 1113 (민법 제1113조)
- Codice civile, articolo 1114 (민법 제1114조)
- Codice civile, articolo 1115 (민법 제1115조)
- Codice civile, articolo 1116 (민법 제1116조)
- Codice civile, articolo 1117 (민법 제1117조)
- Codice civile, articolo 1118 (민법 제1118조)
Attenzione
- Il termine di un anno è legato non solo alla conoscenza dell’apertura della successione, ma anche a quella dell’esistenza di una donazione o di un legato da restituire. Occorre quindi verificare quando se ne è venuti a conoscenza e in quali circostanze.
- Trascorsi dieci anni dall’apertura della successione, il diritto di agire può estinguersi anche se non è ancora stata effettuata la trascrizione del trasferimento della proprietà derivante dalla donazione.
- Il solo fatto che vi sia stata una donazione non comporta che questa sia inclusa nella massa di calcolo. Occorre esaminare se il beneficiario sia un coerede, se si tratti di un beneficio particolare, quando sia stata effettuata la donazione e se vi fosse consapevolezza della lesione della quota di legittima.
- La massa di calcolo e la parte mancante variano in funzione del valore dei beni ereditari, delle donazioni e dei legati, dei debiti e di quanto il titolare abbia già ricevuto. Il risultato del calcolo di un caso specifico non va quindi applicato automaticamente ad altre situazioni ereditarie.
Casi di origine
Questa guida è stata redatta dall’IA a partire dai seguenti casi di consulenza della Korea Legal Aid Corporation (in coreano).
Questa guida è un’informazione generale sul diritto coreano, non una consulenza legale sul tuo caso. Rivolgiti a un avvocato o alla Korea Legal Aid Corporation (132 in Corea).