
Guida ai termini e agli effetti dell’accettazione con beneficio d’inventario e della rinuncia all’eredità
Basato su 41 casi di consulenza · Aggiornato · Tradotto dall’originale coreano.
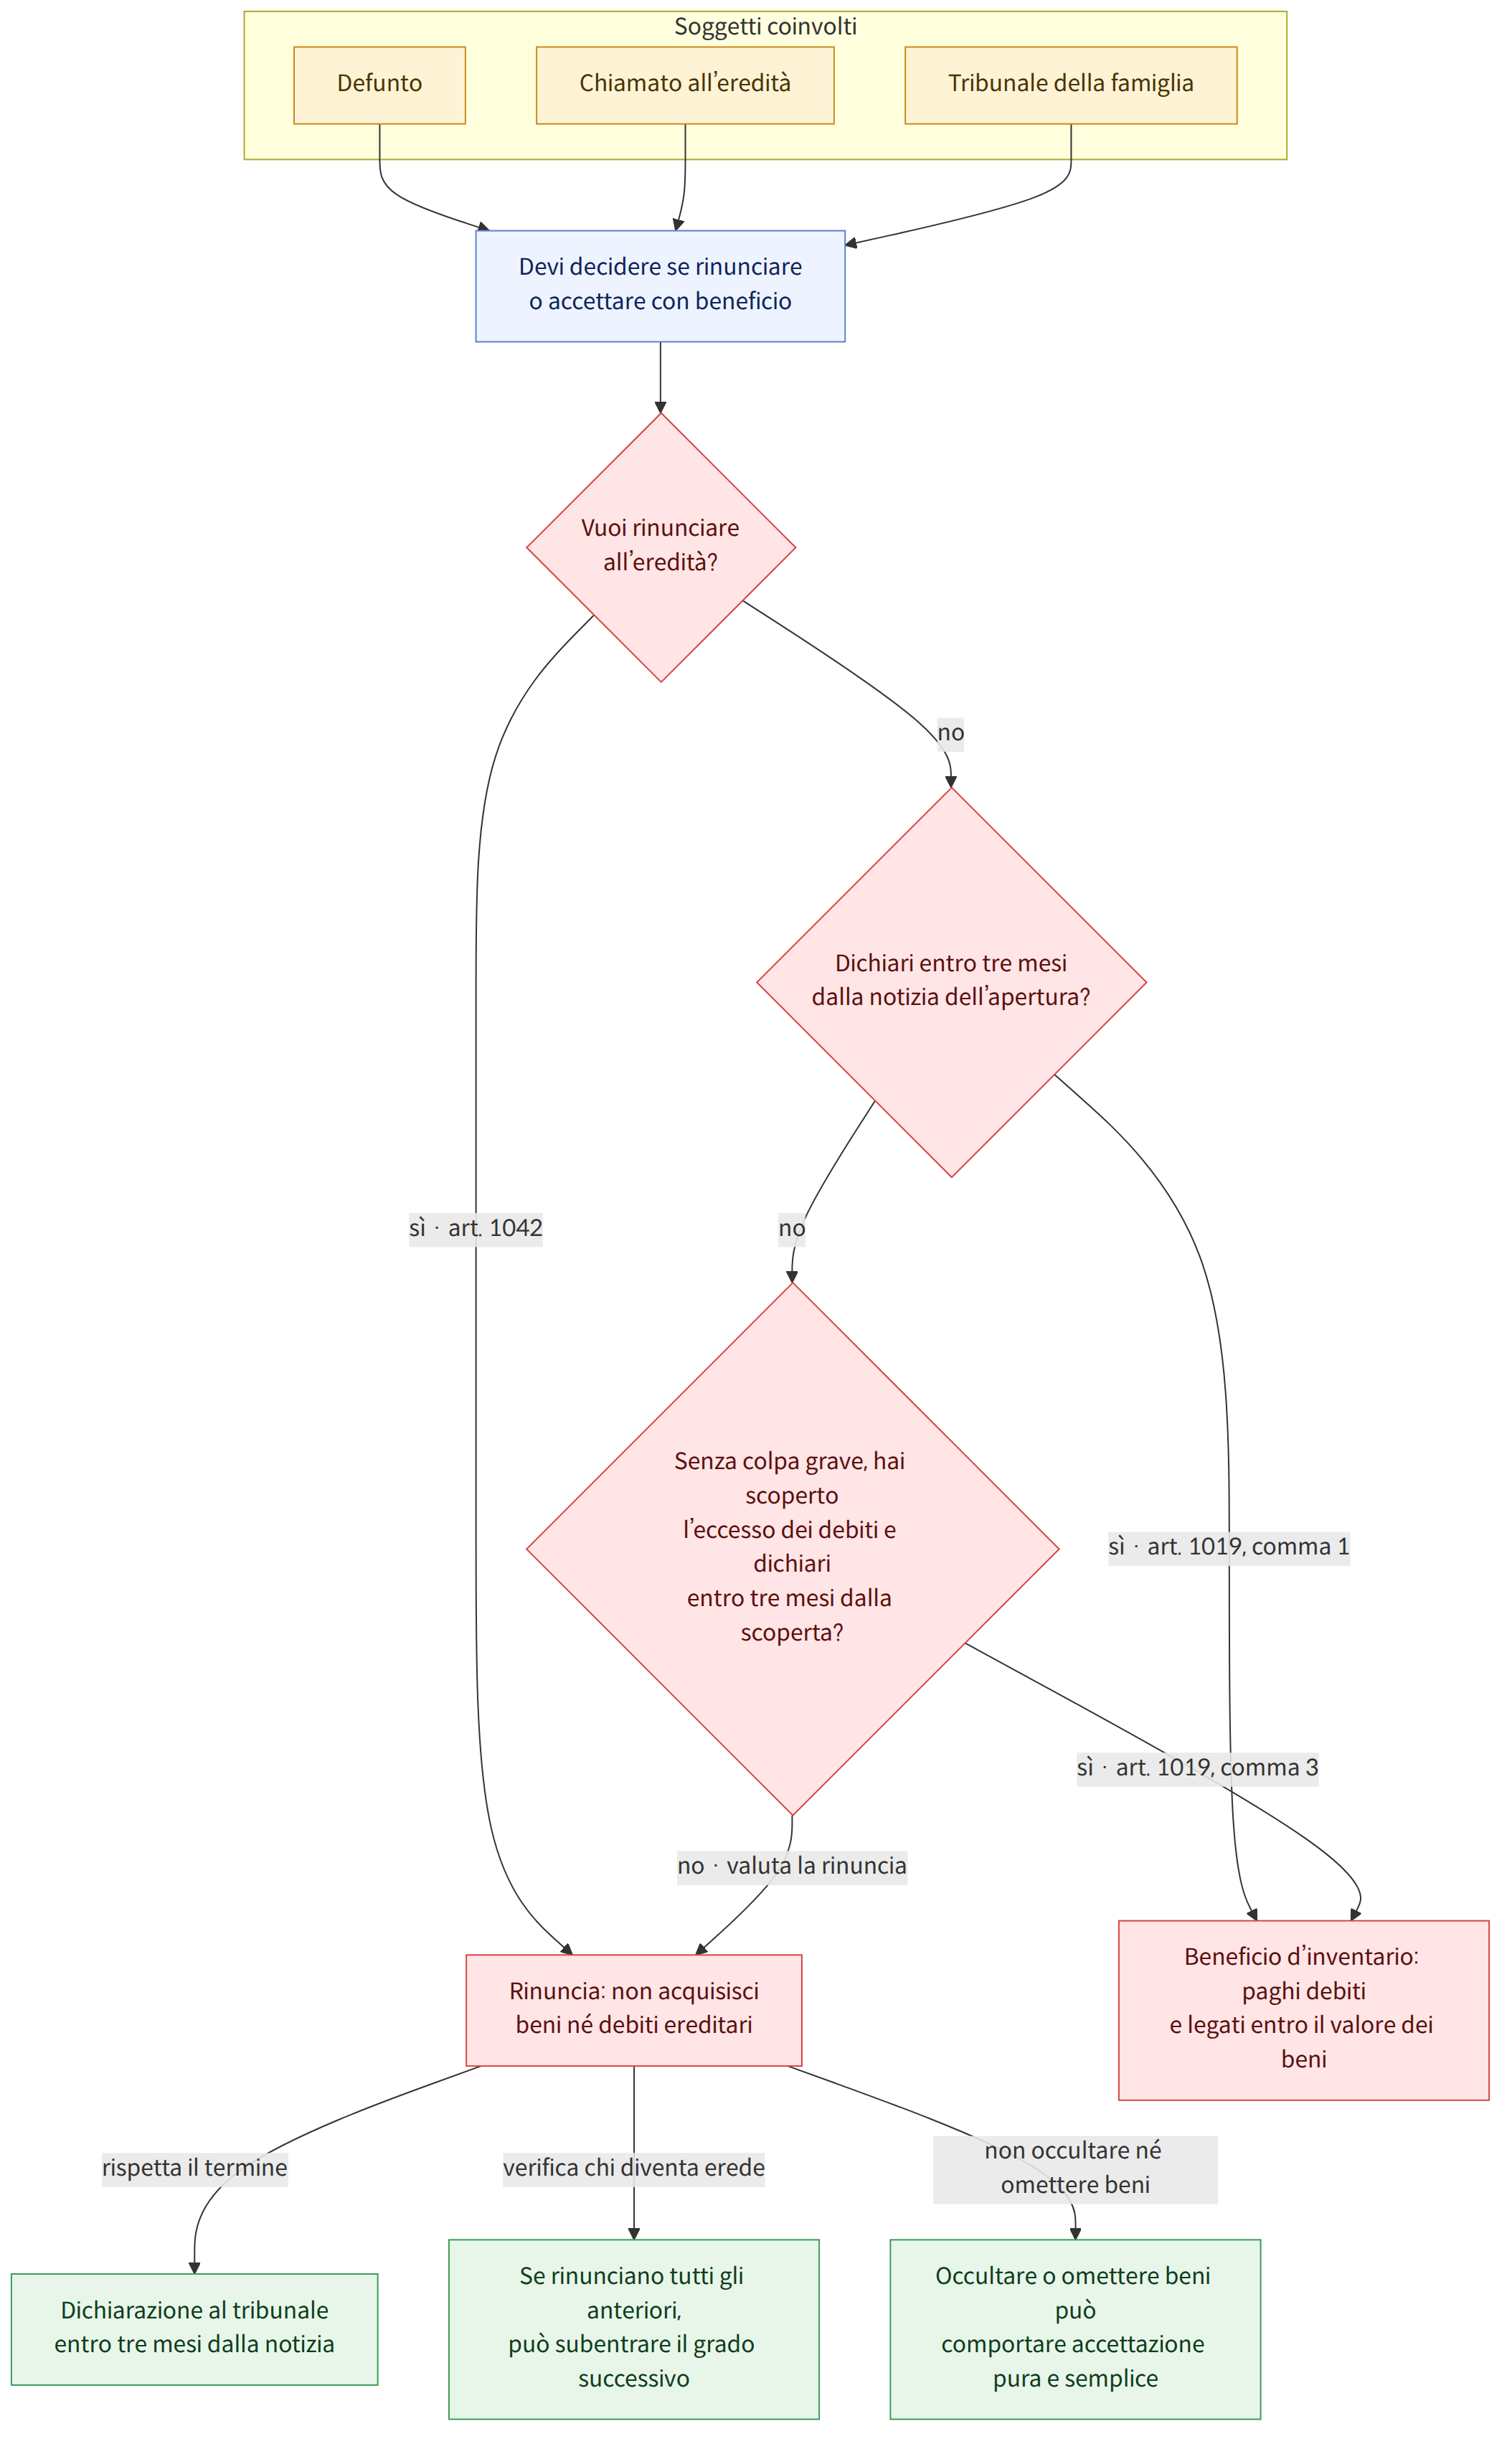
La rinuncia all’eredità comporta la mancata acquisizione sia dei beni sia dei debiti ereditari; l’accettazione con beneficio d’inventario consente invece di pagare i debiti entro il limite del valore dei beni acquisiti. In linea di principio, la dichiarazione deve essere presentata al tribunale della famiglia entro tre mesi dal giorno in cui si è avuta notizia dell’apertura della successione; dopo una rinuncia, possono diventare eredi le persone appartenenti al grado successivo.
In sintesi
Punti chiave
- La rinuncia all’eredità deve essere dichiarata al tribunale della famiglia entro tre mesi dal giorno in cui si è avuta notizia dell’apertura della successione; una volta rinunciato, si producono gli stessi effetti che si avrebbero se il rinunciante non fosse mai stato erede (Codice civile, articolo 1019, comma 1 (민법 제1019조 제1항), e articolo 1042 (민법 제1042조)).
- L’accettazione con beneficio d’inventario comporta il pagamento dei debiti del defunto e l’adempimento dei legati entro il limite del valore dei beni acquisiti per successione (Codice civile, articolo 1028 (민법 제1028조), e articolo 1030 (민법 제1030조)).
- Se, senza colpa grave, non si è venuti a conoscenza entro tre mesi del fatto che i debiti ereditari superano il valore dei beni ereditari, è possibile accettare l’eredità con beneficio d’inventario in via speciale entro tre mesi dal giorno in cui si è appreso tale fatto (Codice civile, articolo 1019, comma 3 (민법 제1019조 제3항)).
- Se tutti gli eredi di grado anteriore rinunciano all’eredità, possono diventare eredi le persone appartenenti al grado successivo; anche gli eredi di grado successivo devono quindi verificare il termine dal giorno in cui hanno saputo di essere diventati eredi (Codice civile, articolo 1000 (민법 제1000조); casi 1 e 14).
- I debiti pecuniari si ripartiscono tra gli eredi secondo le rispettive quote legali al momento dell’apertura della successione; per opporre al creditore un accordo sulla ripartizione dei debiti concluso tra coeredi è necessario il consenso del creditore (Codice civile, articolo 454 (민법 제454조); casi 4 e 16).
- Dopo aver accettato l’eredità con beneficio d’inventario o avervi rinunciato, se si occultano beni ereditari, li si consuma senza giustificato motivo o li si omette intenzionalmente dall’inventario, si può essere considerati come se si fosse accettata l’eredità puramente e semplicemente (Codice civile, articolo 1026, comma 3 (민법 제1026조 제3호)).
- La rinuncia all’eredità può avere effetto anche sui beni omessi dall’inventario; un accordo di rinuncia concluso prima dell’apertura della successione non ha efficacia come rinuncia all’eredità effettuata secondo la procedura prevista dalla legge (Codice civile, articoli 1041 e 1042 (민법 제1041조·제1042조); casi 10 e 15).
Domande frequenti
Q. Qual è la differenza tra rinuncia all’eredità e accettazione con beneficio d’inventario?
La rinuncia all’eredità comporta la mancata acquisizione sia dei beni sia dei debiti ereditari e produce gli stessi effetti che si avrebbero se il rinunciante non fosse mai stato erede. L’accettazione con beneficio d’inventario comporta invece il pagamento dei debiti entro il limite del valore dei beni acquisiti per successione (Codice civile, articolo 1028 (민법 제1028조), e articolo 1042 (민법 제1042조)).
Q. Entro quando bisogna rinunciare all’eredità o accettarla con beneficio d’inventario?
In linea di principio, la dichiarazione deve essere presentata al tribunale della famiglia entro tre mesi dal giorno in cui si è avuta notizia dell’apertura della successione. Per le persone incapaci, come i minori, il termine può essere calcolato dal giorno in cui il rappresentante legale ha avuto notizia dell’apertura della successione; occorre quindi verificare anche chi sia il rappresentante legale e se vi sia un genitore titolare della responsabilità genitoriale (Codice civile, articolo 1019, comma 1 (민법 제1019조 제1항), e articolo 1020 (민법 제1020조)).
Q. Che cosa si può fare se si scopre in seguito che i debiti ereditari superano il valore dei beni?
Se, senza colpa grave, non si è venuti a conoscenza entro il termine ordinario di tre mesi del fatto che i debiti ereditari superano il valore dei beni ereditari, è possibile accettare l’eredità con beneficio d’inventario entro tre mesi dal giorno in cui si è appreso tale fatto. Si tratta di un termine di decadenza: non è quindi possibile sanare successivamente una dichiarazione tardiva soltanto adducendo circostanze non imputabili all’interessato (Codice civile, articolo 1019, comma 3 (민법 제1019조 제3항); caso 17).
Q. Se i genitori rinunciano all’eredità, anche i nipoti devono rinunciarvi?
Se gli eredi di grado anteriore rinunciano all’eredità, possono diventare eredi le persone appartenenti al grado successivo; se rinunciano i figli e il coniuge, possono diventare eredi i nipoti in linea retta. Gli eredi di grado successivo dovrebbero valutare la rinuncia all’eredità o l’accettazione con beneficio d’inventario entro tre mesi dal giorno in cui hanno saputo di essere diventati eredi (Codice civile, articolo 1000 (민법 제1000조); casi 1 e 14).
Q. Se i coeredi concordano di attribuire i debiti a uno solo di loro, gli altri sono esonerati da ogni responsabilità?
In linea di principio, i debiti pecuniari si ripartiscono tra gli eredi secondo le rispettive quote legali al momento dell’apertura della successione e non rientrano quindi nella divisione dei beni ereditari. Anche se i coeredi concordano che uno di loro si faccia carico di una quota maggiore dei debiti, per opporre tale accordo al creditore è necessario il consenso di quest’ultimo (Codice civile, articolo 454 (민법 제454조); caso 4).
Q. I beni omessi dall’inventario allegato alla dichiarazione di rinuncia sono esclusi dalla rinuncia?
In linea di principio, la rinuncia all’eredità è una dichiarazione di volontà generale e incondizionata e può avere effetto anche sui beni omessi dall’inventario allegato alla dichiarazione. Il fatto di non aver indicato un bene nell’inventario non comporta che quel bene venga ereditato separatamente (Codice civile, articolo 1042 (민법 제1042조); caso 15).
Q. Se non ho invocato in giudizio la rinuncia all’eredità o l’accettazione con beneficio d’inventario, posso impedire l’esecuzione in seguito?
Vi è un caso in cui è stato riconosciuto che, anche se l’accettazione con beneficio d’inventario non è stata invocata in giudizio, dopo la sentenza definitiva si può far valere, con un’azione di opposizione all’esecuzione, la limitazione della responsabilità. Per contro, in un altro caso è stato stabilito che, poiché la rinuncia all’eredità riguarda l’esistenza stessa del debito, dopo aver omesso di invocarla in giudizio è difficile ottenere tutela mediante un’azione di opposizione all’esecuzione contro la sentenza definitiva.
Q. Si può ricevere l’indennizzo di un’assicurazione sulla vita della persona deceduta anche dopo aver rinunciato all’eredità?
Secondo una decisione giudiziaria, il diritto a ottenere l’indennizzo assicurativo spettante all’erede designato come beneficiario è un bene personale del beneficiario, non un bene ereditario. Di conseguenza, in alcuni casi è possibile chiedere l’indennizzo anche dopo aver rinunciato all’eredità (caso 9).
Q. È possibile annullare la rinuncia all’eredità dopo averla dichiarata, se si cambia idea?
In linea di principio, la rinuncia all’eredità non può essere revocata dopo la presentazione della dichiarazione, anche se resta tempo prima della scadenza dei tre mesi. Può tuttavia esservi un’eccezione in presenza di una causa di annullamento prevista dalle disposizioni generali del Codice civile, come la frode o la coercizione; occorre inoltre verificare il termine per esercitare il diritto di annullamento (Codice civile, articolo 1024 (민법 제1024조)).
Norme applicabili
- Codice civile, articolo 27 (민법 제27조)
- Codice civile, articolo 28 (민법 제28조)
- Codice civile, articolo 454 (민법 제454조)
- Codice civile, articolo 909, comma 3 (민법 제909조 제3항)
- Codice civile, articolo 911 (민법 제911조)
- Codice civile, articolo 997 (민법 제997조)
- Codice civile, articolo 1000 (민법 제1000조)
- Codice civile, articolo 1005 (민법 제1005조)
- Codice civile, articolo 1006 (민법 제1006조)
- Codice civile, articolo 1013 (민법 제1013조)
- Codice civile, articolo 1015 (민법 제1015조)
- Codice civile, articolo 1017 (민법 제1017조)
- Codice civile, articolo 1019, commi 1 e 3 (민법 제1019조 제1항·제3항)
- Codice civile, articolo 1020 (민법 제1020조)
- Codice civile, articolo 1024 (민법 제1024조)
Attenzione
- Il termine ordinario per rinunciare all’eredità o accettarla con beneficio d’inventario è di tre mesi dal giorno in cui si è avuta notizia dell’apertura della successione. Occorre verificare da quale momento decorre il termine in base a chi sia diventato erede e a quando ciò sia avvenuto.
- L’accettazione con beneficio d’inventario in via speciale è ammessa soltanto se si è venuti a conoscenza tardivamente, senza colpa grave, del fatto che i debiti ereditari superano il valore dei beni; occorre fare attenzione a non lasciar scadere il termine di tre mesi dal giorno in cui si è appreso tale fatto.
- Se si occultano beni ereditari, li si consuma senza giustificato motivo o li si omette intenzionalmente dall’inventario, si può essere considerati come se si fosse accettata l’eredità puramente e semplicemente.
- In linea di principio, la rinuncia all’eredità non può essere revocata; inoltre, un accordo di rinuncia concluso prima dell’apertura della successione non costituisce una rinuncia all’eredità valida ai fini di legge.
Casi di origine
Questa guida è stata redatta dall’IA a partire dai seguenti casi di consulenza della Korea Legal Aid Corporation (in coreano).
- 제1순위 상속인이 상속을 포기한 경우 상속순위
- 한정승인시, 상속채권자가 상속재산에 관해 우선변제권이 있는지
- 미성년자의 상속포기 또는 한정승인권 행사기간
- 사망한 부모의 빚을 공동상속인들이 분할하여 부담할 수 있는지
- 사망한 부모의 빚을 물려받지 않을 수 있는지
- 공동상속인 중 1인의 행방불명 시 소유권이전등기 방법
- 상속포기가 사해행위취소의 대상인지
- 상속포기의 항변과 기판력
- 사망자의 생명보험금이 상속포기의 대상이 되는지 여부
- 상속개시 전 상속포기의 효력
- 한정승인의 항변과 기판력
- 부정소비와 법정단순승인
- 상속포기 및 청구이의의 소
- 특별한정승인
- 상속포기서 목록에 상속재산이 누락된 경우 상속포기의 효력
- 공동상속인 일부의 한정승인
- 특별한정승인 기간의 추후보완
- 상속의 한정승인
- 상속재산분할과 특별한정승인
- 상속재산 은닉 및 부정소비와 법정단순승인
- 상속 승인·포기의 철회가 가능한지
- 한정승인과 상속재산분할청구
- 한정승인과 보증인의 책임
- 포기기간 경과 후의 상속포기 신고의 효력
- 상속재산분할과 법정단순승인
Questa guida è un’informazione generale sul diritto coreano, non una consulenza legale sul tuo caso. Rivolgiti a un avvocato o alla Korea Legal Aid Corporation (132 in Corea).