
Guida per i consumatori su acquisti rateali, vendite porta a porta e carte di credito
Basato su 42 casi di consulenza · Aggiornato · Tradotto dall’originale coreano.
È possibile recedere da un contratto di acquisto rateale o di vendita porta a porta entro i termini previsti, ma il diritto può essere limitato in base alla finalità della transazione, al tipo di bene e alle sue condizioni dopo l’uso. Anche la responsabilità per gli utilizzi fraudolenti della carta di credito e l’obbligo di rimborso nell’ambito delle vendite rateali prepagate variano in funzione di circostanze quali la presenza della firma, la colpa del titolare e la cessione dell’attività.
In sintesi
Punti chiave
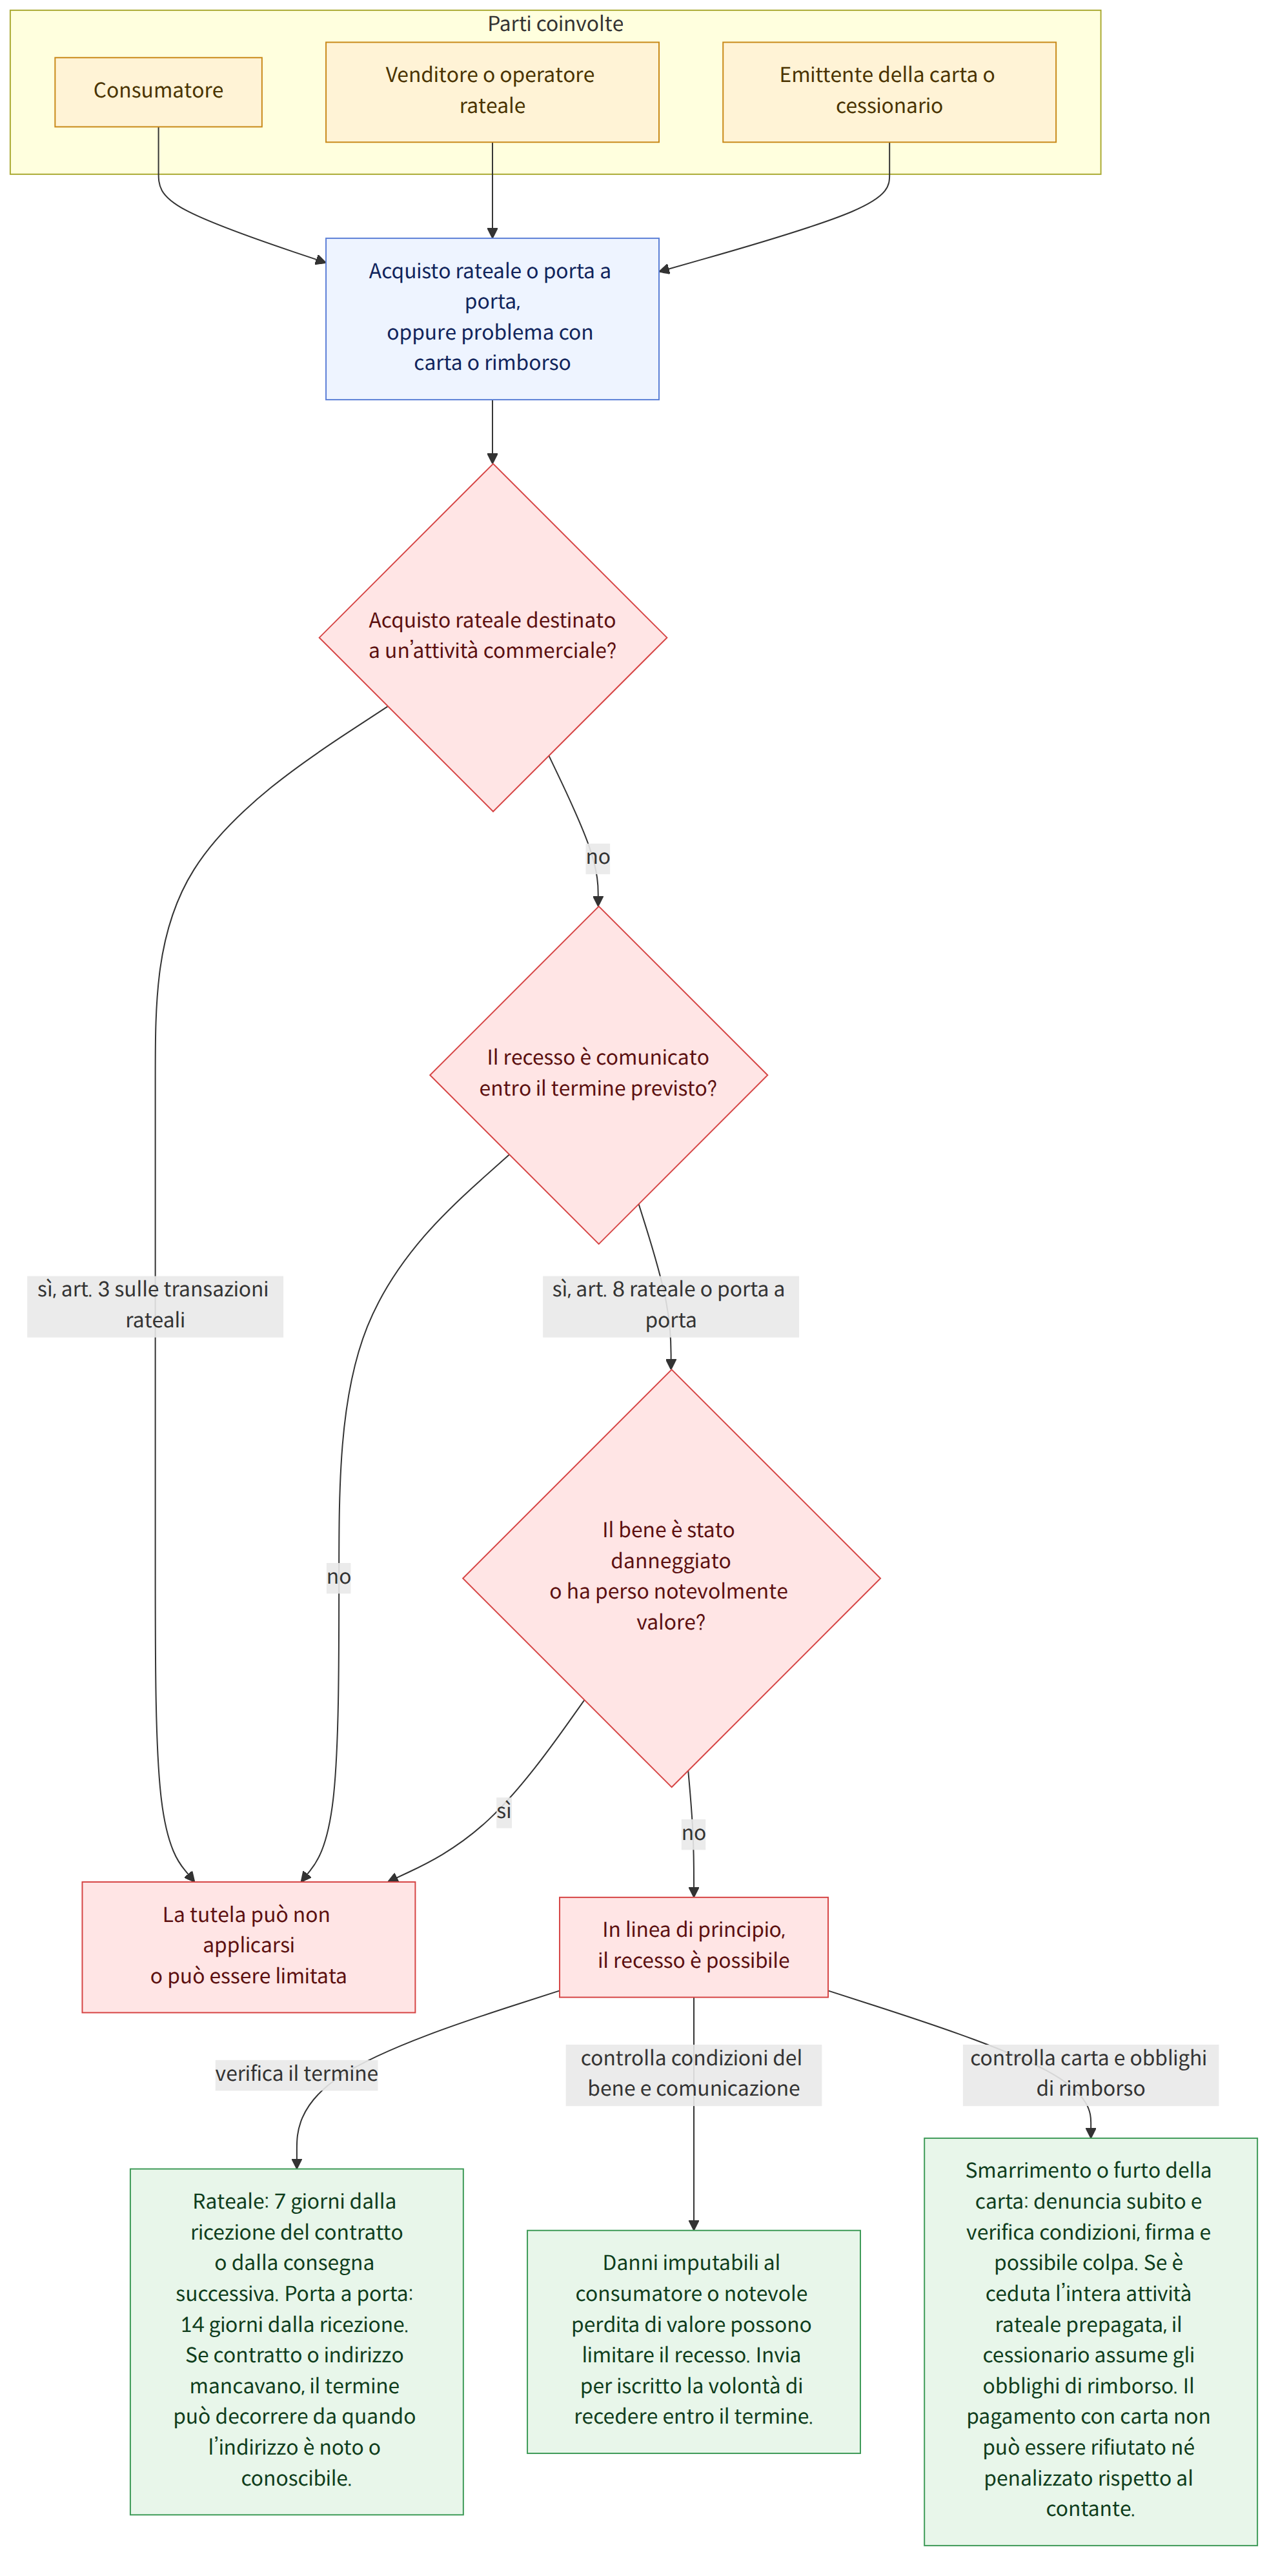
- In linea di principio, il termine per esercitare il diritto di recesso da un acquisto rateale è di 7 giorni dal giorno in cui si riceve il contratto; se la consegna del bene avviene più tardi, il termine decorre dal giorno della consegna (Legge sulle transazioni rateali, articolo 8 (할부거래에 관한 법률 제8조)).
- In linea di principio, è possibile recedere da un contratto di vendita porta a porta entro 14 giorni dal giorno in cui si riceve il contratto; se il contratto non è stato consegnato o non si conosce l’indirizzo del venditore, il termine può essere calcolato dal giorno in cui tale indirizzo è stato conosciuto o avrebbe potuto essere conosciuto (Legge sulle vendite porta a porta e altre forme di vendita, articolo 8 (방문판매 등에 관한 법률 제8조)).
- Se ricorrono motivi previsti dalla legge, quali il danneggiamento del bene imputabile al consumatore o una sua notevole perdita di valore, il diritto di recesso può essere limitato.
- La Legge sulle transazioni rateali potrebbe non applicarsi ai contratti rateali finalizzati a un’attività commerciale, ad esempio all’acquisto di beni per un’attività economica (Legge sulle transazioni rateali, articolo 3 (할부거래에 관한 법률 제3조)).
- Se un operatore di vendita rateale prepagata cede l’intera attività, la società cessionaria subentra nei diritti e negli obblighi contrattuali, compreso l’obbligo di versare il rimborso in caso di risoluzione; gli accordi volti a escludere tale subentro sono inefficaci (Legge sulle transazioni rateali, articolo 22, comma 1 (할부거래에 관한 법률 제22조 제1항); sentenza della Corte suprema del 14 gennaio 2016, causa n. 2015다50200).
- Il risarcimento per gli utilizzi fraudolenti conseguenti allo smarrimento o al furto della carta può variare in base alle circostanze previste dalle condizioni contrattuali, quali la mancata firma sulla carta, il ritardo nella denuncia o la colpa del titolare. Se si viene a conoscenza dello smarrimento, occorre denunciarlo subito; per contestare la propria colpa, è opportuno verificare quali prove siano disponibili.
- Può essere vietato rifiutare il pagamento con carta di credito o proporre prezzi più favorevoli a chi paga in contanti (Legge sulle attività finanziarie specializzate, articolo 19, comma 1 (여신전문금융업법 제19조 제1항)).
Domande frequenti
Q. Entro quanti giorni posso annullare l’acquisto di un bene a rate?
Secondo il caso, è possibile recedere entro 7 giorni dal giorno in cui si riceve il contratto; se il bene viene consegnato in un momento successivo, il termine può essere calcolato dal giorno della consegna. Tuttavia, il recesso può essere limitato nei casi previsti dalla legge, ad esempio se il bene è stato danneggiato o utilizzato; la comunicazione scritta della volontà di recedere deve essere inviata al venditore entro il termine.
Q. Vorrei restituire un libro acquistato con vendita porta a porta, ma non riesco a contattare il venditore.
In linea di principio, è possibile esercitare il diritto di recesso da un contratto concluso con vendita porta a porta entro 14 giorni dal giorno in cui si riceve il contratto. Se il contratto non è stato consegnato o non è stato possibile recedere perché non si conosceva l’indirizzo del venditore, il termine può essere calcolato dal giorno in cui tale indirizzo è stato conosciuto o avrebbe potuto essere conosciuto. Il caso spiega che la volontà di recedere può essere comunicata per iscritto.
Q. Ho acquistato a rate un bene da usare nel mio negozio. Posso annullare l’acquisto se cambio idea?
Il caso spiega che l’acquisto di un frigorifero necessario per l’attività di un ristorante costituisce un contratto rateale finalizzato a un atto commerciale e che, pertanto, è difficile ottenere la tutela prevista dalla legge sulle vendite rateali. L’applicabilità della legge può variare in base al fatto che l’acquisto sia o meno connesso all’attività commerciale.
Q. La compravendita del bene è stata annullata: devo continuare a pagare le rate della carta di credito?
In un contratto di credito collegato, se la compravendita è nulla, annullata o risolta per un determinato motivo, è possibile opporre tale motivo al creditore e rifiutarsi di pagare le rate. Il caso spiega che il rifiuto di pagare deve essere portato a conoscenza del creditore per poter essere fatto valere nei suoi confronti.
Q. Se una società di mutuo soccorso viene ceduta a un’altra società, chi paga il rimborso in caso di recesso?
Se un operatore di vendita rateale prepagata cede l’intera attività, la società cessionaria subentra nei diritti e negli obblighi contrattuali, compreso l’obbligo di versare il rimborso in caso di risoluzione del contratto. Il caso spiega che tale subentro nei confronti del consumatore non può essere escluso neppure se il contratto di cessione prevede che la responsabilità del rimborso resti a carico della società cedente.
Q. La mia carta non firmata è stata rubata e usata in modo fraudolento. Posso ottenere un risarcimento?
Il caso indica che la mancata firma sulla carta può costituire, secondo le condizioni generali standard, un motivo di esclusione dal risarcimento, rendendolo quindi difficile da ottenere. Tuttavia, viene anche citata una sentenza secondo cui può essere nulla una clausola che attribuisce ogni responsabilità al titolare, anche quando questi non ha avuto colpa nel furto della carta o nella divulgazione del PIN. Occorre quindi esaminare le condizioni applicabili e l’eventuale colpa specifica del titolare.
Q. Sono state divulgate le mie informazioni personali e sono stati effettuati pagamenti con la carta che non riconosco. Devo rimborsarli?
Secondo il caso, l’emittente della carta di credito è responsabile per gli utilizzi effettuati con dati della carta ottenuti illecitamente, ad esempio tramite hacking o divulgazione di informazioni da parte di un dipendente interno. La situazione può tuttavia essere diversa se il titolare ha agito con dolo o colpa grave; occorre quindi verificare le circostanze relative alla gestione delle proprie informazioni e alle misure di sicurezza adottate.
Q. È consentito applicare uno sconto a chi paga in contanti e far pagare di più chi paga con carta?
Il caso spiega che può essere vietato trattare sfavorevolmente un titolare perché paga con carta di credito o adottare misure che favoriscano chi paga in contanti. Viene inoltre indicato che la violazione di tale divieto può essere punita.
Q. Se un minorenne annulla il contratto di utilizzo della carta, deve restituire anche il prezzo del bene acquistato con la carta?
Secondo il caso, anche se viene annullato il contratto di utilizzo della carta, il singolo contratto di compravendita concluso con l’esercente può restare valido separatamente. Se l’emittente della carta ha pagato l’esercente e il minorenne ha così ottenuto il vantaggio di essere liberato dall’obbligo di pagare il prezzo, il minorenne potrebbe essere tenuto a restituire tale vantaggio nei limiti in cui esso sussiste ancora.
Norme applicabili
- Legge sulle transazioni rateali (할부거래에 관한 법률), articolo 2 (할부거래에 관한 법률 제2조)
- Legge sulle transazioni rateali (할부거래에 관한 법률), articolo 3 (할부거래에 관한 법률 제3조)
- Legge sulle transazioni rateali (할부거래에 관한 법률), articolo 8 (할부거래에 관한 법률 제8조)
- Legge sulle transazioni rateali (할부거래에 관한 법률), articolo 12, comma 2 (할부거래에 관한 법률 제12조 제2항)
- Legge sulle transazioni rateali (할부거래에 관한 법률), articolo 22, comma 1 (할부거래에 관한 법률 제22조 제1항)
- Legge sulle transazioni rateali (할부거래에 관한 법률), articolo 25 (할부거래에 관한 법률 제25조)
- Legge sulle vendite porta a porta e altre forme di vendita (방문판매 등에 관한 법률), articolo 2, punto 1 (방문판매 등에 관한 법률 제2조 제1호)
- Legge sulle vendite porta a porta e altre forme di vendita (방문판매 등에 관한 법률), articolo 7, comma 2 (방문판매 등에 관한 법률 제7조 제2항)
- Legge sulle vendite porta a porta e altre forme di vendita (방문판매 등에 관한 법률), articolo 8 (방문판매 등에 관한 법률 제8조)
- Legge sulle attività finanziarie specializzate (여신전문금융업법), articolo 14, comma 4 (여신전문금융업법 제14조 제4항)
- Legge sulle attività finanziarie specializzate (여신전문금융업법), articolo 14-2 (여신전문금융업법 제14조의2)
- Legge sulle attività finanziarie specializzate (여신전문금융업법), articolo 14-4 (여신전문금융업법 제14조의4)
- Legge sulle attività finanziarie specializzate (여신전문금융업법), articolo 14-5, comma 3 (여신전문금융업법 제14조의5 제3항)
- Legge sulle attività finanziarie specializzate (여신전문금융업법), articolo 16, comma 5 (여신전문금융업법 제16조 제5항)
- Legge sulle attività finanziarie specializzate (여신전문금융업법), articolo 17, comma 1 (여신전문금융업법 제17조 제1항)
Attenzione
- Il termine per esercitare il diritto di recesso varia in base al tipo di transazione. In linea di principio è di 7 giorni per gli acquisti rateali e di 14 giorni per le vendite porta a porta; in caso di mancata consegna del contratto o di ritardo nella consegna del bene, il momento dal quale decorre il termine può essere diverso.
- Se il bene è stato utilizzato o danneggiato, il diritto di recesso può essere limitato; quando si esamina il bene, occorre quindi prestare attenzione all’imballaggio e alle sue condizioni.
- Il risarcimento per gli utilizzi fraudolenti della carta può variare in base alla presenza della firma, al momento della denuncia, al dolo o alla colpa del titolare e alle condizioni contrattuali. Se si viene a conoscenza dello smarrimento o del furto, occorre avvisare immediatamente l’emittente della carta.
- Questa guida fornisce informazioni generali basate sulle spiegazioni contenute nei casi di consulenza citati; l’applicazione concreta può variare in funzione del contratto e dei fatti specifici.
Casi di origine
Questa guida è stata redatta dall’IA a partire dai seguenti casi di consulenza della Korea Legal Aid Corporation (in coreano).
- 할부거래에 있어서 계약철회가 가능한 경우
- 출판사 영업사원이 방문판매한 책을 반품할 수 있는지
- 서명 없는 신용카드 도난 시 부정사용대금에 관한 책임
- 여신거래기본약관과 개별약정서상의 이율이 서로 다른 경우
- 신용카드가 아닌 현금 결제 우대의 위법성
- 선불식 할부거래인 상조계약의 상조회사의 영업양도의 경우 지위 승계
- 전자복권을 신용카드로 구입할수 있는지 여부
- 기업구매전용카드의 신용카드 여부
- 미성년자의 신용카드 이용시 법정대리인의 묵시적 동의 및 처분허락
- 선불식 할부거래 업체의 양도, 양수
- 항공 마일리지 제공 약관이 고액에게 불리하게 변경된 경우
- 명의도용신용카드의 경우 신용카드회원이 책임을 지는지
- 신용카드 소득공제액에 관하여
- 할부거래에 관한 법률이 적용되지 않는 경우
- 할부거래의 승계
- 미성년자의 신용카드 이용계약 취소시 신용카드 이용대금 지급 책임
- 해약환급금 지급 제한 무효
- 방문판매의 정의
- 할부거래에서의 지급거절통지
- 제3자 부정사용 신용카드에 있어 신용카드가맹점의 귀책사유 약정의 해석
- 신용카드 도난으로 인한 책임
- 방문판매한 책의 반품
- 서명않은 신용카드 도난 후 부정사용시 그 대금에 대한 책임
- 길거리에서 신용카드 회원을 모집하는게 위법한지
- 신용카드가맹점의 본인 확인의무
Questa guida è un’informazione generale sul diritto coreano, non una consulenza legale sul tuo caso. Rivolgiti a un avvocato o alla Korea Legal Aid Corporation (132 in Corea).