
Guida alla responsabilità per obbligazioni solidali e garanzie e al diritto di regresso
Basato su 89 casi di consulenza · Aggiornato · Tradotto dall’originale coreano.
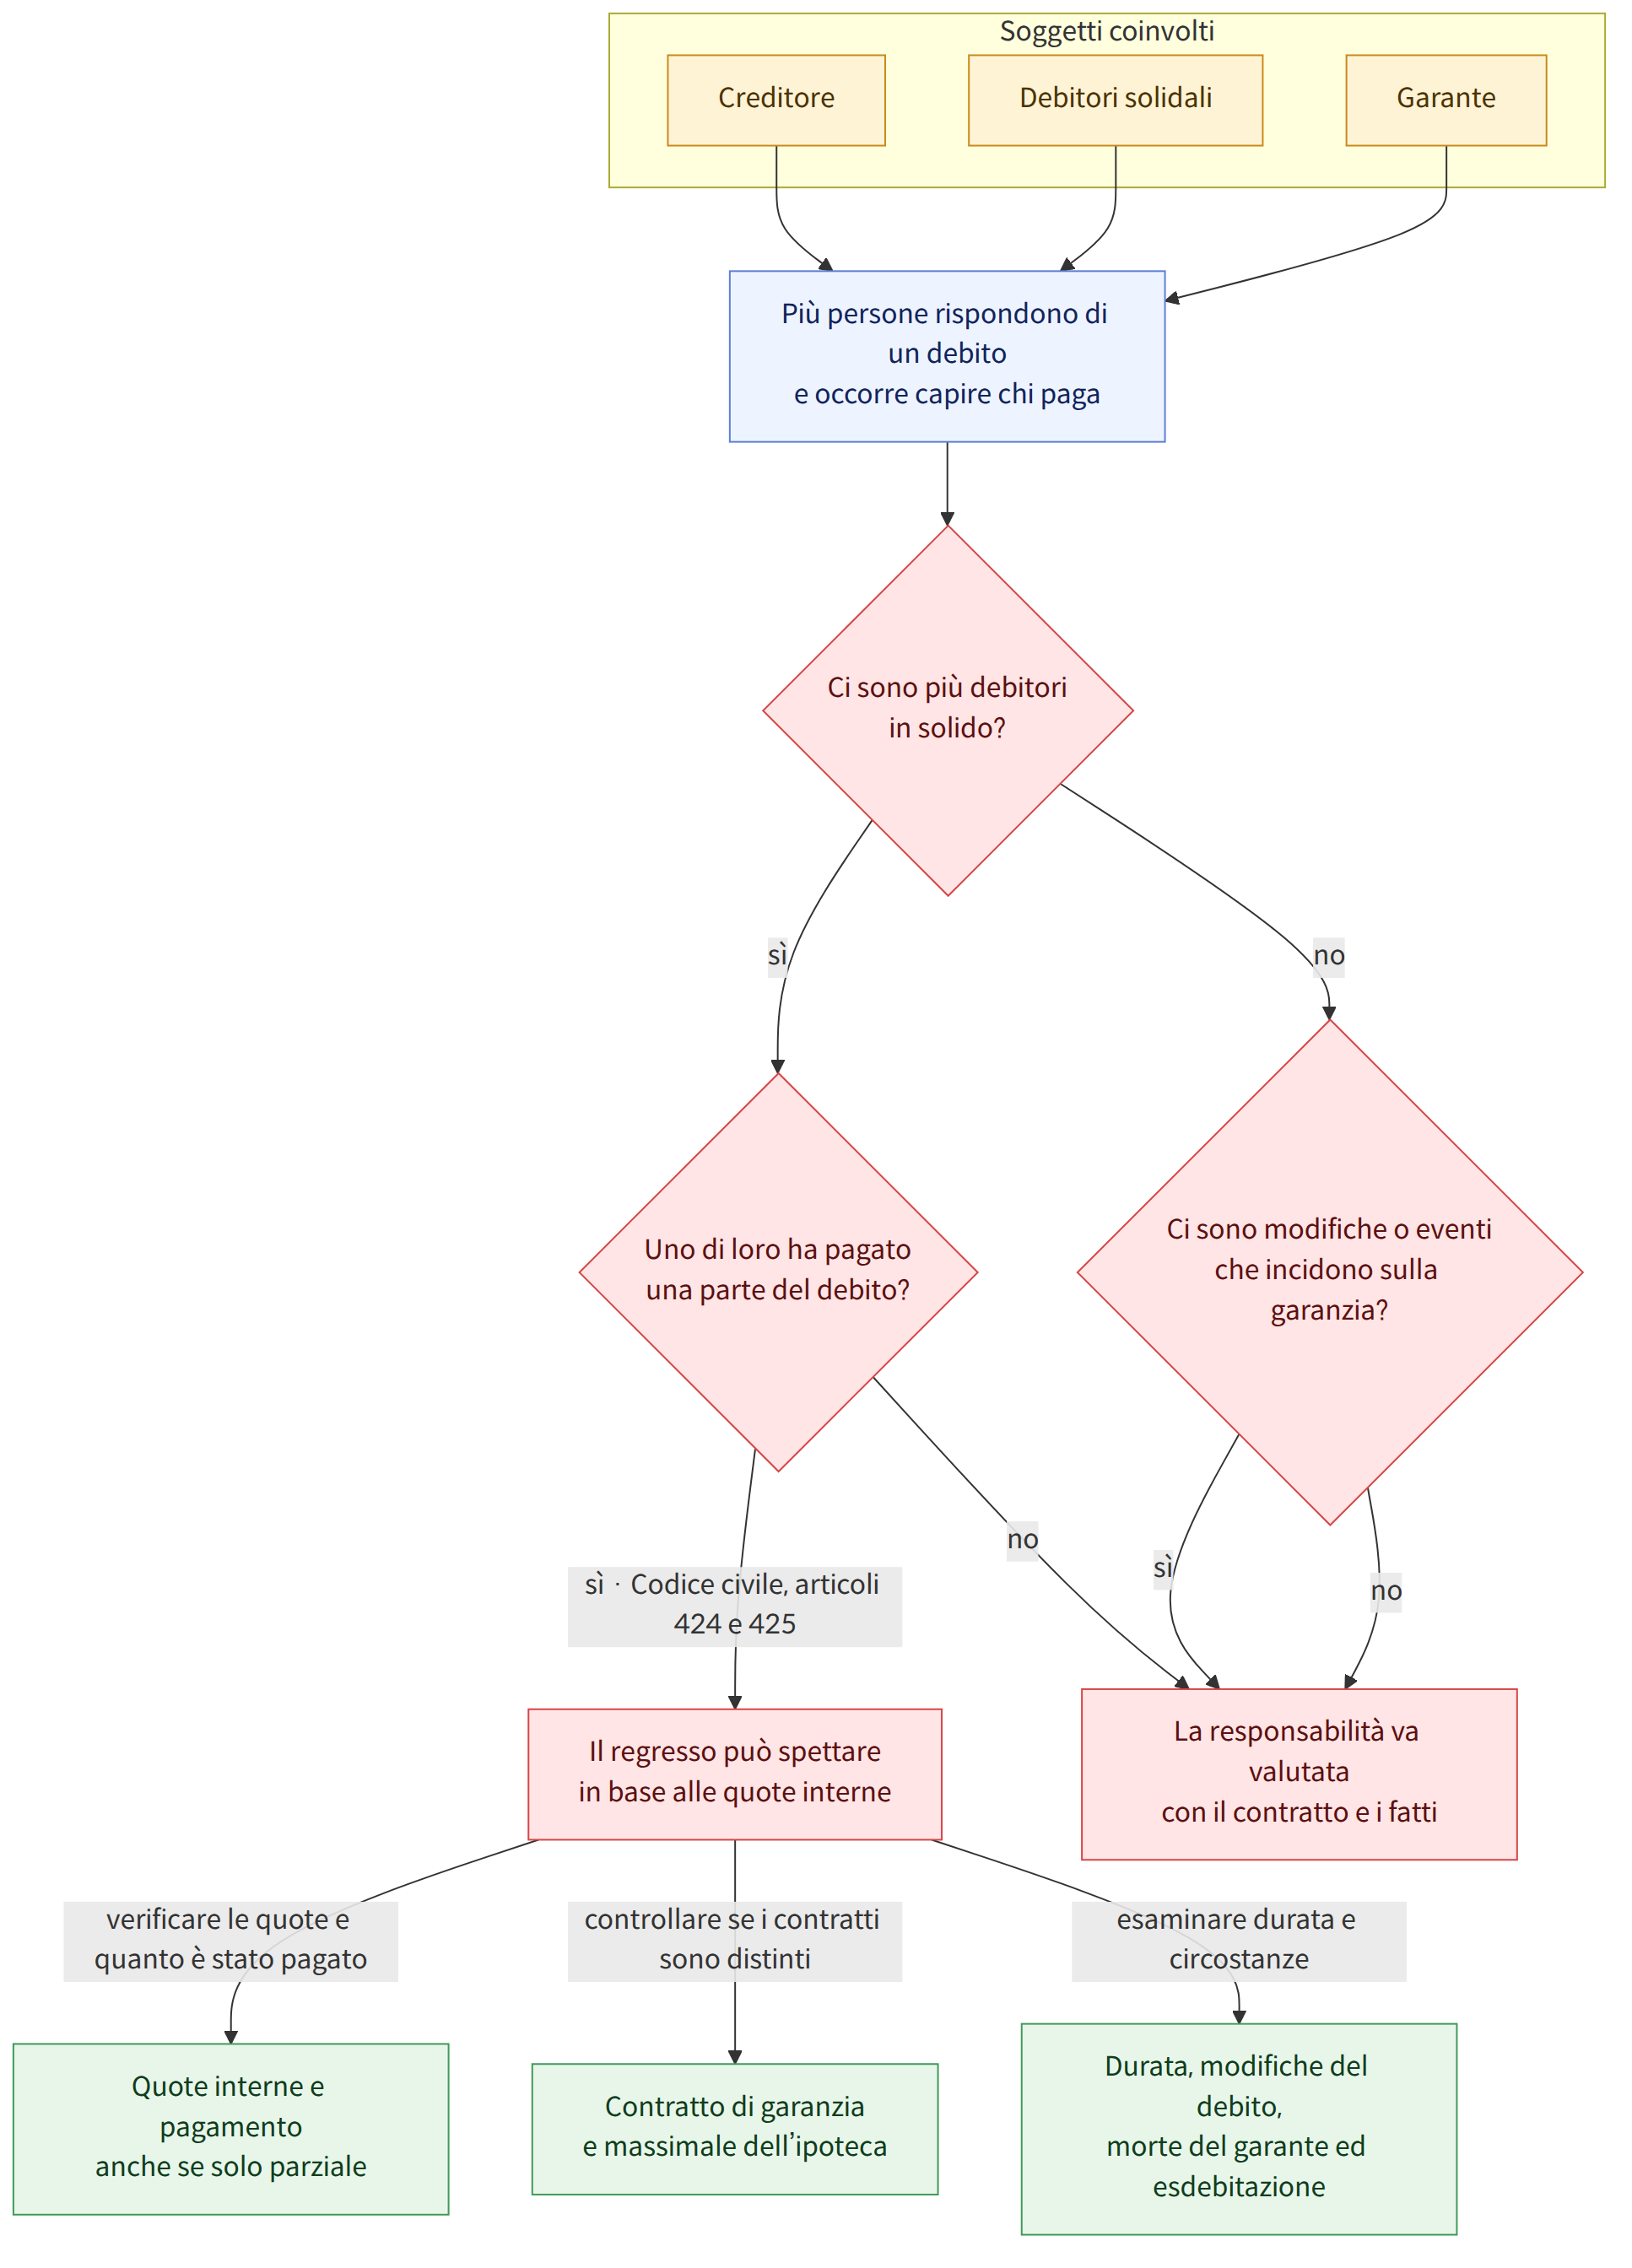
Per le obbligazioni solidali e le obbligazioni di garanzia occorre considerare non solo la responsabilità nei confronti del creditore, ma anche la ripartizione interna del debito e il diritto di regresso tra i debitori. La responsabilità di garanzia può variare in base al contenuto del contratto, alla durata della garanzia, alle modifiche del debito, alla morte del garante o all’esdebitazione del debitore principale; è quindi opportuno esaminare sia il contratto sia le circostanze concrete.
In sintesi
Punti chiave
- Il debitore solidale può esercitare il diritto di regresso in base alla quota interna di ripartizione del debito; anche un pagamento parziale può far sorgere un diritto di regresso nei confronti degli altri debitori per la quota a loro carico (Codice civile, articoli 424 e 425 (민법 제424조·제425조), Caso 25).
- Il contratto di fideiussione solidale e il contratto di costituzione di ipoteca rotativa sono contratti distinti; pertanto, la responsabilità derivante dalla fideiussione solidale non è limitata al massimale garantito dall’ipoteca. Occorre verificare se sussistano circostanze particolari che limitino la responsabilità a tale importo (Casi 5 e 13).
- L’ambito della responsabilità per una garanzia continuativa può variare in base alla durata del contratto, al massimale garantito, alla validità della clausola di rinnovo automatico e al momento della comunicazione della disdetta. I debiti già determinati prima della cessazione del contratto di garanzia non vengono automaticamente estinti (Casi 7 e 10).
- La responsabilità di garanzia rimane, in linea di principio, valida anche se la scadenza di un debito già determinato viene prorogata senza il consenso del garante. Se tuttavia le parti hanno convenuto diversamente, può applicarsi tale accordo (Caso 16).
- Se l’oggetto o la forma del debito principale vengono modificati all’insaputa del garante, la responsabilità di garanzia può estinguersi qualora venga meno l’identità sostanziale del debito; se invece l’onere viene ridotto o aumentato, l’ambito della responsabilità può variare in base al contenuto della modifica (Casi 20 e 24).
- L’esdebitazione del debitore principale in seguito al fallimento, in linea di principio, non incide sulla responsabilità del garante. Un caso ha stabilito che, in una garanzia continuativa senza un periodo di validità né un massimale garantito, gli eredi non subentrano nella responsabilità per i debiti sorti dopo la morte del garante (Casi 14 e 23).
- A differenza delle garanzie ordinarie, le garanzie personali prestate in relazione a un rapporto di lavoro sono soggette per legge a limiti di durata e obblighi di comunicazione. Il contratto termina con la morte del garante, ma le responsabilità già sorte prima del decesso possono porre questioni successorie (Legge sulle garanzie personali, articoli 3, 4 e 7 (신원보증법 제3조·제4조·제7조), Casi 1 e 12).
- La rinuncia alla domanda o la remissione del debito nei confronti di uno dei debitori in solido improprio, in linea di principio, non produce effetti anche nei confronti degli altri debitori. Tuttavia, l’importo effettivamente ricevuto da uno dei debitori viene considerato, nella stessa misura, anche ai fini della responsabilità degli altri (Caso 21).
Domande frequenti
Q. Se paga solo una parte del debito, il debitore solidale può esercitare il diritto di regresso nei confronti degli altri debitori?
Il debitore solidale non può esercitare il diritto di regresso soltanto dopo aver pagato una somma superiore alla propria quota. In base alla quota interna di ripartizione del debito, può chiedere agli altri debitori una parte dell’importo pagato che li ha liberati congiuntamente; se le quote non sono state stabilite, si può presumere che siano uguali (Caso 25).
Q. Se è stata costituita un’ipoteca rotativa, anche la responsabilità derivante dalla fideiussione solidale è limitata al massimale garantito?
La costituzione di un’ipoteca rotativa e la fideiussione solidale sono contratti distinti; pertanto, in linea di principio, il massimale garantito dall’ipoteca non costituisce il limite della responsabilità derivante dalla fideiussione solidale. Occorre verificare se sussistano circostanze particolari per cui le parti abbiano convenuto di limitare entrambe le responsabilità a tale importo (Caso 13).
Q. Se il debitore principale viene esdebitato in seguito al fallimento, anche il fideiussore solidale è liberato dalla responsabilità?
Secondo quanto illustrato nel caso, l’esdebitazione del debitore principale in seguito al fallimento non incide sull’obbligo di pagamento del garante. Pertanto, il fatto che il debitore principale sia stato esdebitato non comporta, di per sé, l’estinzione anche dell’obbligazione di garanzia (Caso 14).
Q. Se la durata del prestito viene prorogata senza il consenso del garante, la responsabilità di garanzia viene meno?
La garanzia di un prestito il cui debito è già determinato rimane, in linea di principio, valida anche se la scadenza viene prorogata senza il consenso del garante. Tuttavia, se le parti hanno previsto diversamente riguardo alla proroga senza il consenso del garante, fa fede tale accordo (Caso 16).
Q. La garanzia continuativa termina automaticamente quando il debitore principale lascia l’azienda?
La cessazione del rapporto di lavoro non pone automaticamente fine alla responsabilità di garanzia; tuttavia, il caso spiega che, in determinate circostanze, può essere riconosciuta la facoltà di recedere da un contratto di garanzia continuativa. Se, prima del recesso, le operazioni sono già concluse o il debito principale è già stato determinato, può rimanere la responsabilità per i debiti già sorti (Caso 10).
Q. La garanzia viene prorogata anche se non ho acconsentito alla clausola di rinnovo automatico del periodo di garanzia?
Una clausola che prevede il rinnovo automatico, senza preavviso, del contratto di operazioni continuative e del periodo di garanzia può essere nulla se rischia di arrecare un pregiudizio ingiusto al garante. Sono importanti le circostanze concrete della clausola, compresa la possibilità per il garante di liberarsi da tale posizione alla scadenza del contratto (Caso 7).
Q. Se il garante muore, gli eredi devono garantire anche i debiti continuativi sorti successivamente?
Un caso ha stabilito che, in una garanzia continuativa senza un periodo di validità né un massimale garantito, gli eredi non subentrano nella responsabilità di garanzia per i debiti principali sorti dopo la morte del garante. I debiti di garanzia già sorti prima del decesso devono tuttavia essere esaminati separatamente ai fini della successione (Caso 23).
Q. Se il debitore principale e il creditore aumentano di nascosto l’importo del risarcimento senza informare il garante, quest’ultimo deve pagare anche l’importo aumentato?
Se, dopo la stipula del contratto di garanzia e senza la partecipazione del garante, viene concordato un importo risarcitorio superiore alla responsabilità già prevista per l’inadempimento, il garante può non essere tenuto a rispondere della parte eccedente. Anche in caso di modifica del debito principale, l’ambito della responsabilità varia a seconda che ne permanga o meno l’identità sostanziale e che l’onere sia stato ampliato o ridotto (Casi 20 e 24).
Q. Se raggiungo un accordo con uno dei coautori dell’illecito e rinuncio alla domanda, non posso più chiedere il risarcimento anche alla società?
La rinuncia alla domanda o la remissione del debito nei confronti di uno dei coautori di un illecito non si estende automaticamente agli altri debitori. Tuttavia, l’importo effettivamente ricevuto a titolo di pagamento può essere considerato, nella stessa misura, anche ai fini della responsabilità degli altri debitori; occorre inoltre valutare se vi siano elementi che indichino che l’accordo comprendeva anche questi ultimi (Caso 21).
Norme applicabili
- Codice civile, articolo 2 (민법 제2조)
- Codice civile, articolo 105 (민법 제105조)
- Codice civile, articolo 110 (민법 제110조)
- Codice civile, articolo 126 (민법 제126조)
- Codice civile, articolo 424 (민법 제424조)
- Codice civile, articolo 425 (민법 제425조)
- Codice civile, articolo 428 (민법 제428조)
- Codice civile, articolo 429 (민법 제429조)
- Codice civile, articolo 430 (민법 제430조)
- Codice civile, articolo 433 (민법 제433조)
- Codice civile, articolo 445 (민법 제445조)
- Codice civile, articolo 446 (민법 제446조)
- Codice civile, articolo 448 (민법 제448조)
- Codice civile, articolo 459 (민법 제459조)
- Codice civile, articolo 1019 (민법 제1019조)
Attenzione
- Anche se sono state costituite sia una fideiussione solidale sia un’ipoteca rotativa, non si deve presumere che i relativi limiti di responsabilità coincidano: occorre verificare il testo del contratto e gli accordi tra le parti.
- Per porre fine a una garanzia continuativa, occorre verificare quando è stata comunicata la disdetta e se, prima di tale momento, siano già sorti o siano stati determinati dei debiti.
- Per le garanzie personali prestate in relazione a un rapporto di lavoro possono rilevare i limiti di durata e l’obbligo di comunicazione del datore di lavoro; occorre quindi verificare le circostanze concrete, come le modifiche delle mansioni o il momento del decesso del garante.
- I debiti sorti dopo la morte del garante e quelli già sorti prima del decesso possono essere valutati diversamente; gli eredi devono inoltre considerare l’accettazione dell’eredità con beneficio d’inventario o la rinuncia all’eredità.
Casi di origine
Questa guida è stata redatta dall’IA a partire dai seguenti casi di consulenza della Korea Legal Aid Corporation (in coreano).
- 신원보증인의 책임한계는 어떻게 되는지
- 할부구입자동차가 양도된 경우 할부금에 대한 연대보증인의 책임
- 연대보증계약에서 주채무자가 바뀐 경우 연대보증인의 책임이 있는지
- 당사자 사이 사회질서에 반하지 않는 보증책임면책특약의 효력
- 근저당권설정계약서에 부동문자로 된 ‘연대보증’ 문구의 효력
- 신용보증서상 대출과목과 실제 대출과목이 다른 경우 보증책임이 면책되는지
- 계속적 보증에 있어서 보증기간 자동연장조항(약관)의 효력
- 회생절차개시 후 연대보증인이 대위변제한 경우 회생채권자가 되는지
- 법정이자 보다 높게 빌린 돈으로 공동면책한 경우 구상권의 범위
- 회사임직원 지위에서 계속적 보증계약을 한 후 퇴직 시 해지 가능한지
- 응급환자의 치료비에 대한 연대보증의 경우 보증책임범위를 감축할 수 있는지
- 신원보증인이 사망한 경우 상속인에게 그 보증책임이 있는지
- 동일 채무에 대하여 연대보증과 근저당권설정등기를 해준 경우 그 효력
- 개인파산으로 면책결정된 경우 면책된 채무에 대한 보증인의 책임
- 근보증계약서에 채무의 최고액이 특정되지 않아도 유효한 경우
- 확정채무에 관하여 보증인의 동의 없이 대출기간을 연장할 수 있는지
- 분할 또는 분할합병으로 인하여 설립되는 회사 또는 존속하는 회사’와 ‘분할 또는 분할합병 전의 회사’가 부담하는 연대책임의 법...
- 수탁보증에 있어 주채무자가 면책행위를 하고도 보증인에게 통지를 하지않고 있는 동안에 보증인이 사전 통지 없이 이중의 면책행위를...
- 주채무가 해제된 경우 보증채무에 기해 기지급한 금원이 부당이득으로 되는지
- 보증계약 후 채무자와 채권자간 손해배상액을 예정한 경우 보증인의 책임범위
- 부진정연대채무자 중 일방에 대한 청구포기 약정의 다른 채무자에 대한 효력
- 물상보증과 연대보증의 피담보채무 중첩된 때 근저당권말소의 효력
- 보증한도 정함 없는 계속적 보증계약의 보증인 사망한 경우 상속인의 보증승계여부
- 보증인 동의 없이 주채무의 목적이나 형태가 변경된 경우 보증채무의 범위
- 다수의 연대채무자 관계에서의 구상요건
Questa guida è un’informazione generale sul diritto coreano, non una consulenza legale sul tuo caso. Rivolgiti a un avvocato o alla Korea Legal Aid Corporation (132 in Corea).