
Guida ai prestiti contrattuali: interessi e richiesta di restituzione
Basato su 23 casi di consulenza · Aggiornato · Tradotto dall’originale coreano.
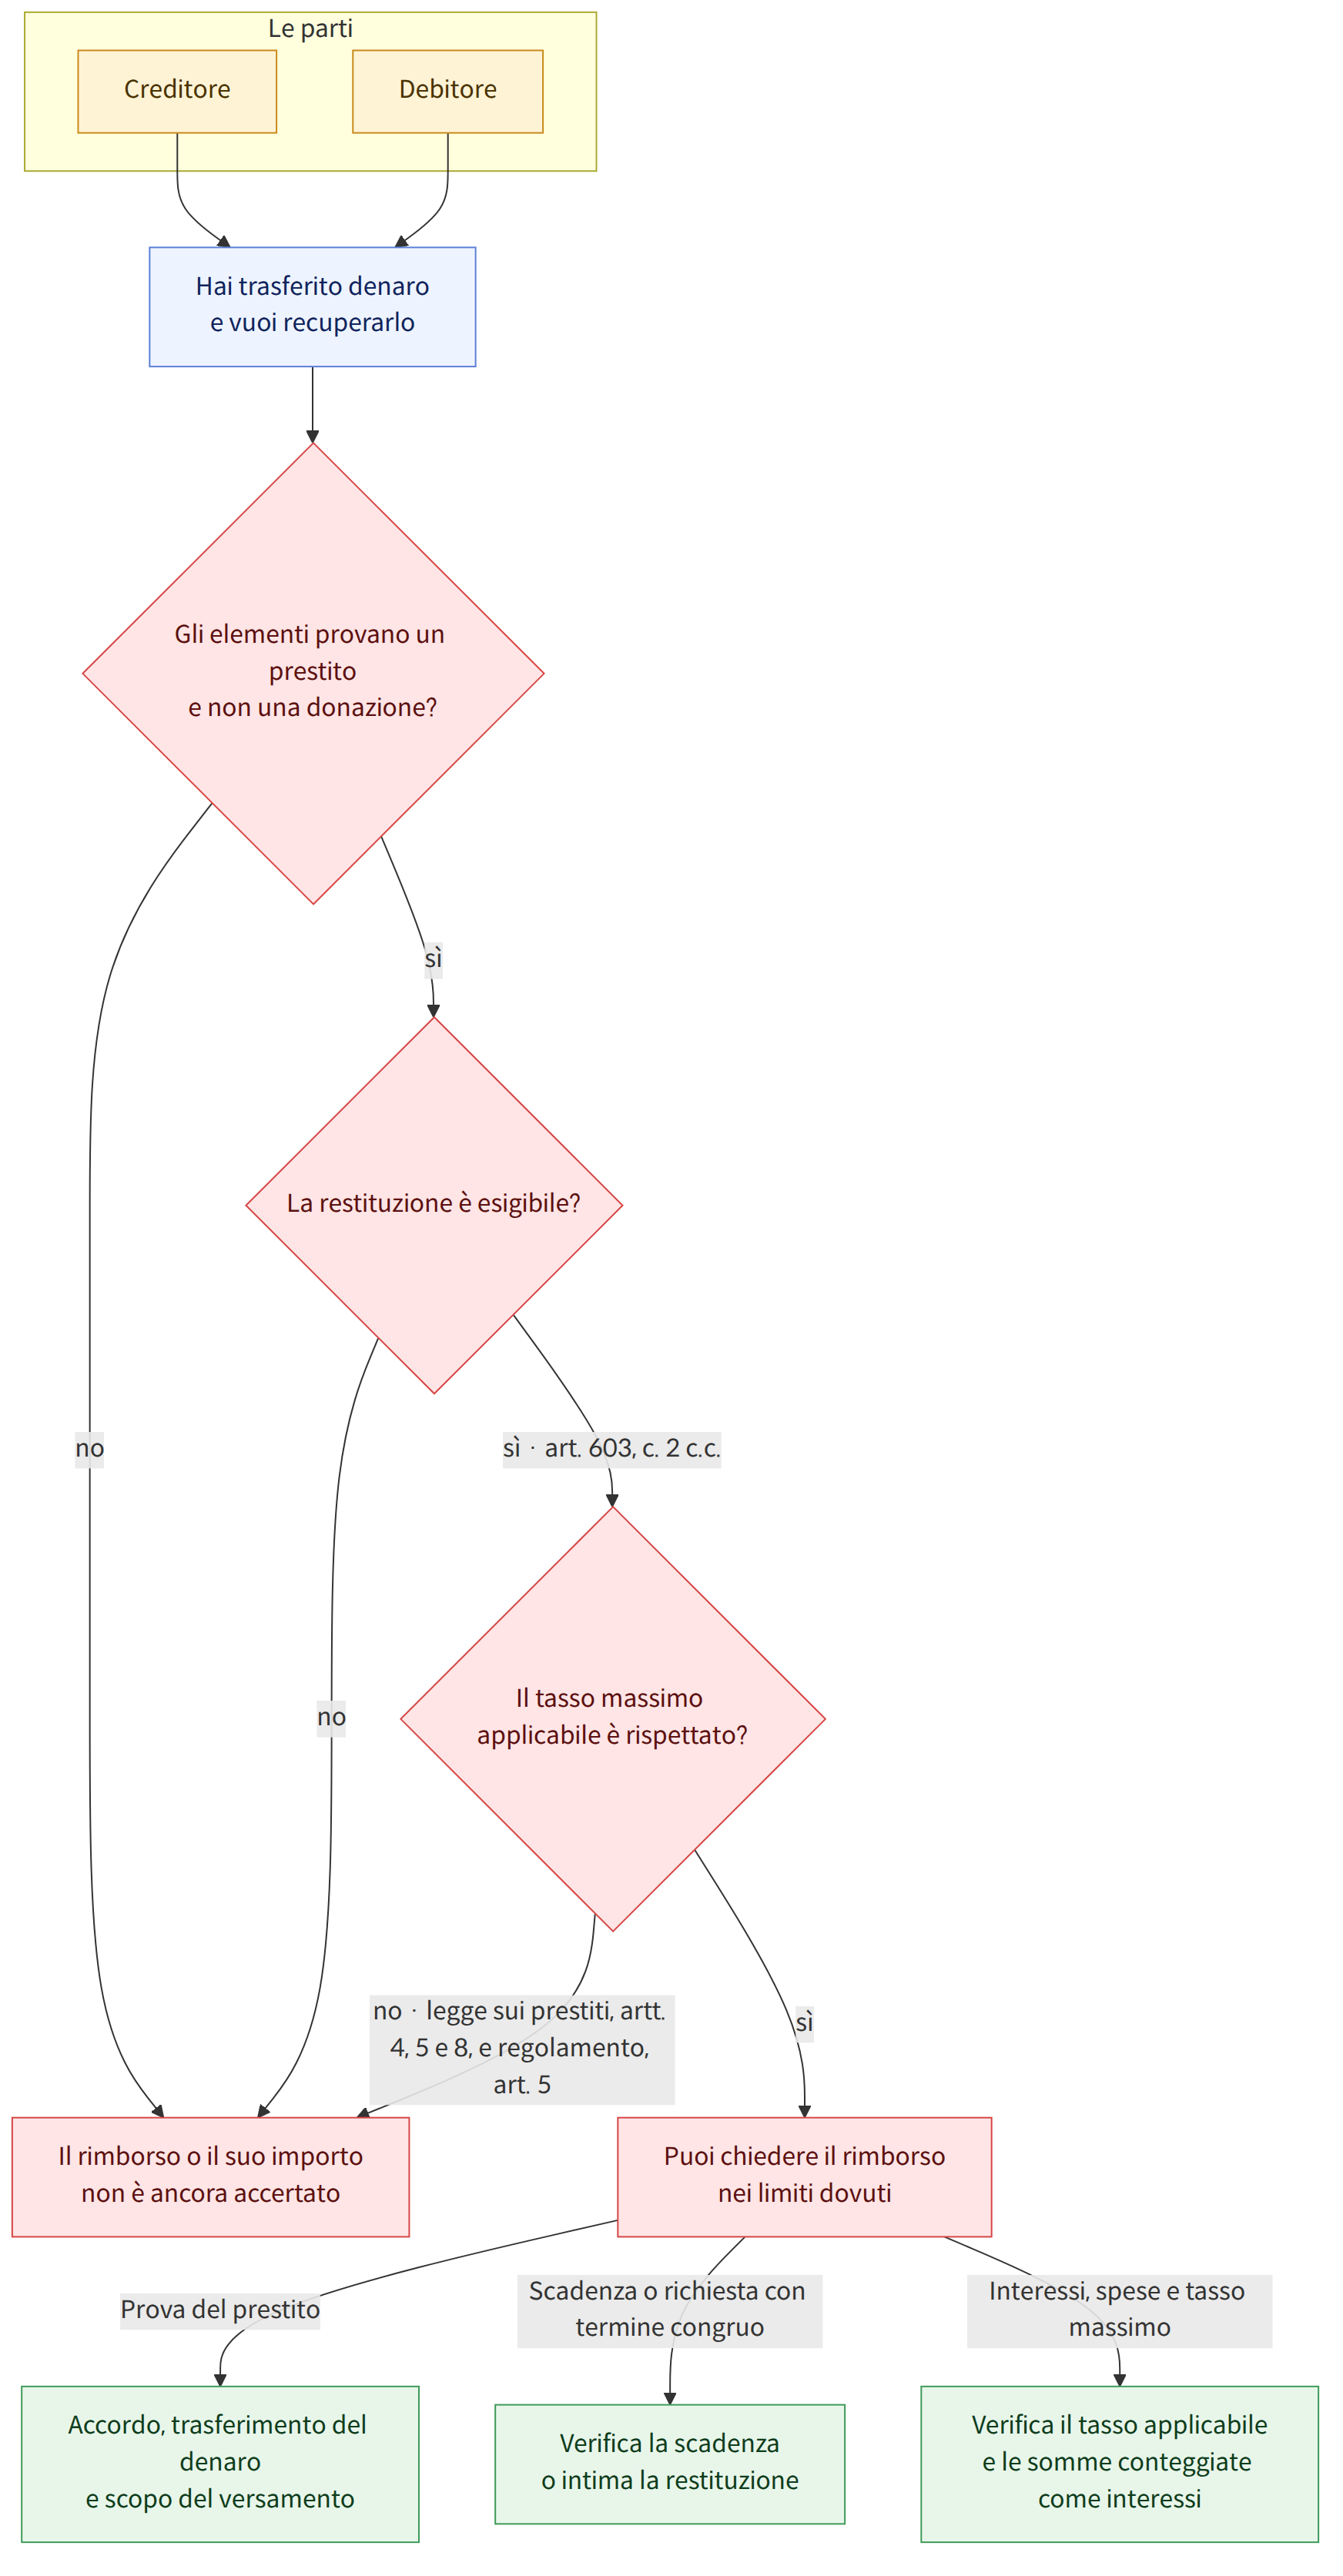
Per chiedere la restituzione di un prestito occorre dimostrare che il denaro è stato prestato e quali erano i termini dell’accordo, nonché verificare la scadenza e la prescrizione. Anche in presenza di un accordo sugli interessi o di una garanzia, l’importo che si può chiedere può variare a seconda del tasso massimo d’interesse, delle modalità di costituzione della garanzia e dello scopo effettivo del contratto.
In sintesi
Punti chiave
- Il titolo del contratto, da solo, non determina se si tratti di un prestito o di un investimento: la natura del contratto si stabilisce valutando nel loro insieme il testo, le circostanze della stipula e lo scopo delle parti.
- Per un prestito senza una data di scadenza, è possibile chiedere la restituzione dopo aver intimato al debitore di restituire il denaro entro un termine congruo e una volta decorso tale termine. Per un prestito civile senza accordo sugli interessi, in linea di principio non si possono chiedere interessi pattuiti; tuttavia, ai prestiti concessi da un commerciante nell’ambito della propria attività può applicarsi il tasso commerciale (Codice civile, art. 603, comma 2 (민법 제603조 제2항); Codice di commercio, art. 55, comma 1 e art. 47 (상법 제55조 제1항·제47조)).
- Le somme ricevute da un prestatore professionale in relazione a un prestito, quali commissioni, spese notarili o interessi anticipati, possono essere considerate interessi a prescindere dalla loro denominazione; gli interessi che superano il tasso massimo consentito possono essere nulli o imputati al capitale. Per stabilire il tasso applicabile, occorre verificare la data del contratto e la tipologia del prestito (Legge sulla registrazione delle attività di prestito e sulla tutela degli utenti finanziari, art. 8, artt. 4 e 5 (대부업 등의 등록 및 금융이용자 보호에 관한 법률 제8조, 제4조·제5조); regolamento attuativo della stessa legge, art. 5 (같은 법 시행령 제5조)).
- Il fatto che vi sia stato un prestito deve essere dimostrato non solo con una scrittura di riconoscimento del debito o un accordo, ma anche attraverso elementi come le circostanze in cui il denaro è stato trasferito. A seconda delle circostanze, il denaro inviato tra partner o versato per le spese di sostentamento può essere considerato una donazione anziché un prestito.
- Per assicurare la restituzione, si può valutare la costituzione di una garanzia adeguata, come un’ipoteca, oppure il ricorso a un atto pubblico notarile che costituisca un titolo esecutivo. Il semplice fatto di ricevere un veicolo e detenerne il possesso potrebbe non costituire un pegno o un diritto di ritenzione.
- Se non è possibile individuare senza colpa il creditore o la persona legittimata a ricevere il pagamento, il deposito liberatorio può estinguere il debito (Codice civile, art. 487 (민법 제487조)).
- Il termine di prescrizione può variare a seconda della natura del credito; anche dopo il suo decorso, circostanze quali il riconoscimento del debito da parte del debitore o un pagamento parziale possono portare a ritenere che questi abbia rinunciato a valersi della prescrizione (Codice civile, art. 162, comma 1 (민법 제162조 제1항); Codice di commercio, art. 64 (상법 제64조)).
- Se il debitore non intende realmente abitare nell’immobile e ha creato solo l’apparenza di una locazione per recuperare il credito da prestito, potrebbe non essere riconosciuto il diritto al rimborso con prelazione ai sensi della Legge sulla tutela delle locazioni abitative (주택임대차보호법).
Domande frequenti
Q. Se ho prestato denaro senza fissare una data di scadenza né concordare gli interessi, quando posso riaverlo?
Se non è stata fissata una data di scadenza, è possibile chiedere la restituzione dopo aver intimato al debitore di restituire il denaro entro un termine congruo e una volta decorso tale termine. Per un prestito di natura civile, in linea di principio non si possono chiedere interessi pattuiti se non è stato concordato alcun interesse; una volta scaduto il termine per la restituzione, è però possibile chiedere gli interessi moratori.
Q. Ho pagato a un prestatore professionale commissioni o spese notarili: rientrano negli interessi?
Le somme ricevute in relazione a un prestito possono essere considerate interessi se costituiscono un corrispettivo, a prescindere dalla loro denominazione, ad esempio commissioni o spese notarili. Se l’importo effettivamente ricevuto è stato ridotto da interessi anticipati o voci simili, il tasso d’interesse e gli eventuali importi versati in eccedenza vanno calcolati sulla base della somma effettivamente ricevuta.
Q. Posso chiedere indietro come prestito, dopo la rottura, il denaro che ho inviato al mio partner?
Il solo fatto che sia stato effettuato un bonifico non basta a concludere che si trattasse di un prestito. Per stabilire se si sia trattato di un prestito o di una donazione, si valutano nel loro insieme diversi elementi, tra cui l’autenticità della scrittura di riconoscimento del debito, le circostanze e la finalità dell’invio del denaro e il momento in cui ne è stata chiesta la restituzione.
Q. Se tengo un veicolo come garanzia, posso conservarne il possesso finché il prestito non viene rimborsato?
Nel caso esaminato, non è stata riconosciuta la costituzione di un pegno con consegna del possesso dell’automobile; inoltre, il solo credito derivante dal prestito non ha dato luogo a un diritto di ritenzione sul veicolo. Per costituire una garanzia sull’auto, occorre valutare procedure adeguate, come l’iscrizione di un’ipoteca automobilistica.
Q. Cosa devo fare se non è chiaro a chi devo restituire il denaro?
Se, a causa di una cessione del credito, di un pignoramento o di altre circostanze, non è possibile individuare senza colpa il creditore o la persona legittimata a ricevere il pagamento, si può effettuare un deposito liberatorio per incertezza sull’identità del creditore. Il caso descrive la possibilità di indicare come beneficiari del deposito i creditori interessati e di depositare il capitale e gli interessi del prestito, nonché gli interessi moratori maturati fino alla data del deposito.
Q. Quando si prescrive il credito da prestito e cosa succede se ne restituisco una parte?
Secondo il caso esaminato, ai crediti civili ordinari può applicarsi un termine di prescrizione di 10 anni, mentre ai crediti derivanti da atti commerciali può applicarsi, in assenza di una disposizione specifica, un termine di 5 anni. Se, dopo la prescrizione, viene effettuato un pagamento parziale, in mancanza di circostanze particolari si può ritenere che il debitore abbia riconosciuto l’intero debito e rinunciato a valersi della prescrizione.
Q. Se ho stipulato un nuovo contratto di prestito per prorogare la scadenza, cessa anche la responsabilità del garante?
Quando non vi è stato un effettivo trasferimento di denaro e un nuovo prestito viene registrato contabilmente come pagamento del debito precedente, il rifinanziamento può essere considerato, in assenza di circostanze particolari, una proroga della scadenza del debito originario. In tal caso, la responsabilità del garante può in linea di principio continuare a sussistere.
Q. Posso ottenere il rimborso con prelazione dando al prestito la forma di una locazione abitativa?
Anche se è stato stipulato un contratto di locazione e sono state effettuate la registrazione della residenza e l’assegnazione di una data certa, si potrebbe non essere tutelati come inquilino di modesta entità se lo scopo principale non era utilizzare e godere dell’abitazione, bensì recuperare in via prioritaria il credito da prestito. È determinante lo scopo effettivo del contratto, non la sua forma.
Norme applicabili
- Codice civile, art. 107 (민법 제107조)
- Codice civile, art. 108 (민법 제108조)
- Codice civile, art. 162, comma 1 (민법 제162조 제1항)
- Codice civile, art. 320, comma 1 (민법 제320조 제1항)
- Codice civile, art. 356 (민법 제356조)
- Codice civile, art. 379 (민법 제379조)
- Codice civile, art. 397 (민법 제397조)
- Codice civile, art. 487 (민법 제487조)
- Codice civile, art. 603, comma 2 (민법 제603조 제2항)
- Codice civile, art. 607 (민법 제607조)
- Codice civile, art. 608 (민법 제608조)
- Codice civile, art. 746 (민법 제746조)
- Codice di commercio, art. 3 (상법 제3조)
- Codice di commercio, art. 47, commi 1 e 2 (상법 제47조 제1항·제2항)
- Codice di commercio, art. 55, comma 1 (상법 제55조 제1항)
Attenzione
- Il tasso massimo d’interesse indicato nei casi relativi ai limiti degli interessi presuppone la data di stipula e la normativa applicabile a ciascun caso. Prima di applicarlo a un contratto attuale, occorre verificare la data del contratto e la tipologia del prestito.
- Non si può presumere che il creditore sia autorizzato a completare a propria discrezione gli spazi vuoti di una scrittura di riconoscimento del debito o di un atto pubblico notarile. Occorre verificare l’autorizzazione a completarli e i termini specifici dell’accordo; è particolarmente importante precisare chiaramente il tasso d’interesse e la scadenza.
- Il solo fatto che sia stata prestata una garanzia non attribuisce un diritto di prelazione né il diritto di possesso. Occorre verificare il contratto appropriato per il tipo di garanzia e le procedure necessarie, come l’iscrizione o la registrazione.
- La prescrizione può dipendere dalla natura del credito e da circostanze successive, come il pagamento o il riconoscimento del debito. Prima di effettuare un pagamento o di intervenire in una procedura esecutiva immobiliare, occorre verificare i documenti pertinenti e lo svolgimento della procedura.
Articoli correlati
Casi di origine
Questa guida è stata redatta dall’IA a partire dai seguenti casi di consulenza della Korea Legal Aid Corporation (in coreano).
- 의사가 아닌 자가 의사에게 의료사업자금명목으로 1억원을 대여한 것이 의료법을 위반한 것으로서 무효인지 여부
- 대부업자로부터 금전을 대차할 때 할인금·수수료·공제금·선이자 등의 명목으로 차주로부터 금전을 징수한 경우, 채무자 보호를 위한...
- 건물 매매잔대금을 소비대차의 목적물로 한 준소비대차계약에 있어서 그 차용금에 대한 이자지급청구가 그 준소비대차계약 체결 경위 ...
- 연인사이에 교제 중 지급한 금원에 대해 이별 후 반환청구 가능여부
- 금전거래에 있어서 확실한 이행확보방법은 어떤 것이 있는지
- 주채무자의 차용금채무를 보증할 의사로 공정증서에 연대보증인으로 서명·날인하였으나 그 공정증서가 주채무자의 기존의 구상금채무 등...
- 상인인 주식회사와 함께 금원을 차용한 비상인에게도 상법 제64조의 상사시효가 적용되는지 여부
- 대여금계약 체결 시 대여금반환을 담보할 목적으로 인도받은 차량에 저당권을 설정하지 않은 경우 대주의 점유할 권리
- 채권자 또는 변제수령권자가 누구인지 알 수 없는 경우의 변제방법(변제공탁)
- 소멸시효가 완성된 채무를 피담보채권으로 하는 근저당권이 실행되어 채무자 소유의 부동산이 경락되고 그 대금이 배당되어 채무의 일...
- 채권자가 채무자의 대리인으로서 채무 금액이나 이율,변제기 등 일부 백지상태의 위임장을 보충하여 금전소비대차계약 공정증서의 작성...
- 대여금채권을 회수하기 위해 채무자와 가장임대차계약을 체결하는 방식의 담보효과
- 대출금 채무자로서 명의를 빌려준 자의 법적책임
- 대부업법상 최고이자율을 초과하는 이자약정의 효력 및 이미 지급한 이자를 부당이득으로 반환받을 수 있는지 여부
- 대여금계역의 목적이나 내용이 위법한 경우 대여금을 불법원인급여로 보아 반환을 청구할 수 없는지 여부.
- 변제기와 이자를 약정하지 않은 대여금
- 대여금반환청구와 소멸시효
- 대환의 경우 기존 채무에 대한 보증책임이 존속하는지 여부
- 주식회사가 타인으로부터 돈을 빌리는 소비대차계약을 체결하면서 차용금액의 일부 또는 전부를 액면가에 따라 주식으로 전환할 수 있...
- 준소비대차계약에 기하여 대물변제의 약정을 한 경우, 민법 제607조 , 제608조 의 적용 여부
- 예금계약의 당사자
- 변제기 후의 이자약정(지연손해금)이 없는 경우 당사자의 의사해석방법
- 이자제한법상 최고이자율을 초과한 금전소비대차
Questa guida è un’informazione generale sul diritto coreano, non una consulenza legale sul tuo caso. Rivolgiti a un avvocato o alla Korea Legal Aid Corporation (132 in Corea).