
Guida all’esecuzione forzata sui crediti pecuniari secondo la procedura civile
Basato su 131 casi di consulenza · Aggiornato · Tradotto dall’originale coreano.
Se si dispone di un titolo esecutivo, come una sentenza definitiva, è possibile pignorare i crediti pecuniari che il debitore vanta nei confronti di terzi, quali corrispettivi per lavori, depositi cauzionali per la locazione o depositi bancari, e riscuoterli oppure ottenerne l’assegnazione. Tuttavia, le modalità e l’entità del recupero effettivo variano in base agli effetti dell’ordinanza di riscossione e di quella di assegnazione, alla concorrenza con altri creditori e all’eventuale natura impignorabile del credito.
In sintesi
Punti chiave
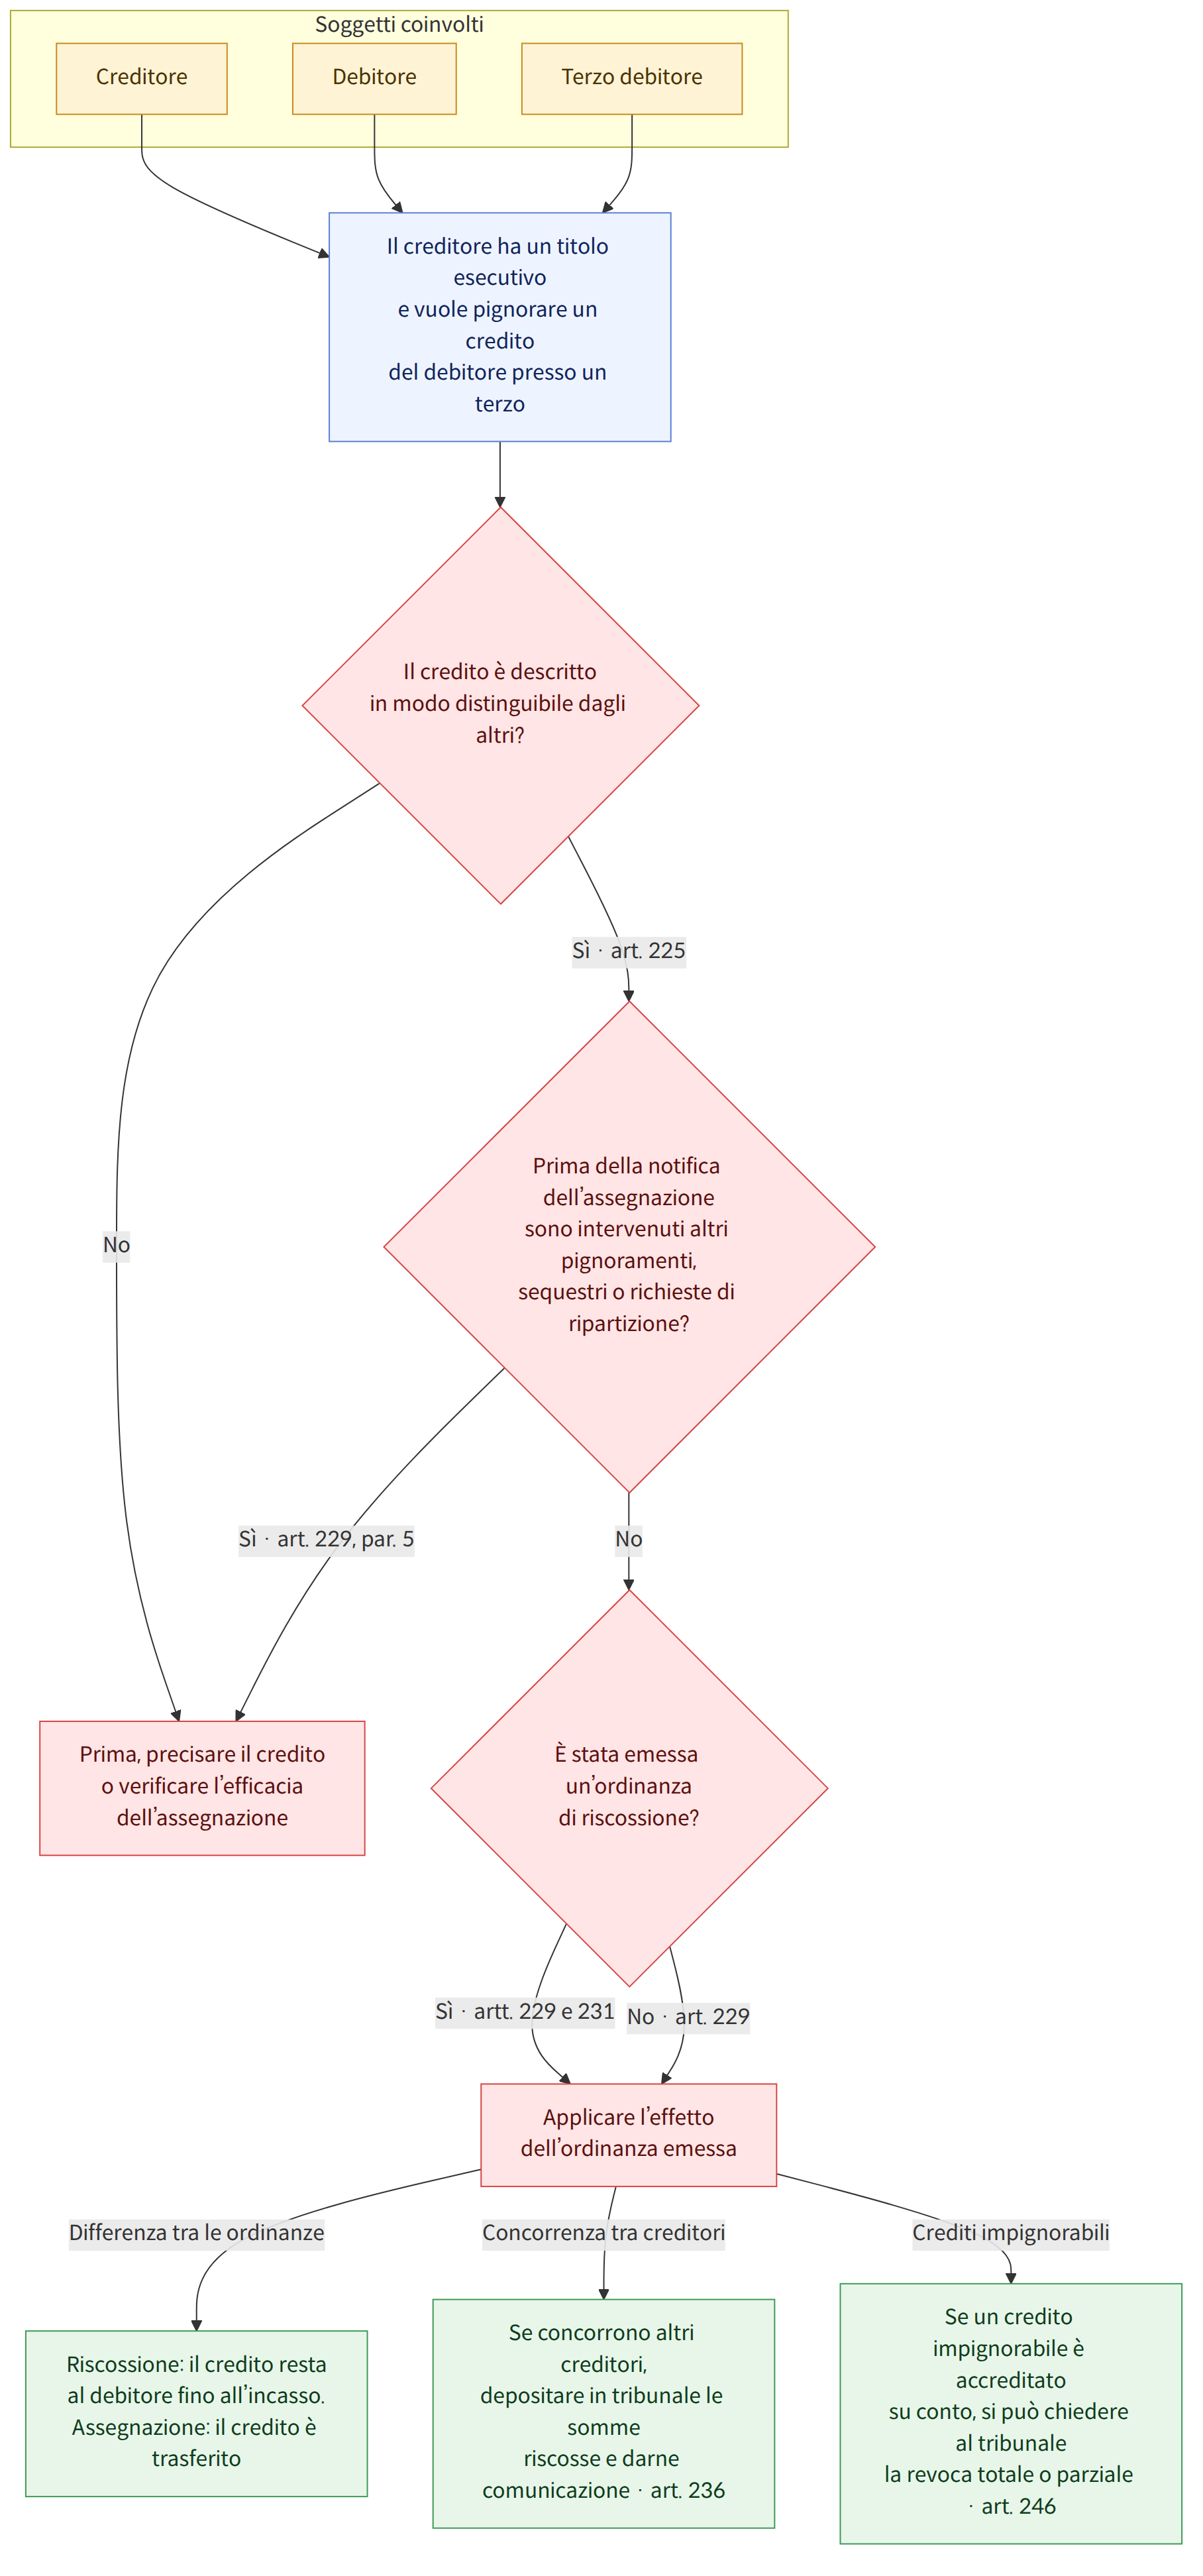
- Il credito che il debitore vanta nei confronti del terzo debitore può essere pignorato. Il credito da pignorare deve essere descritto in modo da consentire al terzo debitore di distinguerlo dagli altri crediti (Legge sull’esecuzione civile, articolo 225 (민사집행법 제225조)).
- L’ordinanza di riscossione consente al creditore di rivolgersi direttamente al terzo debitore per conto del debitore, ma fino alla riscossione il credito pignorato resta in capo al debitore. L’ordinanza di assegnazione trasferisce il credito in sostituzione del pagamento; pertanto, se il credito assegnato non esiste, il credito oggetto dell’esecuzione non si estingue (Legge sull’esecuzione civile, articoli 229 e 231 (민사집행법 제229조·제231조), casi 2 e 15).
- Se, prima della notifica dell’ordinanza di assegnazione al terzo debitore, intervengono altri pignoramenti, sequestri conservativi o richieste di ripartizione, l’ordinanza di assegnazione è inefficace e può restare efficace soltanto il pignoramento (Legge sull’esecuzione civile, articolo 229, paragrafo 5 (민사집행법 제229조 제5항), casi 2 e 9).
- Se altri pignoramenti o misure analoghe concorrono sul credito pignorato, il creditore procedente deve depositare in tribunale le somme riscosse e darne comunicazione. Se ritarda nel farlo, può essere tenuto a depositare anche una somma pari agli interessi moratori maturati dal momento in cui è trascorso il termine previsto fino al deposito (Legge sull’esecuzione civile, articolo 236 (민사집행법 제236조), casi 3 e 20).
- Il terzo debitore non è tenuto a comunicare direttamente al creditore l’esistenza del credito pignorato, ma il creditore può chiedere al tribunale di ordinare al terzo debitore di rendere una dichiarazione (Legge sull’esecuzione civile, articolo 237 (민사집행법 제237조), caso 4).
- Quando crediti impignorabili, come il trattamento di fine rapporto, vengono accreditati su un conto bancario, si trasformano in crediti di deposito e il divieto di pignoramento potrebbe non applicarsi. Il debitore può tuttavia chiedere al tribunale la revoca totale o parziale dell’ordinanza di pignoramento (Legge sull’esecuzione civile, articolo 246 (민사집행법 제246조), casi 8 e 17).
- Salvo circostanze particolari, il creditore titolare di un’ordinanza di riscossione può esercitare il diritto del debitore di risolvere il contratto di assicurazione per riscuotere il credito relativo al valore di riscatto della polizza (caso 19).
Domande frequenti
Q. Qual è la differenza tra un’ordinanza di riscossione e un’ordinanza di assegnazione?
Se viene emessa un’ordinanza di riscossione, il creditore può chiedere direttamente il pagamento al terzo debitore per conto del debitore, ma il credito resta in capo al debitore fino alla riscossione. Con l’ordinanza di assegnazione, invece, il credito pignorato viene trasferito al creditore in sostituzione del pagamento; pertanto, se il credito assegnato non esiste, il credito oggetto dell’esecuzione non si estingue (Legge sull’esecuzione civile, articoli 229 e 231 (민사집행법 제229조·제231조)).
Q. Come posso pignorare il credito del debitore relativo al deposito cauzionale per la locazione se non conosco i dettagli del contratto?
Al momento della richiesta di pignoramento non è necessario che l’esistenza del credito da pignorare sia stata accertata in modo definitivo, ma il credito deve essere descritto in modo da renderlo distinguibile dagli altri crediti per tipologia e importo. Se il terzo debitore non fornisce le informazioni, è possibile chiedere al tribunale di ordinargli di rendere una dichiarazione (Legge sull’esecuzione civile, articoli 225 e 237 (민사집행법 제225조·제237조)).
Q. Se un altro creditore riscuote per primo il denaro e non lo deposita in tribunale, posso chiederlo di nuovo al terzo debitore?
Se il terzo debitore ha pagato regolarmente il creditore titolare di un’ordinanza di riscossione, il creditore che ha ottenuto il sequestro conservativo non può chiedere nuovamente il pagamento al terzo debitore. Tuttavia, se il creditore procedente non ha effettuato il deposito giudiziario e non ne ha dato comunicazione nonostante la concorrenza di altri creditori, questi ultimi possono chiedergli una somma pari all’importo che sarebbe spettato loro in sede di ripartizione.
Q. Il trattamento di fine rapporto, che non può essere pignorato, può essere pignorato una volta accreditato sul conto bancario?
Secondo quanto illustrato nel caso, quando il trattamento di fine rapporto viene accreditato su un conto bancario, si trasforma in un credito di deposito e il divieto di pignoramento applicabile al trattamento di fine rapporto non si estende automaticamente a tale credito. Tuttavia, il debitore può chiedere al tribunale la revoca totale o parziale dell’ordinanza di pignoramento, facendo valere circostanze quali la propria situazione economica (Legge sull’esecuzione civile, articolo 246, paragrafo 3 (민사집행법 제246조 제3항)).
Q. Se ottengo un’ordinanza di riscossione, posso risolvere la polizza assicurativa del debitore?
Il credito relativo al valore di riscatto di una polizza assicurativa può essere oggetto di pignoramento e di un’ordinanza di riscossione. Salvo circostanze particolari, il creditore procedente può esercitare in nome proprio il diritto di risolvere il contratto di assicurazione per recuperare il credito; se avvia un’azione giudiziaria per ottenere il pagamento delle somme riscosse, la risoluzione può produrre effetto quando una copia del ricorso viene notificata all’assicuratore.
Q. Posso avviare un’azione di riscossione anche se il debitore è già in causa con il terzo debitore?
Sì. Quando viene emessa un’ordinanza di pignoramento e riscossione, il debitore perde la legittimazione ad agire contro il terzo debitore per ottenere l’adempimento del credito in questione, mentre il creditore pignorante può avviare separatamente un’azione di riscossione. Secondo quanto illustrato nel caso, tale azione non costituisce una duplicazione dell’azione di adempimento già proposta dal debitore.
Q. Se il denaro inviato per errore viene accreditato su un conto del beneficiario già pignorato, è possibile impedire il pignoramento?
Una volta effettuato un bonifico, salvo circostanze particolari, il beneficiario acquista nei confronti della banca un credito di deposito pari all’importo trasferito. Il mittente può chiedere al beneficiario la restituzione dell’indebito, ma non può impedire il pignoramento del credito di deposito disposto dai creditori del beneficiario per il solo fatto che il bonifico è stato effettuato per errore.
Q. È possibile ottenere un’ordinanza di riscossione ai sensi della Legge sull’esecuzione civile anche per un credito già pignorato nell’ambito della riscossione coattiva dei tributi?
Secondo il caso, anche se il pignoramento nell’ambito della riscossione coattiva dei tributi è stato disposto per primo, è possibile ottenere un pignoramento e un’ordinanza di riscossione ai sensi della Legge sull’esecuzione civile e il creditore procedente può avviare un’azione di riscossione contro il terzo debitore. Il terzo debitore non può rifiutare la richiesta di riscossione per il solo fatto che sia già stato disposto un pignoramento nell’ambito della riscossione coattiva dei tributi; può inoltre liberarsi mediante pagamento o deposito giudiziario a fini esecutivi.
Norme applicabili
- Legge sull’esecuzione civile, articolo 9 (민사집행법 제9조)
- Legge sull’esecuzione civile, articolo 48 (민사집행법 제48조)
- Legge sull’esecuzione civile, articolo 225 (민사집행법 제225조)
- Legge sull’esecuzione civile, articolo 226 (민사집행법 제226조)
- Legge sull’esecuzione civile, articolo 227 (민사집행법 제227조)
- Legge sull’esecuzione civile, articolo 229 (민사집행법 제229조)
- Legge sull’esecuzione civile, articolo 231 (민사집행법 제231조)
- Legge sull’esecuzione civile, articolo 234 (민사집행법 제234조)
- Legge sull’esecuzione civile, articolo 236 (민사집행법 제236조)
- Legge sull’esecuzione civile, articolo 237 (민사집행법 제237조)
- Legge sull’esecuzione civile, articolo 238 (민사집행법 제238조)
- Legge sull’esecuzione civile, articolo 246 (민사집행법 제246조)
- Legge sull’esecuzione civile, articolo 247 (민사집행법 제247조)
- Legge sull’esecuzione civile, articolo 248 (민사집행법 제248조)
- Legge sull’esecuzione civile, articolo 249 (민사집행법 제249조)
Attenzione
- Gli effetti dell’ordinanza di assegnazione possono dipendere dal fatto che, prima della sua notifica al terzo debitore, siano intervenuti altri pignoramenti, sequestri conservativi o richieste di ripartizione. Occorre quindi verificare il momento della notifica e l’eventuale concorrenza di altri creditori.
- Se il creditore procedente riscuote un credito oggetto di pignoramenti concorrenti, deve depositare senza indugio in tribunale le somme riscosse e darne comunicazione. In caso contrario, possono sorgere ulteriori questioni di risarcimento dei danni.
- Anche un credito impignorabile può essere trattato come credito di deposito una volta accreditato su un conto bancario. Se è necessario tutelare il debitore, occorre valutare la possibilità di chiedere al tribunale la revoca dell’ordinanza di pignoramento.
Casi di origine
Questa guida è stata redatta dall’IA a partire dai seguenti casi di consulenza della Korea Legal Aid Corporation (in coreano).
- 제3채무자가 소유권이전등기청구권가압류 사실의 주장의무를 지는지
- 전부명령과 추심명령은 어떠한 차이가 있는지
- 채권가압류 후 압류 및 추심명령이 발부된 경우 가압류의 효력
- 채권압류 시 제3채무자로부터 피압류채권의 내용을 확인하는 방법
- 금전채권에 대한 강제집행의 불허를 구하는 제3자 이의의 소가 허용되는지
- 임대차계약 해제된 때 임차보증금채권에 대한 압류·추심명령의 효력
- 사망한 자를 제3채무자로 표시한 채권압류 및 전부명령의 효력
- 공무원의 명예퇴직수당도 압류의 대상이 되는지
- 추심명령과 전부명령 그리고 또 추심명령이 순차로 송달된 경우 그 효력
- 수 개 전부명령의 피압류채권액이 전부금액 합계액에 미달된 때 배분방법
- 공동명의 예금반환채권자 중 1인의 압류추심채권자의 예금반환청구 가능 여부
- 집행채권이 가압류된 경우 그에 대한 채권압류 및 전부명령의 효력
- 전부명령의 원인이 된 무효인 법률행위에 대한 집행채권자의 부당이득반환의무와 그 방법
- 해방공탁금의 집행방법
- 임금채권의 압류 및 전부명령송달 전 채무자 퇴사 시 전부명령의 효력
- 임대차보증금반환채권이 가압류된 상태에서 임대주택이 양도된 경우, 제3채무자의 지위
- 압류금지채권이 채무자의 예금계좌에 입금된 경우 압류가 가능한지
- 체납처분절차에 의한 채권 압류와 민사집행법에 의한 채권압류의 경합
- 추심명령을 얻은 채권자가 채무자의 보험계약을 해지할 수 있는지 여부
- 경합이 있는 채권의 추심채권자가 공탁 및 사유신고를 하지 않은 경우, 추심금 이외에 지연손해금도 추가 공탁하여야 하는지
- 무효인 공정증서에 의한 강제집행 종료 후 청구이의의 소로 다툴 수 있는지
- 전부명령을 받은 자에 대한 제3채무자의 상계권 주장 여부
- 채무자가 제3채무자를 상대로 제기한 이행의 소와 압류채권자가 제3채무자를 상대로 제기한 추심의 소 사이의 관계
- 전세권이 존속기간 만료 등으로 종료한 경우, 최선순위 전세권자의 채권자가 전세권이 설정된 부동산에 대한 경매절차에서 채권자대위...
- 착오송금한 수취인의 계좌가 압류된 상태라면 돈을 돌려받을 수 없는지?
Questa guida è un’informazione generale sul diritto coreano, non una consulenza legale sul tuo caso. Rivolgiti a un avvocato o alla Korea Legal Aid Corporation (132 in Corea).