
Guida agli effetti e alle modalità di esecuzione dell’ipoteca
Basato su 113 casi di consulenza · Aggiornato · Tradotto dall’originale coreano.
L’ipoteca conferisce il diritto di essere soddisfatti con preferenza rispetto agli altri creditori sul valore di realizzo dell’immobile dato in garanzia. La sua portata e le modalità per farla valere dipendono dallo stato del bene e dall’andamento dell’asta. Quando il bene dato in garanzia viene sostituito da un altro diritto, come un’indennità di espropriazione o un credito alla restituzione della somma di jeonse, il diritto di surrogazione reale deve essere esercitato seguendo la procedura prevista. Occorre inoltre esaminare separatamente l’ipoteca comune, l’ampliamento degli edifici e il momento in cui si consolida il credito garantito da un’ipoteca fondiaria.
In sintesi
Punti chiave
- Di norma, gli effetti dell’ipoteca si estendono agli oggetti incorporati nell’immobile ipotecato e alle sue pertinenze, ma occorre valutare se si tratti di oggetti suscettibili di proprietà autonoma e quali fossero gli accordi al momento della costituzione (Civil Act, Article 358 (민법 제358조), casi 13 e 14).
- Per l’ipoteca industriale occorre verificare i requisiti di legge e gli elenchi previsti. Tuttavia, quando l’immobile oggetto di tale ipoteca è pignorato, di norma anche i beni destinati all’uso dello stabilimento sono sottoposti a esecuzione (Factory and Mining Foundation Mortgage Act, Articles 3, 4, 6 and 8 (공장 및 광업재단 저당법 제3조·제4조·제6조·제8조), casi 2, 19 e 20).
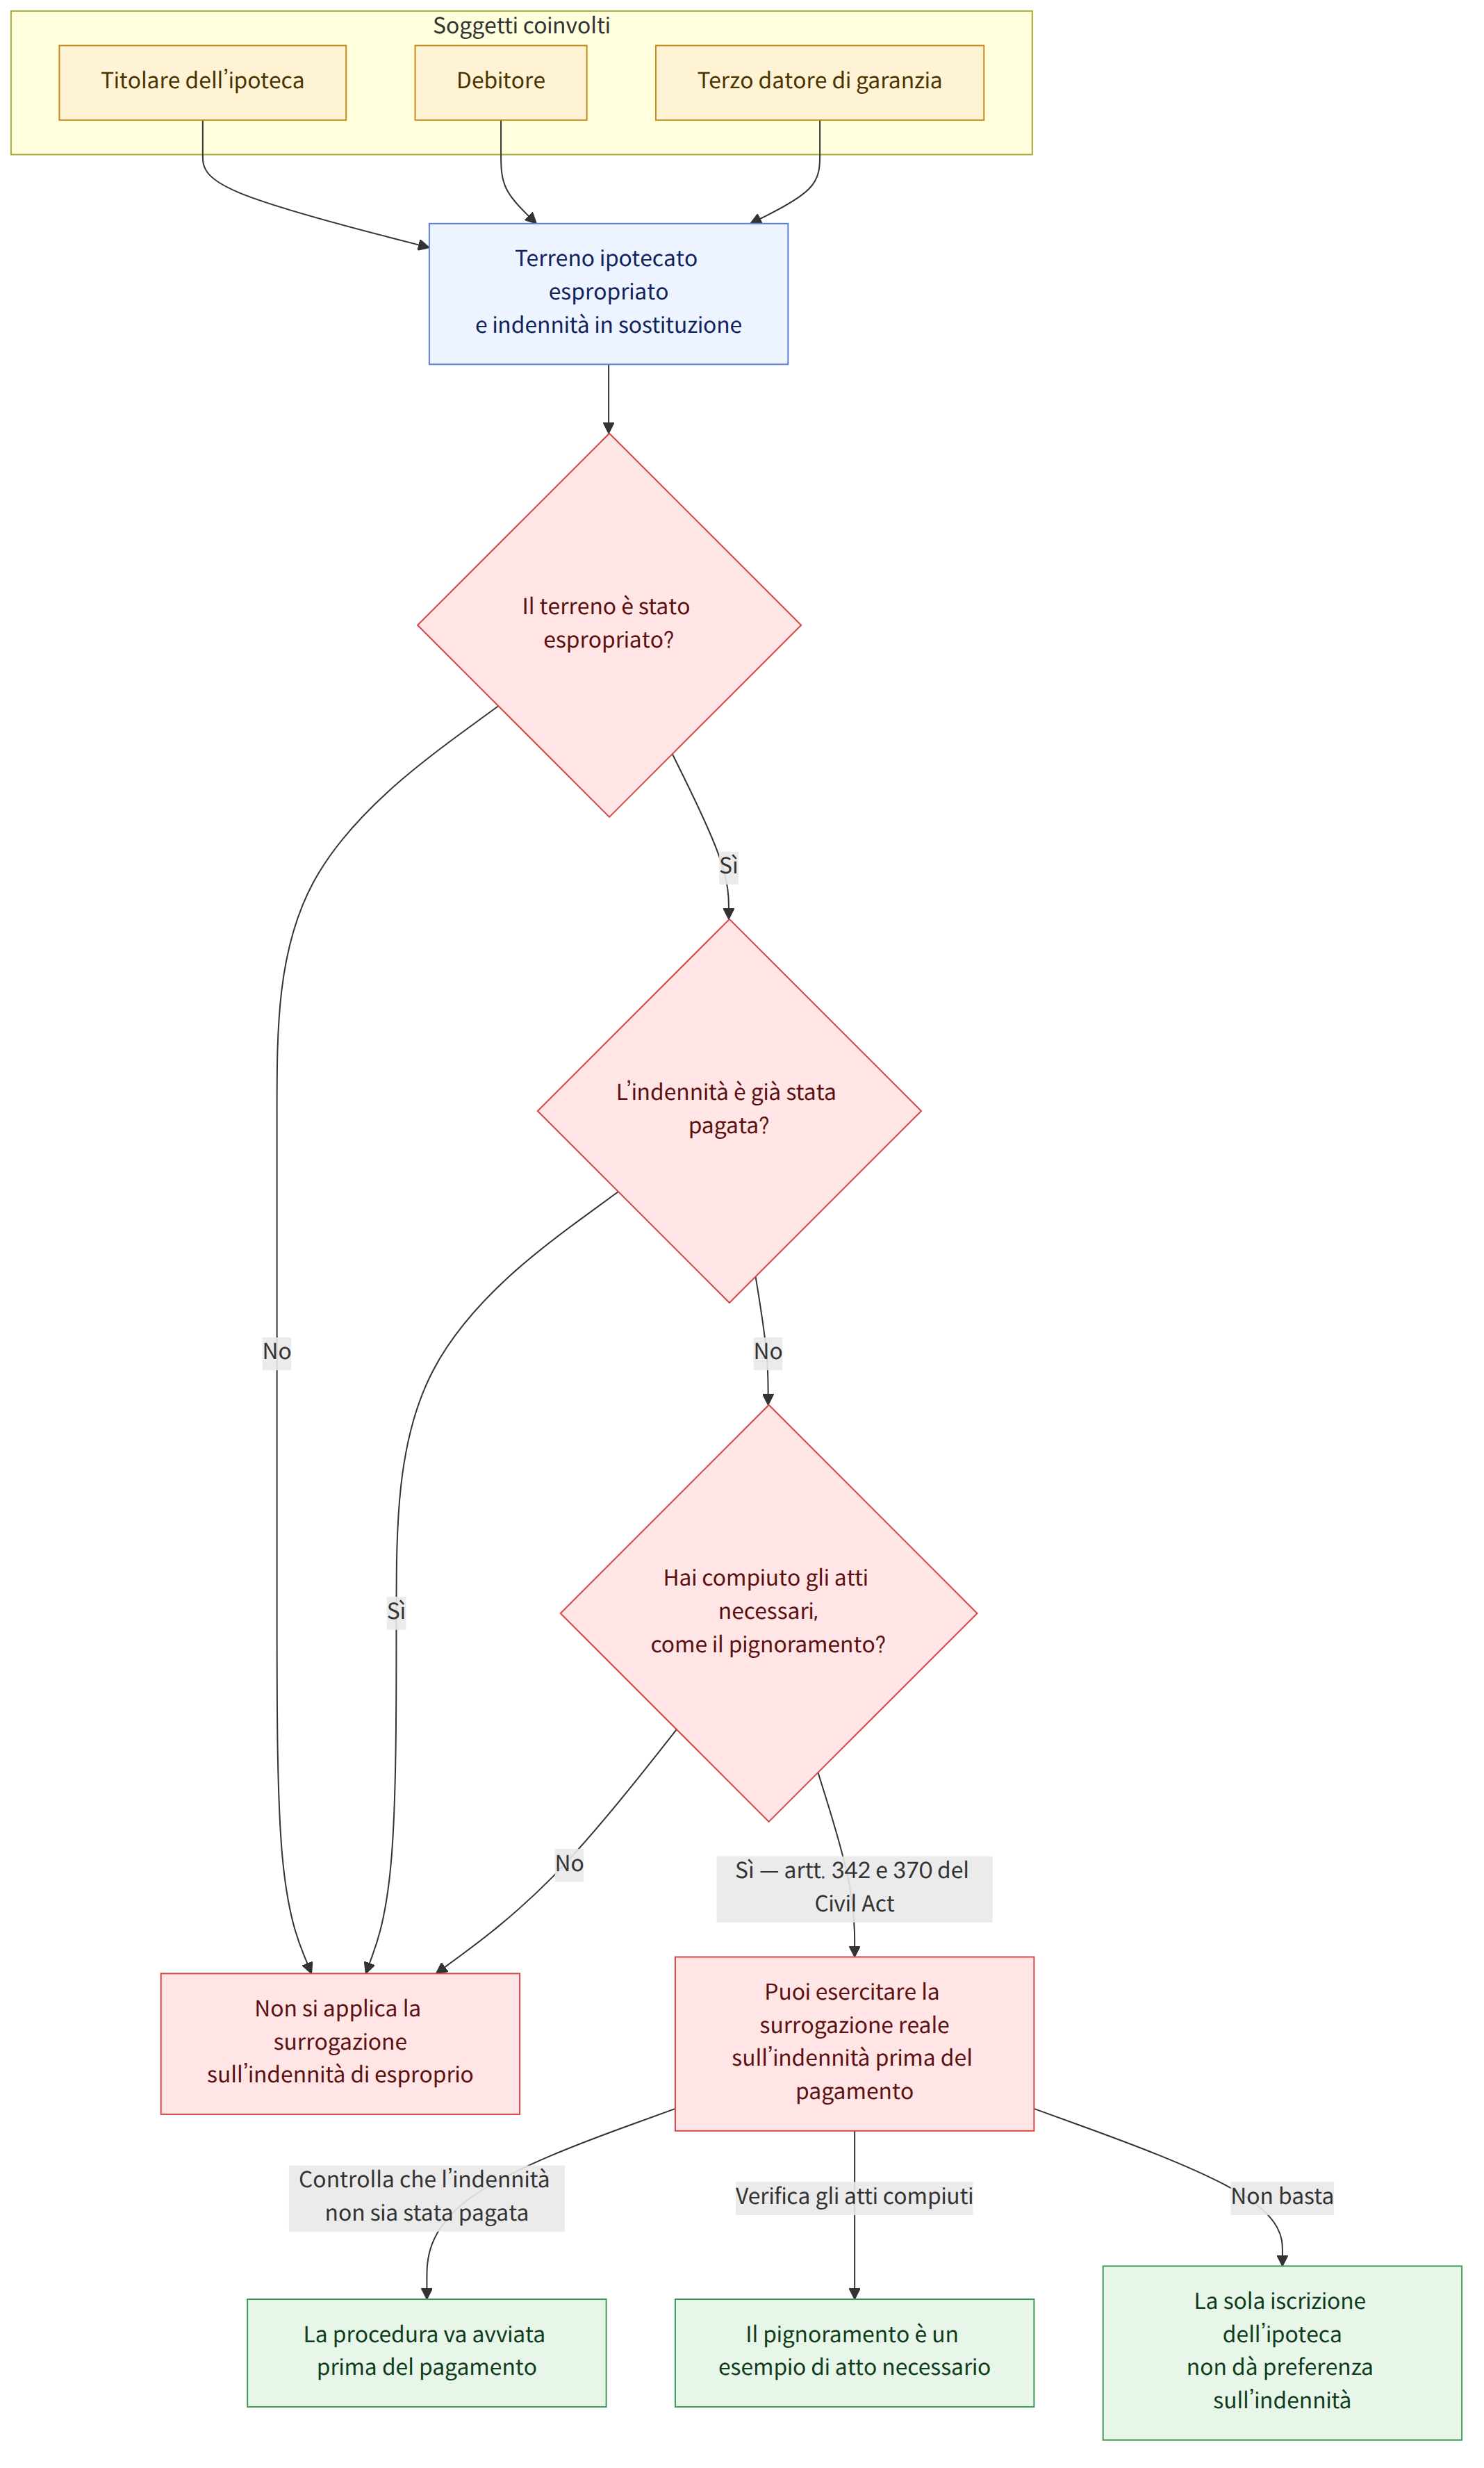
- Se un terreno ipotecato viene espropriato, è possibile esercitare il diritto di surrogazione reale sull’indennità, ma occorre compiere gli atti necessari, come il pignoramento, prima che venga pagata. La sola iscrizione non dà diritto a essere soddisfatti con preferenza (Civil Act, Articles 342 and 370 (민법 제342조·제370조), casi 9 e 10).
- Quando immobili appartenenti al debitore e a un terzo datore di garanzia reale sono dati in garanzia comune e venduti all’asta nello stesso momento, può applicarsi il criterio per cui il ricavato viene ripartito prima a valere sull’immobile del debitore e, per l’eventuale parte non soddisfatta, sull’immobile del terzo datore di garanzia reale (caso 5).
- Se soltanto uno degli immobili soggetti a ipoteca comune viene venduto per primo, il titolare di un’ipoteca di grado successivo può, in alcuni casi, surrogarsi nell’ipoteca di grado anteriore sugli altri immobili dati in garanzia comune. In un caso è stato tuttavia stabilito che tale surrogazione non è riconosciuta quando la garanzia comune comprende insieme un immobile e una nave (Civil Act, Article 368 (민법 제368조), casi 6 e 22).
- Se un edificio esistente viene demolito e ne viene costruito uno nuovo, l’ipoteca sull’edificio originario non si estende a quello nuovo, salvo che sia riconosciuta l’identità dei due edifici. Tuttavia, se il proprietario del terreno ipotecato costruisce un nuovo edificio su quel terreno, il titolare dell’ipoteca sul terreno può chiedere, a determinate condizioni, che anche l’edificio venga venduto all’asta insieme al terreno (Civil Act, Article 365 (민법 제365조), caso 7).
- Il momento in cui si consolida il credito garantito da un’ipoteca fondiaria dipende dai rapporti commerciali e dall’andamento dell’asta. In un caso è stato stabilito che, se l’asta viene richiesta dal titolare di un’ipoteca fondiaria di grado successivo, il credito garantito dall’ipoteca di grado anteriore si consolida, di norma, quando l’aggiudicatario paga integralmente il prezzo di vendita (caso 25).
- Il terzo datore di garanzia reale può esercitare il diritto di regresso dopo aver perso la proprietà del bene dato in garanzia o aver pagato il debito; in un caso è stato stabilito che non può chiederlo in anticipo, prima dell’esecuzione della garanzia. L’importo del regresso può essere determinato, in base alle circostanze, facendo riferimento al valore di mercato del bene dato in garanzia (Civil Act, Articles 341 and 370 (민법 제341조·제370조), casi 4 e 24).
Domande frequenti
Q. Se un terreno ipotecato viene espropriato, si può ottenere il pagamento con preferenza anche sull’indennità?
Quando, a seguito di un’espropriazione, il bene dato in garanzia viene sostituito da un’indennità, il titolare dell’ipoteca può esercitare il diritto di surrogazione reale. Tuttavia, deve compiere gli atti necessari, come il pignoramento, prima che l’indennità venga pagata; la sola iscrizione dell’ipoteca non dà diritto a essere soddisfatti con preferenza sull’indennità.
Q. L’ipoteca sull’edificio originario si estende anche a un edificio costruito successivamente alla sua costituzione?
Se l’edificio esistente viene demolito e ne viene costruito uno nuovo, l’ipoteca sull’edificio originario non si estende a quello nuovo, anche se l’aspetto o la posizione sono simili, salvo che sia riconosciuta l’identità dei due edifici. Tuttavia, in alcuni casi è possibile chiedere che l’edificio venga venduto all’asta insieme al terreno ipotecato su cui è stato costruito.
Q. I macchinari omessi dall’elenco dell’ipoteca industriale non possono essere oggetto dell’asta?
Per i macchinari e gli attrezzi oggetto di un’ipoteca industriale occorre verificare se siano indicati nell’elenco e se siano soddisfatti i requisiti previsti per tale ipoteca. In un caso, tuttavia, è stato ritenuto che, quando il pignoramento deriva da un provvedimento di avvio dell’esecuzione immobiliare relativo a un bene soggetto a ipoteca industriale, i beni destinati all’uso dello stabilimento possano essere venduti all’asta insieme al bene, salvo circostanze particolari, anche se il giudice non li ha menzionati nel provvedimento di avvio dell’asta o nel provvedimento di autorizzazione alla vendita.
Q. Come viene ripartito il ricavato se sono stati dati in ipoteca comune immobili del debitore e del terzo datore di garanzia reale?
Quando due beni immobili vengono venduti insieme all’asta, può applicarsi il criterio per cui il titolare dell’ipoteca comune viene soddisfatto prima con il ricavato del bene appartenente al debitore e, se questo non basta, riceve un’ulteriore ripartizione dal ricavato del bene appartenente al terzo datore di garanzia reale. Tale criterio può differire dalla modalità ordinaria di ripartizione dell’ipoteca comune, che distribuisce il ricavato in proporzione al prezzo di vendita dei due immobili.
Q. Se il debito garantito è stato interamente pagato ma l’iscrizione dell’ipoteca è ancora presente, è possibile riutilizzarla?
Se il credito garantito si estingue, si estingue anche l’ipoteca e l’iscrizione deve essere cancellata. Tuttavia, se prima dell’accordo di riutilizzare l’iscrizione non sono intervenuti terzi con interessi giuridici risultanti dai registri, le parti possono, in alcuni casi, utilizzare l’iscrizione esistente a garanzia di un nuovo debito.
Q. Che cosa accade all’ipoteca costituita sul diritto di jeonse quando questo termina per scadenza del termine?
Quando il diritto di jeonse si estingue per scadenza del termine, può estinguersi anche l’ipoteca che ha per oggetto tale diritto. In tal caso, il creditore ipotecario può far valere i propri diritti pignorando e riscuotendo il credito alla restituzione della somma di jeonse, ottenendo un provvedimento di assegnazione del credito oppure chiedendo di essere ammesso alla ripartizione nell’ambito della procedura esecutiva relativa a tale credito.
Q. Il terzo datore di garanzia reale può chiedere al debitore il rimborso prima che si concluda l’asta?
Di norma, il terzo datore di garanzia reale acquista il diritto di regresso dopo aver pagato il debito o dopo aver perso la proprietà del bene dato in garanzia a seguito dell’esecuzione dell’ipoteca. In un caso è stato stabilito che le norme sul diritto di regresso anticipato del garante non si applicano al terzo datore di garanzia reale, il quale pertanto non può chiedere il regresso prima dell’asta.
Q. Se l’asta viene richiesta dal titolare di un’ipoteca fondiaria di grado successivo, quando si consolida il debito garantito dall’ipoteca di grado anteriore?
In un caso è stato stabilito che, quando l’asta viene richiesta dal titolare di un’ipoteca di grado successivo, il credito garantito dall’ipoteca di grado anteriore si consolida nel momento in cui tale ipoteca si estingue. In particolare, è stato individuato come momento del consolidamento quello in cui l’aggiudicatario paga integralmente il prezzo di vendita.
Norme applicabili
- Civil Act, Article 100 (민법 제100조)
- Civil Act, Article 186 (민법 제186조)
- Civil Act, Article 214 (민법 제214조)
- Civil Act, Article 215 (민법 제215조)
- Civil Act, Article 256 (민법 제256조)
- Civil Act, Article 320 (민법 제320조)
- Civil Act, Article 321 (민법 제321조)
- Civil Act, Article 322 (민법 제322조)
- Civil Act, Article 323 (민법 제323조)
- Civil Act, Article 324 (민법 제324조)
- Civil Act, Article 328 (민법 제328조)
- Civil Act, Article 341 (민법 제341조)
- Civil Act, Article 342 (민법 제342조)
- Civil Act, Article 356 (민법 제356조)
- Civil Act, Article 357 (민법 제357조)
Attenzione
- Il diritto di surrogazione reale sull’indennità di espropriazione non si esercita con la sola iscrizione dell’ipoteca. Prima che l’indennità venga pagata occorre compiere gli atti necessari, come il pignoramento.
- Per stabilire se l’ipoteca si estenda alle parti aggiunte a un edificio o ai macchinari di uno stabilimento, occorre verificare se vi sia incorporazione, se si tratti di oggetti suscettibili di proprietà autonoma e quali siano l’elenco dei beni soggetti all’ipoteca industriale e gli accordi di costituzione.
- Il momento in cui si consolida il credito garantito da un’ipoteca fondiaria può variare in base a chi abbia richiesto l’asta e alla cessazione o meno dei rapporti commerciali; se l’asta è in corso, occorre quindi verificare separatamente tale momento.
- Di norma, il diritto di regresso del terzo datore di garanzia reale sorge dopo il pagamento del debito o dopo la perdita della proprietà del bene a seguito dell’esecuzione della garanzia; non va confuso con il diritto di regresso anticipato del garante.
Casi di origine
Questa guida è stata redatta dall’IA a partire dai seguenti casi di consulenza della Korea Legal Aid Corporation (in coreano).
- 공사대금채권 유치권자, 유치물 보존·사용의 경우 부당이득공제여부
- 공장저당목적이 된 농지 위에 공장건물 등이 없는 경우 일괄매각여부
- 공익사업을 위한 협의취득으로 토지소유권이 이전된 경우 저당권자 보호
- 담보권 실행으로 부동산소유권을 상실한 물상보증인의 구상권
- 채무자·물상보증인 공동저당부동산 동시배당의 경우 배당방법
- 공동저당 부동산 중 일부만 경매할 경우 경매부동산의 후순위 저당권자보호
- 철거 후 신축한 건물에 대해 구 건물에 관한 저당권으로 경매청구 가능한지
- 돈을 다시 빌려주면서 무효인 기존의 근저당권등기를 이용할 수 있는지
- 저당권이 설정된 토지가 수용된 경우 저당권자의 물상대위권 행사방법
- 저당권 설정토지의 수용보상금에 전부명령이 발령된 경우 저당권의 보호
- 은행의 포괄근저당권이 미치는 범위
- 전세계약기간이 만료된 경우 전세권에 설정된 저당권의 실행방법
- 증축으로 인한 건물표시변경등기 된 경우 기존건물저당권의 효력범위
- 임차인이 증축한 건물부분에 기존 저당권의 효력이 미치는지
- 피담보채무 확정 전 대위변제를 한 경우 근저당권의 이전 여부
- 토지에 설정한 근저당권에 기초하여 건축공사 중지를 청구할 수 있는지
- 임대차보증금반환채무 등을 담보하기 위해 설정된 포괄근저당권이 임대차계약이 종료되기 전 순차적으로 양도된 경우, 위 근저당권의 ...
- 저당권설정 전후 가압류가 있는 경우 매각대금의 배당방법
- 공장저당권이 타인의 토지에 설치된 폐수처리시설에도 미치는지
- 공장저당권실행의 경우 일부기계가 경매목적물로 명시되지 않은 경우
- 저당권 설정된 토지를 양도한 후 양도인이 저당권등기말소청구 가능한지
- 동일채권으로 부동산 및 선박에 저당권 설정한 경우 민법상 공동저당인지
- 저당권자와 채무자를 실제와는 달리 제3자 명의로 해놓은 경우
- 물상보증인이 사전구상권을 행사할 수 있는지
- 후순위근저당권자가 경매를 신청한 경우 선순위근저당권의 피담보채권이 확정되는 시기
Questa guida è un’informazione generale sul diritto coreano, non una consulenza legale sul tuo caso. Rivolgiti a un avvocato o alla Korea Legal Aid Corporation (132 in Corea).