
Guida essenziale da conoscere prima di chiedere il fallimento personale e l’esdebitazione
Basato su 88 casi di consulenza · Aggiornato · Tradotto dall’originale coreano.
Il fallimento personale è una procedura che accerta se il debitore è insolvente; l’esdebitazione è una procedura distinta, volta a stabilire se sollevarlo dalla responsabilità di pagare i crediti fallimentari. Occorre dichiarare correttamente beni e creditori e verificare se sussistano cause ostative all’esdebitazione o crediti che non possono essere esdebitati.
In sintesi
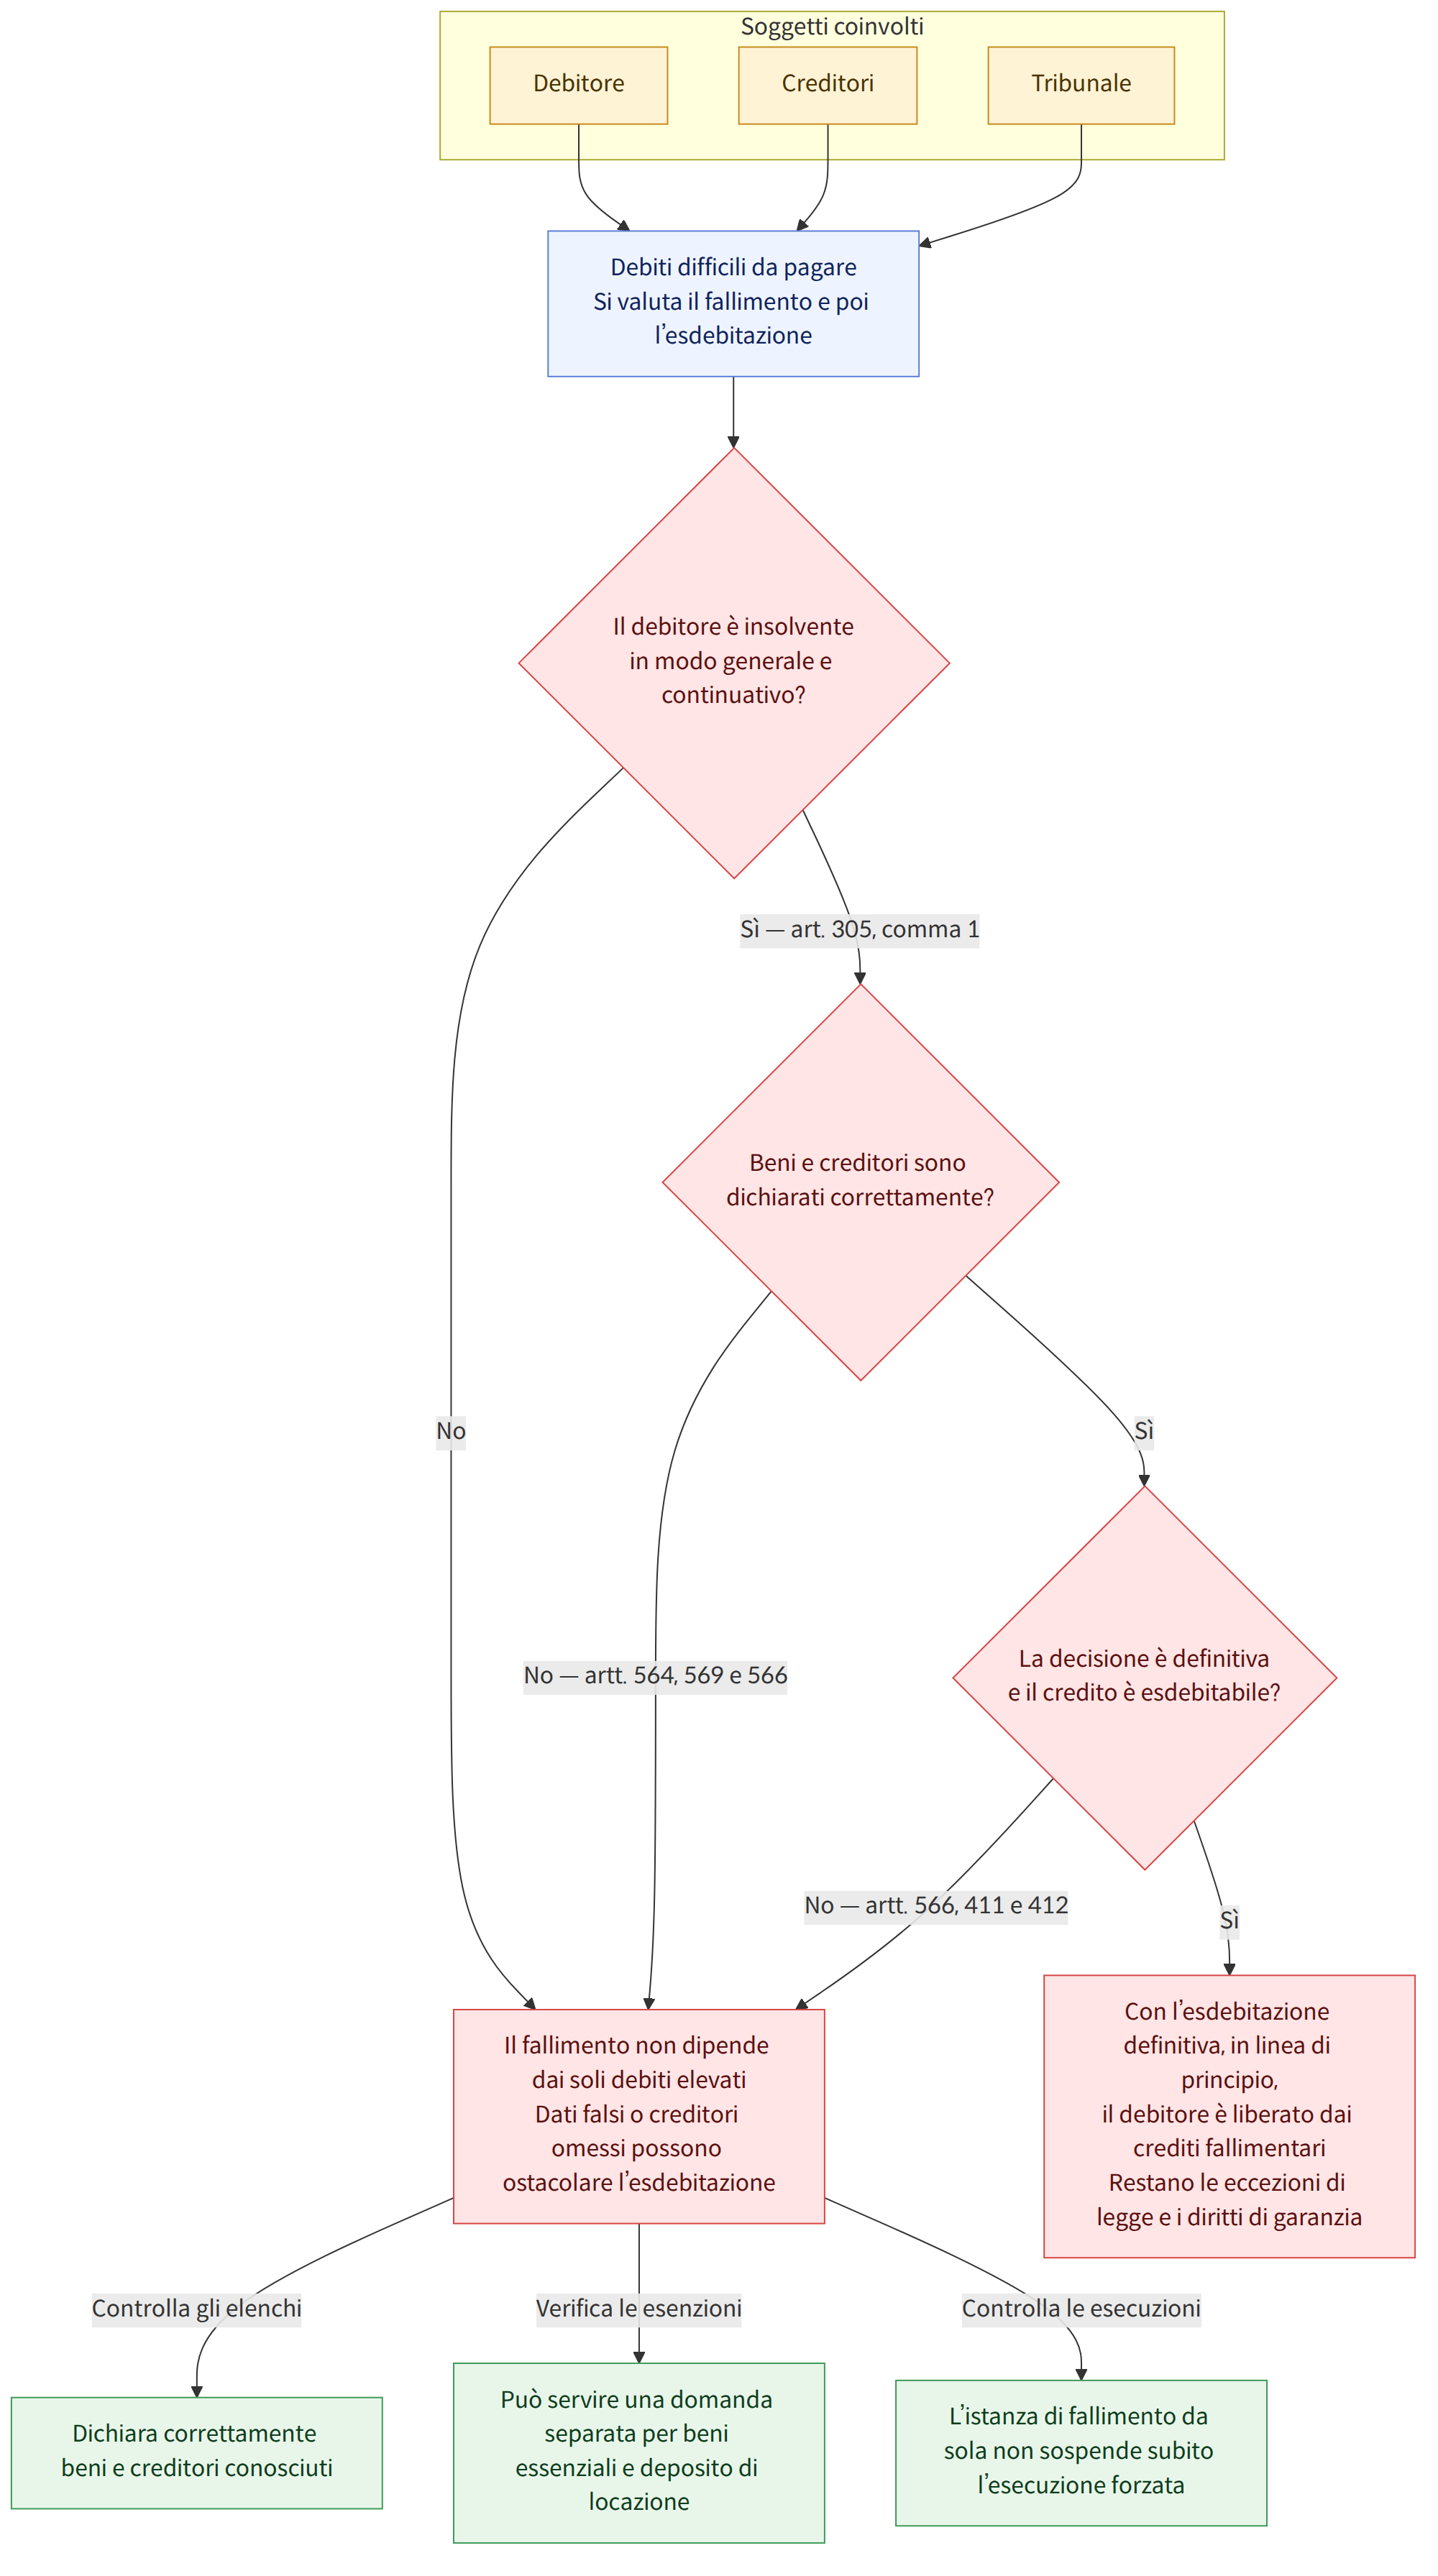
Punti chiave
- Il fallimento non viene dichiarato per il solo fatto che i debiti siano elevati. Si valuta se il debitore sia insolvente, cioè incapace di pagare i propri debiti in modo generale e continuativo, tenendo conto del patrimonio, del reddito, del credito, della capacità lavorativa, dell’età e dei rapporti familiari (Legge sulla riabilitazione dei debitori e sul fallimento, articolo 305, comma 1 (채무자 회생 및 파산에 관한 법률 제305조 제1항)).
- La procedura fallimentare consiste nella liquidazione dei beni e nella distribuzione del ricavato ai creditori; la procedura di esdebitazione valuta invece le eventuali cause ostative e stabilisce se il debitore debba essere sollevato dalla responsabilità di pagare.
- Gli elenchi dei beni e dei creditori devono essere compilati correttamente. Dichiarare beni in modo falso può comportare il diniego o la revoca dell’esdebitazione; un credito relativo a un creditore omesso consapevolmente potrebbe, in linea di principio, non essere esdebitato (Legge sulla riabilitazione dei debitori e sul fallimento, articolo 564, comma 1, punto 3, articolo 569, comma 1 e articolo 566, punto 7 (채무자 회생 및 파산에 관한 법률 제564조 제1항 제3호, 제569조 제1항, 제566조 제7호)).
- Se i beni non sono sufficienti a coprire i costi della procedura, questa può essere chiusa contestualmente alla dichiarazione di fallimento. Se invece vi sono beni o si sospetta un atto soggetto ad azione revocatoria, può essere nominato un curatore fallimentare incaricato di amministrare e liquidare i beni.
- Quando la decisione di esdebitazione diventa definitiva, in linea di principio il debitore è sollevato dalla responsabilità di pagare i crediti fallimentari. Tuttavia, l’esdebitazione non elimina i crediti che la legge esclude dall’esdebitazione né l’esercizio dei diritti di garanzia da parte dei titolari di diritti di separata soddisfazione (Legge sulla riabilitazione dei debitori e sul fallimento, articoli 566, 411 e 412 (채무자 회생 및 파산에 관한 법률 제566조, 제411조·제412조)).
- Per ottenere il riconoscimento dell’esenzione possono essere necessarie domande separate al tribunale per una parte del deposito cauzionale di locazione destinato ad abitazione e per i beni necessari al sostentamento (Legge sulla riabilitazione dei debitori e sul fallimento, articolo 383 (채무자 회생 및 파산에 관한 법률 제383조)).
- La sola presentazione dell’istanza di fallimento non sospende immediatamente l’esecuzione forzata. La sospensione o la perdita di efficacia dell’esecuzione può variare in base alla definitività della decisione di chiusura contestuale e alla presentazione della domanda di esdebitazione, nonché allo svolgimento della procedura (Legge sulla riabilitazione dei debitori e sul fallimento, articolo 557 (채무자 회생 및 파산에 관한 법률 제557조)).
Domande frequenti
Q. Chiunque abbia difficoltà a pagare i debiti può essere dichiarato fallito e ottenere l’esdebitazione?
Non necessariamente. Per dichiarare il fallimento si valuta se la persona si trova in una situazione in cui non è in grado di pagare i propri debiti in modo generale e continuativo, tenendo conto del patrimonio, del reddito, del credito e della capacità lavorativa. Inoltre, si verifica separatamente se sussistono cause ostative alla concessione dell’esdebitazione; alcuni crediti potrebbero non essere esdebitati.
Q. Che cosa succede se nell’istanza di fallimento ometto beni o creditori?
L’elenco dei beni va redatto sulla base dei beni posseduti al momento della dichiarazione di fallimento, mentre nell’elenco dei creditori occorre indicare correttamente tutti quelli conosciuti. Nascondere intenzionalmente beni o dichiarare informazioni false può comportare il diniego o la revoca dell’esdebitazione. Inoltre, se si omette un creditore pur sapendo che il debito esiste, il relativo credito potrebbe non essere esdebitato.
Q. Se nell’elenco dei creditori indico solo il capitale e non gli interessi, anche gli interessi restano esclusi dall’esdebitazione?
Secondo il principio della decisione giudiziaria citata nel caso, se il creditore e il credito per capitale sono stati indicati, garantendo così a quel creditore la possibilità di partecipare alla procedura di esdebitazione, il credito non diventa inesdebitabile per il solo fatto che non siano stati indicati separatamente gli interessi e gli altri crediti accessori. Questa situazione va tuttavia distinta da quella in cui si omette un creditore pur sapendo che esiste.
Q. Devo indicare nell’elenco dei beni anche le polizze o i depositi cauzionali per la locazione intestati a un familiare?
In linea di principio, il valore di riscatto della polizza spetta al contraente; pertanto, se lei è il contraente, deve indicarlo. Se il conduttore indicato nel contratto di locazione è un familiare, in linea di principio il diritto alla restituzione del deposito cauzionale non è suo. Tuttavia, se vi sono circostanze che fanno ritenere che il familiare sia stato indicato per nascondere beni di sua proprietà o che si tratti di beni costituiti congiuntamente dai coniugi, è opportuno spiegare tali circostanze.
Q. Devo rispondere se il curatore fallimentare mi chiede informazioni sui beni dei familiari o sulla provenienza dei fondi?
Le spiegazioni richieste in relazione al fallimento possono riguardare gli aspetti necessari all’attività del curatore fallimentare, come la massa fallimentare o l’effettiva titolarità dei beni. Rifiutarsi di fornire spiegazioni senza un motivo legittimo o fornirne di false può comportare conseguenze penali e il diniego dell’esdebitazione. Anche se ritiene che la richiesta sia ingiustificata, invece di non rispondere arbitrariamente dovrebbe verificare quali informazioni siano necessarie e per quale motivo.
Q. La presentazione dell’istanza di fallimento blocca immediatamente i pignoramenti o le vendite forzate richiesti dai creditori?
La sola presentazione dell’istanza di fallimento non sospende automaticamente le esecuzioni forzate o i provvedimenti cautelari. Se la decisione di chiusura contestuale alla dichiarazione di fallimento diventa definitiva e viene presentata una domanda di esdebitazione, alcune esecuzioni possono essere sospese oppure perdere successivamente efficacia quando diventa definitiva la decisione sull’esdebitazione. Le domande e i documenti necessari variano in base al tipo di esecuzione e alla fase in cui si trova.
Q. Il deposito cauzionale per l’abitazione o i beni necessari al sostentamento rientrano nella massa fallimentare?
La legge considera impignorabili, entro certi limiti, una parte del diritto alla restituzione del deposito cauzionale per la locazione destinata ad abitazione del debitore o dei suoi familiari a carico, nonché i beni necessari al sostentamento. Per ottenere il riconoscimento di tale esenzione occorre presentare al tribunale una domanda corredata dall’elenco dei beni da escludere e dai documenti giustificativi. Il caso indica che la domanda deve essere presentata entro 14 giorni dalla dichiarazione di fallimento.
Q. Se ottengo l’esdebitazione, vengono meno anche le garanzie reali e mi sono condonati tutti i debiti garantiti?
Anche dopo che l’esdebitazione è diventata definitiva, i titolari di diritti di separata soddisfazione, come i titolari di ipoteca, possono esercitare i propri diritti di garanzia sui beni vincolati. Tuttavia, il credito residuo dopo l’esercizio della garanzia può essere un credito fallimentare e, come tale, può beneficiare degli effetti dell’esdebitazione.
Norme applicabili
- Legge sulla riabilitazione dei debitori e sul fallimento, articolo 3 (채무자 회생 및 파산에 관한 법률 제3조)
- Legge sulla riabilitazione dei debitori e sul fallimento, articolo 8 (채무자 회생 및 파산에 관한 법률 제8조)
- Legge sulla riabilitazione dei debitori e sul fallimento, articolo 32-2 (채무자 회생 및 파산에 관한 법률 제32조의2)
- Legge sulla riabilitazione dei debitori e sul fallimento, articolo 305, comma 1 (채무자 회생 및 파산에 관한 법률 제305조 제1항)
- Legge sulla riabilitazione dei debitori e sul fallimento, articolo 317 (채무자 회생 및 파산에 관한 법률 제317조)
- Legge sulla riabilitazione dei debitori e sul fallimento, articolo 321 (채무자 회생 및 파산에 관한 법률 제321조)
- Legge sulla riabilitazione dei debitori e sul fallimento, articolo 348, comma 1 (채무자 회생 및 파산에 관한 법률 제348조 제1항)
- Legge sulla riabilitazione dei debitori e sul fallimento, articolo 383 (채무자 회생 및 파산에 관한 법률 제383조)
- Legge sulla riabilitazione dei debitori e sul fallimento, articolo 391 (채무자 회생 및 파산에 관한 법률 제391조)
- Legge sulla riabilitazione dei debitori e sul fallimento, articolo 396 (채무자 회생 및 파산에 관한 법률 제396조)
- Legge sulla riabilitazione dei debitori e sul fallimento, articolo 405 (채무자 회생 및 파산에 관한 법률 제405조)
- Legge sulla riabilitazione dei debitori e sul fallimento, articoli 411 e 412 (채무자 회생 및 파산에 관한 법률 제411조·제412조)
- Legge sulla riabilitazione dei debitori e sul fallimento, articoli 449, 451, 460, 461 e 462 (채무자 회생 및 파산에 관한 법률 제449조·제451조·제460조·제461조·제462조)
- Legge sulla riabilitazione dei debitori e sul fallimento, articolo 473, comma 10, e articolo 475 (채무자 회생 및 파산에 관한 법률 제473조 제10호·제475조)
- Legge sulla riabilitazione dei debitori e sul fallimento, articoli 556, 557, 558 e 562 (채무자 회생 및 파산에 관한 법률 제556조·제557조·제558조·제562조)
Attenzione
- Se si omette dall’elenco dei creditori un creditore pur sapendo che il debito esiste, il credito potrebbe non essere esdebitato anche se l’omissione è dovuta a negligenza. Occorre inoltre verificare e indicare se il credito è stato ceduto e chi ne è attualmente titolare.
- I beni esenti non sono automaticamente protetti: occorre presentare una domanda e i documenti giustificativi. Il caso indica che la domanda va presentata entro 14 giorni dalla dichiarazione di fallimento.
- Non si deve presumere che la sola presentazione dell’istanza di fallimento sospenda i pignoramenti o le esecuzioni forzate. Le misure da adottare variano in base alla dichiarazione di fallimento, alla definitività della decisione di chiusura contestuale, alla domanda di esdebitazione e alla fase dell’esecuzione.
- Anche dopo la dichiarazione di fallimento possono restare possibili l’esercizio dei diritti di garanzia e la responsabilità di pagare i crediti che per legge non possono essere esdebitati. La sola decisione di esdebitazione non comporta quindi l’estinzione di tutti i debiti e di tutti i diritti.
Casi di origine
Questa guida è stata redatta dall’IA a partire dai seguenti casi di consulenza della Korea Legal Aid Corporation (in coreano).
- 파산신청서의 재산목록 작성 방법
- 낭비로 인한 파산의 경우 면책불허가 사유인지
- 파산신청서의 채권자목록 및 채권자주소록 작성 방법
- 채권자를 누락하거나 오기한 경우 면책의 효력
- 파산관재인의 설명요구에 불응시 면책이 불허가 되는지
- 면책과 형사처벌
- 재도의 파산신청이 허용되는지 여부
- 파산선고를 받을 경우 어떤 불이익이 있는지
- 부인권(否認權) 대상행위
- 면책과 강제집행의 관계
- 재산이 있는 경우의 파산절차
- 주민등록상 등록된 주소와 거소가 상이한 경우 파산 관할법원
- 면책채권에 대한 지급약정의 효력
- 면제재산제도
- 파산채권자로서 다른 채권자의 채권에 이의가 있는 경우 불복방법이 있는지
- 이혼에 따른 재산분할이 면책불허가 사유에 해당하는지 여부
- 파산과 강제집행의 관계
- 파산선고로 인하여 근무관계가 종료되는지
- 17.채권자목록에 원본 채권만 기재하고 부수채권을 따로 기재하지 않은 경우의 효력
- 개인파산, 개인회생, 개인워크아웃 제도의 비교
- 파산의 의의와 절차
- 파산원인에 대한 판단기준
- 면책 후 별제권 행사 가능 여부 및 별제권 행사 후 잔여채무에 대한 면책 여부
- 개인 채무자가 파산원인인 지급불능상태에 있는지 여부의 판단 방법
- 재단채권이란 무엇이며 재단채권에 대하여 어떻게 변제받을 수 있는지
Questa guida è un’informazione generale sul diritto coreano, non una consulenza legale sul tuo caso. Rivolgiti a un avvocato o alla Korea Legal Aid Corporation (132 in Corea).