
Guida ai requisiti e alle modalità di rimborso nella procedura di ristrutturazione dei debiti personali
Basato su 90 casi di consulenza · Aggiornato · Tradotto dall’originale coreano.
La procedura di ristrutturazione dei debiti personali consente di attuare un piano di rimborso con redditi regolari o che si prevede di ottenere in modo continuativo o ricorrente; una volta completato il piano omologato, è possibile ottenere la remissione dei debiti residui. Per predisporre il piano occorre valutare non solo i requisiti per presentare la domanda, ma anche le spese di sostentamento, i beni, i crediti con diritto di prelazione, le garanzie reali e l’eventuale presenza di pignoramenti.
In sintesi
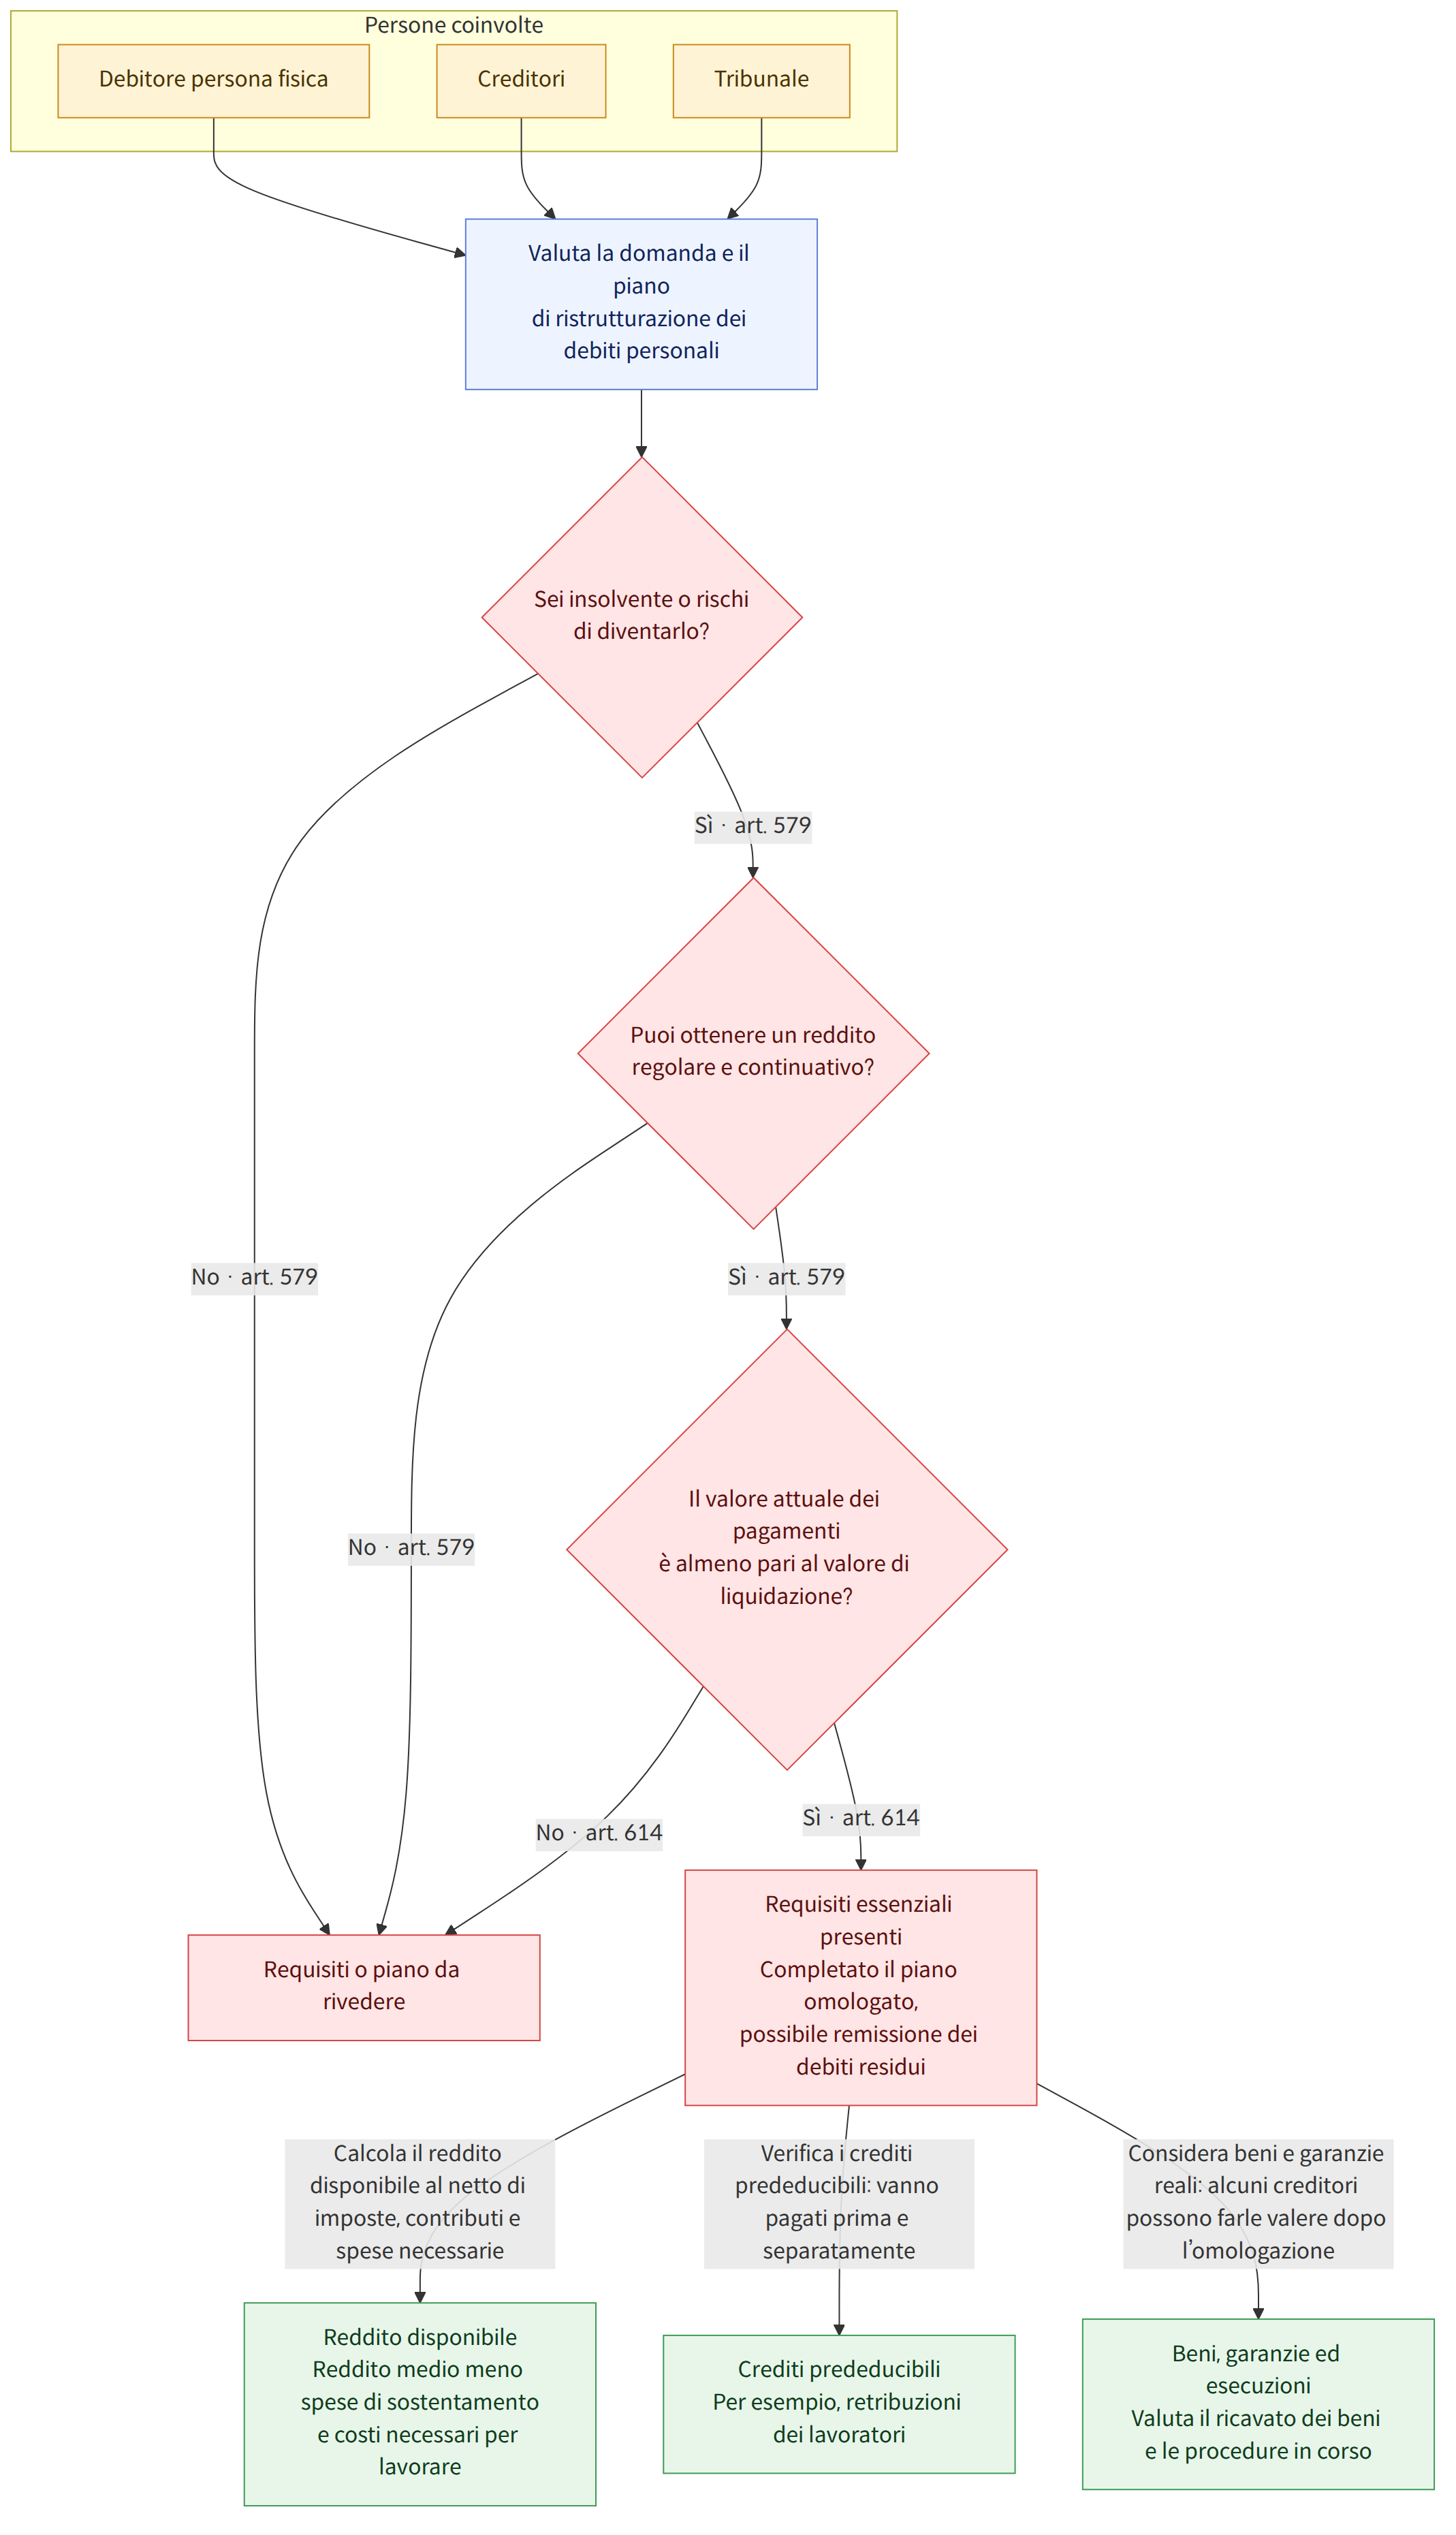
Punti chiave
- Può presentare domanda la persona fisica che si trovi in stato di insolvenza o rischi di diventarlo e che abbia la possibilità di ottenere un reddito regolare e continuativo. Nel caso citato, i limiti dei debiti sono pari o inferiori a 1 miliardo di won per i crediti garantiti e a 500 milioni di won per quelli non garantiti (Legge sulla riabilitazione e sul fallimento dei debitori, articolo 579 (채무자 회생 및 파산에 관한 법률 제579조); caso 13).
- Il reddito disponibile, destinato al rimborso, è l’importo che resta sottraendo dal reddito mensile medio le imposte e i contributi previdenziali e sociali, le spese di sostentamento del debitore e delle persone a suo carico e le spese necessarie per l’attività lavorativa (articolo 579, paragrafo 4, della medesima legge; casi 4–6).
- Il valore attuale dei pagamenti previsti dal piano deve essere almeno pari al valore di liquidazione che sarebbe distribuito ai creditori in caso di fallimento. A tal fine, si può predisporre un piano che adegui le spese di sostentamento o includa nel rimborso il ricavato della vendita dei beni (articolo 614 della medesima legge; casi 3, 9 e 25).
- I crediti prededucibili della massa della procedura di ristrutturazione personale, come quelli relativi alle retribuzioni dei lavoratori, devono essere pagati prima dei crediti della procedura e separatamente da essa. Il mancato pagamento può comportare un’esecuzione forzata o la chiusura della procedura (articoli 583 e 621 della medesima legge; casi 1 e 17).
- In fase di domanda si può chiedere la sospensione o il divieto delle procedure esecutive forzate e di altre procedure; dopo la decisione di apertura, le procedure rientranti nell’ambito previsto dalla legge sono sospese o vietate. Tuttavia, in alcuni casi i titolari di garanzie reali possono farle valere dopo l’omologazione (articoli 593, 600 e 615 della medesima legge; casi 7, 10 e 22).
- In caso di cambiamenti imprevedibili delle circostanze, quali la perdita del lavoro, una riduzione del reddito o l’aumento delle persone a carico, è possibile chiedere la modifica del piano. Anche se i pagamenti non sono stati completati, il tribunale può concedere la remissione del debito a propria discrezione, se ricorrono determinati requisiti (articoli 619 e 624, paragrafo 2, della medesima legge; casi 12 e 15).
- Nascondere beni o redditi, danneggiare i beni o disporne indebitamente può comportare responsabilità penale. La giurisprudenza citata, tuttavia, ha stabilito che la mera omissione o l’indicazione inesatta e incompleta nell’elenco dei beni non costituisce automaticamente occultamento di beni ai fini del reato di frode nella procedura di ristrutturazione (articolo 643, paragrafo 3, della medesima legge; Corte suprema, sentenza del 30 gennaio 2009, n. 2008Do6950; caso 20).
Domande frequenti
Q. Posso chiedere la procedura di ristrutturazione dei debiti personali anche se lavoro part-time o a giornata?
Il diritto di presentare domanda non dipende esclusivamente dalla forma di impiego o dal fatto che il reddito sia dichiarato. È importante che vi sia la possibilità di ottenere un reddito regolare e certo, oppure un reddito continuativo o ricorrente in futuro. Nel caso citato, i limiti dei debiti sono pari o inferiori a 1 miliardo di won per i crediti garantiti e a 500 milioni di won per quelli non garantiti.
Q. Come si calcola la rata da versare nella procedura di ristrutturazione dei debiti personali?
Il reddito disponibile è l’importo che resta sottraendo dal reddito mensile medio le imposte e i contributi previdenziali e sociali, le spese di sostentamento del debitore e delle persone a suo carico e le spese necessarie per l’attività lavorativa. Può variare da persona a persona, poiché si considerano diversi fattori, tra cui il numero e l’età delle persone a carico, il loro reddito e l’effettivo sostegno economico fornito.
Q. Non posso chiedere la procedura di ristrutturazione dei debiti personali se possiedo beni come una casa o un deposito cauzionale?
La sola presenza di beni non impedisce automaticamente di presentare la domanda. Tuttavia, il valore attuale dei pagamenti previsti dal piano di rimborso deve essere almeno pari al valore di liquidazione. Pertanto, se si desidera conservare i propri beni, potrebbe essere necessario aumentare il reddito disponibile oppure includere nel piano il ricavato della vendita dei beni.
Q. Posso pagare solo una parte dei salari arretrati o delle imposte tramite la procedura di ristrutturazione dei debiti personali e ottenere la remissione del resto?
Il caso descrive i crediti dei lavoratori per retribuzioni e altri crediti simili come crediti prededucibili della massa della procedura di ristrutturazione personale: tali crediti devono essere pagati prima dei crediti della procedura e il piano deve prevederne il pagamento integrale. Anche le imposte, a seconda della loro tipologia e natura, possono essere soggette a priorità di pagamento o a un trattamento distinto nell’ambito della procedura. È quindi necessario verificare gli importi arretrati e predisporre il piano di conseguenza.
Q. Se presento domanda per la procedura di ristrutturazione dei debiti personali, il pignoramento dello stipendio o un’asta immobiliare già in corso si interrompono subito?
La sola presentazione della domanda non sospende automaticamente ogni procedura esecutiva. In fase di domanda, si può chiedere al tribunale la sospensione o il divieto di procedere. Dopo la decisione di apertura, le procedure esecutive previste dalla legge possono essere sospese o vietate; tuttavia, l’esecuzione delle garanzie reali può riprendere dopo l’omologazione del piano.
Q. Posso presentare domanda anche se l’abitazione è gravata da ipoteca o devo restituire il deposito cauzionale a un inquilino?
È possibile presentare domanda, ma il creditore titolare della garanzia può farla valere indipendentemente dalla procedura di ristrutturazione personale; solo l’importo non recuperabile tramite la garanzia può essere trattato come credito della procedura. Anche il deposito cauzionale di un conduttore titolare di un diritto di prelazione deve essere riportato nell’elenco dei creditori e nei documenti pertinenti. Occorre quindi verificare con precisione le garanzie e i rapporti di locazione.
Q. Se non riesco a pagare le rate, non posso ottenere la remissione del debito?
Se, a causa della perdita del lavoro, di una riduzione del reddito o di altre circostanze, è diventato difficile rispettare il piano, è possibile chiederne la modifica prima di completare i pagamenti. Anche se non si riesce a completare i pagamenti, il tribunale può concedere la remissione del debito qualora ricorrano tutti i requisiti previsti dalla legge, tra cui l’esistenza di circostanze non imputabili al debitore. Il solo fatto che i requisiti siano soddisfatti, tuttavia, non garantisce la concessione della remissione.
Q. Se accedo alla procedura di ristrutturazione dei debiti personali, anche il mio garante è esonerato dal pagamento?
La procedura di ristrutturazione personale riguarda il debitore stesso, perciò il creditore può comunque avanzare una richiesta di pagamento nei confronti del garante. La procedura relativa al debitore principale prevede modalità specifiche di trattamento, come l’inserimento nell’elenco dei creditori del futuro titolare del diritto di regresso. Se il creditore esercita i propri diritti per l’intero importo del credito, l’esercizio dei diritti del garante nell’ambito della procedura può essere limitato.
Q. Se ometto beni o redditi nella domanda, commetto il reato di frode nella procedura di ristrutturazione?
Nascondere o danneggiare beni, oppure disporne arrecando pregiudizio ai creditori, può comportare responsabilità per il reato di frode nella procedura di ristrutturazione. Tuttavia, la giurisprudenza citata nel caso ha stabilito che la mera omissione o l’indicazione inesatta e incompleta della situazione patrimoniale e reddituale negli elenchi patrimoniali non costituisce, di per sé, occultamento di beni ai fini di tale reato. In ogni caso, beni e redditi devono essere dichiarati tutti e correttamente.
Norme applicabili
- Legge sulla riabilitazione e sul fallimento dei debitori, articolo 579 (채무자 회생 및 파산에 관한 법률 제579조)
- Legge sulla riabilitazione e sul fallimento dei debitori, articolo 580 (채무자 회생 및 파산에 관한 법률 제580조)
- Legge sulla riabilitazione e sul fallimento dei debitori, articolo 581 (채무자 회생 및 파산에 관한 법률 제581조)
- Legge sulla riabilitazione e sul fallimento dei debitori, articolo 583 (채무자 회생 및 파산에 관한 법률 제583조)
- Legge sulla riabilitazione e sul fallimento dei debitori, articolo 593 (채무자 회생 및 파산에 관한 법률 제593조)
- Legge sulla riabilitazione e sul fallimento dei debitori, articolo 600 (채무자 회생 및 파산에 관한 법률 제600조)
- Legge sulla riabilitazione e sul fallimento dei debitori, articolo 611 (채무자 회생 및 파산에 관한 법률 제611조)
- Legge sulla riabilitazione e sul fallimento dei debitori, articolo 614 (채무자 회생 및 파산에 관한 법률 제614조)
- Legge sulla riabilitazione e sul fallimento dei debitori, articolo 615 (채무자 회생 및 파산에 관한 법률 제615조)
- Legge sulla riabilitazione e sul fallimento dei debitori, articolo 619 (채무자 회생 및 파산에 관한 법률 제619조)
- Legge sulla riabilitazione e sul fallimento dei debitori, articolo 621 (채무자 회생 및 파산에 관한 법률 제621조)
- Legge sulla riabilitazione e sul fallimento dei debitori, articolo 624 (채무자 회생 및 파산에 관한 법률 제624조)
- Legge sulla riabilitazione e sul fallimento dei debitori, articolo 643 (채무자 회생 및 파산에 관한 법률 제643조)
- Legge sulla protezione dei contratti di locazione abitativa, articolo 3 (주택임대차보호법 제3조)
- Legge sulla protezione dei contratti di locazione abitativa, articolo 3-2 (주택임대차보호법 제3조의2)
Attenzione
- La sola presentazione della domanda non interrompe tutti i pignoramenti o le aste. Se necessario, occorre chiedere al tribunale la sospensione o il divieto di procedere.
- Anche se l’esecuzione delle garanzie reali viene sospesa temporaneamente dopo l’apertura della procedura di ristrutturazione personale, può riprendere dopo l’omologazione. Occorre quindi valutare se sia necessario un accordo separato con il creditore titolare della garanzia.
- I crediti prededucibili della massa della procedura di ristrutturazione personale, come quelli relativi alle retribuzioni, devono essere pagati in via prioritaria e non vanno confusi con i pagamenti dei crediti ordinari previsti dal piano.
- Se diventa difficile rispettare il piano di rimborso, è opportuno valutare la possibilità di modificarlo prima che si accumulino le rate non pagate. È possibile presentare una proposta di modifica prima di aver completato i pagamenti, ma anche la proposta modificata deve soddisfare i requisiti per l’omologazione.
Articoli correlati
Casi di origine
Questa guida è stata redatta dall’IA a partire dai seguenti casi di consulenza della Korea Legal Aid Corporation (in coreano).
- 개인회생신청 시 미지급 임금이나 조세는 어떻게 되는지
- 개인회생신청 시 급여에 대한 압류 해제가 가능한지
- 청산가치보장의 원칙과 면제재산의 범위
- 가용소득과 관련한 생계비의 산정은 어떻게 하는지
- 가용소득과 관련한 월평균 소득의 산정은 어떻게 하는지
- 가용소득과 관련하여 생계비 산정 방법
- 개인회생신청 시 강제집행 및 담보권실행을 막을 수 있는지
- 개인회생신청 시 주택임차보증금채무는 어떻게 되는지
- 개인회생신청 시 재산처분을 통한 변제도 해야 하는지
- 개인회생절차에서 별제권이란 무엇인지
- 개인회생신청 시 보증인은 어떻게 되는지
- 개인회생절차 종료 후 면책 가능여부
- 개인회생제도에 이용자격 제한이 있는지
- 변제계획인가 후 개인회생절차폐지
- 변제계획의 변경 또는 면책이 가능한지
- 신청불성실을 이유로 한 개인회생절차개시 기각
- 개인회생재단채권과 개인회생절차상 처리
- 급여채권에 압류 및 전부명령이 확정된 경우 개인회생신청 가능 여부
- 개인회생절차는 어떻게 진행되는지
- 사기회생죄 성립 여부
- 편파변제 등과 관련한 개인회생절차개시신청 기각사유
- 개인회생절차개시결정과 강제집행의 중지·금지
- 상속포기와 부인권 행사
- 개인회생절차에서 장래의 구상권자에 대한 처리
- 청산가치와 가용소득의 현가와의 비교 방법
Questa guida è un’informazione generale sul diritto coreano, non una consulenza legale sul tuo caso. Rivolgiti a un avvocato o alla Korea Legal Aid Corporation (132 in Corea).