
Guida amministrativa in materia fiscale: imposizione, ricorsi e rimborsi
Basato su 123 casi di consulenza · Aggiornato · Tradotto dall’originale coreano.
Nelle controversie fiscali occorre verificare a chi appartengano effettivamente i redditi, i beni o le operazioni e su quali elementi si fondi l’imposizione. Per contestare un provvedimento impositivo è necessario rispettare le procedure e i termini previsti. Chi può chiedere un rimborso e quale procedura giudiziaria adottare dipendono dalle circostanze in cui è sorto il diritto al rimborso e dalla natura giuridica della pretesa.
In sintesi
Punti chiave
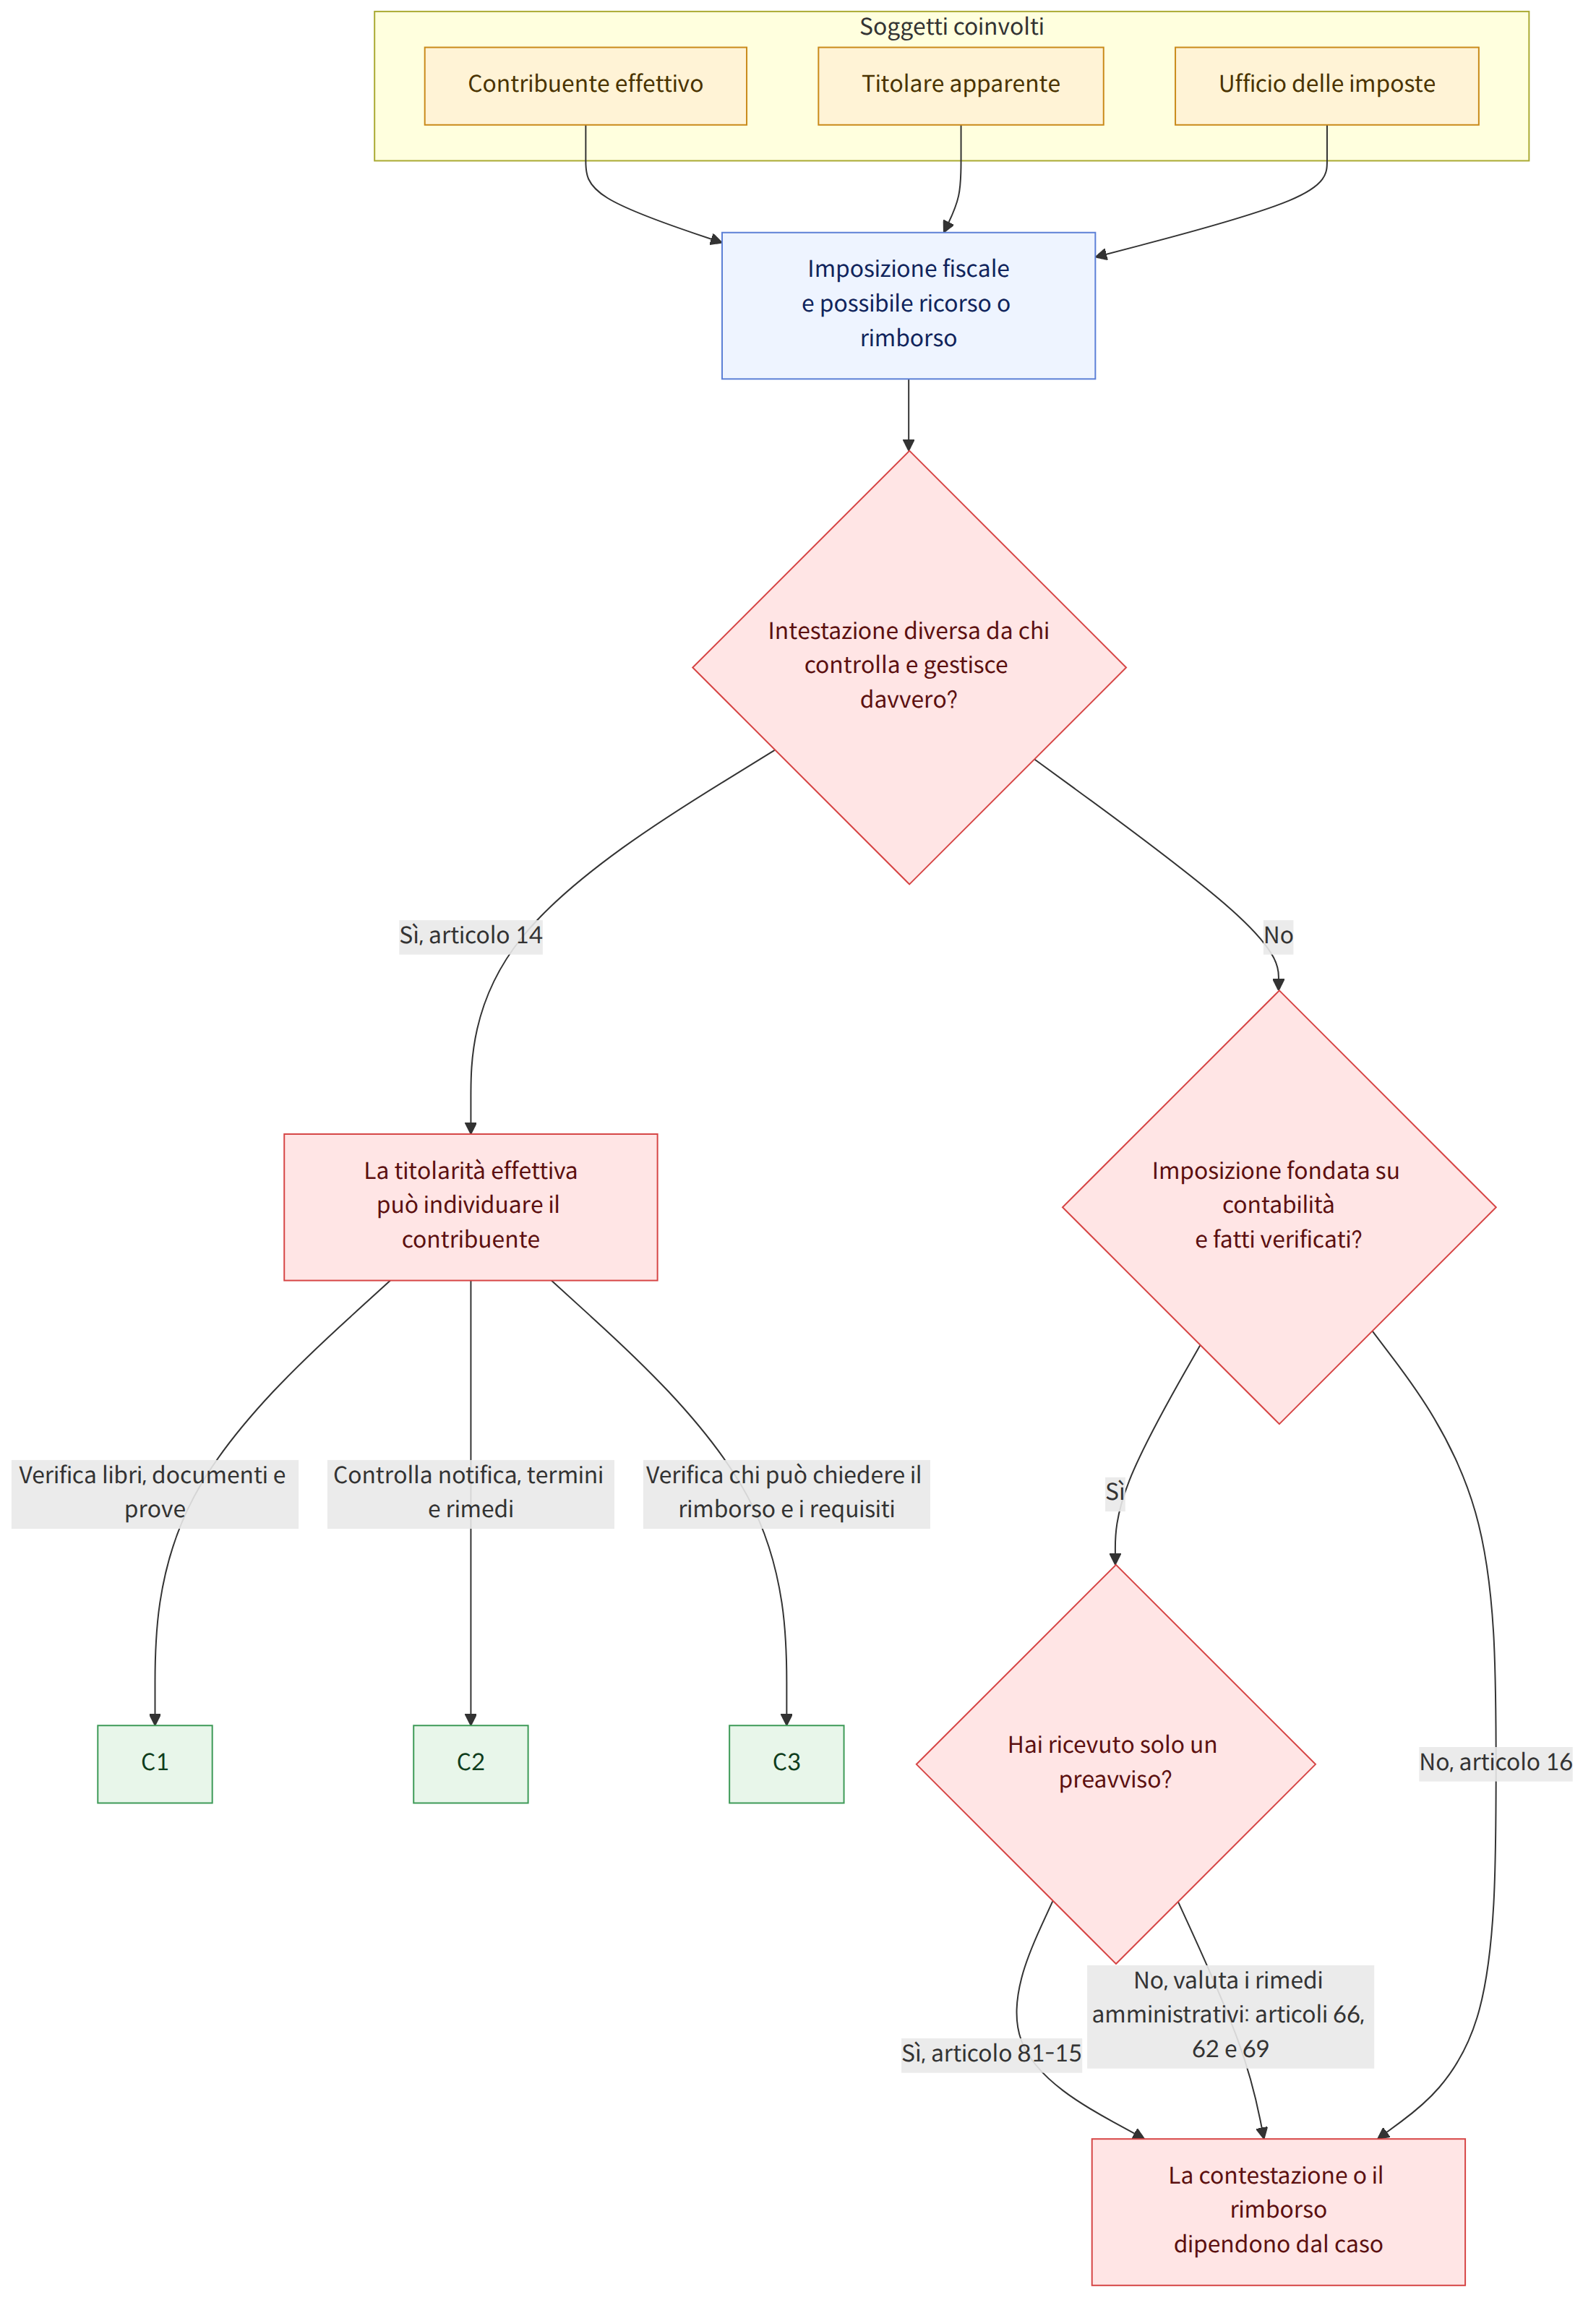
- Se l’intestazione dei redditi, dei beni o delle operazioni è diversa dalla loro titolarità effettiva, può essere contribuente la persona che li controlla e gestisce in concreto (Legge fondamentale nazionale in materia tributaria, articolo 14, comma 1 (국세기본법 제14조 제1항)).
- I provvedimenti impositivi devono fondarsi sui libri contabili, sui documenti giustificativi e sui fatti accertati mediante verifiche. Se l’imposizione si basa unicamente su documenti di cui non siano stati verificati l’autenticità o il contenuto, può porsi un problema di violazione del principio dell’imposizione fondata su prove concrete (Legge fondamentale nazionale in materia tributaria, articolo 16 (국세기본법 제16조)).
- In caso di ricezione di un preavviso di imposizione o di altre comunicazioni preliminari, si può chiedere un riesame preventivo della legittimità dell’imposizione; dopo aver ricevuto il provvedimento, occorre valutare i rimedi amministrativi, quali l’opposizione, il ricorso per riesame o il ricorso alla Commissione tributaria (Legge fondamentale nazionale in materia tributaria, articoli 81-15, 66, 62 e 69 (국세기본법 제81조의15, 제66조, 제62조, 제69조)).
- Di norma, per promuovere un’azione giudiziaria amministrativa contro un provvedimento relativo alle imposte nazionali occorre prima esperire i rimedi amministrativi. Possono tuttavia essere riconosciute eccezioni, ad esempio quando uno dei soggetti tenuti alla stessa obbligazione abbia già esperito tali rimedi (Legge fondamentale nazionale in materia tributaria, articolo 56 (국세기본법 제56조)).
- Il soggetto tenuto al pagamento dell’IVA è l’operatore che fornisce beni o servizi. In mancanza di un accordo separato con cui il destinatario si impegna a sostenere l’IVA, le sole disposizioni fiscali non consentono al fornitore di chiedere direttamente l’importo dell’imposta alla controparte (Legge sull’imposta sul valore aggiunto, articolo 31 (부가가치세법 제31조)).
- Il soggetto legittimato a chiedere il rimborso delle imposte nazionali e la procedura giudiziaria da seguire variano a seconda del caso. Se l’imposta è stata addebitata e pagata dal titolare apparente dell’attività, quest’ultimo può essere legittimato a chiederne il rimborso; la richiesta di pagamento dell’importo IVA da rimborsare può essere oggetto di un’azione tra le parti.
- Le riduzioni d’imposta e le deduzioni sono subordinate al rispetto dei requisiti stabiliti dalla legge. È difficile interpretare i requisiti per le agevolazioni fiscali o le deduzioni dal reddito in modo più esteso rispetto al testo normativo (casi relativi alla Legge speciale sulla limitazione delle agevolazioni fiscali, articolo 77 (조세특례제한법 제77조), e al precedente Regolamento di attuazione della Legge sull’imposta sul reddito, articolo 112, comma 4, punto 1, lettera a) (구 소득세법 시행령 제112조 제4항 제1호 가목)).
Domande frequenti
Q. Come si può contestare un’imposizione fiscale dell’ufficio delle imposte ritenuta ingiusta?
Se si è ricevuto un preavviso di imposizione o una comunicazione dell’esito di una verifica fiscale, si può valutare la richiesta di riesame preventivo della legittimità dell’imposizione. Dopo l’adozione del provvedimento, di norma occorre presentare un ricorso amministrativo — opposizione, ricorso per riesame o ricorso alla Commissione tributaria — prima di adire il giudice amministrativo. I casi citati illustrano i termini previsti per ciascuna procedura; occorre quindi verificare la data di notifica del provvedimento e la normativa applicabile.
Q. Se i documenti posti a fondamento di un’imposizione fiscale sono inaffidabili, se ne può chiedere l’annullamento?
L’autorità fiscale deve esaminare i libri contabili e i documenti giustificativi e, quando fonda l’imposizione su fatti diversi da quelli risultanti dalla contabilità, deve indicare i fatti accertati e i motivi della decisione. Anche se i documenti provengono da un’autorità investigativa, un provvedimento impositivo fondato unicamente su di essi, senza averne verificato l’autenticità o il contenuto, può violare il principio dell’imposizione fondata su prove concrete.
Q. Se il titolare della registrazione dell’attività è diverso da chi la esercita effettivamente, a chi deve essere addebitata l’imposta?
Se un bene imponibile è intestato a una persona diversa da quella che, in realtà, lo controlla e lo gestisce, il soggetto cui esso appartiene effettivamente può essere considerato il contribuente. Tuttavia, il rapporto d’imposizione e di pagamento tra l’effettivo titolare dell’attività e il titolare apparente può essere distinto: il diritto al rimborso dell’imposta addebitata al titolare apparente non spetta automaticamente all’effettivo titolare dell’attività.
Q. Si può chiedere l’IVA alla controparte anche se il contratto non stabilisce chi debba sostenerla?
Il soggetto tenuto al pagamento dell’imposta sul valore aggiunto (IVA) è l’operatore che fornisce beni o servizi; le disposizioni della Legge sull’imposta sul valore aggiunto, da sole, non attribuiscono il diritto di chiedere direttamente l’importo dell’imposta al destinatario della fornitura. Tuttavia, se le parti hanno concordato che l’IVA sia a carico della controparte, l’importo può essere richiesto; l’accordo può essere riconosciuto anche tacitamente, sulla base, ad esempio, delle circostanze della transazione.
Q. Se si acquisisce un credito al rimborso delle imposte nazionali, si può anche chiedere la rettifica della dichiarazione del contribuente originario?
I casi citati spiegano che chi ha acquisito un credito al rimborso fiscale non subentra anche nel diritto del contribuente originario di chiedere la rettifica della dichiarazione. Poiché il diritto di chiedere la rettifica è riconosciuto a chi ha presentato la dichiarazione della base imponibile e ad altri soggetti indicati dalla legge, occorre distinguere la cessione del credito al rimborso dal diritto di chiedere la rettifica.
Q. Per chiedere allo Stato il rimborso dell’IVA occorre intentare una causa civile?
La richiesta del contribuente di pagamento dell’importo IVA da rimborsare è considerata una pretesa di diritto pubblico che sorge in forza della normativa sull’IVA; i casi citati spiegano che va quindi trattata come azione tra le parti ai sensi della Legge sul contenzioso amministrativo, e non come causa civile. Anche quando si è acquisito il diritto a ricevere l’importo IVA da rimborsare, occorre verificare chi sia legittimato a presentare la richiesta e quale sia la procedura giudiziaria corretta.
Q. Se si riceve un immobile nell’ambito della divisione patrimoniale conseguente al divorzio, si devono pagare l’imposta sulle plusvalenze o l’imposta sull’acquisto?
Secondo i casi citati, salvo circostanze particolari, il trasferimento di beni effettuato nell’ambito della divisione patrimoniale per liquidare i beni effettivamente comuni dei coniugi non è considerato una cessione a titolo oneroso soggetta all’imposta sulle plusvalenze. Al contrario, il trasferimento di beni in cambio di un assegno divorzile o del mantenimento dei figli può essere soggetto a tale imposta; inoltre, l’acquisizione di un immobile mediante divisione patrimoniale può comportare imposte locali, come l’imposta sull’acquisto.
Q. Se un immobile viene venduto all’asta nell’ambito della riscossione coattiva, il creditore titolare di un’ipoteca può ricevere una quota del ricavato?
I casi citati spiegano che il ricavato residuo della vendita all’asta pubblica viene distribuito anche ai crediti garantiti da ipoteca, dopo avervi imputato gli importi scaduti relativi al bene pignorato e le altre somme dovute. Il creditore titolare di un’ipoteca a garanzia di un credito deve presentare domanda di riparto corredata dai documenti giustificativi. Occorre verificare l’ordine di priorità e l’importo del credito in base alla data di costituzione della garanzia e alla procedura d’asta concreta.
Norme applicabili
- Legge fondamentale nazionale in materia tributaria, articolo 14, comma 1 (국세기본법 제14조 제1항)
- Legge fondamentale nazionale in materia tributaria, articolo 16 (국세기본법 제16조)
- Legge fondamentale nazionale in materia tributaria, articolo 18, comma 3 (국세기본법 제18조 제3항)
- Legge fondamentale nazionale in materia tributaria, articolo 26-2, commi 1 e 2 (국세기본법 제26조의2 제1항·제2항)
- Legge fondamentale nazionale in materia tributaria, articolo 41, comma 1 (국세기본법 제41조 제1항)
- Legge fondamentale nazionale in materia tributaria, articolo 45-2, commi 1 e 2 (국세기본법 제45조의2 제1항·제2항)
- Legge fondamentale nazionale in materia tributaria, articolo 51, comma 1 (국세기본법 제51조 제1항)
- Legge fondamentale nazionale in materia tributaria, articolo 56, commi 2 e 3 (국세기본법 제56조 제2항·제3항)
- Legge fondamentale nazionale in materia tributaria, articoli 61, 62, 66 e 69 (국세기본법 제61조·제62조·제66조·제69조)
- Legge fondamentale nazionale in materia tributaria, articolo 81-15 (국세기본법 제81조의15)
- Legge sulla riscossione delle imposte nazionali, articolo 35 (국세징수법 제35조)
- Legge sulla riscossione delle imposte nazionali, articolo 77, comma 1 (국세징수법 제77조 제1항)
- Legge sulla riscossione delle imposte nazionali, articolo 80, comma 1 (국세징수법 제80조 제1항)
- Legge sulla riscossione delle imposte nazionali, articolo 81 (국세징수법 제81조)
- Legge sull’imposta sul valore aggiunto, articoli 2, 3, 29, 30 e 31 (부가가치세법 제2조·제3조·제29조·제30조·제31조)
Attenzione
- Alcune disposizioni e sentenze menzionate nei casi citati si riferiscono a una versione precedente della legge, vigente in un determinato periodo. Per il caso concreto occorre verificare la normativa applicabile al momento rilevante.
- I termini per i ricorsi e le azioni giudiziarie possono decorrere dalla notifica del provvedimento o della decisione. Occorre quindi verificare anzitutto la data di ricezione della comunicazione e il termine previsto per ciascuna procedura.
- Di norma, per contestare un provvedimento impositivo occorre prima esperire i rimedi amministrativi previsti; le eccezioni menzionate nei casi citati non si applicano necessariamente a tutte le controversie.
- Quando l’intestazione è diversa dalla titolarità effettiva o il credito al rimborso è stato ceduto, il contribuente, il titolare del diritto al rimborso e il titolare del diritto di chiedere la rettifica della dichiarazione possono essere soggetti diversi.
Casi di origine
Questa guida è stata redatta dall’IA a partire dai seguenti casi di consulenza della Korea Legal Aid Corporation (in coreano).
- 1세대 1주택 소유자의 주택 양도 시 양도소득세 면제요건
- 수 개의 장소에서 하던 사업 중 일부 장소에서의 사업을 포괄양도한 경우에도 제2차 납세의무를 부담하는 사업의 양수에 해당하는지...
- 혼인으로 1세대 2주택이 된 비거주자의 주택 양도 시 양도소득세의 비과세 여부
- 증여세를 증여자가 대신 납부한 것을 새로운 증여를 한 것으로 보아 증여세 과세대상이 될 수 있는지의 문제
- 의약품 도매상인 甲주식회사와 乙은행이 ‘약국운영자인 丙이 의약품 구매대금을 의약품 구매전용카드로 결제하면 甲회사가 乙은행에 수...
- 공익사업용 토지 등에 대한 양도소득세 감면의 적용 범위
- 처분금지가처분등기 후 체납처분 압류등기 시 그 효력
- 증여자가 수증자에게 이전한 보험계약상 지위에 대하여 증여세를 과세하는 경우
- 국세공매절차에서 선순위 근저당권의 피담보채권의 확정시기
- 국세환급금반환채권을 전부받은 전부채권자가 국세기본법 제45조의2 제1항에서 정한 경정청구권을 행사할 수 있는지 여부
- 납세의무자들 중 1인이 적법한 전심절차를 거침으로써 다른 납세의무자가 전심절차를 거치지 않고 곧바로 과세처분의 취소소송을 제기...
- 실질과세의 원칙이 거주자나 내국법인이 우리나라의 조세를 회피하기 위하여 조세피난처에 외형뿐인 ‘기지회사(Base Company...
- 부당한 조세부과에 대한 구제절차
- 국세징수법상 조세채권압류 후 설정된 저당권과의 우선순위
- 사업자가 공급을 받는 자로부터 부가가치세를 직접 징수할 권리가 있는지
- 수사기관에서 통보해온 수사서류를 진실한 것이라 믿고 이를 기초로 행한 조세부과처분의 적부
- 공매대금이 수 개의 국세채권의 총액에 부족한 경우 그 충당방법
- 특별소득공제의 대상이 되는 주택임차자금 차입금의 범위
- 사업자가 부가가치세 상당액을 직접 징수할 권리가 있는지
- 연예인이 독립된 자격에서 용역을 제공하고 받는 소득이 사업 소득에 해당하는지 또는 일시 소득인 기타 소득에 해당하는지 여부의 ...
- 재산분할로 부동산소유권 이전 시 양도소득세 부과되는지
- 구 지방세법 제15조 제1항 제6호의 취지 및 위 조항이 사실혼 해소시 재산분할로 인한 취득에 대해서 적용되는지 여부
- 실제사업자가 따로 있는데도 사업명의자에게 과세처분이 이루어져 사업명의자 명의로 세액이 납부되었으나 과세처분이 무효이거나 취소되...
- 특정 과세기간에 관한 국세 부과처분에 대하여 행정소송 등의 판결이 확정된 후 그 판결의 취지에 따른다는 명목으로 위 과세처분과...
- 부가가치세 환급세액 지급청구가 당사자 소송 대상인지 여부
Questa guida è un’informazione generale sul diritto coreano, non una consulenza legale sul tuo caso. Rivolgiti a un avvocato o alla Korea Legal Aid Corporation (132 in Corea).