
商事保険:保険金請求・免責・契約解除ガイド
相談事例163件に基づく · 更新 · 韓国語の原文を翻訳したものです。
保険金が支払われるかどうかは、事故の経緯だけでなく、保険の種類や約款、告知義務の履行状況、保険料の払込みおよび通知の手続によって異なります。保険会社が保険金の支払いを拒否した場合でも、免責条項や契約解除が常に有効とは限らないため、個別の事案に適用される基準と契約内容をあわせて確認する必要があります。
ひと目でわかる構図
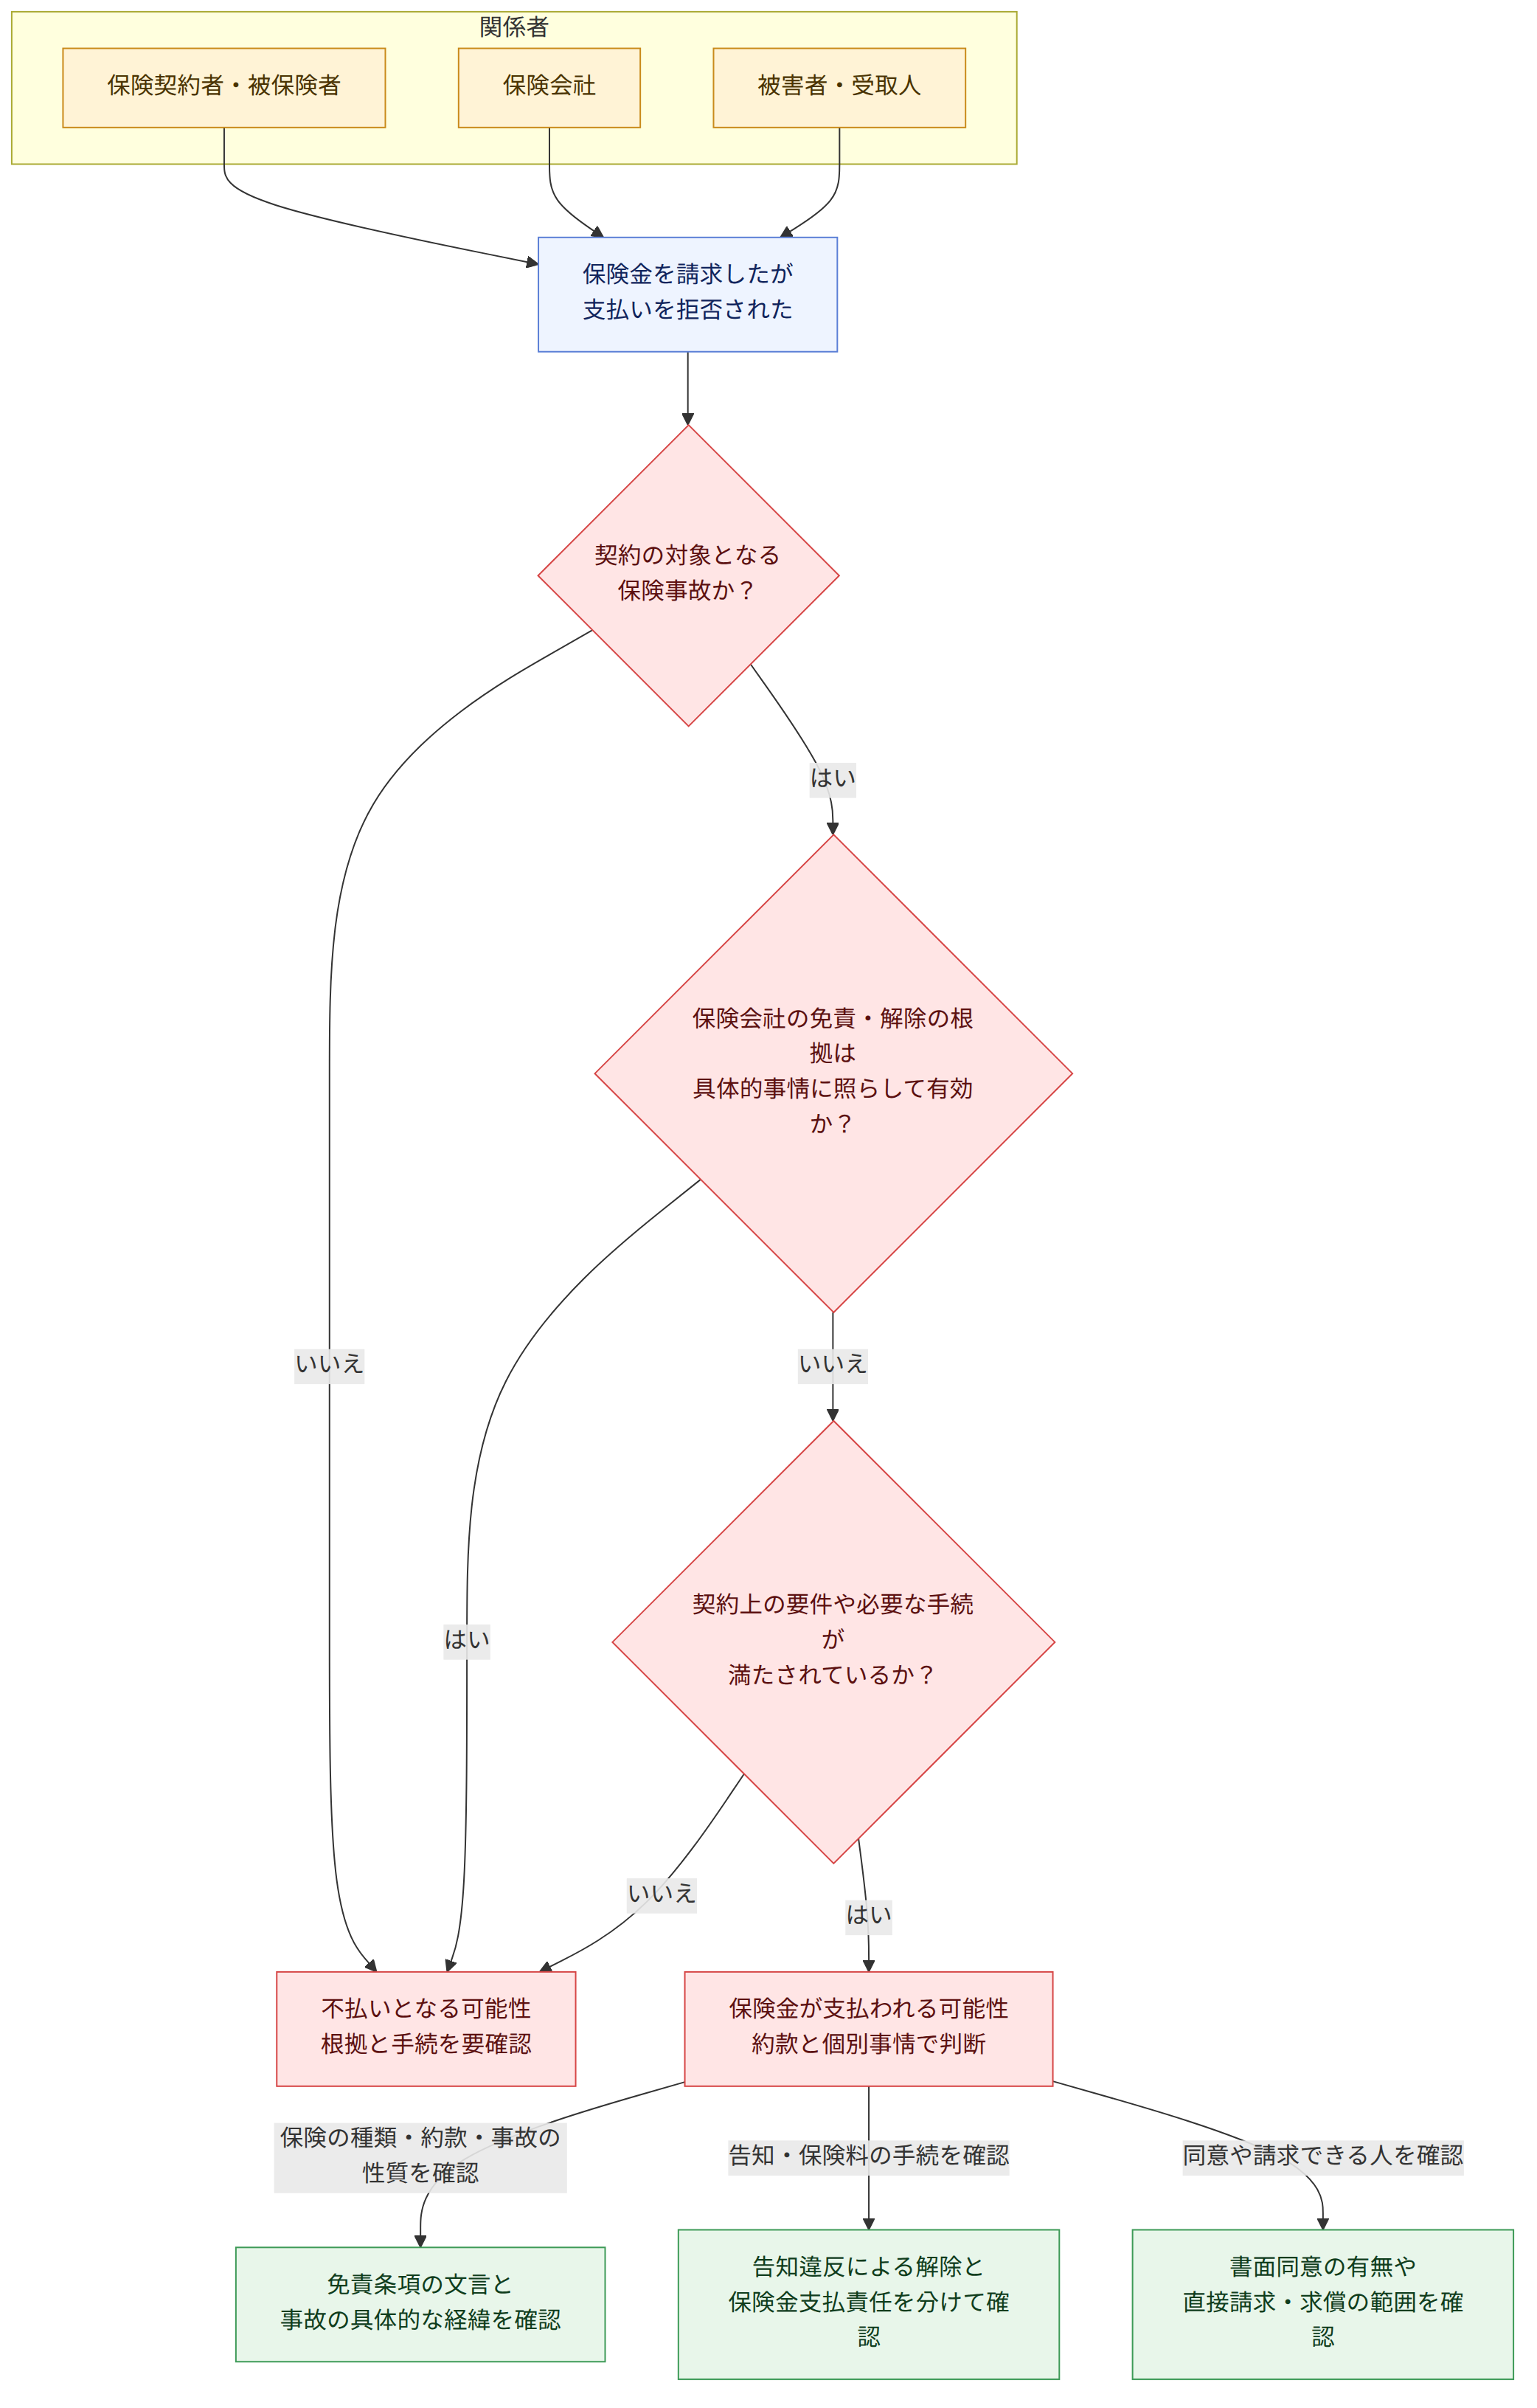
要点
- 責任保険の被害者は、一定の要件のもとで保険者に直接、損害の填補を請求できます。また、被害者に損害賠償金を支払った共同不法行為者の保険者は、他の保険者に対し、負担部分について直接求償できます(商法第724条第2項(상법 제724조 제2항)、事例1)。
- 保証保険は実質的に保証の性質を持つことがありますが、保証保険者と主契約上の保証人を当然に共同保証人とみなし、求償関係を適用できるわけではありません(民法第448条(민법 제448조)、事例2)。
- 保険料の未払いだけで、手続を経ずに契約が自動的に失効すると定める約款は、その効力が問題となることがあります。保険者は相当の期間を定めて支払いを催告する必要があり、契約解除の予告をあわせて行う方法も、要件を満たせば有効となる場合があります(商法第650条第2項(상법 제650조 제2항)、第663条(상법 제663조)、事例4)。
- 告知義務違反を理由に契約を解除するには、重要な事項を故意または重大な過失により告知しなかったかどうかを確認する必要があります。保険事故と告知しなかった事実との間に因果関係がなくても契約を解除できる場合がありますが、保険金支払責任については別途判断されます(商法第651条(상법 제651조)、第655条(상법 제655조)、事例18・19)。
- 死亡保険における自殺免責の可否は、被保険者が自由な意思決定に基づき、意識的に生命を絶ったかなど、具体的な事情に応じて判断されます。精神疾患や極度の精神的状態にあったという事情だけで、結論が自動的に決まるわけではありません(事例5・16)。
- 他人の死亡を保険事故とする保険契約には、契約締結時に被保険者の書面による同意が必要であり、同意がなければ契約が無効となることがあります(商法第731条第1項(상법 제731조 제1항)、事例9)。
- 傷害保険の無免許運転・飲酒運転免責条項も、過失によって事故が発生した場合まで補償しないという内容であれば、その効力が制限されることがあります。ただし、約款の具体的な文言と事故の性質を確認する必要があります(商法第732条の2(상법 제732조의2)、第739条(상법 제739조)、第663条(상법 제663조)、事例10)。
- 保険者が保険金を支払った後に第三者に対する権利を代位取得できる範囲は、保険の種類や当事者間の関係によって異なります。生計を同じくする家族に対する権利には法律上の例外があり、事例で紹介されている改正規定も確認する必要があります(商法第682条(상법 제682조)、事例13・25)。
よくある質問
Q. ある保険会社が被害者に全額賠償した場合、他の保険会社に求償できますか?
共同不法行為者がそれぞれ加入していた保険の保険者は、被害者に対する損害賠償債務を直接負担することがあります。ある保険者が被害者に賠償して共同免責となった場合、他の保険者が負担すべき部分について直接求償できます。
Q. 保険料を支払わず、契約が失効したとの通知を受けた場合、保険金を受け取れませんか?
保険料の未払いだけで直ちに契約が失効すると定める約款は、商法の規定に反し、効力が認められないことがあります。保険者は相当の期間を定めて支払いを催告する必要があり、契約解除の予告をあわせて行う場合も、催告期間などの具体的な要件を確認する必要があります。
Q. 交通事故の治療を健康保険で受けた後、加害者と示談するとどうなりますか?
健康保険公団は、保険給付を行った範囲で、加害者に対する求償権を取得することがあります。そのため、示談の際は、公団が負担した給付分と自己負担額など、被害者が請求する損害を区別し、公団に確認することが重要です。
Q. 告知していなかった病気が事故の原因と無関係でも、保険会社は契約を解除できますか?
重要な事項を故意または重大な過失により告知しなかった場合、保険会社は、事故とその事実との間に因果関係がなくても契約を解除できます。ただし、保険金を支払うかどうかは別途判断され、保険事故と告知義務違反の事実との間に因果関係がないことが証明されれば、保険金支払責任が認められることがあります。
Q. 自殺で死亡した場合、生命保険金は受け取れませんか?
自殺は原則として免責事由となることがありますが、自由な意思決定が制限された状態で生じた死亡は、約款上の「故意に自分を傷つけた場合」とは異なるものとして判断されることがあります。精神疾患や事故当時の状態など、具体的な事情を確認する必要があります。
Q. 家族の死亡保険に、本人の同意なしで加入できますか?
他人の死亡を保険事故とする契約には、契約締結時に被保険者の書面による同意が必要です。同意なしに締結した契約は無効となることがあるため、家族であることを理由に同意の手続を省略することはできません。
Q. 無免許運転中に事故を起こした場合、傷害保険金は必ず拒否されますか?
無免許運転免責条項があるという理由だけで、保険金が常に拒否されるわけではありません。傷害保険において、過失によって事故が発生した場合まで補償しないという約款は無効となることがありますが、事故が故意と評価される行為に該当するか、また約款の内容がどうなっているかを確認する必要があります。
Q. 加害車両の保険会社が免責を主張した場合、自分の無保険自動車傷害保険にも請求できませんか?
加害車両の保険会社に補償責任があるかどうかが、法律上、客観的に明らかになっていない場合でも、無保険自動車傷害保険の対象となることがあります。被害者側の保険会社は約款に従って先に保険金を支払うことができ、別途の求償金請求や不当利得返還請求が認められるかは、別途判断されます。
Q. 保険金請求が遅れると、消滅時効が完成しますか?
保険金請求権の時効期間と起算点については、適用される法令や契約、保険事故の発生時期などを確認する必要があります。事例で紹介されている旧商法上の期間を、現在の事案にそのまま適用してはなりません。また、時効完成後であっても、保険者による時効の援用が権利濫用に当たるかどうかは、例外的な事情に応じて判断されます。
関連法令
- 商法第638条の3(상법 제638조의3)
- 商法第650条第2項(상법 제650조 제2항)
- 商法第651条(상법 제651조)
- 商法第652条第1項(상법 제652조 제1항)
- 商法第655条(상법 제655조)
- 商法第659条第1項(상법 제659조 제1항)
- 商法第662条(상법 제662조)
- 商法第663条(상법 제663조)
- 商法第682条(상법 제682조)
- 商法第723条(상법 제723조)
- 商法第724条第2項(상법 제724조 제2항)
- 商法第725条(상법 제725조)
- 商法第726条の2(상법 제726조의2)
- 商法第731条第1項(상법 제731조 제1항)
- 商法第732条(상법 제732조)
注意点
- 保険契約の解除には、法定の要件や期間が適用されることがあります。未払い保険料の催告や告知義務違反に関する通知について、その内容・時期・到達の有無を確認する必要があります。
- 保険金請求権の消滅時効については、事例で引用されている旧法と現在適用される規定が異なることがあるため、当該契約と事故の時点に適用される法令を確認する必要があります。
- 約款の免責文言だけで保険金が支払われるかどうかが決まるわけではありません。保険の種類、事故の経緯、契約締結の過程、約款の説明の有無をあわせて確認する必要があります。
根拠となる相談事例
このガイドは以下の大韓法律救助公団の相談事例(韓国語)をもとにAIがまとめたものです。
- 공동불법행위자의 보험자 상호간 발생한 직접구상권의 소멸시효기간
- 보증보험계약상 보험자와 주계약상 보증인간의 구상권 관계
- 교통사고 합의 후 국민건강보험의 보험급여 부담 여부
- 계속보험료납입지체와 해지예고부 납입최고
- 피보험자의 자살과 보험자의 면책 여부
- 다른 상해보험 가입 사실에 대한 고지의무 위반으로 인한 보험계약 해지 여부
- 차 안에서 잠자던 중 질식사한 경우 자동차보험 적용 여부
- 보험계약자의 기망에 의한 보증보험계약 취소 시 피보험자에 대한 대항력
- 피보험자의 서면에 의한 동의 없이 체결된 생명보험계약의 효력
- 무보험자동차에 의한 상해특약상 무면허·음주운전 면책조항의 효력
- 무면허운전 사실을 인식 못한 경우 무면허운전 면책약관의 적용 여부
- 15세 미만자 등의 사망을 보험사고로 한 보험계약은 무효라고 정한 상법 제732조가 효력규정인지 여부.
- 무단운전자가 보험계약자의 동거가족인 경우 상법상 보험자대위 여부
- 피보험자의 주소변경통보 불이행에 대한 보험회사 약관의 효력
- 업무용 자동차종합보험계약약관 중 대인배상 Ⅱ에서 산업재해보상보험법에 의해 재해보상을 받을 수 있는 사람에 대하여는 보상하지 않...
- 인보험에서 보험자의 면책사유로 규정한 ‘피보험자의 고의’와 자배법상 ‘승객의 고의 또는 자살행위’의 의미
- 보험금청구권의 소멸시효 기간 및 보험사의 소멸시효 항변이 권리남용에 해당하는 경우
- 보험사에게 질병진단을 받은 사실을 고지하지 않았더라도 보험금 지급을 청구할 수 있는 경우
- 고지의무 위반이 있는 경우 그 위반이 사고발생과 무관하더라도 보험해지가능한지
- 피보험자가 손해배상판결에 항소하지 않아 확정시킨 경우 보험자 면책되는지
- 의뢰인이 도중에 하차한 후 발생한 사고를 통상의 대리운전 중 사고로 볼 수 있는지 여부
- 보험계약이 선량한 풍속 기타 사회질서에 반하여 무효가 되는 경우
- 임차인이 임차건물과 그 안의 동산 및 기계 등에 대하여 자신을 소유자로 기재하여 보험계약을 체결한 경우, 그 중 건물 부분에 ...
- 상해보험계약자의 장해등급 판정에 있어 미국의사협회(a.m.a.)의 신체장해평가지침 제1판 내지 제5판의 증거채택 가부
- 무보험자동차에 의한 상해담보특약이 적용되어 보험회사가 피해자에게 보험금을 지급한 경우 가해차량 보험자에게 부당이득반환을 청구할...
本ガイドは韓国法に関する一般的な情報であり、個別の法律相談ではありません。具体的な案件は弁護士または大韓法律救助公団(韓国内で132)にご相談ください。