
商業賃貸借の適用範囲、どこまで保護される?
相談事例10件に基づく · 更新 · 韓国語の原文を翻訳したものです。
商業建物賃貸借保護法は、事業者登録の対象となる建物を営業用に使用する賃貸借に適用されます。適用の可否を判断する際は、地域別の基準と月額賃料を換算した金額を併せて確認する必要があります。法人である賃借人も要件を満たせば保護を受けられますが、非営利団体の事務所や法令上の基準を超える賃貸借などについては、事例ごとに注意が必要です。
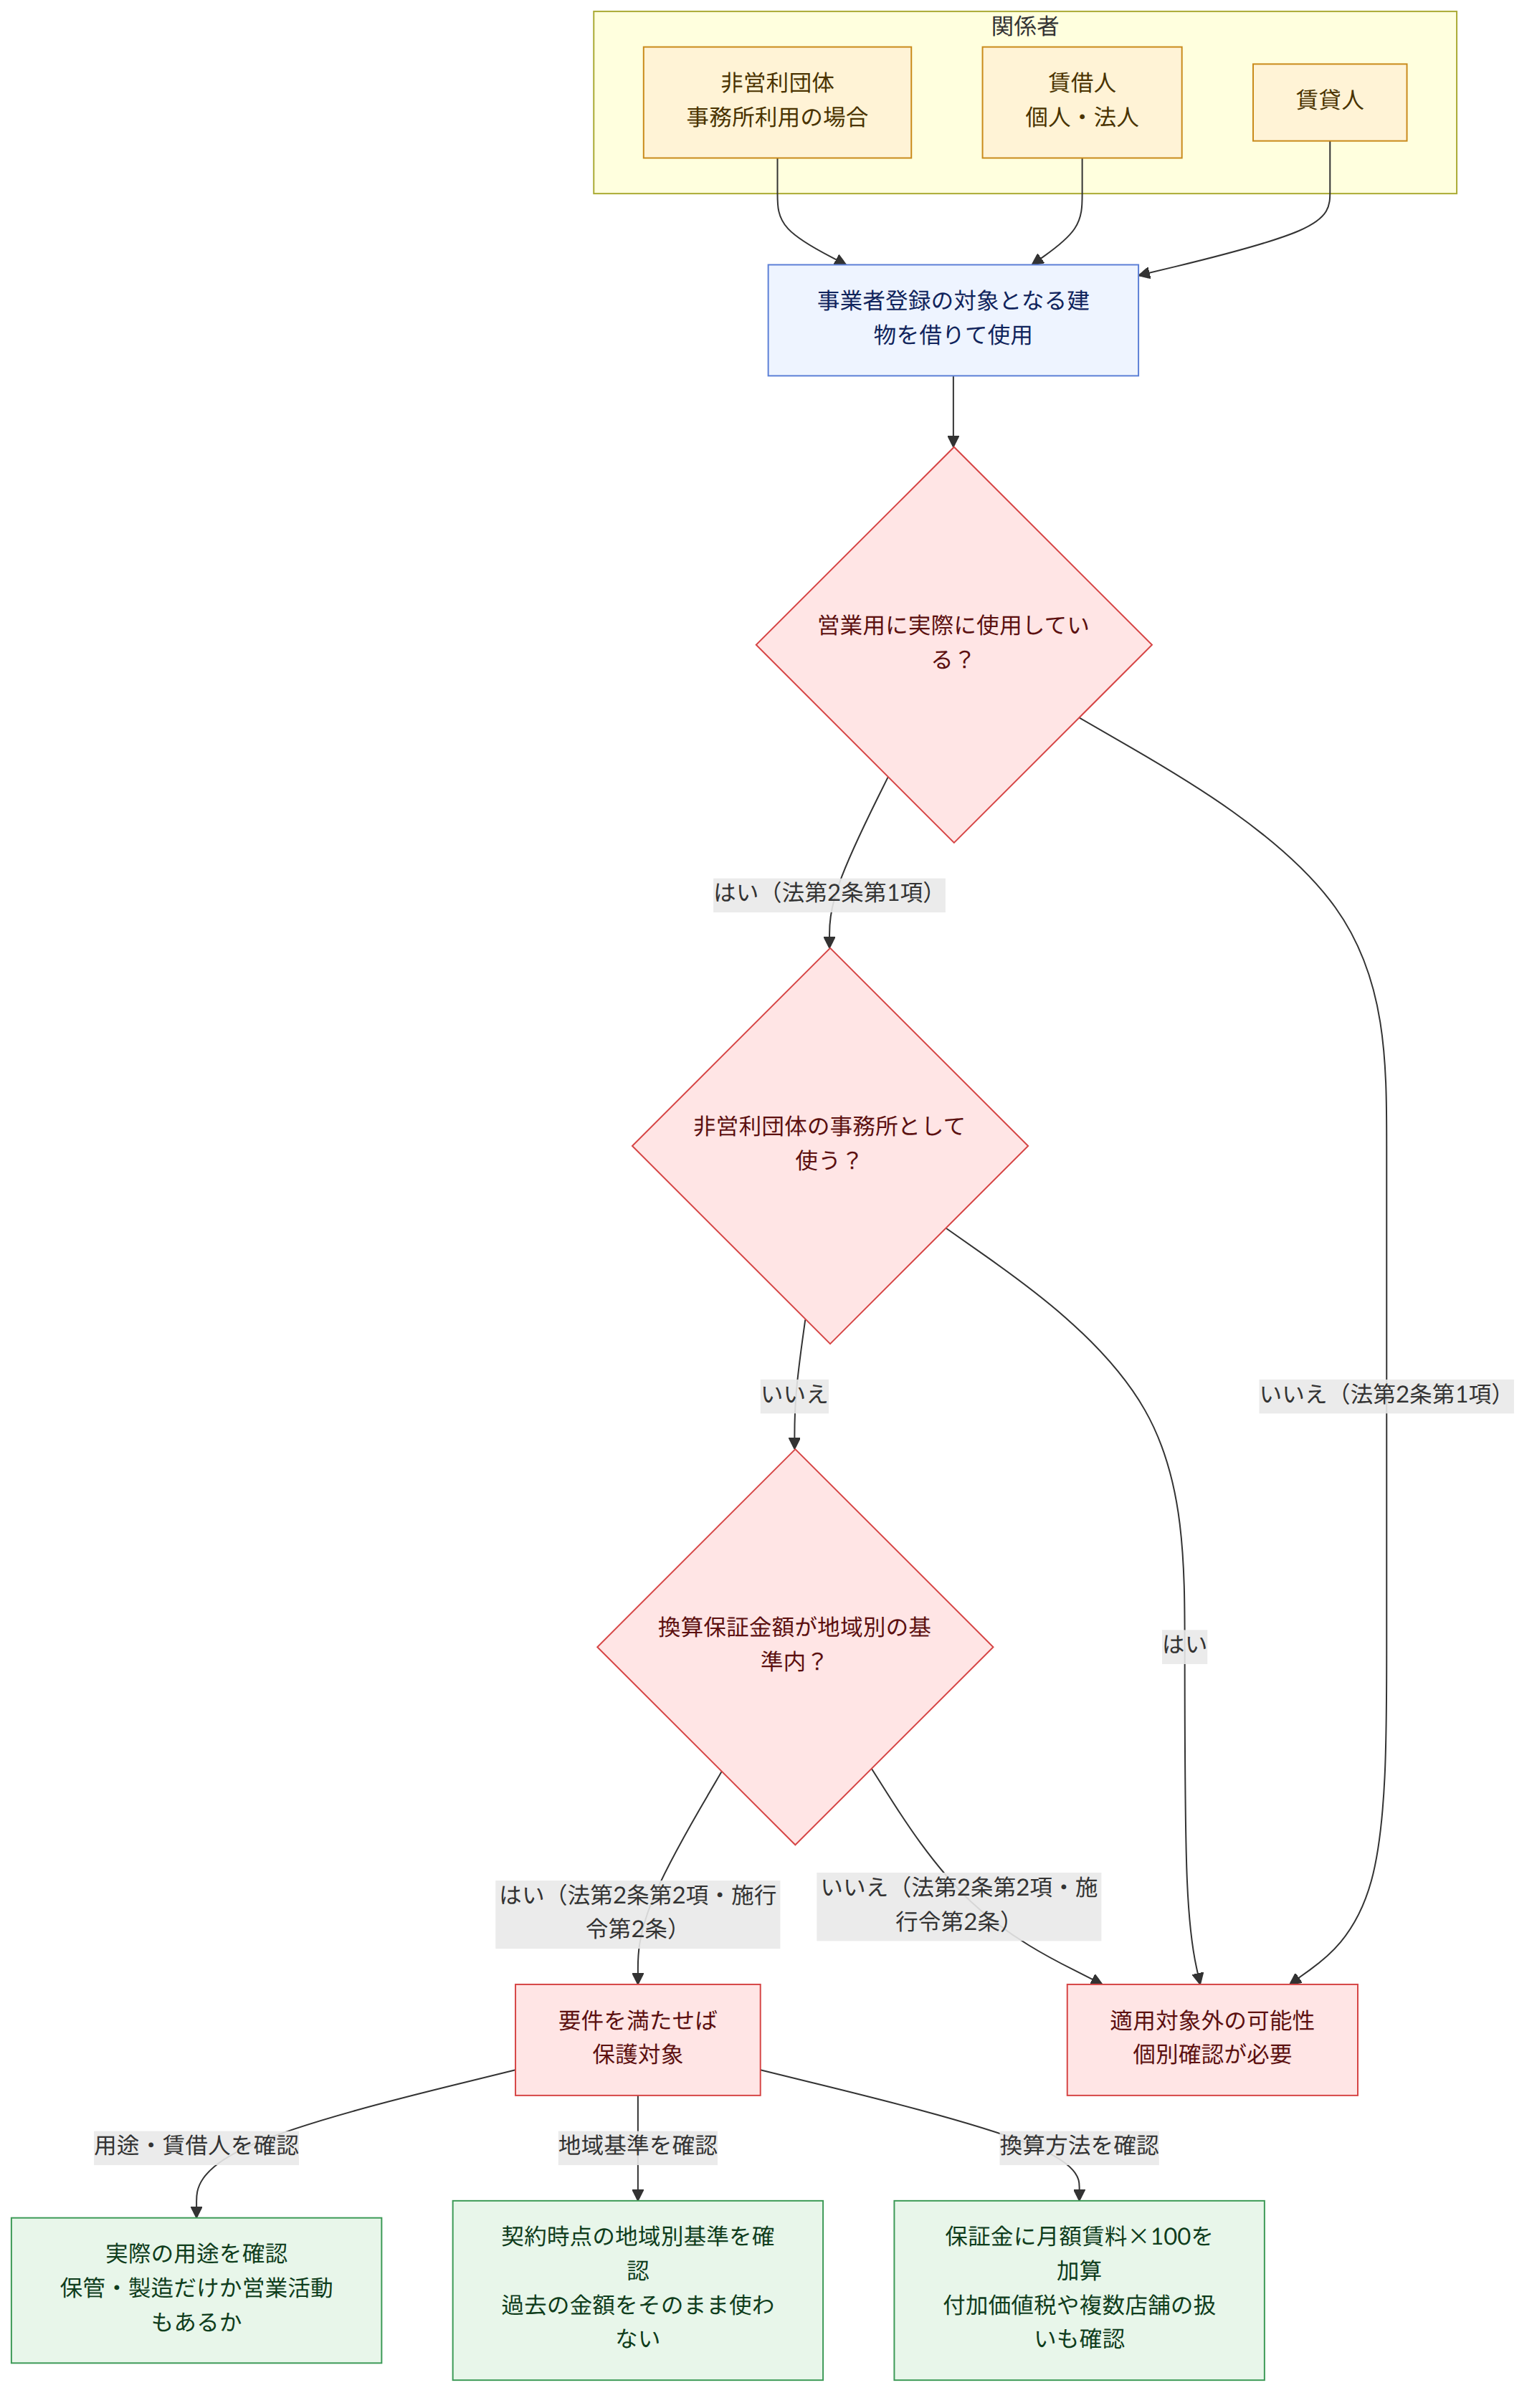
ひと目でわかる構図
要点
- 事業者登録の対象となる建物を営業用に使用する賃貸借が、基本的な適用対象です。登記簿上の表示だけでなく、実際の状況や用途に基づいて判断します(商業建物賃貸借保護法第2条第1項 (상가건물 임대차보호법 제2조 제1항)、大法院2011年7月28日宣告2009ダ40967判決)。
- 物品の保管・製造・加工だけを行う場所は、営業用とは認められないことがありますが、その場所で営利を目的とする営業活動も行っている場合は、適用対象となり得ます(大法院2011年7月28日宣告2009ダ40967判決)。
- 適用範囲の基準となる保証金額は地域によって異なります。月額賃料がある場合は、事例で示された方法に従い、月額賃料に100を掛けた金額を保証金に加えて判断します(商業建物賃貸借保護法第2条第2項 (상가건물 임대차보호법 제2조 제2항)、同法施行令第2条 (시행령 제2조))。
- 事例に記載された地域別の保証金基準は、当時の施行令に基づく金額であるため、現在の契約にそのまま適用してはなりません。
- 法人も商人となり得るため、法人名義で賃借した場合でも、適用範囲などの要件を満たし、営業用に使用していれば保護対象となることがあります(商法第5条第2項 (상법 제5조 제2항))。
- 同窓会・同好会などの非営利団体の事務所の賃貸借は、事例では商業建物賃貸借保護法の適用対象ではないと説明されています。
- 同一の賃貸人から複数の区分店舗を借りて一つの事業所として単一の営業を行うなど、一つの賃貸借関係と認められる場合は、別個の契約書を作成していても保証金額を合算し、優先弁済の対象となるかどうかを判断することがあります(大法院2015年10月29日宣告2013ダ27152判決)。
- 賃借人が負担する旨を約定した付加価値税額は、特別な事情がない限り、適用範囲の判断に用いる賃料には含まれないとの判例が、事例で紹介されています(水原地方法院2009年4月29日宣告2008ナ27056判決)。
よくある質問
Q. 商業建物賃貸借保護法は、どのような賃貸借に適用されますか?
事業者登録の対象となる建物を営業用に使用する賃貸借が、基本的な適用対象です。建物の名称や登記簿上の表示だけで決めるのではなく、実際の使用状況や用途を確認します。
Q. 保証金のほかに月額賃料がある場合、適用範囲はどのように計算しますか?
事例では、月額賃料に100を掛けた金額を保証金に加えて、基準となる保証金額を計算します。たとえば、保証金が3,000万ウォン、月額賃料が50万ウォンの場合、事例の計算方法では8,000万ウォンとなります。
Q. 事例に記載された地域別の保証金基準は、現在もそのまま適用できますか?
いいえ。事例では、異なる時期に施行されていた施行令の基準が紹介されており、金額も異なります。実際の契約に適用されるかどうかを判断する際は、その契約に適用される基準を確認する必要があります。
Q. 会社が賃借人である場合も保護を受けられますか?
法人も商人となり得るため、個人ではなく会社名義で契約したという理由だけで適用対象から除外されることはありません。事例では、適用範囲に該当し、賃借物件を営業用に使用する法人であれば保護を受けられると説明しています。
Q. 同窓会の事務所のように、営業を行わない場所にも適用されますか?
事例では、同窓会や同好会のような非営利団体の事務所の賃貸借には、法律が適用されないと説明しています。営業用に使用しているかどうかと、団体の性質を併せて確認する必要があります。
Q. 倉庫や作業場のように見える場所も、商業建物に該当することがありますか?
物品の保管・製造・加工といった事実行為だけが行われている場合、営業用の使用とは認められないことがあります。ただし、その場所で営業活動も行われている場合は適用対象となり得ます。実際の使用形態に基づいて判断します。
Q. 複数の店舗を別々に契約して一つの事業所として使う場合、保証金も合算しますか?
同一の賃貸人から複数の区分店舗を借りて一つの事業所で単一の営業を行い、実質的に一つの賃貸借関係と認められる場合は、保証金額を合算して判断することがあります。契約書を店舗ごとに別々に作成したという事情だけで、それぞれ別個に判断するわけではありません。
Q. 賃借人が支払うことになっている付加価値税も、月額賃料に含まれますか?
事例で紹介されている判例は、「付加価値税別途」との約定があるという事情だけでは、付加価値税額を法律上の賃料に含める理由にはならないと判断しました。ただし、この判例は特別な事情がない場合を前提としています。
Q. 賃貸人ではなく商業施設運営委員会と契約した転借人も保護を受けられますか?
事例では、区分所有者から賃貸権限を委任された商業施設運営委員会と契約した転借人を、賃貸人の同意を得た転借人と認めています。この場合、賃借人が契約更新を要求できる期間の範囲内で、賃借人に代わって更新を要求できると説明しています。
関連法令
- 商業建物賃貸借保護法第1条 (상가건물 임대차보호법 제1조)
- 商業建物賃貸借保護法第2条第1項・第2項 (상가건물 임대차보호법 제2조 제1항·제2항)
- 商業建物賃貸借保護法第3条第1項・第2項 (상가건물 임대차보호법 제3조 제1항·제2항)
- 商業建物賃貸借保護法第5条第2項 (상가건물 임대차보호법 제5조 제2항)
- 商業建物賃貸借保護法第10条 (상가건물 임대차보호법 제10조)
- 商業建物賃貸借保護法第13条第2項 (상가건물 임대차보호법 제13조 제2항)
- 商業建物賃貸借保護法第14条 (상가건물 임대차보호법 제14조)
- 商業建物賃貸借保護法施行令第2条 (상가건물 임대차보호법 시행령 제2조)
- 商法第4条 (상법 제4조)
- 商法第5条第1項・第2項 (상법 제5조 제1항·제2항)
- 法人税法第111条 (법인세법 제111조)
- 付加価値税法第2条・第8条・第13条・第15条 (부가가치세법 제2조·제8조·제13조·제15조)
- 所得税法第168条 (소득세법 제168조)
注意点
- 事例に示された保証金の基準は、過去の施行令に基づくものです。契約時期と適用される基準を確認せずに、金額だけをそのまま用いないよう注意が必要です。
- 月額賃料がある場合は、保証金だけを比較せず、事例で説明されている換算方法に従って賃料を合算する必要があります。
- 工場・倉庫・事務所など、名称だけで適用の可否を判断するのは困難です。実際に営業活動が行われているか、またどのような形で使用されているかを確認する必要があります。
- 複数の店舗を賃借している場合や、賃貸人ではない運営主体と契約している場合は、契約書の数や契約相手だけで結論を出さず、賃貸借関係の実質や権限の委任の有無を確認する必要があります。
関連記事
根拠となる相談事例
このガイドは以下の大韓法律救助公団の相談事例(韓国語)をもとにAIがまとめたものです。
- 상가건물임대차보호법의 적용범위
- 법인에도 상가건물임대차보호법이 적용되는지
- 보증금 외에 월세가 있는 경우 보증금액 산정방법
- 임차보증금액이 상가건물임대차보호법상의 적용범위를 초과한 경우
- 전차인에게도 상가건물임대차보호법이 적용되는지
- 상가건물 임대차보호법 적용 대상인 ‘상가건물 임대차’의 의미 및 이러한 ‘상가건물’에 해당하는지에 관한 판단 기준
- 구분점포 각각에 대하여 일괄하여 단일한 임대차관계가 성립한 것으로 볼 수 있는 경우, 우선변제를 받을 임차인의 범위를 판단하는...
- 동창회사무실도 상가건물임대차보호법이 적용되는지
- 임차인이 부담하기로 한 부가가치세액이 상가건물 임대차보호법 제2조 제2항 에 정한 ‘차임’에 포함되는지 여부
- 법인의 상가건물 임대차보호법 적용여부
本ガイドは韓国法に関する一般的な情報であり、個別の法律相談ではありません。具体的な案件は弁護士または大韓法律救助公団(韓国内で132)にご相談ください。