
遺産分割の協議と審判に関する重要ガイド
相談事例17件に基づく · 更新 · 韓国語の原文を翻訳したものです。
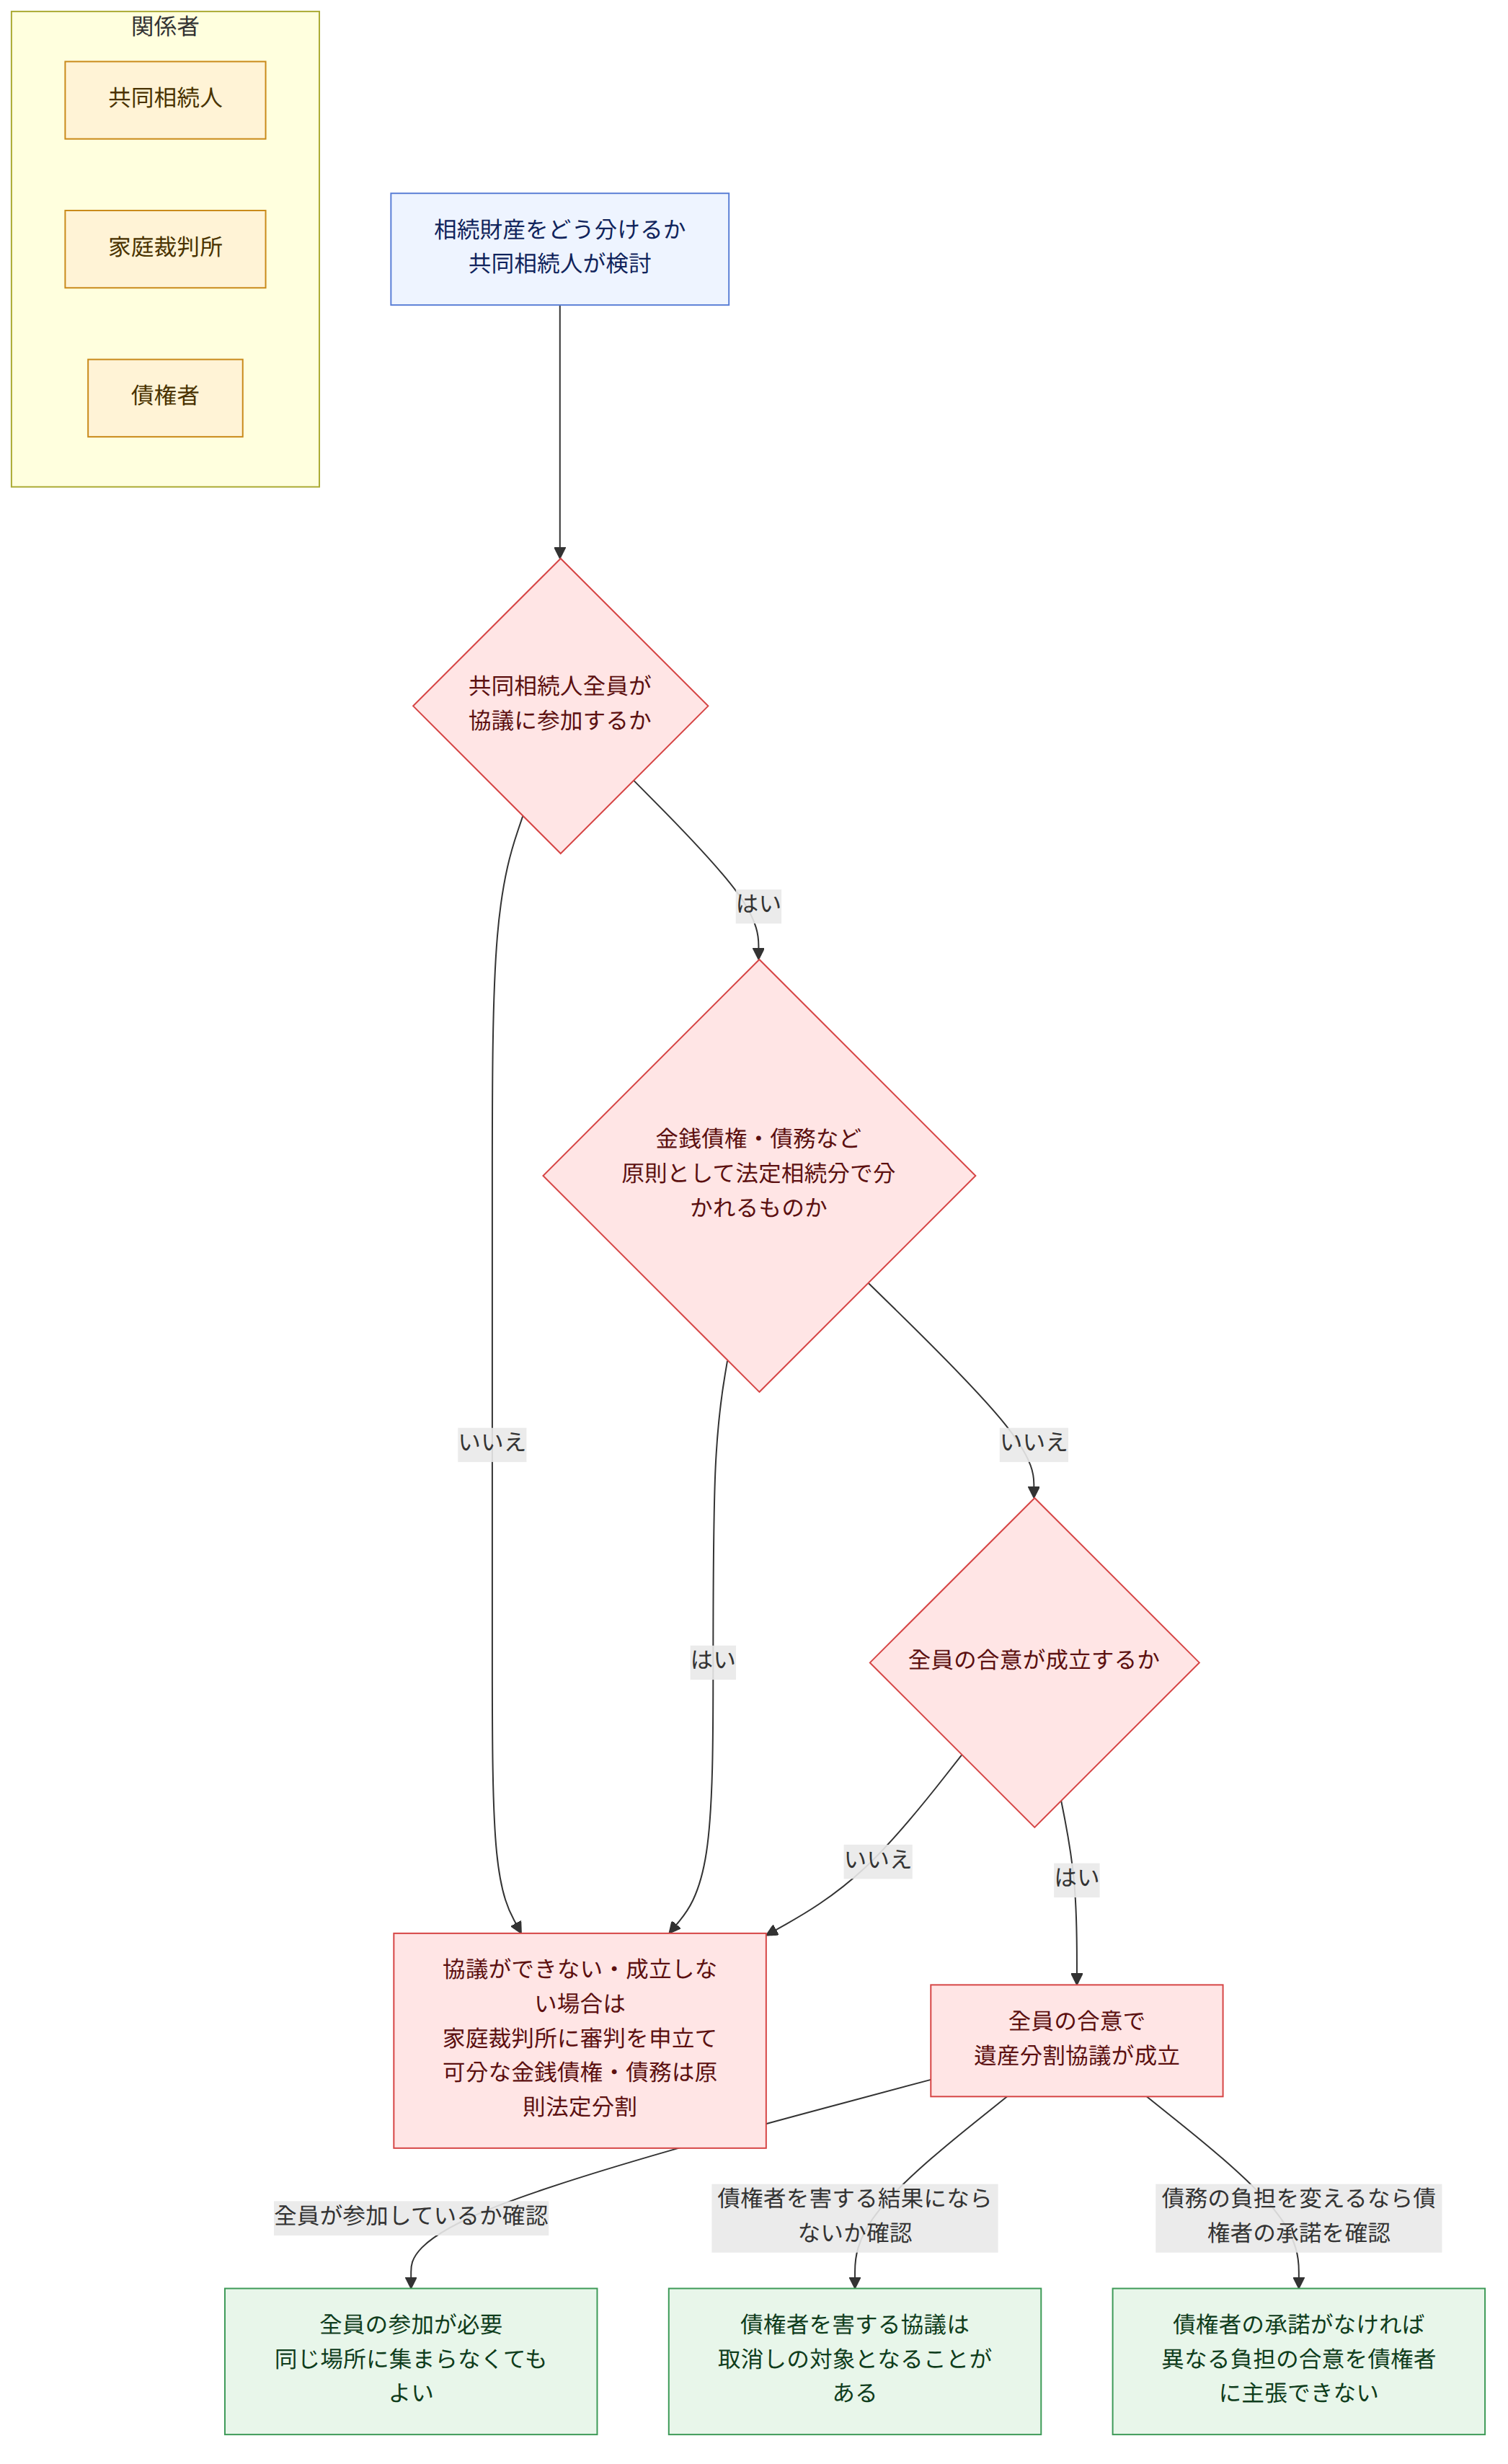
遺産を協議によって分割するには、共同相続人全員が参加する必要があります。協議が成立しない場合、または協議をすることができない場合は、家庭裁判所に遺産分割審判を申し立てることができます。ただし、金銭債務・金銭債権のように分割可能な権利や義務は、原則として相続開始時に法定相続分に応じて分割されるため、一般的な遺産分割とは異なる扱いになります。
ひと目でわかる構図
要点
- 遺産分割協議には共同相続人全員が参加する必要があります。同じ場所に集まる必要はなく、分割案を順次承認したり、一部の相続人が書面で同意したりする方法も可能です(事例1、17)。
- 共同相続人の一部の住所が分からない場合、その人を除いて遺産分割協議をすることはできません。事例では、行方不明の相続人について失踪宣告を受けていない場合、遺産分割協議は困難であると説明されています(事例1)。
- 協議が成立しない場合、または協議をすることができない場合は、家庭裁判所に遺産分割審判を申し立てることができます。相続財産である個々の不動産について共有物分割請求訴訟を提起する方法は認められていません(事例7、16)。
- 金銭債務と金銭債権は、原則として相続開始と同時に法定相続分に応じて分割されるため、遺産分割協議の対象ではありません。相続人間で債務の負担を異なるように定めても、債権者の承諾がなければ、債権者にその合意を主張することはできません(事例2、9、12;民法第454条(민법 제454조))。
- 遺産分割協議によって一人の相続人が法定相続分を超える財産を取得しても、事例によると、その超過分は他の相続人から贈与を受けたものとはみなされません(事例10)。
- 債務超過の状態にある相続人が、正当な相続分より著しく少ない財産を受け取ることに合意するなど、債権者を害する結果が生じる場合、遺産分割協議は債権者取消権行使の対象となることがあります(事例3、13)。
- 遺産分割協議は、共同相続人全員の合意によって解除し、新たに協議することができます。ただし、その過程で第三者の権利を害することができないなど、注意が必要です(事例6;民法第548条第1項ただし書(민법 제548조 제1항 단서))。
- 分割する財産の価値は、相続開始時点ではなく、実際に分割する時点を基準に評価するのが合理的であるというのが、事例で紹介された判例の考え方です(事例14)。
よくある質問
Q. 相続人全員が一堂に会さなければ、遺産分割協議は有効になりませんか?
いいえ。共同相続人全員が参加する必要はありますが、必ず同じ場所に集まって協議する必要はありません。一人が作成した分割案を順次承認したり、一部の相続人が書面で同意したりする方法も可能です。
Q. 共同相続人の一人の住所が分からない場合、他の相続人だけで先に分割できますか?
事例によると、共同相続人の一部のみが参加した遺産分割協議は無効であるため、住所不明の相続人を除いて遺産分割協議をすることはできません。ただし、一部の相続人が法定相続分に従って共同相続人全員の相続登記を申請する方法が紹介されています。
Q. 相続財産である不動産の分割について合意できない場合、共有物分割訴訟をすればよいですか?
事例によると、相続財産に属する個々の不動産について共有物分割請求訴訟を提起することは認められていません。協議が成立しない場合、または協議をすることができない場合は、家庭裁判所に遺産分割審判を申し立てる必要があります。
Q. 相続した金銭債務を一人の相続人がすべて負担すると合意すれば、債権者に対しても効力がありますか?
金銭債務は、原則として相続開始と同時に、法定相続分に応じて各相続人に分割されます。一人の相続人が他の相続人の負担分まで負担するという合意は、実質的には免責的債務引受に当たるため、他の相続人が債権者に対する責任を免れるには、債権者の承諾が必要です。
Q. 相続した金銭債権も、遺産分割協議で分ける必要がありますか?
事例によると、金銭債権のような可分債権は、相続開始と同時に法定相続分に応じて分割されるため、遺産分割協議の対象ではありません。一人の相続人が法定相続分を超える債権を取得することとした場合は、債権譲渡が行われたものとみなされるため、債務者への通知が必要であると説明されています。
Q. 遺産分割協議によって自分の相続分より多くの財産を受け取ると、贈与税が課されますか?
事例で引用された判例の考え方によると、遺産分割協議によって相続分を超える財産を取得しても、被相続人から相続開始時に承継したものとみなされます。そのため、他の共同相続人から贈与を受けたものとはみなされないと説明されています。
Q. 未成年の子と一緒に相続しました。私が子を代理して協議してもよいですか?
事例では、親権者である親と未成年の子が共同相続人である場合、両者の利益が相反するため、親が子を直接代理して行った遺産分割協議は無効であると説明されています。子を代理する特別代理人を裁判所に選任してもらったうえで協議する必要があります。
Q. 一度行った遺産分割協議を後から取り消して、改めて決め直すことはできますか?
共同相続人全員が合意すれば、既に行った協議の全部または一部を解除し、新たに遺産分割協議をすることができます。ただし、事例では民法第548条第1項ただし書(민법 제548조 제1항 단서)が適用されるため、第三者の権利との関係で注意が必要であると説明されています。
Q. 遺産分割協議の前に相続人から相続持分を買った人は保護されますか?
事例によると、遺産分割の遡及効にもかかわらず保護される第三者とは、登記などの対抗要件を備えた特定承継人です。相続持分を買い受けていても、所有権移転登記をしていない人は、保護される第三者には当たらないと説明されています。
関連法令
- 民法第22条(민법 제22조)
- 民法第268条(민법 제268조)
- 民法第454条(민법 제454조)
- 民法第548条第1項(민법 제548조 제1항)
- 民法第921条(민법 제921조)
- 民法第1013条(민법 제1013조)
- 民法第1015条(민법 제1015조)
- 民法第1017条(민법 제1017조)
- 民法第1019条(민법 제1019조)
- 民法第1026条第1項(민법 제1026조 제1항)
- 不動産登記法第48条第1項(부동산등기법 제48조 제1항)
- 不動産登記法第48条第2項(부동산등기법 제48조 제2항)
注意点
- 遺産分割協議には共同相続人全員が参加する必要があります。一部の相続人が参加していない協議に基づいて不動産登記をしないよう注意してください。
- 可分債務について相続人間で合意しただけでは、債権者に対する責任は変わりません。他の相続人が債務を免れるには、債権者の承諾が必要かどうかを確認してください。
- 遺産分割協議は、債務者の財産を減少させて債権者を害する場合、詐害行為取消しの対象となることがあります。
- 事例では、遺産分割時の財産評価、協議の解除に伴う第三者の権利、行方不明の相続人の参加の問題をそれぞれ取り上げています。具体的な登記・審判手続においては、関連する事情も併せて確認する必要があります。
根拠となる相談事例
このガイドは以下の大韓法律救助公団の相談事例(韓国語)をもとにAIがまとめたものです。
本ガイドは韓国法に関する一般的な情報であり、個別の法律相談ではありません。具体的な案件は弁護士または大韓法律救助公団(韓国内で132)にご相談ください。