
相続における遺留分の請求基準と計算方法
相談事例14件に基づく · 更新 · 韓国語の原文を翻訳したものです。
遺留分とは、法律上の相続人が遺贈や贈与によって相続財産のほとんどを受け取れなかった場合に、法律で定められた最低限の取り分を取り戻せるようにする制度です。請求できるかどうかや金額は、相続人の関係、贈与の時期と相手方、すでに受け取った財産、相続債務をあわせて検討する必要があります。
ひと目でわかる構図
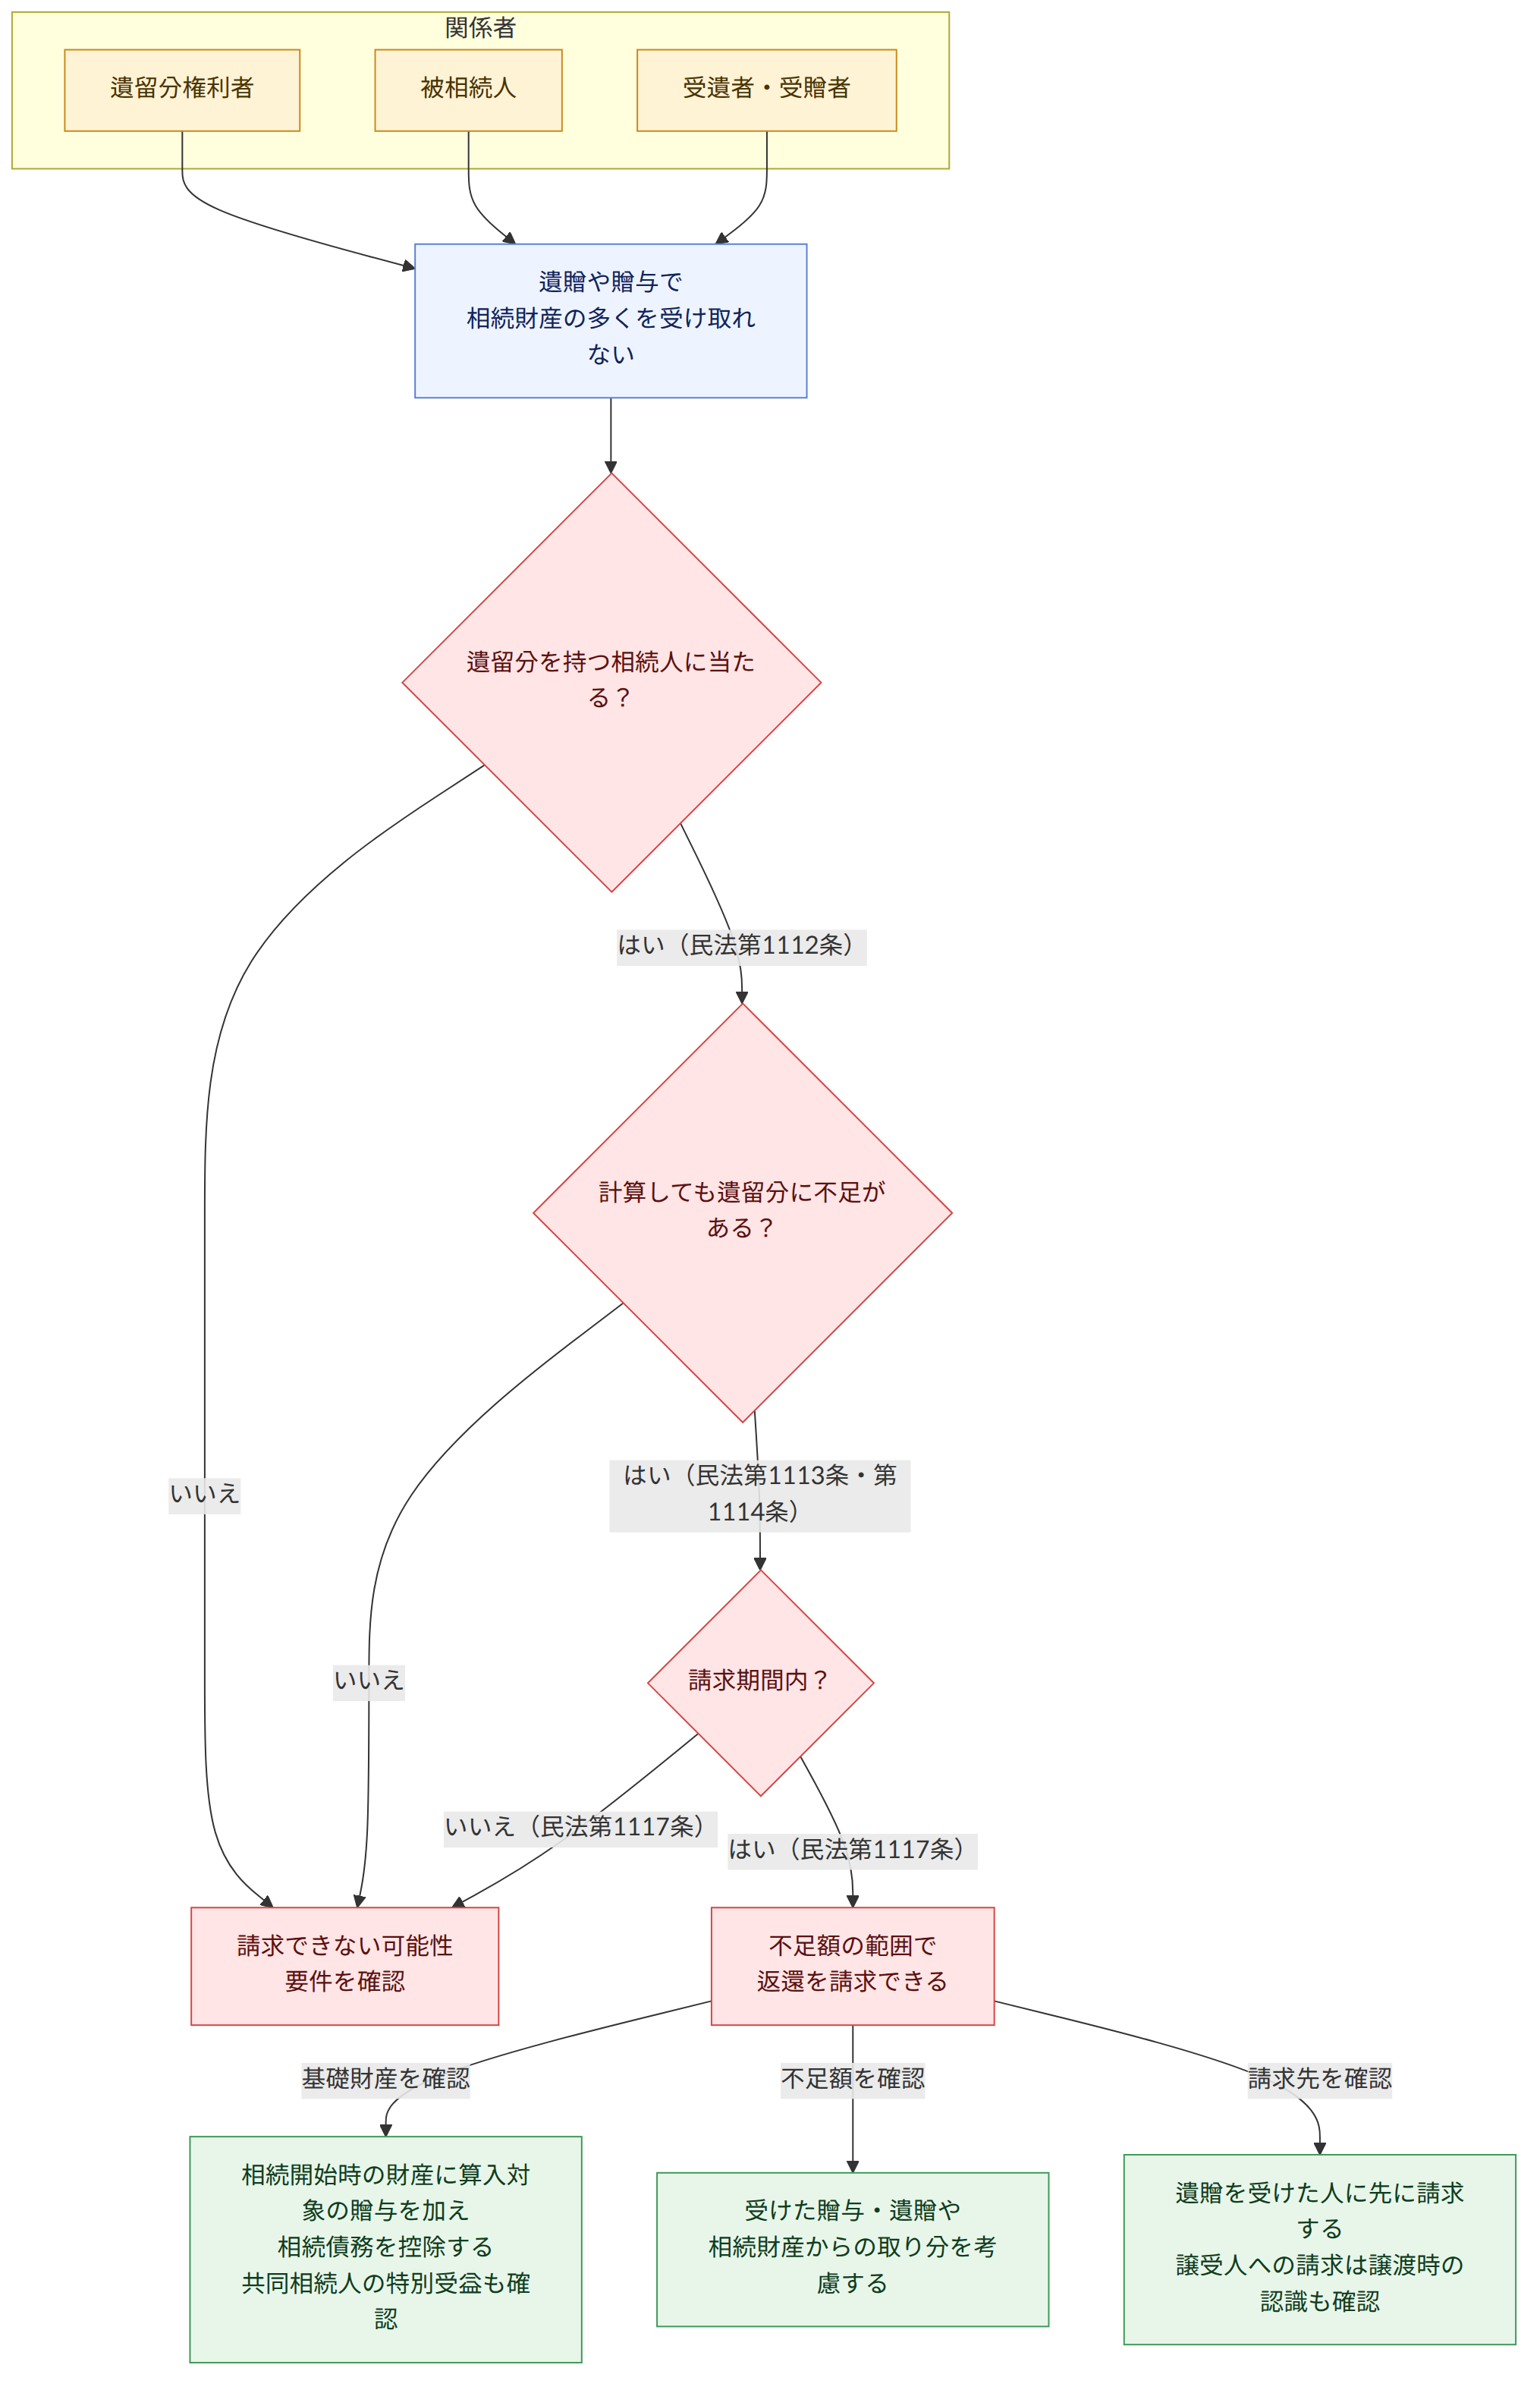
要点
- 遺留分は、相続順位上の相続権を有する直系卑属・配偶者・直系尊属・兄弟姉妹が有することができ、その割合は法定相続分の2分の1または3分の1です(民法第1112条 (민법 제1112조))。
- 遺留分は、相続開始時の財産に算入対象となる贈与を加え、相続債務を控除して算定します(民法第1113条 (민법 제1113조)、第1114条 (민법 제1114조))。
- 共同相続人の特別受益は、贈与の時期が相続開始前1年より前であっても、遺留分算定の基礎財産に含まれることがあります。
- 遺留分の不足額は、基礎財産に遺留分割合を乗じたうえで、権利者が受けた贈与・遺贈や、相続財産から取得した取り分などを考慮して計算します。
- 遺贈と贈与がともに遺留分を侵害する場合は、遺贈を受けた人に先に返還を請求します(民法第1116条 (민법 제1116조))。
- 贈与財産が第三者に譲渡された場合でも、譲受人が譲渡時に遺留分権利者を害することを知っていたなら、返還を請求できます。
- 遺留分返還請求権については、返還すべき贈与・遺贈を知った時から1年、相続開始時から10年という期間が問題となります(民法第1117条 (민법 제1117조))。
よくある質問
Q. 遺言で財産のすべてを他の人や団体に与えた場合、相続人は何も受け取れないのですか?
遺言による遺贈によって遺留分が不足した場合、遺留分権利者は不足する限度で返還を請求できます。ただし、相続順位上の相続権があるか、また各人の遺留分割合がどれくらいかをまず確認する必要があります。
Q. 相続人が生前に受け取った財産も、遺留分の計算に含まれますか?
共同相続人が被相続人から特別受益を受けた場合は、相続開始前1年を超えて行われた贈与も基礎財産に含まれることがあります。一方、第三者に対する贈与は、原則として相続開始前1年間の贈与が含まれます。また、当事者双方が遺留分権利者に損害を与えることを知って行った贈与は、1年より前のものであっても含まれることがあります。
Q. 遺留分の不足額はどのように計算しますか?
事例に示された計算方法は、基礎財産に遺留分割合を乗じたうえで、権利者の特別受益額と純相続分額を考慮するものです。基礎財産は、相続開始時の財産と算入対象となる贈与額を合算し、相続債務を控除して算定します。そのため、財産・贈与・債務を漏れなく確認する必要があります。
Q. 遺贈と贈与の両方がある場合、誰に先に返還を請求しますか?
遺贈と贈与の双方が遺留分を侵害する場合は、まず遺贈を受けた人に返還を請求します。返還を受けた後も不足額が残るかどうか、また各受贈者の返還範囲については、具体的な財産関係に応じて検討する必要があります。
Q. 贈与された財産が他の人に渡った後でも、その人に請求できますか?
譲受人が財産を譲り受けた時点で、遺留分権利者を害することを知っていた場合は、その譲受人に対しても財産の返還を請求できます。そのような事情がない場合、第三者に請求できると断定することは困難です。
Q. 遺留分返還請求はいつまでに行う必要がありますか?
事例で引用された基準によれば、返還すべき贈与または遺贈があったことを知った時から1年以内に行使しなければならず、相続開始時から10年が経過した場合も問題となります。贈与の効力を争う別の訴訟を起こしたというだけで、遺留分返還請求の期間が守られたと断定せず、返還の意思が当該贈与・遺贈を対象として示されたかを確認する必要があります。
Q. 葬儀費用や相続税も、遺留分の計算で相続債務と同様に差し引くのですか?
事例の判断によれば、葬儀費用と相続税は被相続人の死亡後に支出された費用であるため、相続開始時の財産から控除する相続債務と同じものとみなすことはできません。したがって、これらを当然に基礎財産から差し引くことはできないと考えられます。
Q. 遺留分権利者の債権者が、代わりに遺留分返還を請求できますか?
遺留分返還請求権を行使するかどうかは、権利者の自由な意思決定に委ねられています。そのため、権利者に行使する確定的な意思があると認められない場合、債権者が代わりに行使することは困難です。債務者の財産が不足しているという事情だけで、直ちに代位請求ができるわけではありません。
関連法令
- 民法第1001条 (민법 제1001조)
- 民法第1008条 (민법 제1008조)
- 民法第1009条 (민법 제1009조)
- 民法第1010条 (민법 제1010조)
- 民法第1112条 (민법 제1112조)
- 民法第1113条 (민법 제1113조)
- 民法第1114条 (민법 제1114조)
- 民法第1115条 (민법 제1115조)
- 民法第1116条 (민법 제1116조)
- 民法第1117条 (민법 제1117조)
- 民法第1118条 (민법 제1118조)
注意点
- 1年の期間は、相続開始の事実だけでなく、返還すべき贈与・遺贈があることを知った時点にも関係するため、具体的に知った時点とその経緯を確認する必要があります。
- 相続開始後10年が経過すると、贈与による所有権移転登記がまだ行われていない場合でも、請求権が消滅することがあります。
- 贈与があったという事実だけで、基礎財産に含まれるわけではありません。受贈者が共同相続人かどうか、特別受益に当たるかどうか、贈与の時期や遺留分侵害についての認識があったかを確認する必要があります。
- 基礎財産や不足額は、相続財産の価額、贈与・遺贈、債務、権利者がすでに受け取った額によって異なるため、事例の計算結果を別の相続関係にそのまま当てはめてはいけません。
根拠となる相談事例
このガイドは以下の大韓法律救助公団の相談事例(韓国語)をもとにAIがまとめたものです。
本ガイドは韓国法に関する一般的な情報であり、個別の法律相談ではありません。具体的な案件は弁護士または大韓法律救助公団(韓国内で132)にご相談ください。