
相続分の計算と遺産分割ガイド
相談事例29件に基づく · 更新 · 韓国語の原文を翻訳したものです。
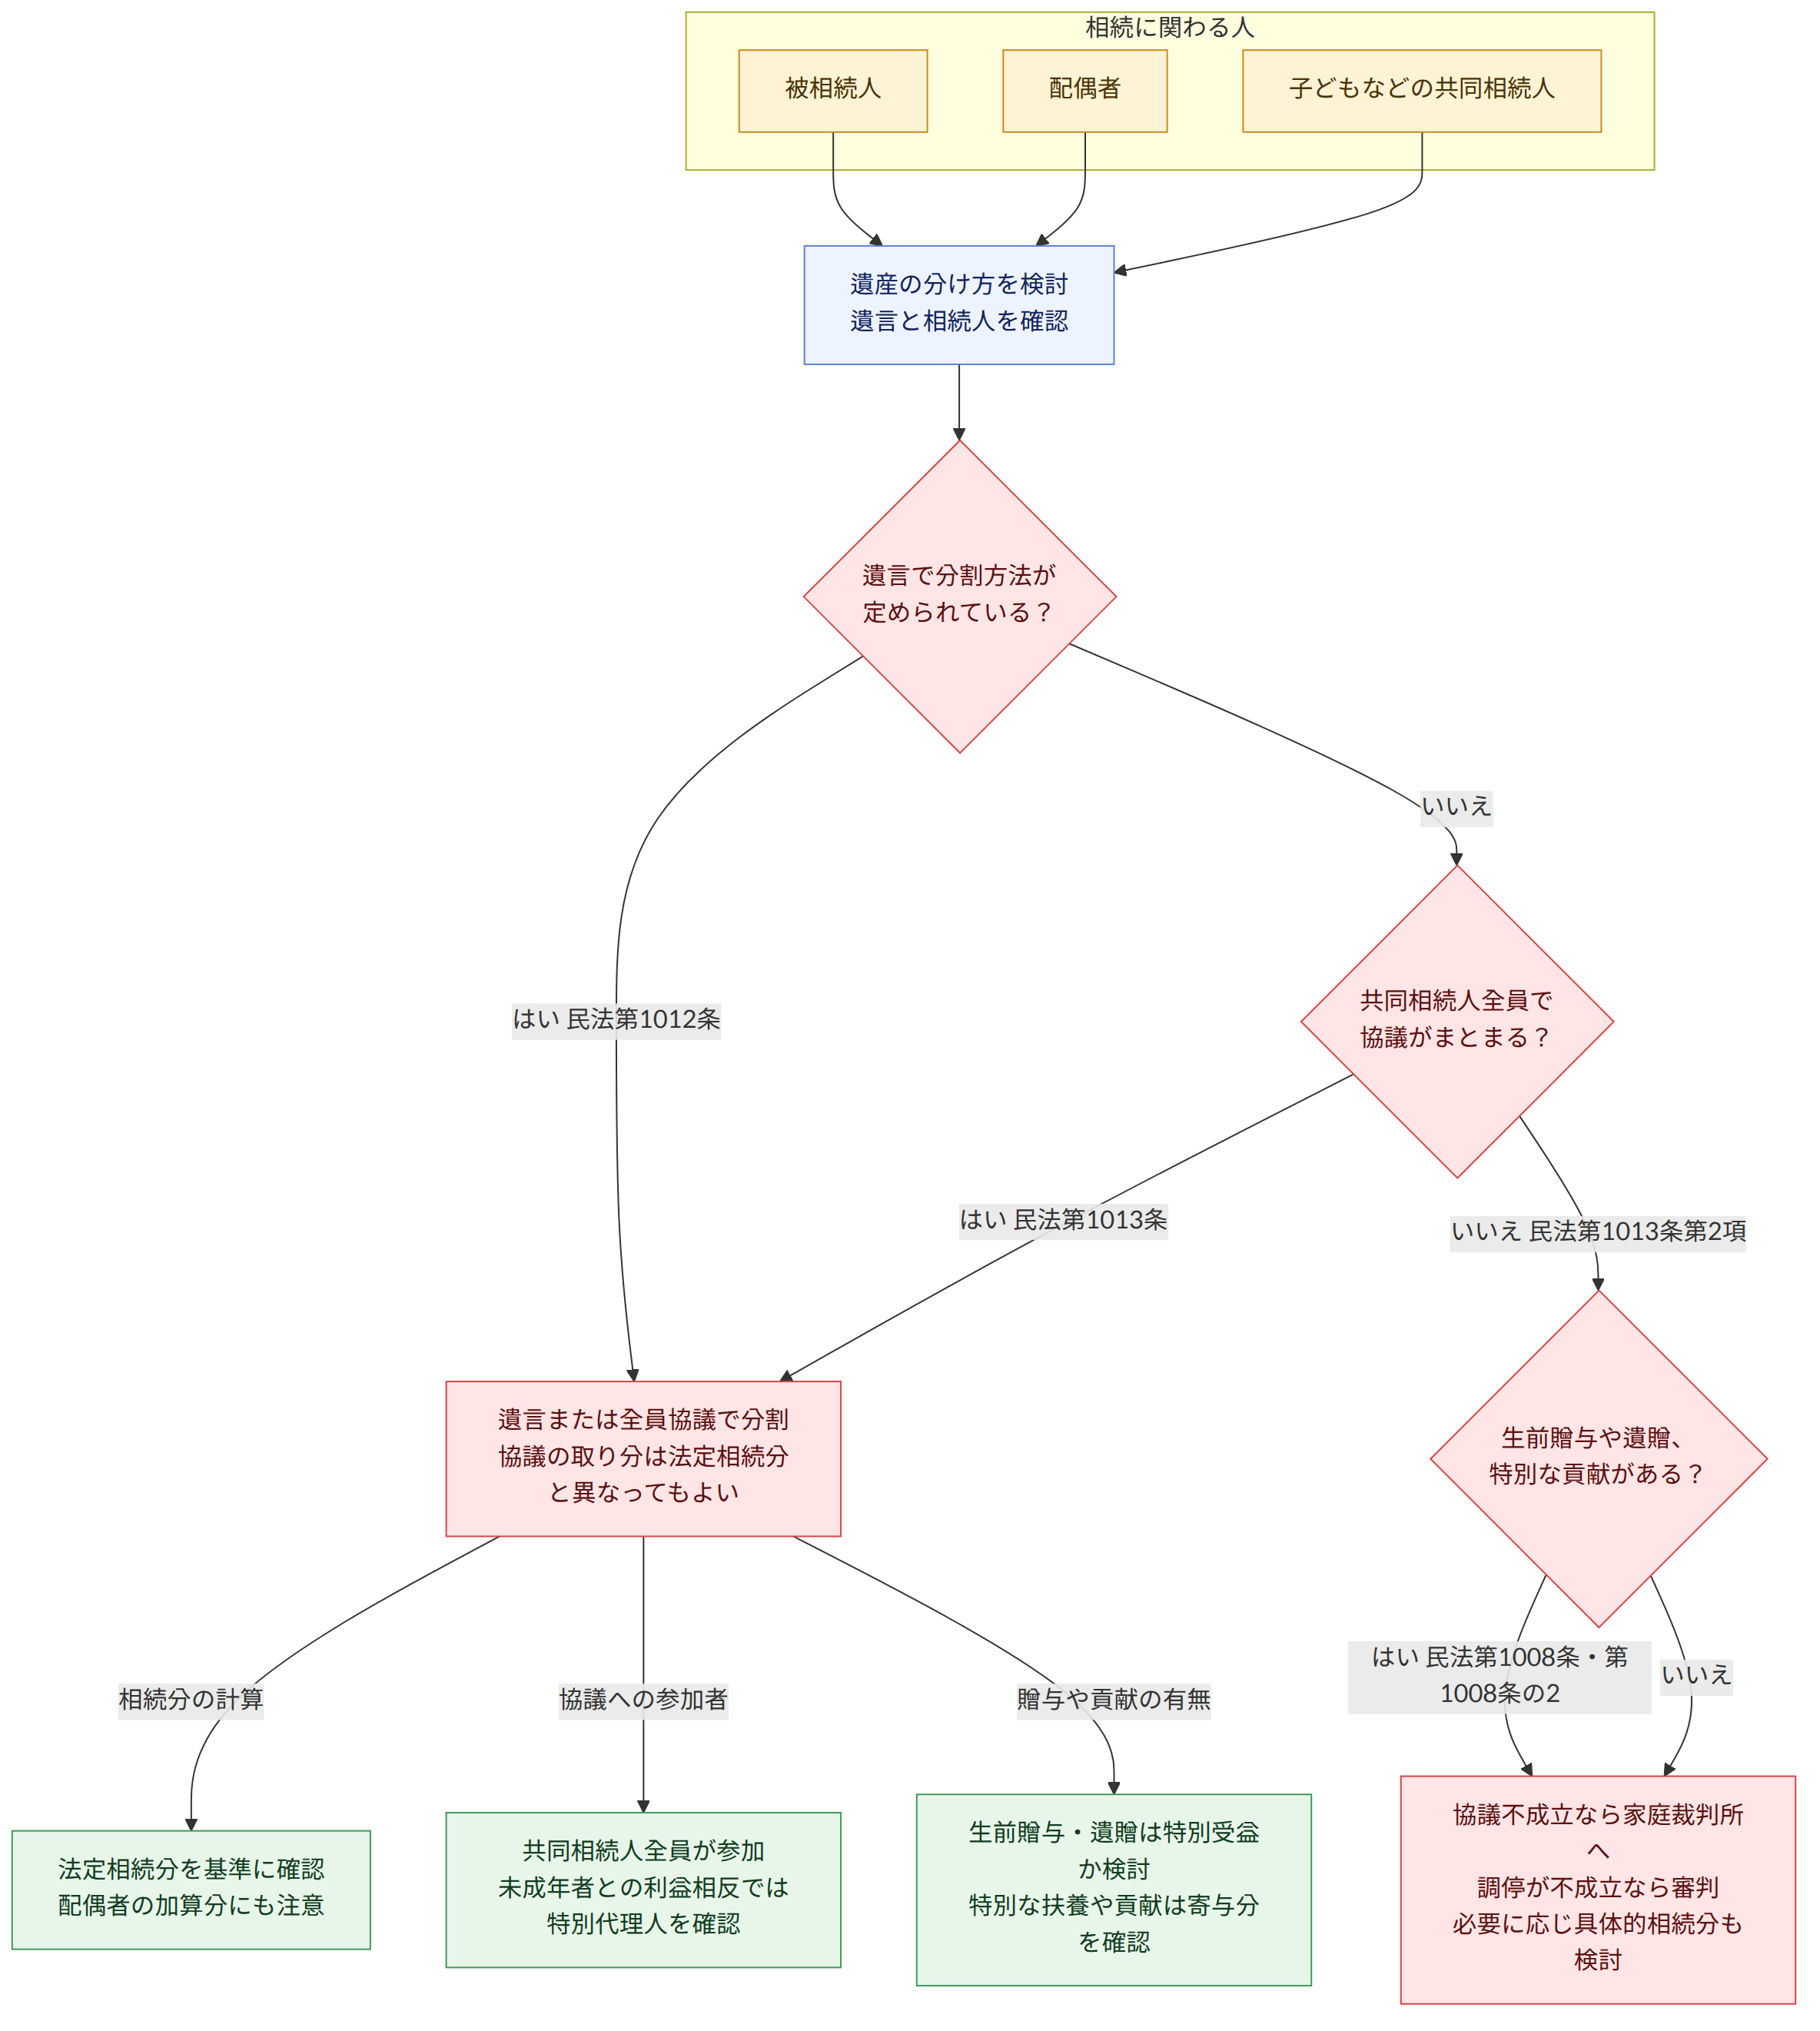
遺言がない場合は法定相続分を基準としますが、配偶者の加算分や生前贈与・遺贈、寄与分によって実際の分配額は変わることがあります。遺産は、遺言による分割、共同相続人全員の協議、または協議がまとまらない場合の家庭裁判所の手続きによって分割します。
ひと目でわかる構図
要点
- 同順位の相続人は、原則として均等に相続し、配偶者が子どもまたは直系尊属と共同相続する場合、配偶者の相続分には50%が加算されます(民法第1009条(민법 제1009조))。
- 共同相続人への生前贈与や遺贈がある場合、その財産を相続分の前渡しとみなせるかを検討し、具体的な相続分を計算します。特別受益に当たるかどうかは、被相続人の資産・収入・生活水準や家族の事情などを考慮して判断します(民法第1008条(민법 제1008조);大法院1998年12月8日判決(97므513、520、97스12))。
- 被相続人を特別に扶養したり、財産の維持・増加に特別に貢献したりした共同相続人は、寄与分を主張できます。協議がまとまらない場合、または協議ができない場合は、家庭裁判所に寄与分の決定を申し立てることができます(民法第1008条の2(민법 제1008조의2))。
- 遺産は、遺言で定められた方法、共同相続人全員の協議、または裁判所の手続きによって分割することができます。遺産分割協議で定める各相続人の取り分は、必ずしも法定相続分と同じである必要はありません(民法第1012条(민법 제1012조)、第1013条(민법 제1013조))。
- 遺産分割協議には共同相続人全員が参加する必要があります。未成年者と親権者との間で利益が相反する遺産分割協議では、特別代理人が必要となることがあります(民法第921条(민법 제921조))。
- 協議がまとまらない場合は、家庭裁判所に調停を申し立て、調停が成立しなければ審判を申し立てることができます。裁判所による分割は現物分割が原則ですが、事情によっては競売が命じられることがあります(民法第1013条第2項(민법 제1013조 제2항)、第269条第1項(민법 제269조 제1항))。
- 共同相続人の1人が、他の相続人の持分も含めて法定相続分に基づく相続登記全体を申請することはできますが、一部の相続人の持分だけを個別に相続登記することは、事例では認められませんでした(登記先例1996年10月7日5-276;大法院1995年2月22日付94마2116決定)。
- 相続人となる子どもが先に死亡した場合、または相続欠格となった場合、その子どもの直系卑属などが代襲相続することがあります。一方、相続放棄は代襲相続の原因ではなく、全員が相続放棄した場合は、次順位の相続人が問題となることがあります(民法第1001条(민법 제1001조)、第1010条(민법 제1010조);大法院2001年3月9日判決(99다13157);大法院1995年4月7日判決(94다11835))。
よくある質問
Q. 遺言がない場合、配偶者と子どもの相続分はどうなりますか?
同順位の子どもは、原則として均等に相続し、配偶者は子ども1人の相続分より50%多く受け取ります。事例のように、配偶者と子ども3人が共同相続する場合、その割合は配偶者が3/9、子どもはそれぞれ2/9です。
Q. 生前に受け取った結婚資金や住宅資金も相続分に反映されますか?
生前贈与や遺贈があったという事実だけで、すべてが特別受益になるわけではありません。相続分を前渡ししたものとみなせるかどうかを、被相続人の財産や生活水準、家族の事情などを考慮して判断し、特別受益に当たる場合は具体的な相続分の計算に反映します。
Q. 親の世話をしたり、財産を築いたりした相続人は、より多く受け取れますか?
共同相続人が被相続人を特別に扶養したり、財産の維持・増加に特別に貢献したりした場合は、寄与分を主張できます。通常の貢献とは区別される特別な貢献が必要であり、協議がまとまらなければ家庭裁判所に決定を申し立てることができます。
Q. 遺産分割に相続人の1人が反対した場合、どうすればよいですか?
遺産分割協議には共同相続人全員の同意が必要なため、一部の相続人だけで行った協議によって遺産全体を分割することはできません。協議が成立しない場合は、家庭裁判所に調停を申し立て、調停が成立しなければ審判を申し立てることができます。
Q. 相続登記に協力しない人がいても、登記できますか?
事例によると、共同相続人の1人が、他の相続人の持分も含めて法定相続分に基づく相続登記全体を申請することができます。ただし、一部の相続人の持分だけを個別に相続登記する方法は、事例では認められませんでした。
Q. 子どもが親より先に死亡した場合、孫が代わりに相続しますか?
子どもが相続開始前に死亡した場合、または相続欠格となった場合には、その直系卑属が子どもの相続分を引き継ぐ代襲相続が問題となります。代襲相続人の相続分は、原則として、先に死亡した人または相続欠格となった人の相続分を基準に定めます。
Q. 子どもが相続放棄をしても、孫が代襲相続しますか?
相続放棄は、代襲相続の原因である死亡や相続欠格とは異なります。事例では、配偶者と子ども全員が相続放棄した場合、孫が次順位の相続人として相続すると説明されています。
Q. 未成年の子どもに代わって、親が遺産分割に同意してもよいですか?
親と未成年の子どもの間で利益が相反する可能性のある遺産分割協議では、親がそのまま子どもを代理することはできません。事例では、未成年者ごとに特別代理人を選任して協議する必要があり、必要な手続きを経ていない協議は無効となる場合があると説明されています。
Q. 昔に亡くなった家族の相続分も、現在の基準で計算しますか?
事例では、相続分は被相続人が死亡した時点で適用される規定に基づいて算定すると説明されています。特に、過去には長男や婚家に入った娘などの相続分が現在とは異なる定めとなっていたため、死亡時期を確認する必要があります。
関連法令
- 民法第265条 (민법 제265조)
- 民法第269条第1項 (민법 제269조 제1항)
- 民法第921条 (민법 제921조)
- 民法第997条 (민법 제997조)
- 民法第1000条 (민법 제1000조)
- 民法第1001条 (민법 제1001조)
- 民法第1003条 (민법 제1003조)
- 民法第1006条 (민법 제1006조)
- 民法第1008条 (민법 제1008조)
- 民法第1008条の2 (민법 제1008조의2)
- 民法第1009条 (민법 제1009조)
- 民法第1010条 (민법 제1010조)
- 民法第1012条 (민법 제1012조)
- 民法第1013条 (민법 제1013조)
- 民法第1014条 (민법 제1014조)
注意点
- 相続分は被相続人の死亡時に適用される規定によって異なることがあるため、まず死亡時期を確認する必要があります。
- 遺産分割協議には共同相続人全員が参加する必要があり、未成年者と親権者との間で利益が相反する場合は、特別代理人の選任が必要となることがあります。
- 生前贈与が特別受益に当たるか、また寄与分が認められるかは、具体的な事情に応じて判断されます。そのため、贈与や財産形成に関与したという事情だけで結論が決まるわけではありません。
- 相続放棄と相続開始前の死亡は、相続関係において異なる扱いを受けます。相続放棄と代襲相続を同じものと考えてはいけません。
根拠となる相談事例
このガイドは以下の大韓法律救助公団の相談事例(韓国語)をもとにAIがまとめたものです。
- 특별수익자의 상속분
- 상속재산의 분할방법
- 1990.1.13. 개정된 민법 시행 전 상속인의 법정상속분
- 공동상속인의 일부가 상속등기에 협력하지 않을 경우
- 본위상속과 대습상속의 계산 (1)
- 본위상속과 대습상속의 계산 (2)
- 본위상속과 대습상속의 계산 (3)
- 상속분 계산 (4)
- 상속분 계산 (3)
- 피상속인 재산의 증가에 기여한 상속인의 기여분
- 상속재산분할협의와 이해상반행위
- 특별연고자의 상속재산분여
- 상속재산분할협의 불성립 시 상속재산분할 방법
- 1990.1.13. 개정된 민법 시행 후 상속인의 법정상속분
- 특별수익자가 있는 경우의 상속문제
- 상속분 계산 (1)
- 상속분 계산 (2)
- 본위상속과 대습상속의 계산 (4)
- 상속인이 될 자녀 전원이 피상속인의 사망 이전에 사망한 경우 손자들의 상속분
- 기여분과 상속분
- 대습상속인의 상속분(2)
- 상속인이 될 자녀 전원이 피상속인의 사망 이전에 사망한 경우 손자들의 상속분
- 인지와 상속분
- 특별연고자의 상속재산분여
- 기여분(2)
本ガイドは韓国法に関する一般的な情報であり、個別の法律相談ではありません。具体的な案件は弁護士または大韓法律救助公団(韓国内で132)にご相談ください。