
契約貸付金、利息と返還請求のガイド
相談事例23件に基づく · 更新 · 韓国語の原文を翻訳したものです。
貸付金の返還を請求するには、お金を貸した事実と約定内容を立証し、返済期日と消滅時効を確認する必要があります。利息の約定や担保があっても、上限利率、担保の設定方法、契約の実際の目的によって、請求できる範囲が異なることがあります。
ひと目でわかる構図
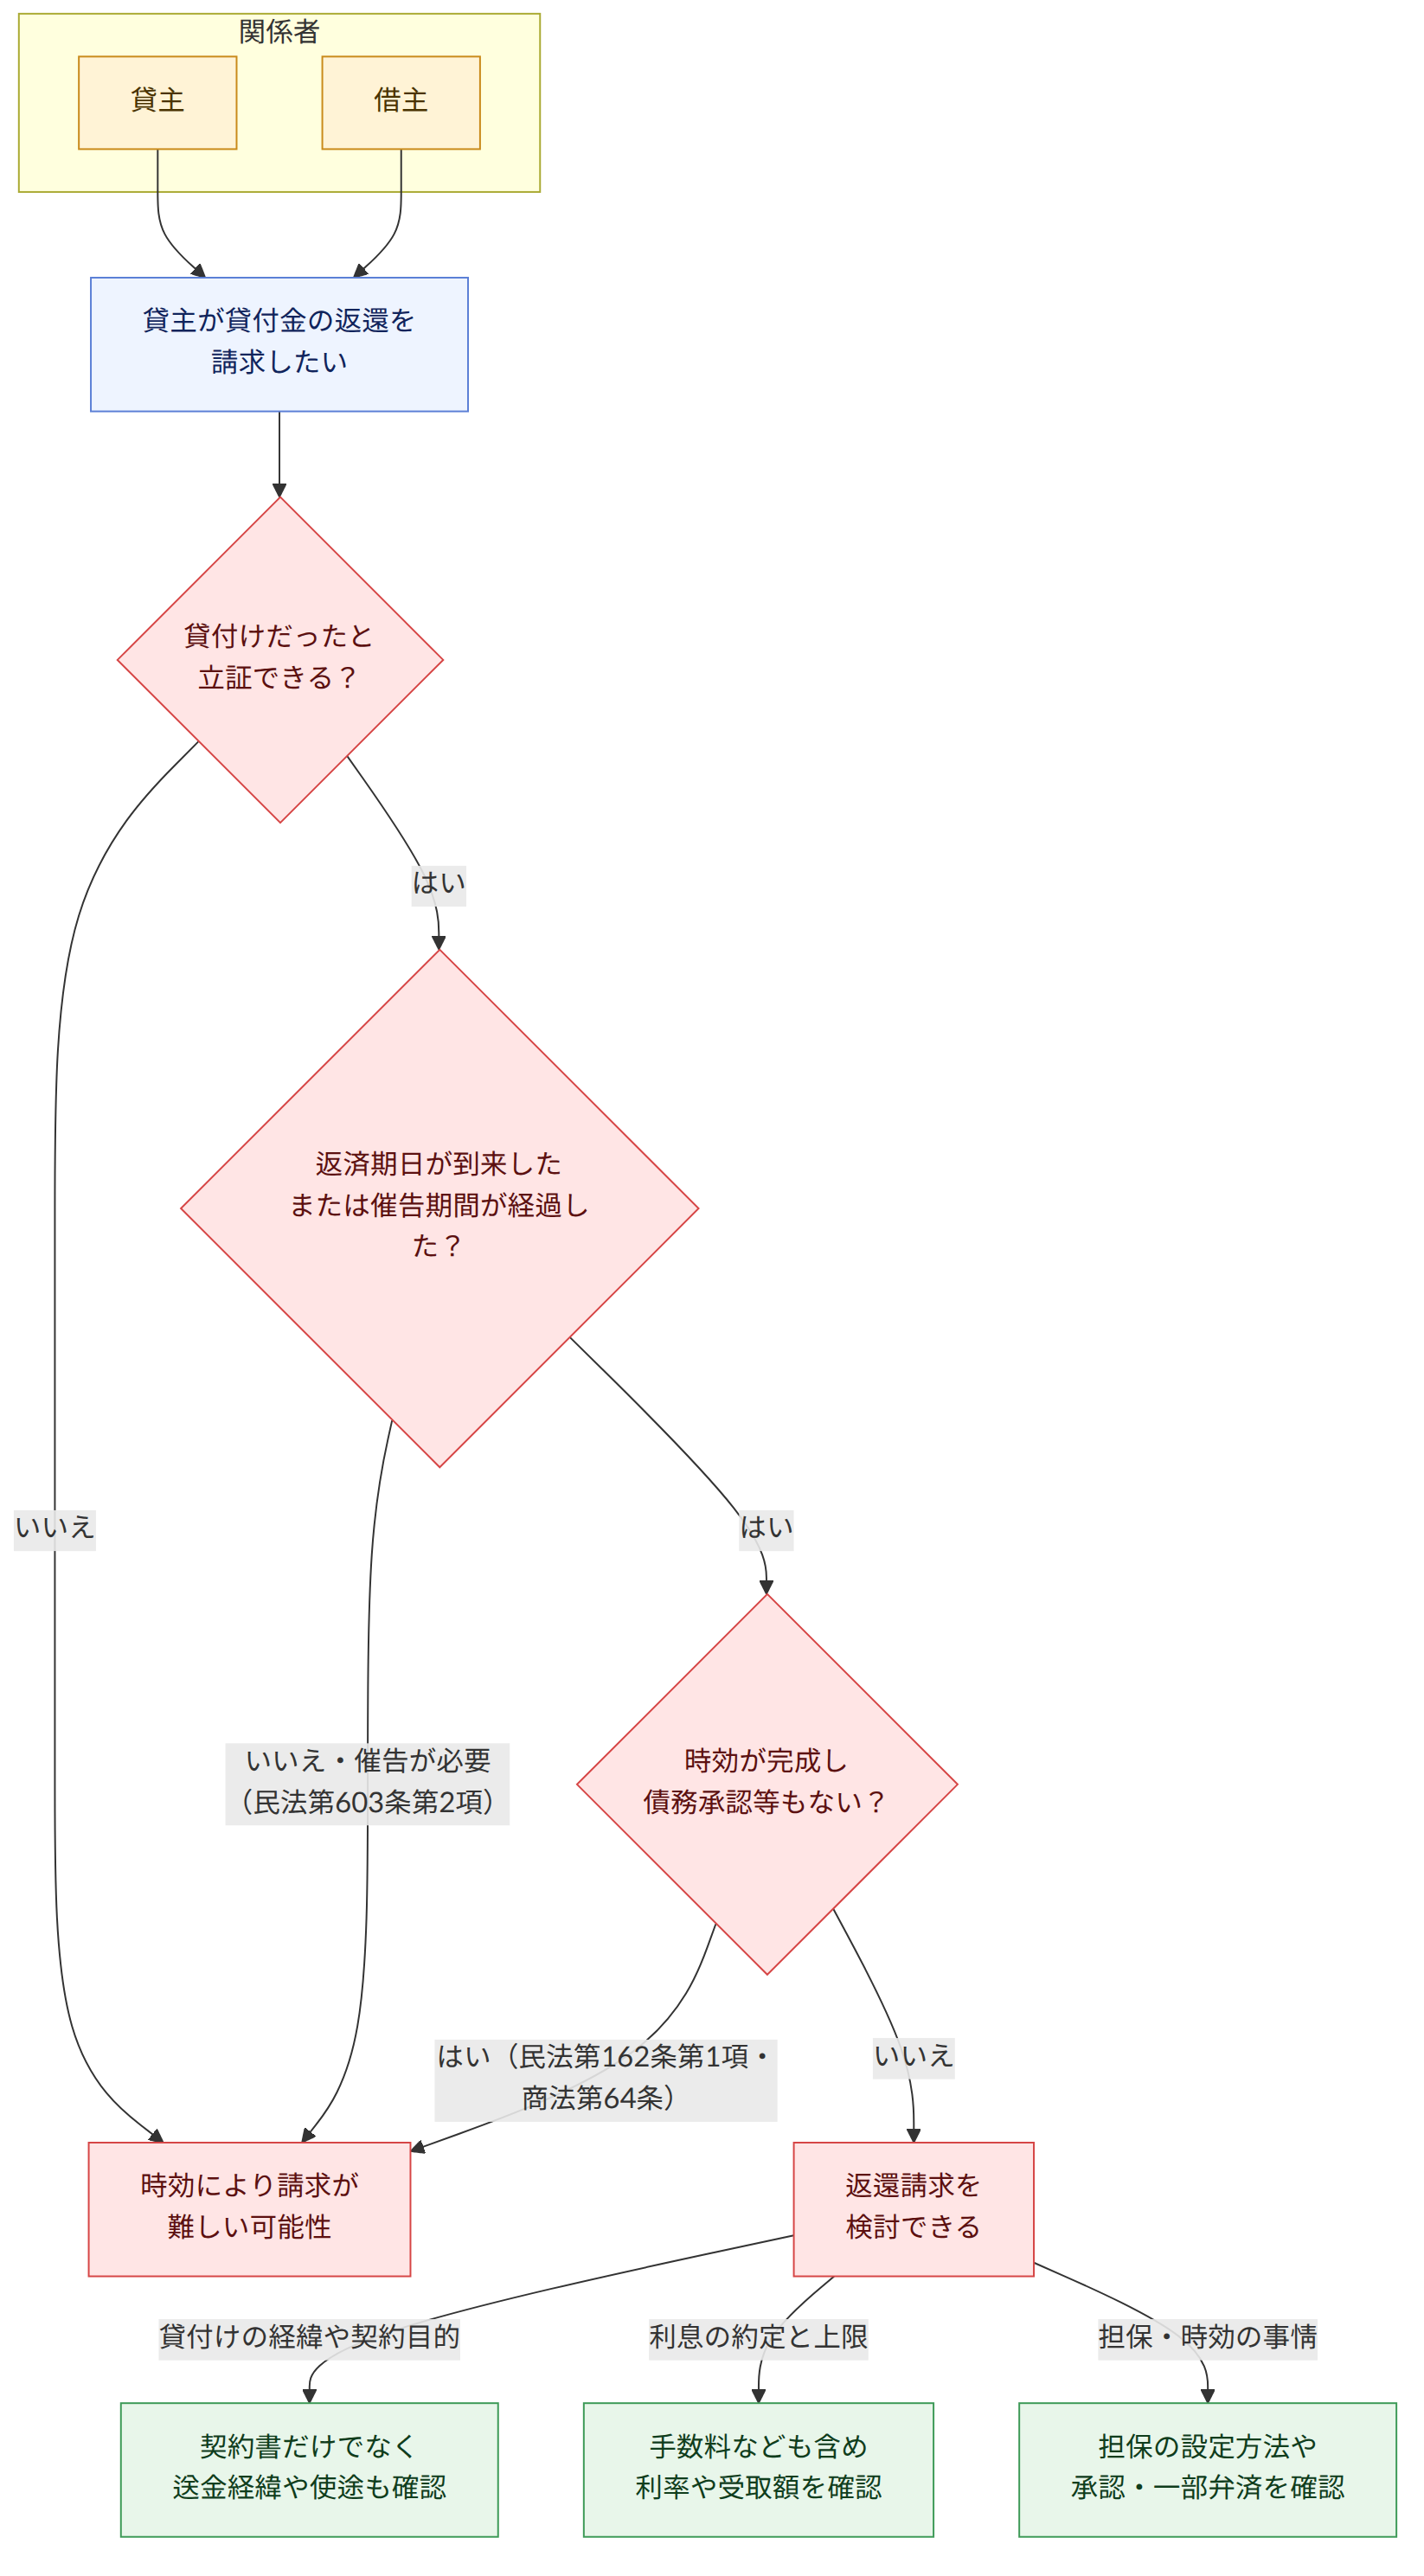
要点
- 契約書の表題だけで貸付けか投資かが決まるわけではなく、文言や締結の経緯、当事者の目的などを総合的に考慮して、契約の性質を判断します。
- 返済期日を定めていない貸付金は、相当の期間を定めて返還を催告した後に請求できます。利息の約定がない民事上の貸付金については、原則として約定利息を請求できませんが、商人の営業上の貸付けには商事法定利率が適用されることがあります(民法第603条第2項(민법 제603조 제2항)、商法第55条第1項・第47条(상법 제55조 제1항·제47조))。
- 貸金業者が手数料・公証費用・前払い利息など、貸付けに関連して受け取った金銭は、名目にかかわらず利息として扱われることがあり、上限利率を超える利息は無効となるか、元本に充当されることがあります。適用される利率は、契約時期と貸付けの種類を確認する必要があります(貸金業等の登録及び金融利用者保護に関する法律第8条、第4条・第5条(대부업 등의 등록 및 금융이용자 보호에 관한 법률 제8조, 제4조·제5조)、同法施行令第5条(같은 법 시행령 제5조))。
- 貸付けの事実は、借用書や契約書だけでなく、金銭の授受に至った経緯などによっても立証する必要があります。恋人同士の送金や生活費の支給は、事情によっては貸付けではなく贈与と判断されることがあります。
- 返還を確実にするには、抵当権など適切な担保を設定したり、債務名義となる公正証書などを検討したりできます。車両を単に引き渡してもらい占有するだけでは、質権や留置権が成立しないことがあります。
- 債権者または弁済受領権者が誰であるか過失なく分からない場合は、弁済供託によって債務を免れることができます(民法第487条(민법 제487조))。
- 消滅時効は債権の性質によって異なることがあり、時効完成後であっても、債務者が債務を承認したり一部を弁済したりするなどの事情があれば、時効の利益を放棄したものと判断されることがあります(民法第162条第1項(민법 제162조 제1항)、商法第64条(상법 제64조))。
- 債務者が実際に居住する意思ではなく、貸付金の回収を目的として賃貸借の外観だけを整えた場合は、住宅賃貸借保護法に基づく優先弁済を受けられないことがあります。
よくある質問
Q. 返済期日と利息を定めずにお金を貸した場合、いつ返してもらえますか?
返済期日を定めていない場合は、相当の期間を定めて返還を催告し、その期間が経過した後に返還を請求できます。民事上の貸付金については、利息の約定がなければ原則として約定利息を請求できませんが、返済期日経過後は遅延損害金を請求できます。
Q. 貸金業者に手数料や公証費用を支払いましたが、利息に含まれますか?
貸金業に関連して受け取った金銭は、手数料や公証費用など、どのような名目であっても対価とみなされる場合は、利息として扱われることがあります。前払い利息などにより実際に受け取った元本が減っている場合は、実際の受取額を基準に利率と超過支払額を検討する必要があります。
Q. 恋人に送ったお金も、別れた後に貸付金として返してもらえますか?
送金した事実だけで、貸付けだったと断定することはできません。借用書の成立の真正、送金の経緯や使途、返還を求めた時期など、さまざまな事情を総合的に考慮して、貸付けか贈与かを判断します。
Q. 車両を担保として預かっておけば、貸付金が返済されるまで占有できますか?
事例では、自動車を占有させる方法による質権の設定は認められず、貸付金債権だけでは車両に対する留置権も認められませんでした。車両を担保にするには、自動車抵当権など適切な手続きを検討する必要があります。
Q. 誰に返済すべきか分からない場合、どうすればよいですか?
債権譲渡や差押えなどにより、過失なく債権者または弁済受領権者が誰であるか分からない場合は、債権者不確知を理由に弁済供託をすることができます。事例では、関係する債権者を供託受取人とし、貸付元本・利息および供託日までの遅延損害金を供託する方法が説明されています。
Q. 貸付金の消滅時効はいつ完成し、一部を返済するとどうなりますか?
事例によると、一般の民事債権には10年、商行為による債権には別段の定めがない場合、5年の消滅時効が適用されることがあります。時効完成後に一部を弁済すると、特別な事情がない限り、債務全体を承認し、時効の利益を放棄したものと判断されることがあります。
Q. 返済期日を延長するために新たな貸付契約を結んだ場合、保証責任も終了しますか?
実際に資金が移動せず、帳簿上だけ新たな貸付金で既存の債務を返済した借換えは、特別な事情がない限り、既存債務の返済期日の延長とみなされることがあります。この場合、保証責任も原則として存続することがあります。
Q. 貸付金の代わりに家を借りた形にして担保を取れば、優先弁済を受けられますか?
賃貸借契約を結び、転入届と確定日付を備えていても、主な目的が住宅を使用・収益することではなく、貸付金を優先的に回収することにある場合は、少額賃借人として保護されないことがあります。形式よりも、実際の契約目的が重要です。
関連法令
- 民法第107条(민법 제107조)
- 民法第108条(민법 제108조)
- 民法第162条第1項(민법 제162조 제1항)
- 民法第320条第1項(민법 제320조 제1항)
- 民法第356条(민법 제356조)
- 民法第379条(민법 제379조)
- 民法第397条(민법 제397조)
- 民法第487条(민법 제487조)
- 民法第603条第2項(민법 제603조 제2항)
- 民法第607条(민법 제607조)
- 民法第608条(민법 제608조)
- 民法第746条(민법 제746조)
- 商法第3条(상법 제3조)
- 商法第47条第1項・第2項(상법 제47조 제1항·제2항)
- 商法第55条第1項(상법 제55조 제1항)
注意点
- 利息制限に関する事例で示された上限利率は、その事例の契約時期と法令を前提としています。現在の契約にそのまま適用するのではなく、契約日と貸付けの種類を確認する必要があります。
- 借用書や公正証書の空欄を債権者が自由に補充できると断定することはできません。補充する権限と具体的な約定内容を確認し、特に利率と返済期日を明確にする必要があります。
- 担保の提供を受けたという事情だけで、優先弁済権や占有権が生じるわけではありません。担保の種類に応じた契約を結び、登記・登録など必要な手続きを確認する必要があります。
- 消滅時効が完成しているかどうかは、債権の性質や弁済・承認など、その後の事情によって異なることがあります。弁済したり競売手続きに対応したりする前に、関連資料と手続きの経緯を確認する必要があります。
関連記事
根拠となる相談事例
このガイドは以下の大韓法律救助公団の相談事例(韓国語)をもとにAIがまとめたものです。
- 의사가 아닌 자가 의사에게 의료사업자금명목으로 1억원을 대여한 것이 의료법을 위반한 것으로서 무효인지 여부
- 대부업자로부터 금전을 대차할 때 할인금·수수료·공제금·선이자 등의 명목으로 차주로부터 금전을 징수한 경우, 채무자 보호를 위한...
- 건물 매매잔대금을 소비대차의 목적물로 한 준소비대차계약에 있어서 그 차용금에 대한 이자지급청구가 그 준소비대차계약 체결 경위 ...
- 연인사이에 교제 중 지급한 금원에 대해 이별 후 반환청구 가능여부
- 금전거래에 있어서 확실한 이행확보방법은 어떤 것이 있는지
- 주채무자의 차용금채무를 보증할 의사로 공정증서에 연대보증인으로 서명·날인하였으나 그 공정증서가 주채무자의 기존의 구상금채무 등...
- 상인인 주식회사와 함께 금원을 차용한 비상인에게도 상법 제64조의 상사시효가 적용되는지 여부
- 대여금계약 체결 시 대여금반환을 담보할 목적으로 인도받은 차량에 저당권을 설정하지 않은 경우 대주의 점유할 권리
- 채권자 또는 변제수령권자가 누구인지 알 수 없는 경우의 변제방법(변제공탁)
- 소멸시효가 완성된 채무를 피담보채권으로 하는 근저당권이 실행되어 채무자 소유의 부동산이 경락되고 그 대금이 배당되어 채무의 일...
- 채권자가 채무자의 대리인으로서 채무 금액이나 이율,변제기 등 일부 백지상태의 위임장을 보충하여 금전소비대차계약 공정증서의 작성...
- 대여금채권을 회수하기 위해 채무자와 가장임대차계약을 체결하는 방식의 담보효과
- 대출금 채무자로서 명의를 빌려준 자의 법적책임
- 대부업법상 최고이자율을 초과하는 이자약정의 효력 및 이미 지급한 이자를 부당이득으로 반환받을 수 있는지 여부
- 대여금계역의 목적이나 내용이 위법한 경우 대여금을 불법원인급여로 보아 반환을 청구할 수 없는지 여부.
- 변제기와 이자를 약정하지 않은 대여금
- 대여금반환청구와 소멸시효
- 대환의 경우 기존 채무에 대한 보증책임이 존속하는지 여부
- 주식회사가 타인으로부터 돈을 빌리는 소비대차계약을 체결하면서 차용금액의 일부 또는 전부를 액면가에 따라 주식으로 전환할 수 있...
- 준소비대차계약에 기하여 대물변제의 약정을 한 경우, 민법 제607조 , 제608조 의 적용 여부
- 예금계약의 당사자
- 변제기 후의 이자약정(지연손해금)이 없는 경우 당사자의 의사해석방법
- 이자제한법상 최고이자율을 초과한 금전소비대차
本ガイドは韓国法に関する一般的な情報であり、個別の法律相談ではありません。具体的な案件は弁護士または大韓法律救助公団(韓国内で132)にご相談ください。