
個人再生の申請資格と弁済方法のガイド
相談事例90件に基づく · 更新 · 韓国語の原文を翻訳したものです。
個人再生は、定期的、または継続的・反復的に得られる収入によって弁済計画を履行し、認可された計画を完了すると、残った債務について免責を受けられる手続です。申請資格だけでなく、生活費や財産、優先弁済債権、担保権、差押えの有無もあわせて確認し、弁済計画を立てる必要があります。
ひと目でわかる構図
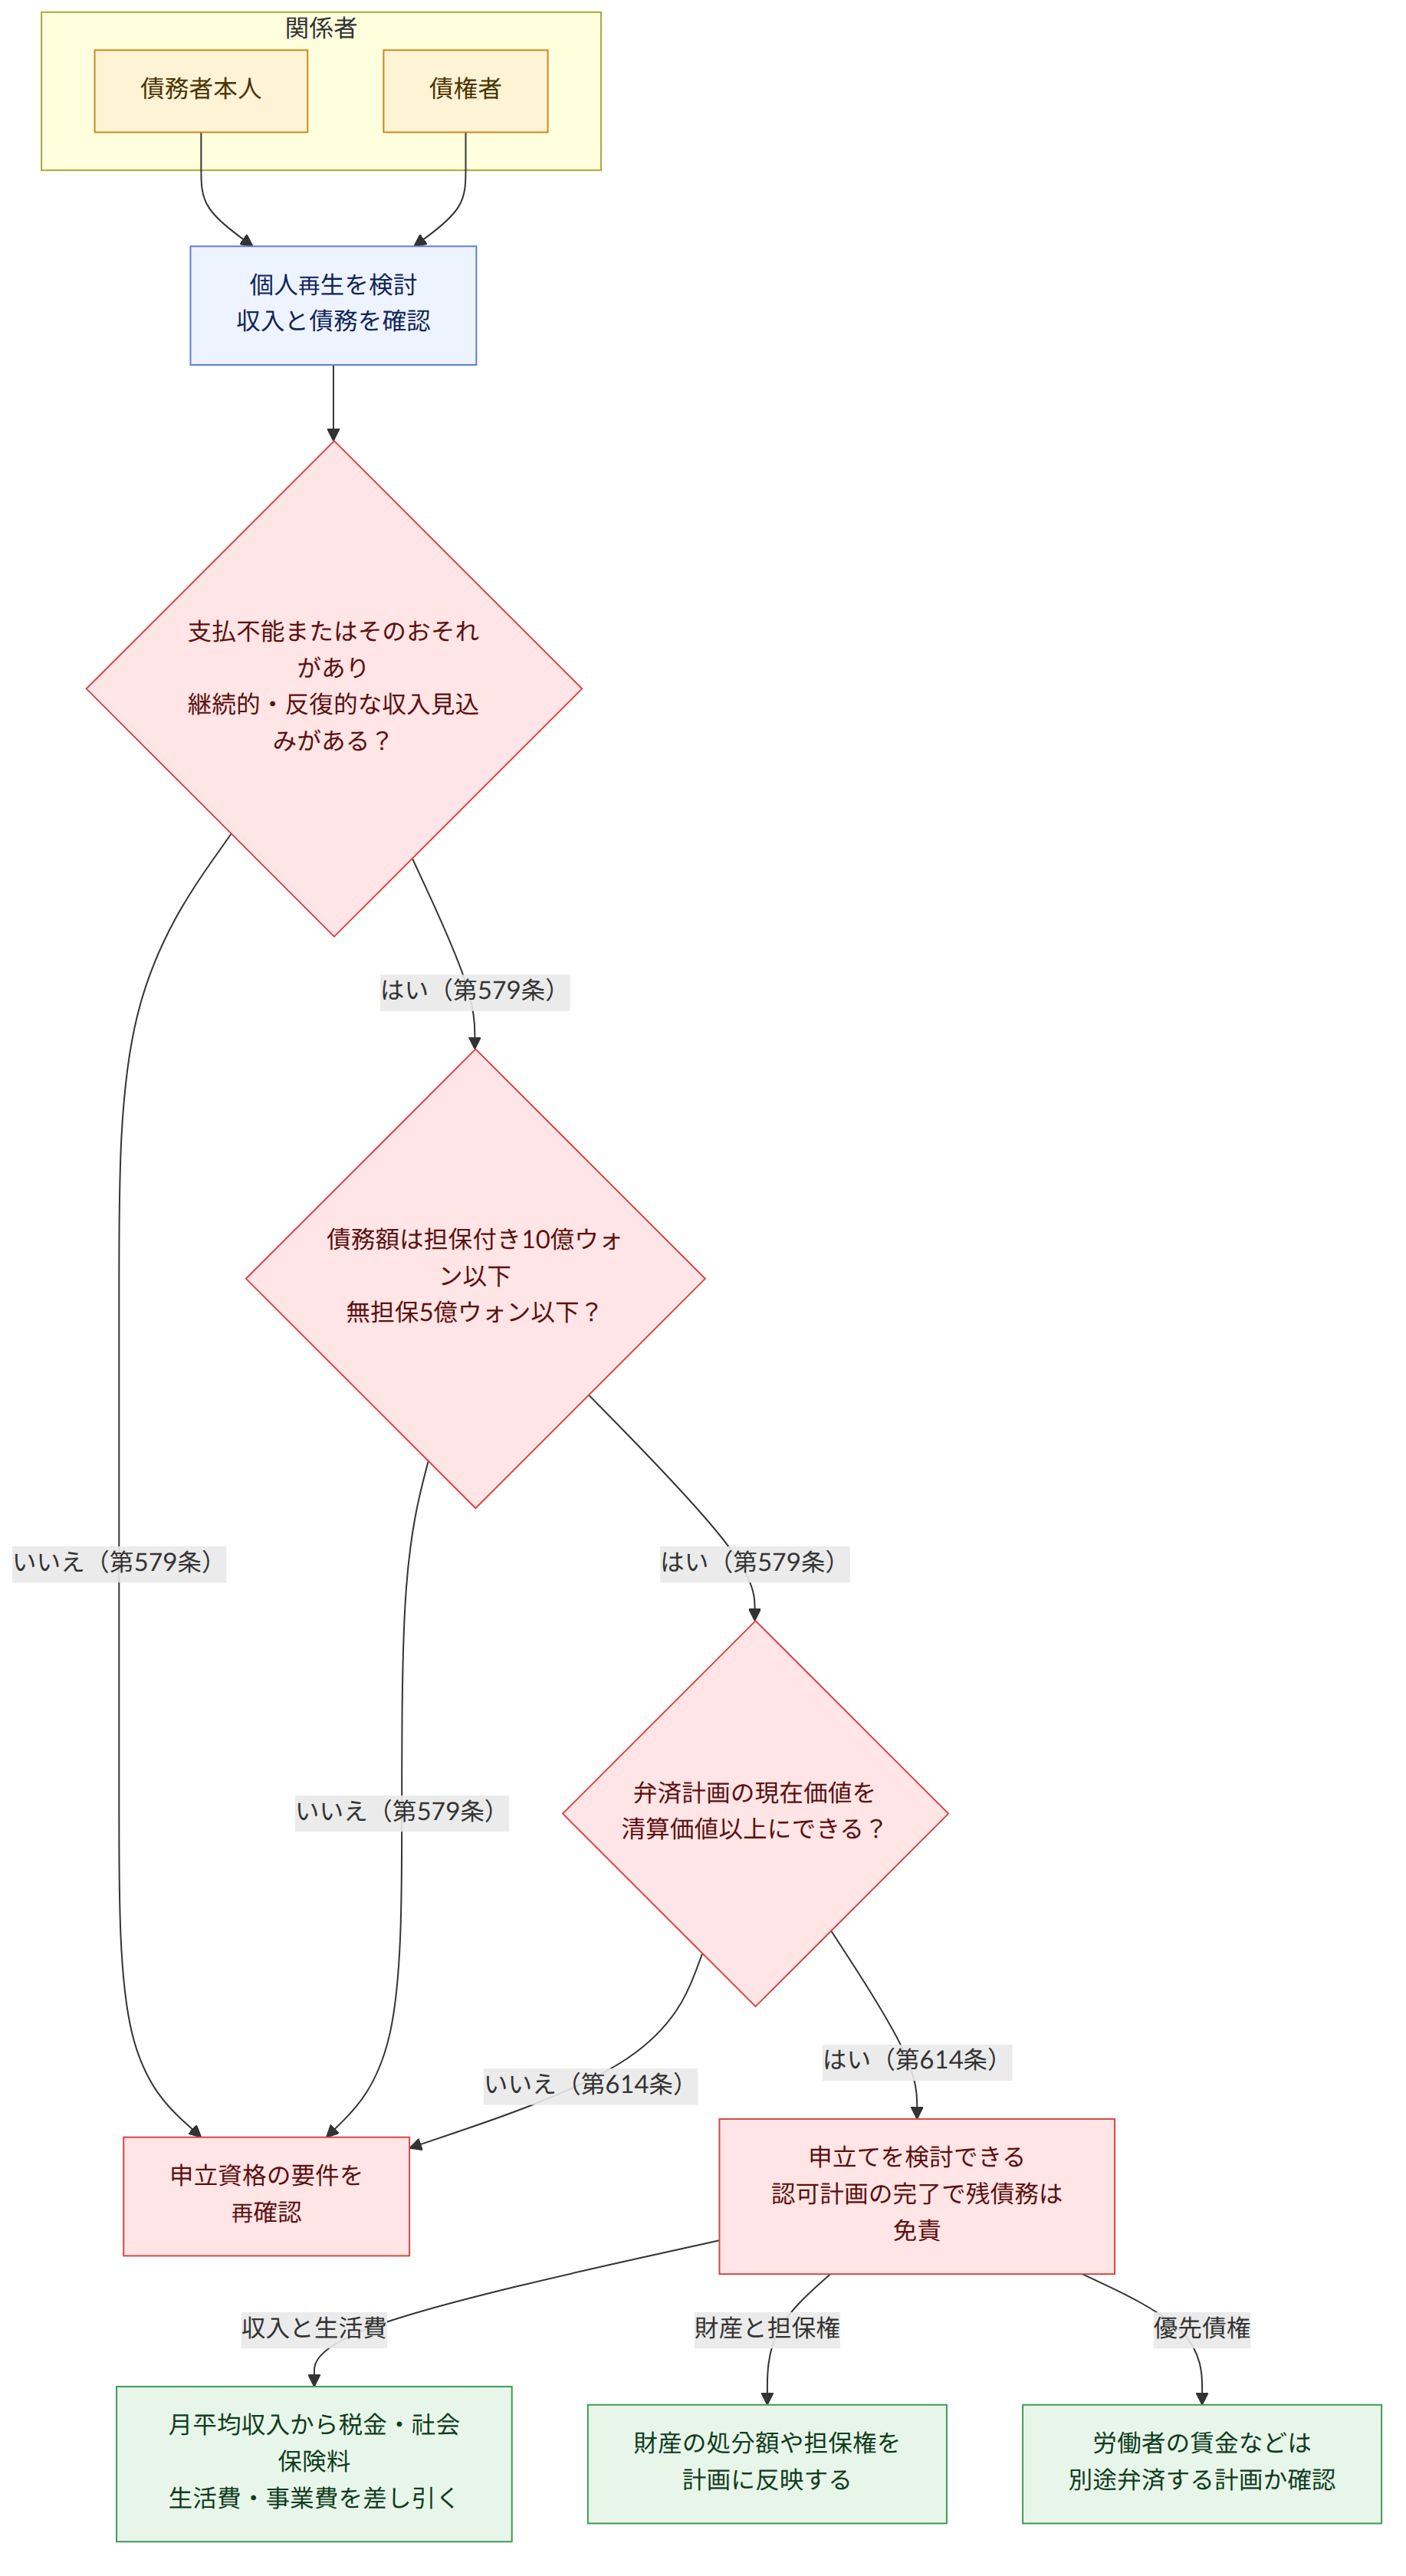
要点
- 支払不能の状態にある、またはそのおそれがあり、定期的・継続的な収入を得る見込みのある個人が申し立てることができます。事例で示されている債務額の上限は、担保付き債権が10億ウォン、無担保債権が5億ウォン以下です(債務者再生及び破産に関する法律第579条 (채무자 회생 및 파산에 관한 법률 제579조)、事例13)。
- 月平均収入から税金・社会保険料、債務者と扶養家族の生活費、事業に必要な費用を差し引いた金額が可処分所得であり、これを弁済の原資とします(同法第579条第4号 (같은 법 제579조 제4호)、事例4~6)。
- 弁済計画の現在価値は、破産した場合に債権者へ配当される清算価値以上でなければなりません。そのために、生活費を調整したり、財産の処分額を弁済に充てたりする計画を立てることができます(同法第614条 (같은 법 제614조)、事例3、9、25)。
- 労働者の賃金などの個人再生財団債権は、個人再生債権に優先し、手続とは別に弁済する必要があります。これを履行しない場合、強制執行を受けたり、手続が廃止されたりすることがあります(同法第583条、第621条 (같은 법 제583조, 제621조)、事例1、17)。
- 申立ての段階で強制執行などの中止・禁止を申し立てることができ、開始決定があると、法律で定められた範囲の手続が中止・禁止されます。ただし、担保権者は認可後に担保権を実行できる場合があります(同法第593条、第600条、第615条 (같은 법 제593조, 제600조, 제615조)、事例7、10、22)。
- 失業、収入の減少、扶養家族の増加など、予測しにくい事情の変化があった場合は、弁済計画の変更を申し立てることができます。弁済を完了できなかった場合でも、一定の要件を満たせば、裁判所が裁量により免責することがあります(同法第619条、第624条第2項 (같은 법 제619조, 제624조 제2항)、事例12、15)。
- 財産や収入を隠したり、財産を損壊・不当に処分したりする行為は、刑事処罰の問題となる可能性があります。ただし、財産目録に消極的に正確な記載をしなかった行為だけで、直ちに詐欺再生罪にいう財産の隠匿に当たるわけではないとする判例が紹介されています(同法第643条第3項 (같은 법 제643조 제3항)、大法院2009年1月30日言渡2008ド6950判決 (대법원 2009. 1. 30. 선고 2008도6950 판결)、事例20)。
よくある質問
Q. アルバイトや日雇いの仕事をしていても、個人再生を申し立てることはできますか?
雇用形態や所得の申告の有無だけで申請資格が決まるわけではありません。定期的かつ確実な収入を得る見込みがあるか、または将来にわたって継続的・反復的に収入を得る見込みがあるかが重要です。事例で示されている債務額の上限は、担保付き債権が10億ウォン、無担保債権が5億ウォン以下です。
Q. 個人再生の弁済額はどのように計算されますか?
月平均収入から、税金・社会保険料、債務者と扶養家族の生活費、事業に必要な費用を差し引いた金額が可処分所得です。扶養家族の人数や年齢、収入、実際に扶養しているかなど、さまざまな事情が考慮されるため、個人によって異なります。
Q. 家や敷金などの財産があると、個人再生を申し立てられませんか?
財産があるという理由だけで、直ちに申立てができなくなるわけではありません。ただし、弁済計画に基づく弁済額の現在価値が清算価値以上でなければならないため、財産を引き続き保有するには、可処分所得を増やすか、財産の処分額を弁済計画に反映させる必要がある場合があります。
Q. 未払い賃金や税金も、個人再生で一部だけ返済して免除してもらえますか?
事例では、労働者の賃金債権などを個人再生財団債権として説明しており、このような債権は個人再生債権に優先して弁済し、弁済計画にも全額弁済を反映させる必要があると案内しています。税金についても、その種類や性質によって優先弁済や手続上の別扱いが問題となる場合があるため、滞納状況を確認して計画を立てる必要があります。
Q. 個人再生を申し立てると、給与の差押えや進行中の競売はすぐに中止されますか?
申立てをしただけで、すべての強制執行が自動的に停止するわけではありません。申立ての段階では、裁判所に中止・禁止を申し立てることができます。開始決定後は、法律所定の要件に該当する強制執行などが中止・禁止されることがありますが、担保権の実行は認可後に再開される場合があります。
Q. 住宅に根抵当権が設定されていたり、入居者に敷金を返還する必要があったりしても、申し立てることはできますか?
申立てはできますが、担保権者は個人再生手続とは別に担保権を行使でき、担保によって弁済を受けられない金額だけが個人再生債権として扱われる場合があります。優先弁済権のある賃借人の敷金も、債権者一覧表や関連書類に反映させる必要があるため、担保や賃貸借の内容を正確に確認してください。
Q. 弁済額を支払えないと、免責を受けられませんか?
失業や収入の減少などにより計画の履行が難しくなった場合は、弁済を終える前に弁済計画の変更を申し立てることができます。弁済を完了できなかった場合でも、責任を負うことができない事情があるなど、法律所定の要件をすべて満たせば、裁判所が免責を決定することがあります。ただし、要件を満たしていても必ず免責されるわけではありません。
Q. 私が個人再生をすると、保証人も借金を返さなくてよくなりますか?
個人再生は債務者本人に関する手続であるため、債権者が保証人に請求する問題は別途残ることがあります。主債務者の手続では、将来の求償権者を債権者一覧表に記載するなど、取扱いが定められています。債権者が債権全額について権利を行使した場合、保証人が手続上の権利を行使することは制限される場合があります。
Q. 申立書に財産や収入を記載し忘れると、詐欺再生罪になりますか?
財産を隠したり、損壊したり、債権者に不利益となるように処分したりする行為などは、詐欺再生罪に問われる可能性があります。ただし、事例で紹介されている判例は、財産目録などに財産・収入の状況を消極的に正確に記載しなかった行為だけでは、詐欺再生罪にいう財産の隠匿には当たらないと判断しています。それでも、財産や収入は漏れなく正確に記載する必要があります。
関連法令
- 債務者再生及び破産に関する法律第579条 (채무자 회생 및 파산에 관한 법률 제579조)
- 債務者再生及び破産に関する法律第580条 (채무자 회생 및 파산에 관한 법률 제580조)
- 債務者再生及び破産に関する法律第581条 (채무자 회생 및 파산에 관한 법률 제581조)
- 債務者再生及び破産に関する法律第583条 (채무자 회생 및 파산에 관한 법률 제583조)
- 債務者再生及び破産に関する法律第593条 (채무자 회생 및 파산에 관한 법률 제593조)
- 債務者再生及び破産に関する法律第600条 (채무자 회생 및 파산에 관한 법률 제600조)
- 債務者再生及び破産に関する法律第611条 (채무자 회생 및 파산에 관한 법률 제611조)
- 債務者再生及び破産に関する法律第614条 (채무자 회생 및 파산에 관한 법률 제614조)
- 債務者再生及び破産に関する法律第615条 (채무자 회생 및 파산에 관한 법률 제615조)
- 債務者再生及び破産に関する法律第619条 (채무자 회생 및 파산에 관한 법률 제619조)
- 債務者再生及び破産に関する法律第621条 (채무자 회생 및 파산에 관한 법률 제621조)
- 債務者再生及び破産に関する法律第624条 (채무자 회생 및 파산에 관한 법률 제624조)
- 債務者再生及び破産に関する法律第643条 (채무자 회생 및 파산에 관한 법률 제643조)
- 住宅賃貸借保護法第3条 (주택임대차보호법 제3조)
- 住宅賃貸借保護法第3条の2 (주택임대차보호법 제3조의2)
注意点
- 申立てをしただけで、差押えや競売がすべて中止されるわけではありません。必要に応じて、裁判所に中止・禁止を申し立てる必要があります。
- 担保権の実行は、個人再生手続の開始後に一時的に中止されても、認可後に再開される場合があります。そのため、担保権者との別途の合意が必要かどうかを確認してください。
- 賃金などの個人再生財団債権は、弁済計画に基づく一般債権の弁済とは区別して、優先的に弁済する必要があります。
- 弁済計画の履行が難しくなった場合は、未払いが累積する前に変更の可能性を検討してください。弁済完了前に変更案を提出できますが、変更案も認可要件を満たす必要があります。
関連記事
根拠となる相談事例
このガイドは以下の大韓法律救助公団の相談事例(韓国語)をもとにAIがまとめたものです。
- 개인회생신청 시 미지급 임금이나 조세는 어떻게 되는지
- 개인회생신청 시 급여에 대한 압류 해제가 가능한지
- 청산가치보장의 원칙과 면제재산의 범위
- 가용소득과 관련한 생계비의 산정은 어떻게 하는지
- 가용소득과 관련한 월평균 소득의 산정은 어떻게 하는지
- 가용소득과 관련하여 생계비 산정 방법
- 개인회생신청 시 강제집행 및 담보권실행을 막을 수 있는지
- 개인회생신청 시 주택임차보증금채무는 어떻게 되는지
- 개인회생신청 시 재산처분을 통한 변제도 해야 하는지
- 개인회생절차에서 별제권이란 무엇인지
- 개인회생신청 시 보증인은 어떻게 되는지
- 개인회생절차 종료 후 면책 가능여부
- 개인회생제도에 이용자격 제한이 있는지
- 변제계획인가 후 개인회생절차폐지
- 변제계획의 변경 또는 면책이 가능한지
- 신청불성실을 이유로 한 개인회생절차개시 기각
- 개인회생재단채권과 개인회생절차상 처리
- 급여채권에 압류 및 전부명령이 확정된 경우 개인회생신청 가능 여부
- 개인회생절차는 어떻게 진행되는지
- 사기회생죄 성립 여부
- 편파변제 등과 관련한 개인회생절차개시신청 기각사유
- 개인회생절차개시결정과 강제집행의 중지·금지
- 상속포기와 부인권 행사
- 개인회생절차에서 장래의 구상권자에 대한 처리
- 청산가치와 가용소득의 현가와의 비교 방법
本ガイドは韓国法に関する一般的な情報であり、個別の法律相談ではありません。具体的な案件は弁護士または大韓法律救助公団(韓国内で132)にご相談ください。