
租税に関する行政ガイド:課税・不服申立て・還付
相談事例123件に基づく · 更新 · 韓国語の原文を翻訳したものです。
租税紛争では、税の実質的な帰属者と課税の根拠を確認する必要があり、課税処分に不服がある場合は、所定の手続と期間を守らなければなりません。還付を請求できる人と訴訟の方法は、還付が生じた経緯や請求の法的性質によって異なります。
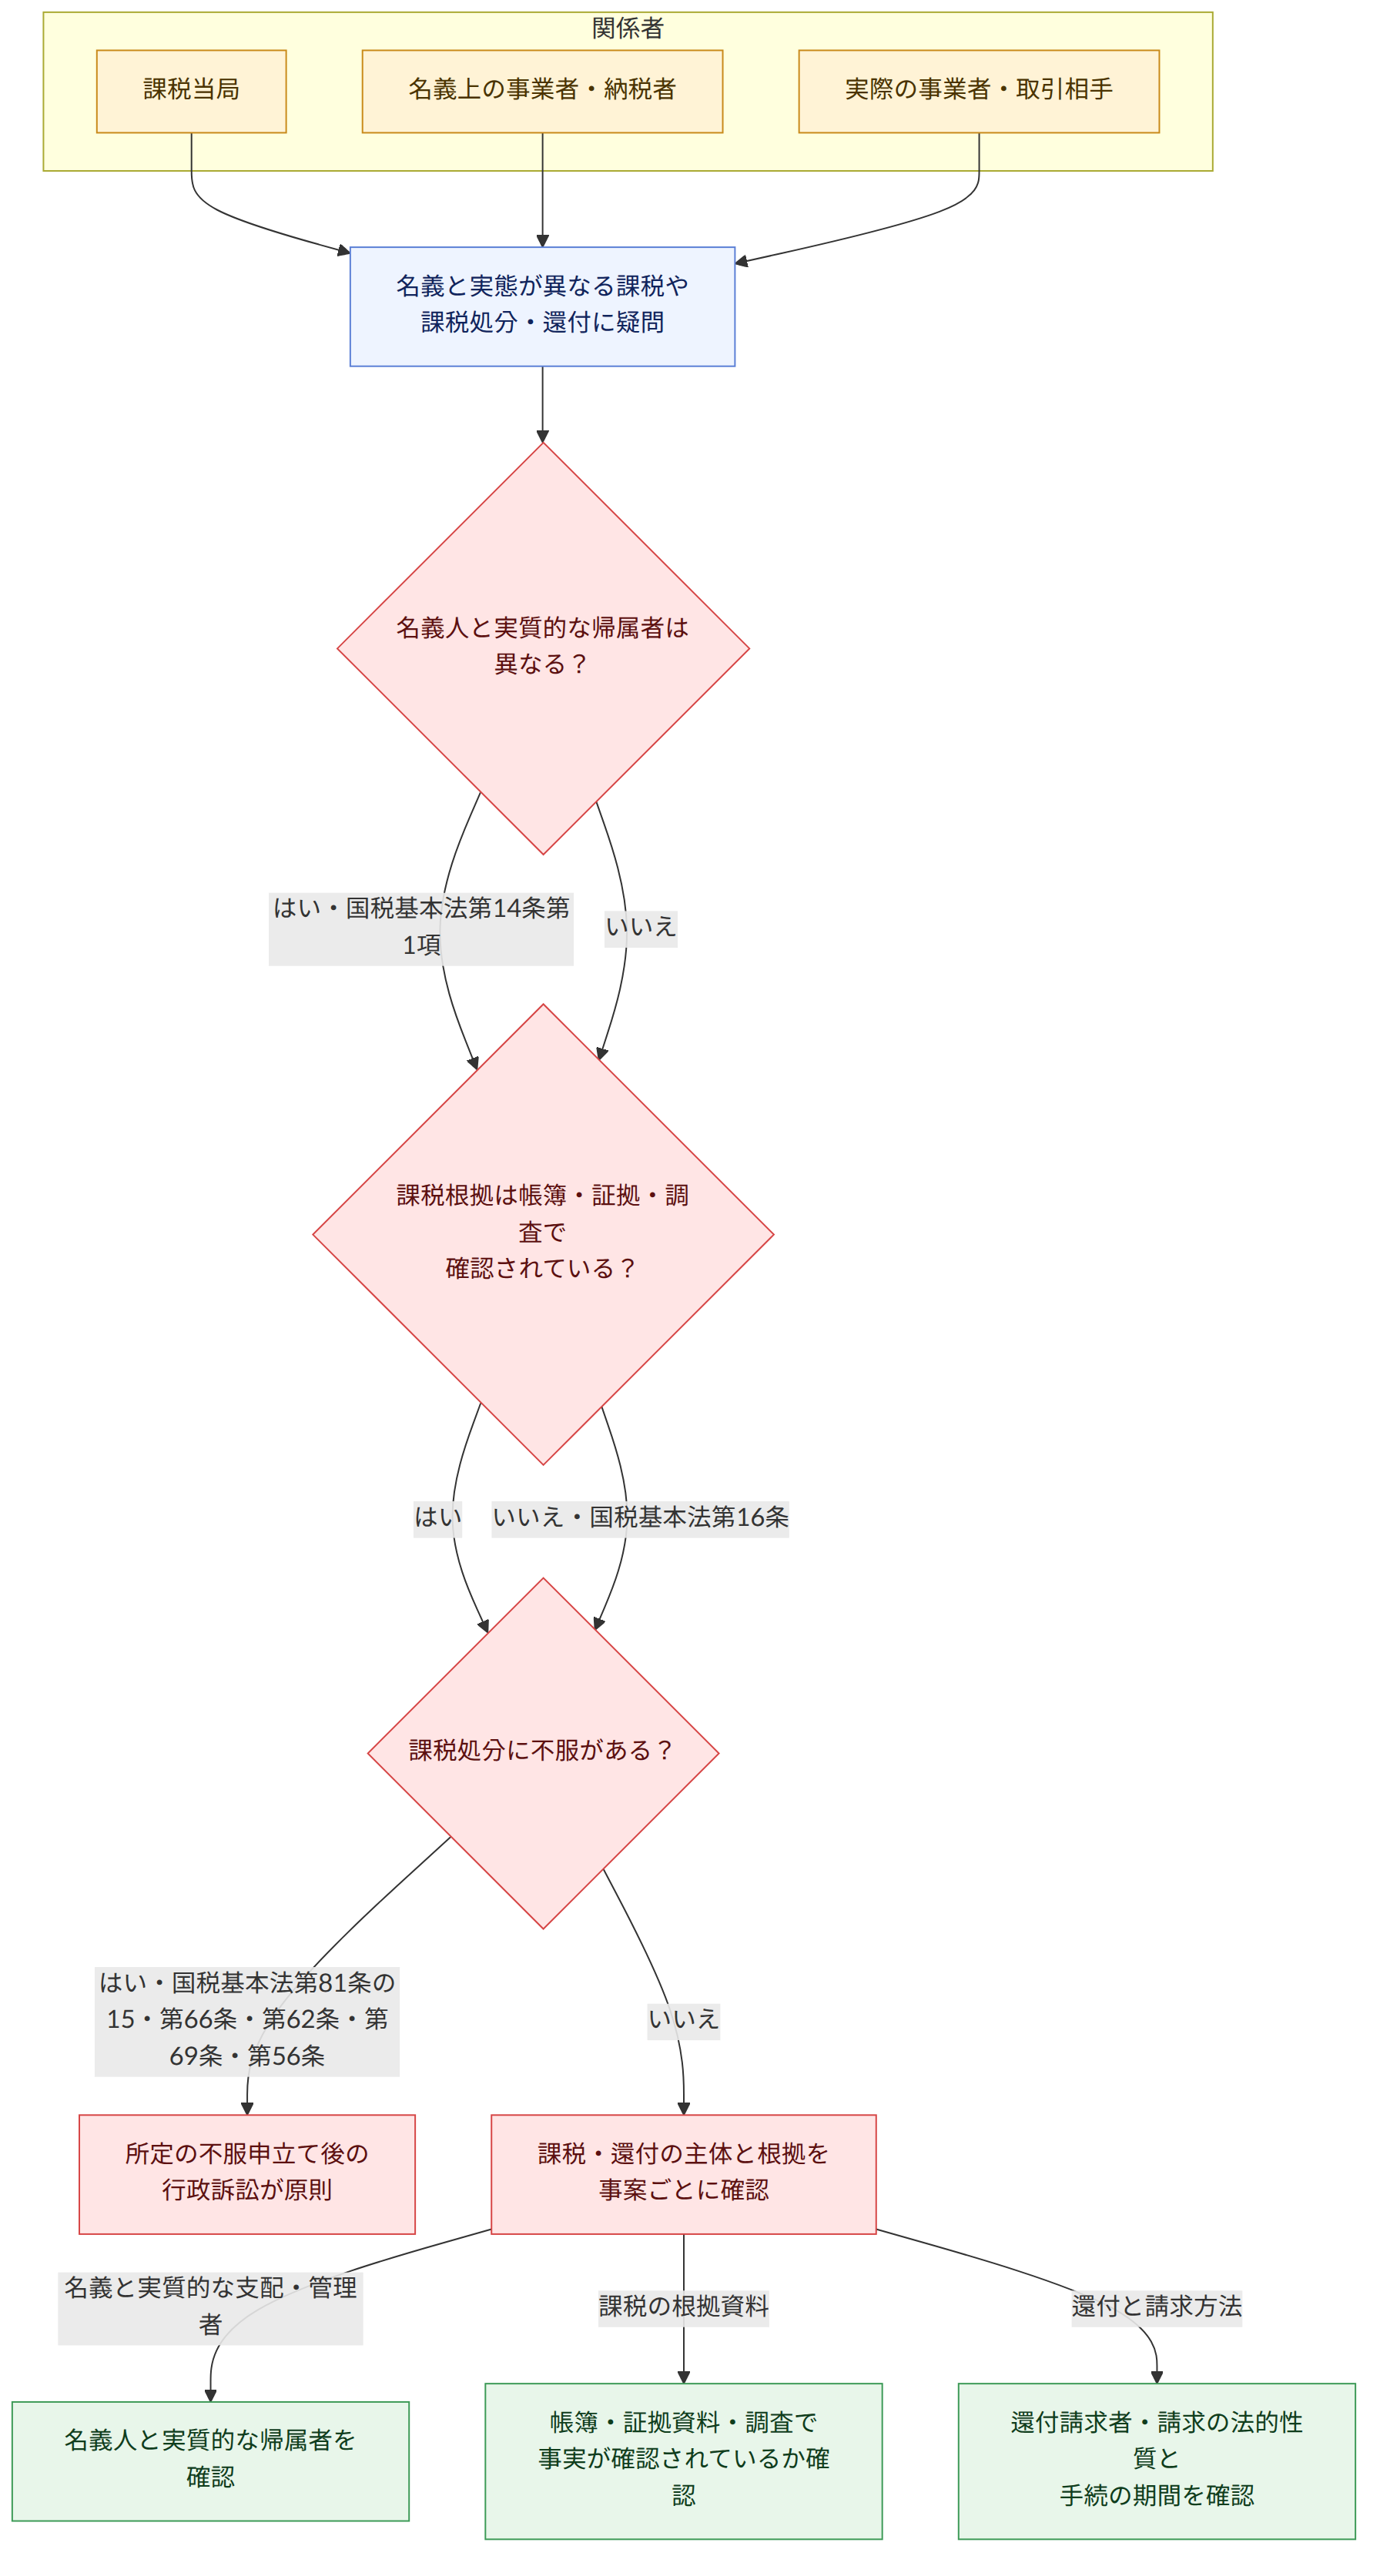
ひと目でわかる構図
要点
- 所得・財産・取引の名義と実際の帰属が異なる場合、実質的に支配・管理する人が納税義務者となることがあります(国税基本法第14条第1項 (국세기본법 제14조 제1항))。
- 課税処分は、帳簿や証拠資料、調査によって確認された事実に基づかなければなりません。真偽や内容が確認されていない資料だけを根拠に課税した場合、根拠課税の原則への違反が問題となることがあります(国税基本法第16条 (국세기본법 제16조))。
- 課税予告などを受けた場合、課税前適否審査を請求でき、処分を受けた後は異議申立て・審査請求・審判請求などの不服申立手続を検討する必要があります(国税基本法第81条の15・第66条・第62条・第69条 (국세기본법 제81조의15·제66조·제62조·제69조))。
- 国税に関する処分について行政訴訟を提起するには、原則として前置手続を経なければなりません。ただし、同一の義務を負う人のうち一人が前置手続を経た場合などには、例外が認められることがあります(国税基本法第56条 (국세기본법 제56조))。
- 付加価値税の納税義務者は、財貨または用役を供給した事業者です。供給を受ける人が付加価値税を負担する旨の別個の合意がなければ、税法の規定だけを根拠に、供給者が相手方に税額を直接請求できるわけではありません(付加価値税法第31条 (부가가치세법 제31조))。
- 国税還付金の請求権者と訴訟の方法は、事案ごとに異なります。名義上の事業者に課税・納付された税額が還付される場合には、名義上の事業者が請求権者となることがあり、付加価値税の還付税額の支払請求は当事者訴訟の対象となることがあります。
- 税の減免・控除を受けるには、法令で定められた要件を満たさなければなりません。租税減免や所得控除の要件を、文言の範囲を超えて広く解釈することは困難です(租税特例制限法第77条 (조세특례제한법 제77조)、旧所得税法施行令第112条第4項第1号イ目に関する事例 (구 소득세법 시행령 제112조 제4항 제1호 가목 관련 사례))。
よくある質問
Q. 税務署による課税が不当だと思う場合、どのように争うことができますか?
課税予告または税務調査結果の通知を受けた段階であれば、課税前適否審査を検討できます。処分が下された後は、異議申立て・審査請求・審判請求などの不服申立手続を経てから行政訴訟を提起するのが原則です。事例では各手続の期間が案内されているため、処分通知日と適用される法令を確認する必要があります。
Q. 課税処分の根拠となった資料が信頼できない場合、取消しを求めることはできますか?
課税当局は帳簿や証拠資料を確認し、記帳内容と異なる事実を課税の根拠とする場合には、調査した事実と決定の根拠を明らかにしなければなりません。捜査機関から入手した資料であっても、その真偽や内容が確認されていない場合には、その資料だけを信頼して行われた課税処分は、根拠課税の原則に反する可能性があります。
Q. 事業者登録上の名義人と実際の事業者が異なる場合、誰に課税すべきですか?
課税対象の名義だけが他人になっており、実際には別の人がこれを支配・管理している場合、実質的な帰属者を納税義務者とみなすことができます。ただし、実際の事業者と名義人との間の課税・納付関係は区別されることがあり、名義人に課税された税額の還付請求権が当然に実際の事業者に帰属するわけではありません。
Q. 契約書で付加価値税の負担を定めていなくても、取引相手に請求できますか?
付加価値税の納税義務者は、財貨または用役を供給した事業者です。付加価値税法の規定だけで、供給を受ける者に税額を直接請求する権利が生じるわけではありません。ただし、当事者間で付加価値税を相手方が負担する旨の合意があれば請求でき、その合意は明示されていなくても、取引の経緯などから黙示的に認められることがあります。
Q. 国税還付金債権を譲り受けた場合、元の納税者に代わって更正請求をすることもできますか?
事例では、還付金債権を譲り受けた人が、元の納税者の更正請求権まで承継するわけではないと説明されています。更正請求権は、課税標準申告書を提出した人などを対象として定められているため、還付金債権の譲受けと更正請求権は区別する必要があります。
Q. 付加価値税の還付金を国に請求する場合、民事訴訟を起こす必要がありますか?
納税義務者による付加価値税の還付税額の支払請求は、付加価値税法令に基づいて生じる公法上の請求とみなされ、事例では民事訴訟ではなく、行政訴訟法上の当事者訴訟として扱うべきであると説明されています。還付税額を受け取る権利を譲り受けた場合も、実際の請求主体と訴訟の方法を確認する必要があります。
Q. 離婚による財産分与で不動産を取得した場合、譲渡所得税や取得税が課されますか?
事例によると、実質的な夫婦共有財産を清算する財産分与による資産の移転は、特段の事情がない限り、譲渡所得税の課税対象となる有償譲渡とはみなされません。一方、慰謝料や子どもの養育費の対価として資産を移転する場合は、譲渡所得税の課税対象となることがあります。また、財産分与によって不動産を取得する場合にも、取得税などの地方税が問題となることがあります。
関連法令
- 国税基本法第14条第1項 (국세기본법 제14조 제1항)
- 国税基本法第16条 (국세기본법 제16조)
- 国税基本法第18条第3項 (국세기본법 제18조 제3항)
- 国税基本法第26条の2第1項・第2項 (국세기본법 제26조의2 제1항·제2항)
- 国税基本法第41条第1項 (국세기본법 제41조 제1항)
- 国税基本法第45条の2第1項・第2項 (국세기본법 제45조의2 제1항·제2항)
- 国税基本法第51条第1項 (국세기본법 제51조 제1항)
- 国税基本法第56条第2項・第3項 (국세기본법 제56조 제2항·제3항)
- 国税基本法第61条・第62条・第66条・第69条 (국세기본법 제61조·제62조·제66조·제69조)
- 国税基本法第81条の15 (국세기본법 제81조의15)
- 国税徴収法第35条 (국세징수법 제35조)
- 国税徴収法第77条第1項 (국세징수법 제77조 제1항)
- 国税徴収法第80条第1項 (국세징수법 제80조 제1항)
- 国税徴収法第81条 (국세징수법 제81조)
- 付加価値税法第2条・第3条・第29条・第30条・第31条 (부가가치세법 제2조·제3조·제29조·제30조·제31조)
注意点
- 事例で紹介されている法令や判例には、特定の時点の旧法を前提とするものがあります。実際の事案では、適用時点の法令を確認する必要があります。
- 不服申立て・訴訟の期間は、処分通知日や決定通知日を基準に問題となることがあるため、通知書を受け取った日と手続ごとの期限をまず確認する必要があります。
- 課税処分に不服がある場合、原則として前置手続が必要ですが、事例で示された例外がすべての事案に適用されるわけではありません。
- 名義と実質が異なる場合や還付金債権が譲渡された場合には、納税義務者、還付請求権者、更正請求権者がそれぞれ異なることがあります。
根拠となる相談事例
このガイドは以下の大韓法律救助公団の相談事例(韓国語)をもとにAIがまとめたものです。
- 1세대 1주택 소유자의 주택 양도 시 양도소득세 면제요건
- 수 개의 장소에서 하던 사업 중 일부 장소에서의 사업을 포괄양도한 경우에도 제2차 납세의무를 부담하는 사업의 양수에 해당하는지...
- 혼인으로 1세대 2주택이 된 비거주자의 주택 양도 시 양도소득세의 비과세 여부
- 증여세를 증여자가 대신 납부한 것을 새로운 증여를 한 것으로 보아 증여세 과세대상이 될 수 있는지의 문제
- 의약품 도매상인 甲주식회사와 乙은행이 ‘약국운영자인 丙이 의약품 구매대금을 의약품 구매전용카드로 결제하면 甲회사가 乙은행에 수...
- 공익사업용 토지 등에 대한 양도소득세 감면의 적용 범위
- 처분금지가처분등기 후 체납처분 압류등기 시 그 효력
- 증여자가 수증자에게 이전한 보험계약상 지위에 대하여 증여세를 과세하는 경우
- 국세공매절차에서 선순위 근저당권의 피담보채권의 확정시기
- 국세환급금반환채권을 전부받은 전부채권자가 국세기본법 제45조의2 제1항에서 정한 경정청구권을 행사할 수 있는지 여부
- 납세의무자들 중 1인이 적법한 전심절차를 거침으로써 다른 납세의무자가 전심절차를 거치지 않고 곧바로 과세처분의 취소소송을 제기...
- 실질과세의 원칙이 거주자나 내국법인이 우리나라의 조세를 회피하기 위하여 조세피난처에 외형뿐인 ‘기지회사(Base Company...
- 부당한 조세부과에 대한 구제절차
- 국세징수법상 조세채권압류 후 설정된 저당권과의 우선순위
- 사업자가 공급을 받는 자로부터 부가가치세를 직접 징수할 권리가 있는지
- 수사기관에서 통보해온 수사서류를 진실한 것이라 믿고 이를 기초로 행한 조세부과처분의 적부
- 공매대금이 수 개의 국세채권의 총액에 부족한 경우 그 충당방법
- 특별소득공제의 대상이 되는 주택임차자금 차입금의 범위
- 사업자가 부가가치세 상당액을 직접 징수할 권리가 있는지
- 연예인이 독립된 자격에서 용역을 제공하고 받는 소득이 사업 소득에 해당하는지 또는 일시 소득인 기타 소득에 해당하는지 여부의 ...
- 재산분할로 부동산소유권 이전 시 양도소득세 부과되는지
- 구 지방세법 제15조 제1항 제6호의 취지 및 위 조항이 사실혼 해소시 재산분할로 인한 취득에 대해서 적용되는지 여부
- 실제사업자가 따로 있는데도 사업명의자에게 과세처분이 이루어져 사업명의자 명의로 세액이 납부되었으나 과세처분이 무효이거나 취소되...
- 특정 과세기간에 관한 국세 부과처분에 대하여 행정소송 등의 판결이 확정된 후 그 판결의 취지에 따른다는 명목으로 위 과세처분과...
- 부가가치세 환급세액 지급청구가 당사자 소송 대상인지 여부
本ガイドは韓国法に関する一般的な情報であり、個別の法律相談ではありません。具体的な案件は弁護士または大韓法律救助公団(韓国内で132)にご相談ください。