
違法な貸金業・ボイスフィッシングの損害賠償ガイド
相談事例27件に基づく · 更新 · 韓国語の原文を翻訳したものです。
ボイスフィッシングに利用された通帳や個人情報を提供したからといって、常に被害額全額を賠償しなければならないわけではありません。提供時の事情や犯罪を予想できたか、被害と行為との間に因果関係があるか、金融機関による本人確認に不備があったかなどを総合的に考慮して、責任の有無を判断します。
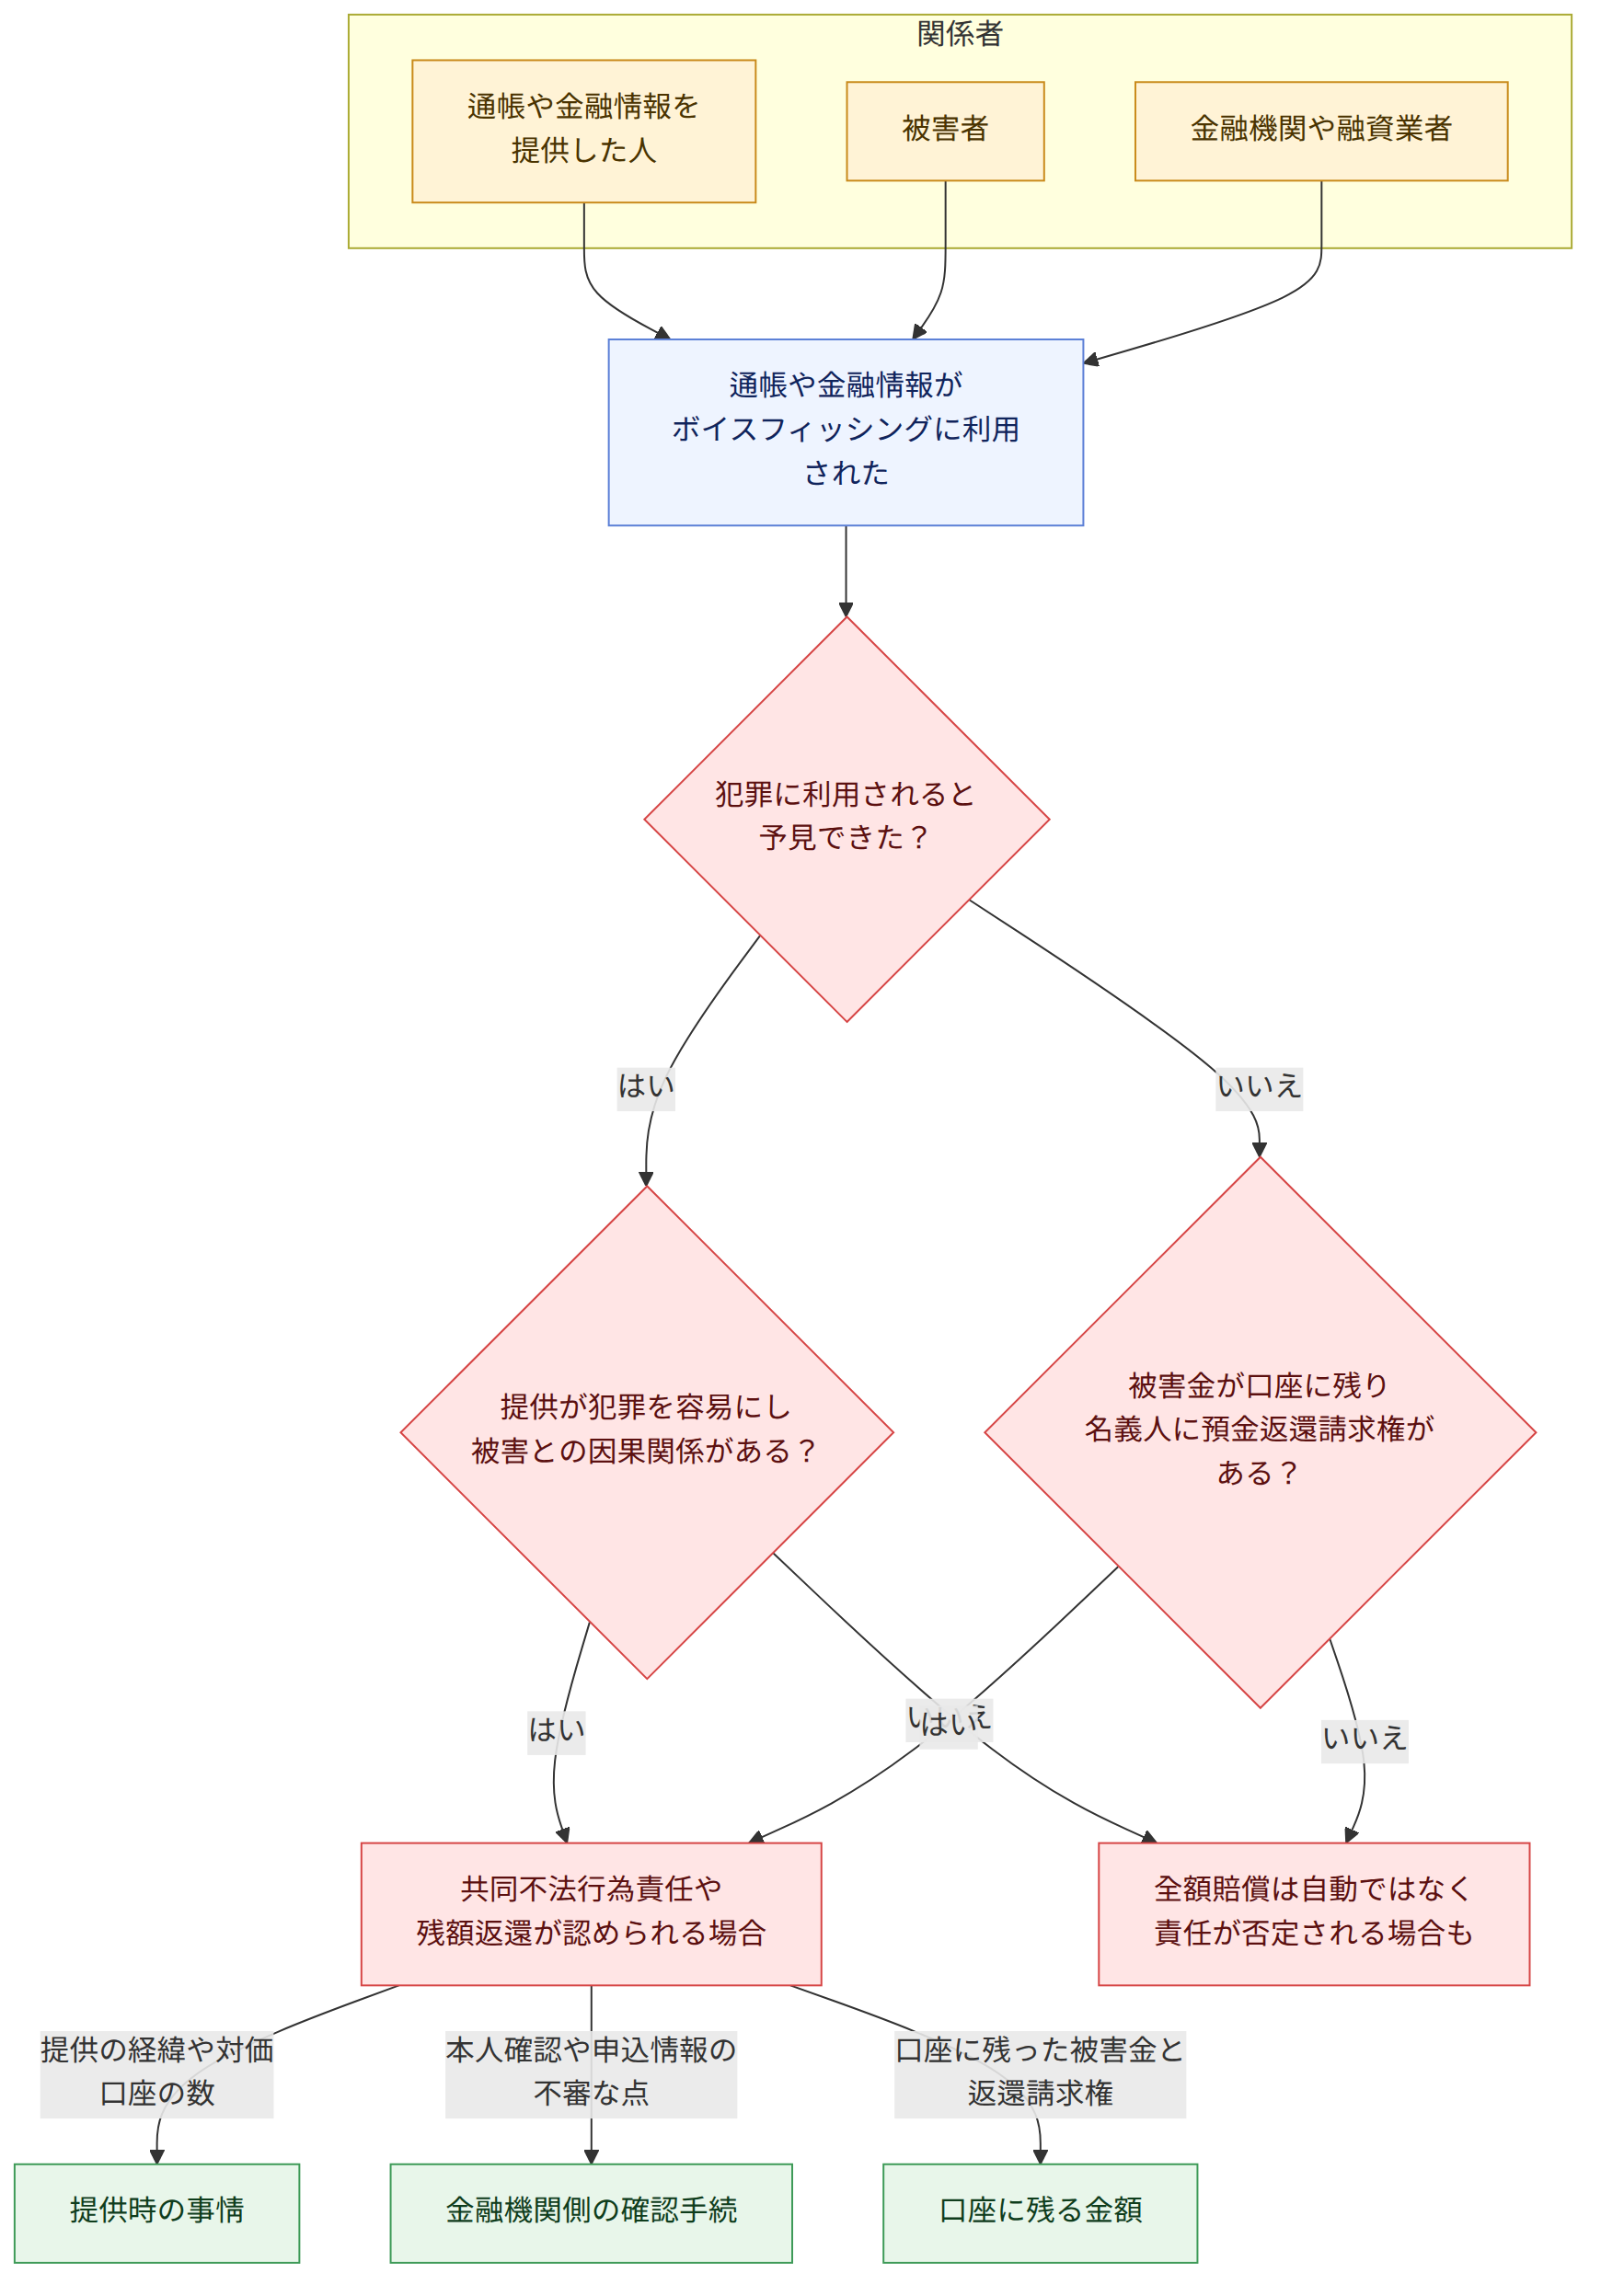
ひと目でわかる構図
要点
- 通帳・キャッシュカード・暗証番号をだまされて渡した場合、ボイスフィッシング犯罪を予見できたか、提供の経緯や対価の有無などを検討し、民事上の損害賠償責任を判断します(事例3、14)。
- 通帳の提供者が犯罪に積極的に加担していなくても、ボイスフィッシングに利用される可能性を予見でき、犯罪を容易にした場合は、共同不法行為責任が認められることがあります(民法第760条(민법 제760조)、事例22)。
- 一方、通帳を1冊だけ提供し、対価を受け取っていないなど、犯罪を予想していたとはいえない場合や、行為と被害との間に相当因果関係が認められない場合は、責任が否定されることがあります(事例14)。
- ボイスフィッシングにだまされて金融情報を入力し、融資が実行された場合、その事実だけで名義人が融資契約の当事者となるわけではありません。契約の効力の判断では、金融機関が十分な本人確認を行ったかなどが考慮されます(事例5)。
- 金融情報を漏えいした人に重大な過失が認められることがありますが、融資業者や金融機関による本人確認上の不備も損害の発生に寄与していた場合は、責任の判断にあたって併せて考慮されます(事例2、11)。
- 金融機関には、公認認証書が再発行されたことをSMSで通知する一般的な注意義務があるとはいえない、との判決もあります。金融機関の責任は、事故の種類や確認手続など、具体的な事情によって異なります(事例15)。
- 被害金全額を通帳の名義人に不当利得として請求することは認められない場合がありますが、被害金が口座に残り、名義人が預金返還請求権を有する場合には、残額の返還を請求できるとの事例があります(事例10、25)。
- 共同不法行為が認められた場合、関与の程度が軽いという理由だけで、被害者に対する賠償責任を一部に限定することはできないとの判決があります。ただし、個別の事案における責任の成立の有無や損害額の判断は、別途検討する必要があります(民法第760条(민법 제760조)、事例18)。
よくある質問
Q. 就職や融資を口実に通帳やキャッシュカードを渡してしまいました。ボイスフィッシングの被害額を賠償しなければなりませんか?
必ず賠償しなければならないわけではありません。通帳を渡した当時、ボイスフィッシングに利用されると予想できたか、対価を受け取ったか、提供した口座の数や経緯などを検討し、責任の有無を判断します。犯罪に利用される可能性を十分に予想しながら通帳を提供した場合は、共同不法行為責任が認められることがあります。
Q. ボイスフィッシングにだまされて個人情報や金融情報を入力しましたが、自分名義で借り入れられた融資金を返済しなければなりませんか?
名義人が自ら融資を申し込んだり、他人に代理権を与えたりしたのでなければ、情報を不正利用して締結された融資契約は、名義人に対して効力を有しないと判断されることがあります。融資業者が本人確認を十分に行ったか、申込情報に不審な点があったかなどが考慮されます。
Q. 金融情報を教えた私に非があるというだけで、銀行や融資業者の責任はなくなるのですか?
そうと断定することはできません。金融情報を提供した人の注意義務違反と、金融機関による本人確認上の不備の両方が問題となることがあります。実際に、融資申込情報の異常な兆候を確認しなかった金融機関の過失が損害の発生に寄与したと判断された事例があります。
Q. 公認認証書が再発行されたときに銀行からSMSで通知がなかった場合、損害賠償を請求できますか?
公認認証書が再発行されたことをSMSなどで通知する一般的な注意義務を金融機関が負っているとはいえない、との判決があります。その判決では、利用者が別途、セキュリティ通知サービスを申し込んでいなかったことなども考慮されました。
Q. ボイスフィッシングの被害金全額を、通帳の名義人に不当利得として返還請求できますか?
被害者が詐欺犯との取引で金銭を送金したという事情だけで、通帳の名義人に被害金全額を直接請求できるわけではありません。通帳の名義人が被害者から法律上の原因なく利益を得たといえるかどうかを検討する必要があります。
Q. 被害金の一部が通帳に残っている場合、通帳の名義人に返還を請求できますか?
被害金が口座に残っており、通帳の名義人が銀行に対してその金額の預金返還請求権を有する場合、残っている金額について不当利得返還請求が認められることがあるとの事例があります。これは、被害金全額を請求する場合とは区別されます。
Q. ボイスフィッシングで得た金銭を両替した人も、損害賠償責任を負うことがありますか?
犯罪に積極的に加担していなくても、身元をよく知らない人からの両替依頼を受け、犯罪に利用される可能性を予見できた場合には、過失により犯罪を助けた責任が認められることがあります。ただし、事例では、被害者が十分な身元確認をせずに高額を送金したことなどを考慮し、責任が制限されました。
Q. ボイスフィッシングに使われるとは知らずに通帳を渡した場合でも、刑事処罰を受けることがありますか?
事例では、電子金融取引に使用されるアクセス媒体の譲渡は禁止されており、具体的にどのような目的で使用されるかを知らなかったとしても、譲渡行為自体が処罰の対象となり得ると説明されています。刑事責任と被害者に対する民事上の損害賠償責任は、それぞれ別個に判断されます。
Q. ボイスフィッシング組織内での役割が小さければ、賠償額も減りますか?
共同不法行為が認められた場合、他の共犯者に比べて関与の程度が軽いという理由だけで、被害者に対する責任を損害額の一部に限定することはできないとの判決があります。ただし、まず共同不法行為責任が成立するかどうかを、具体的な事情に応じて判断する必要があります。
関連法令
- 民法第760条(민법 제760조)
- 電子金融取引法第6条第3項第1号(전자금융거래법 제6조제3항제1호)
- 電子金融取引法第9条第2項・第3項(전자금융거래법 제9조제2항·제3항)
- 電子金融取引法第49条第4項第1号(전자금융거래법 제49조제4항제1호)
- 電子署名法第15条(전자서명법 제15조)
- 電子署名法第18条の2(전자서명법 제18조의2)
- 電子署名法第23条(전자서명법 제23조)
注意点
- 通帳の提供や金融情報の漏えいだけで、民事責任が自動的に認められたり否定されたりするわけではありません。提供の経緯、対価の有無、予見可能性、被害との因果関係が重要です。
- 通帳の名義人に対する損害賠償請求と不当利得返還請求では、要件や対象が異なる場合があります。被害金が口座に残っているか、名義人が実際にどのような利益を得たかも区別して検討する必要があります。
- 金融機関の本人確認責任やSMSによる通知義務は、すべての事故において同じように判断されるわけではありません。紹介した事例の結論は、それぞれの事件の具体的な事実関係に基づくものです。
根拠となる相談事例
このガイドは以下の大韓法律救助公団の相談事例(韓国語)をもとにAIがまとめたものです。
- 면책된 채무에 대하여 변제를 요구하는 행위가 불법행위로 인정되는지 여부
- 보이스피싱으로 인해 제공된 개인정보로 인해 대출이 된 경우 명의자가 대출업자에 대해 손해배상책임을 지는지 여부
- 보이스피싱에 사용된 통장명의자의 법적 책임
- 유흥업소 여종업원의 대출약정의 유효성
- 보이스피싱으로 인해 제공된 개인정보로 인해 대출이 된 경우 명의자에 대해 대출계약의 효력이 발생하는지 여부
- 보이스피싱에서 은행의 책임이 부정된 사례
- 보이스피싱 공동불법행위자로 손해배상책임을 진 사례
- 이자의 최고한도
- 착오송금의 송금인이 수취은행대하여 부당이득반환을 청구할 수 있는지 여부
- 보이스피싱에 속아 통장에 입금한 자가 통장 명의자를 상대로 하여 피해금액 전체 부당이득반환 인정 여부
- 전자금융거래법 제9조 제2항에서 정한 ‘이용자의 고의나 중대한 과실’이 인정된 사례
- 과도한 이자약정에 따라 지급한 이자를 반환받을 수 있는지
- 채무자가 채권추심비용을 지급해야 하는지 여부
- 보이스피싱에 사용된 통장의 명의자가 불법행위 손해배상책임을 지지 아니하는 경우
- 은행이 공인인증서 재발급에 있어 이용자에게 이를 문자메세지 등을 이용하여 통지할 주의의무가 있는지 여부
- 허위 금융거래확인서 발급이 불법행위에 해당하는지 여부
- 채권추심행위로 피해를 입은 경우에 손해배상청구가 가능한지 여부
- 보이스피싱 가담자의 불법행위 책임의 범위
- 복리 이자약정에 대하여도 이자제한법이 적용되는지 여부
- 이자제한법 시행 전의 금전소비대차계약에도 이자제한법이 적용되는지 여부
- 여러 명의 채권자가 채무이행을 독촉하는 경우 채무자가 채무를 변제하는 방법
- 보이스피싱에 사용된 통장을 제공한 사람들에 대하여 공동불법행위가 인정되는지
- 금전을 대여하면서 선이자를 공제한 경우, 이자제한법 적용여부
- 모든 금전소비대차계약에 이자제한법이 적용되는지 여부
- 보이스피싱에 속아 통장에 입금한 자가 통장 명의자를 상대로 하여 피해금액 중 통장에 남아있는 금액에 대한 부당이득반환 인정 여...
本ガイドは韓国法に関する一般的な情報であり、個別の法律相談ではありません。具体的な案件は弁護士または大韓法律救助公団(韓国内で132)にご相談ください。