
Guia sobre os prazos de prescrição extintiva civil e como interrompê-la
Baseado em 188 casos de consulta · Atualizado · Traduzido do original em coreano.
O prazo de prescrição extintiva varia conforme o tipo de crédito. É necessário verificar os prazos e os respectivos termos iniciais não apenas para créditos comuns, mas também para salários, valores devidos por mercadorias e indenizações por danos decorrentes de atos ilícitos. A propositura de uma ação, a penhora, a penhora provisória ou o reconhecimento da dívida podem afetar a prescrição; em alguns casos, porém, como na interpelação ou na declaração de bens, é necessário adotar medidas subsequentes dentro de determinado prazo.
Num relance
Pontos-chave
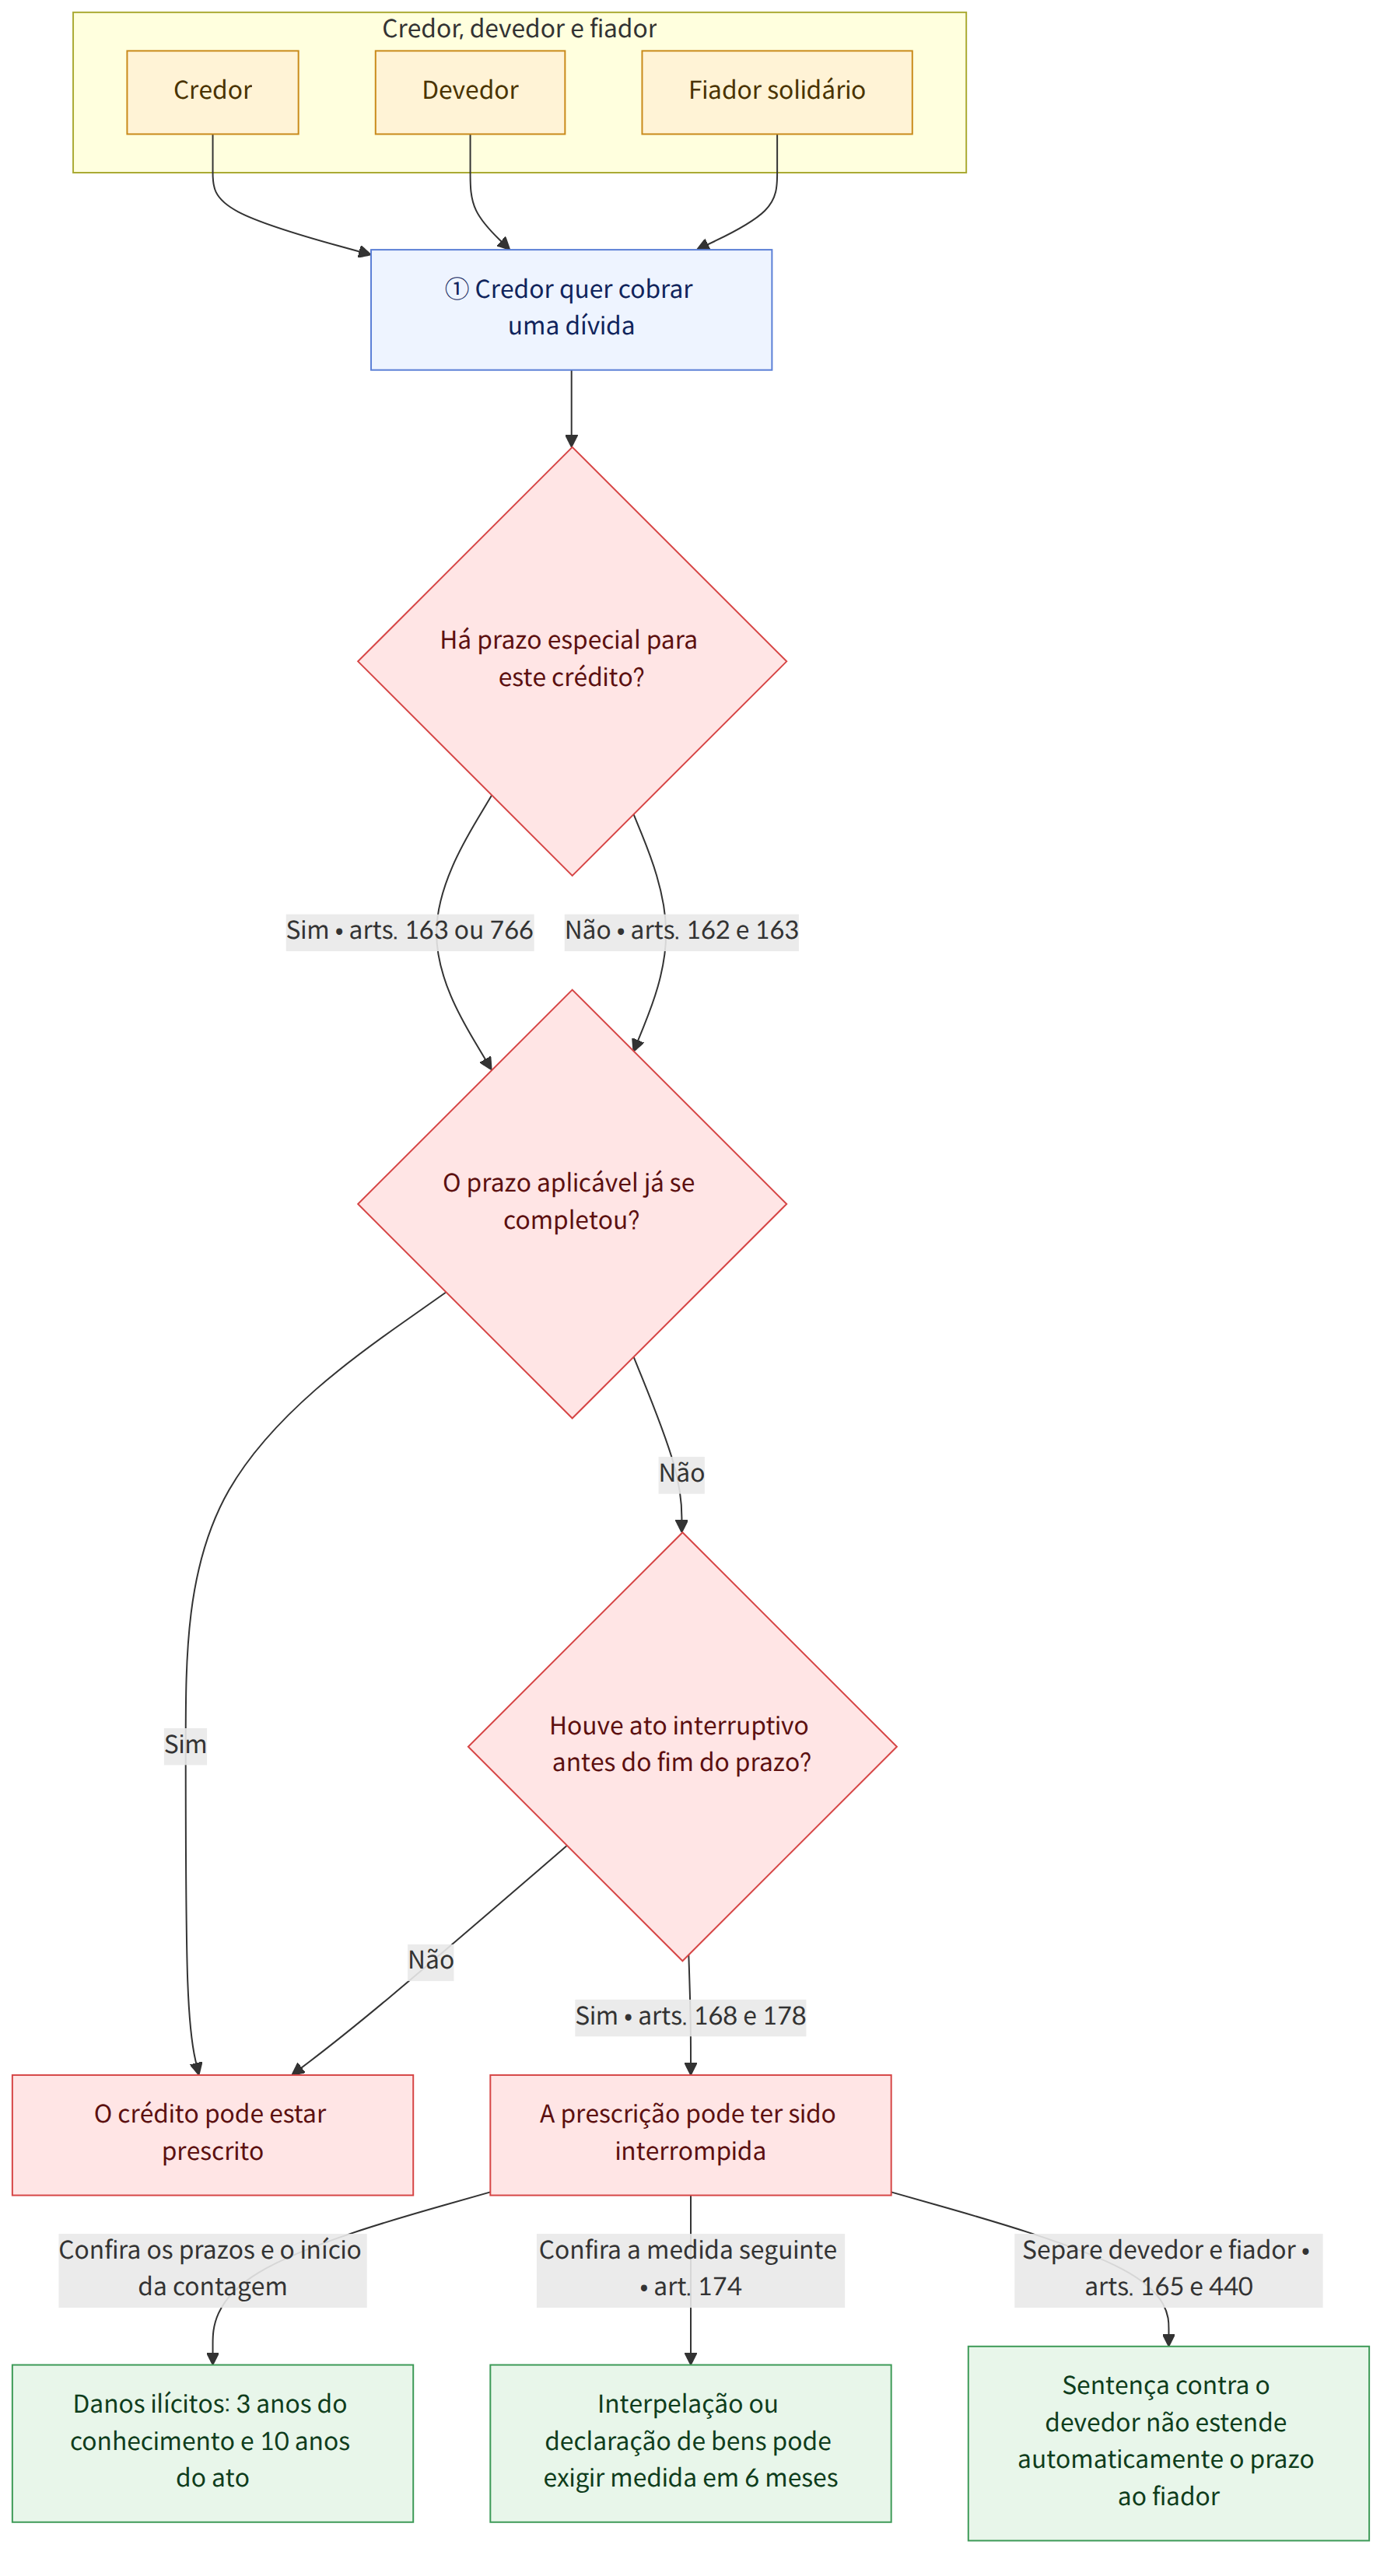
- Em regra, a prescrição extintiva de um crédito comum se completa se ele não for exercido por 10 anos. No entanto, pode ser aplicável um prazo menor quando a lei o estabelecer para determinado crédito (Código Civil, Artigos 162 e 163 (민법 제162조, 제163조)).
- Para o direito de exigir indenização por danos decorrentes de ato ilícito, aplicam-se conjuntamente os prazos de 3 anos a partir da data em que a vítima ou seu representante legal souber do dano e de quem o causou, e de 10 anos a partir da data do ato ilícito (Código Civil, Artigo 766 (민법 제766조)).
- No caso de sequelas ou agravamento dos danos que fossem difíceis de prever no momento do ato ilícito, o prazo pode começar quando esses danos se manifestarem de modo real e concreto. O momento deve ser determinado conforme as circunstâncias específicas (Casos 9 e 20).
- A prescrição extintiva pode ser interrompida por meio de uma reclamação judicial, penhora, penhora provisória, medida cautelar ou reconhecimento da dívida. O pagamento parcial também pode constituir reconhecimento da dívida, mas isso depende das circunstâncias, inclusive de qual dívida foi paga (Código Civil, Artigos 168 e 178 (민법 제168조, 제178조); Caso 11).
- Uma interpelação, inclusive por meio de notificação com certificação do conteúdo, não mantém por si só e indefinidamente o efeito interruptivo da prescrição. Em regra, é necessário adotar uma medida subsequente, como ajuizar uma ação ou efetuar uma penhora, no prazo de 6 meses (Código Civil, Artigo 174 (민법 제174조); Casos 7 e 14).
- Uma decisão de declaração de bens pode produzir apenas os efeitos de uma interpelação, e não os mesmos efeitos de uma penhora. Portanto, seus efeitos podem cessar se nenhuma medida subsequente for adotada no prazo de 6 meses após a notificação da decisão (Casos 6 e 7).
- Se o réu comparecer como demandado em uma ação proposta pelo devedor, reivindicar ativamente seu direito e essa reivindicação for acolhida, isso poderá ser reconhecido como reclamação judicial. Contudo, se a ação terminar sem uma decisão sobre o mérito, poderá ser necessário adotar outra medida interruptiva da prescrição no prazo de 6 meses (Código Civil, Artigo 170 (민법 제170조); Casos 6 e 17).
- Se um crédito for reconhecido por sentença, seu prazo de prescrição extintiva poderá ser de 10 anos. No entanto, esse mesmo prazo não se aplica automaticamente a um fiador solidário que não seja parte na ação. É necessário distinguir o curso da prescrição em relação ao devedor principal e ao fiador (Código Civil, Artigos 165 e 440 (민법 제165조, 제440조); Caso 25).
Perguntas frequentes
Q. Todos os créditos civis estão sujeitos a um prazo de prescrição extintiva de 10 anos?
Não. Em regra, os créditos comuns prescrevem em 10 anos, mas, conforme o tipo de crédito, podem ser aplicáveis prazos menores, como 3 ou 5 anos. Primeiro, é necessário verificar a natureza do crédito e a causa de seu surgimento.
Q. Se eu descobrir sequelas algum tempo depois de me ferir em um ato ilícito, o prazo de prescrição começa a contar na data do acidente?
Se danos novos ou o agravamento dos danos, difíceis de prever no momento do acidente, só se manifestarem posteriormente, a prescrição poderá começar a correr quando esses danos forem confirmados de maneira real e concreta. Contudo, o momento em que a pessoa soube dos danos deve ser determinado conforme as circunstâncias específicas.
Q. Se o devedor pagar parte do valor, o prazo de prescrição do saldo restante começa a correr novamente?
Se o pagamento parcial ocorrer antes de a prescrição se completar e não houver controvérsia quanto ao valor pago, esse pagamento poderá ser considerado reconhecimento da dívida e interromper a prescrição do saldo restante. Contudo, o resultado poderá ser diferente se houver circunstâncias especiais, como dúvida sobre qual de várias dívidas distintas foi paga.
Q. O envio de uma notificação com certificação do conteúdo mantém a interrupção da prescrição extintiva?
Uma interpelação pode produzir um efeito interruptivo provisório da prescrição, sob determinadas condições, mas repetir interpelações, por si só, não mantém esse efeito indefinidamente. Em regra, é necessário adotar uma medida subsequente, como ajuizar uma ação ou efetuar uma penhora, no prazo de 6 meses após a interpelação.
Q. A decisão de declaração de bens interrompe a prescrição, tal como uma penhora?
A decisão de declaração de bens não é considerada uma causa de interrupção da prescrição equivalente à penhora, à penhora provisória ou à medida cautelar; ela pode produzir apenas os efeitos de uma interpelação. Se nenhuma medida subsequente, como ajuizar uma ação ou efetuar uma penhora, for adotada no prazo de 6 meses após a notificação da decisão, seus efeitos poderão cessar.
Q. Se o devedor ajuizar primeiro uma ação, a reivindicação do crédito pelo réu também interrompe a prescrição?
Se o réu reivindicar ativamente seu direito na ação e essa reivindicação for acolhida, isso poderá ser considerado uma reclamação judicial. No entanto, o simples comparecimento como réu nem sempre produz esse efeito. Se a ação terminar sem uma decisão sobre o mérito, poderá ser necessário adotar outra medida no prazo de 6 meses.
Q. Uma sentença contra o devedor principal também sujeita a dívida do fiador a um prazo de prescrição de 10 anos?
Mesmo que a prescrição da dívida principal passe a ser de 10 anos em razão de uma sentença entre o devedor principal e o credor, esse mesmo prazo não se aplica automaticamente à dívida do fiador, que não foi parte na ação. A obrigação de fiança pode estar sujeita ao prazo de prescrição correspondente à natureza do crédito, e também é necessário verificar se a prescrição da dívida principal se completou.
Q. A escritura pública de nota promissória aumenta para 10 anos o prazo de prescrição extintiva?
Uma escritura pública pode ser utilizada para a execução forçada, mas não tem força de coisa julgada como uma sentença definitiva. Portanto, a escritura pública, por si só, não altera o prazo de prescrição para 10 anos. É necessário analisar a natureza do crédito subjacente e do crédito representado pela nota promissória, bem como os prazos de prescrição aplicáveis a cada um.
Leis aplicáveis
- Código Civil, Artigo 162 (민법 제162조)
- Código Civil, Artigo 163 (민법 제163조)
- Código Civil, Artigo 165 (민법 제165조)
- Código Civil, Artigo 166 (민법 제166조)
- Código Civil, Artigo 168 (민법 제168조)
- Código Civil, Artigo 170 (민법 제170조)
- Código Civil, Artigo 174 (민법 제174조)
- Código Civil, Artigo 178 (민법 제178조)
- Código Civil, Artigo 423 (민법 제423조)
- Código Civil, Artigo 440 (민법 제440조)
- Código Civil, Artigo 766 (민법 제766조)
- Código Comercial, Artigo 64 (상법 제64조)
- Código Comercial, Artigo 724, Parágrafo 2 (상법 제724조 제2항)
- Lei de Garantia de Compensação por Acidentes Automobilísticos, Artigo 10 (자동차손해배상 보장법 제10조)
- Lei de Garantia de Compensação por Acidentes Automobilísticos, Artigo 41 (자동차손해배상 보장법 제41조)
Atenção
- O prazo e o termo inicial da prescrição extintiva podem variar conforme o tipo de crédito, a data de vencimento e o momento em que os danos se tornaram concretamente conhecidos, entre outros fatores.
- A interpelação, a declaração de bens, o ajuizamento de uma ação e a penhora provisória não produzem os mesmos efeitos. Se um procedimento for retirado ou terminar sem uma decisão sobre o mérito, é necessário verificar o prazo para adotar medidas subsequentes.
- Os efeitos interruptivos da prescrição podem variar conforme se trate de uma reclamação contra o devedor principal, o fiador, um devedor solidário ou uma seguradora. É necessário distinguir as obrigações e relações jurídicas de cada um.
- O tribunal pode não verificar de ofício se a prescrição se completou; em uma controvérsia concreta, são importantes os argumentos das partes e as circunstâncias específicas.
Casos de origem
Este guia foi elaborado por IA a partir dos seguintes casos de consulta da Korea Legal Aid Corporation (em coreano).
- 부동산중개인이 체결한 보증보험 계약상 보험금청구권의 소멸시효 기간
- 국가배상청구권의 소멸시효기간은 어떻게 되는지
- 부동산실명법위반 명의신탁, 부동산소유권이전등기청구권 소멸시효
- 농업협동조합이 조합원에게 판매한 사료대금채권의 소멸시효 기간
- 교통사고피해자의 보험회사에 대한 책임보험 배상청구권의 소멸시효기간
- 소멸시효 중단
- 재산명시결정에 소멸시효중단의 효력이 인정되는지
- 물상보증인의 제소에 대한 저당권자의 응소가 소멸시효 중단사유인지
- 교통사고로 인한 후유증 치료비청구권의 소멸시효 기산점
- 새마을금고가 상인회원에게 대여한 대출금채권의 소멸시효기간
- 시효완성 전에 채무일부를 변제한 경우 소멸시효 중단효력 있는지
- 채권자의 회생절차 참가로 인한 시효중단이 보증채무에도 미치는지
- 할부금채권에 대한 소멸시효기간은 어느 때부터 진행하는지
- 소멸시효완성 후 제기된 소 취하 후 다시 소제기 한 경우 소멸시효중단여부
- 채권 확보수단으로 받은 약속어음 공정증서의 소멸시효 기간
- 임금채권 담보로 받은 어음채권행사의 경우 임금채권의 소멸시효 중단여부
- 피고로 응소하여 한 권리주장, 시효중단사유인 재판상청구인지
- 부동산취득시효완성 한 때 소유권이전등기청구권의 소멸시효기간
- 연대채무자 1인에 대한 소멸시효 중단의 효력
- 교통사고 16년 후 후유증 발생 시 손해배상청구권의 소멸시효 기산점
- 10년 전 확정된 소유권이전등기이행판결에 의한 등기신청 여부
- 인낙조서의 원인인 계약이 무효인 때 시효중단을 위한 재소 가능한지
- 형사사건관련 변제공탁이 소멸시효중단사유인 묵시적 승인이 되는지
- 가해자의 보험자가 의료기관에 치료비 직접지급시 소멸시효중단범위
- 주채무자에 대한 판결확정의 경우 보증채무의 소멸시효기간 변동여부
Este guia é informação geral sobre o direito coreano, não aconselhamento jurídico para o seu caso. Consulte um advogado ou a Korea Legal Aid Corporation (132 na Coreia).