
Seguro comercial: guia sobre pedidos de indemnização, exclusões de cobertura e rescisão do contrato
Baseado em 163 casos de consulta · Atualizado · Traduzido do original em coreano.
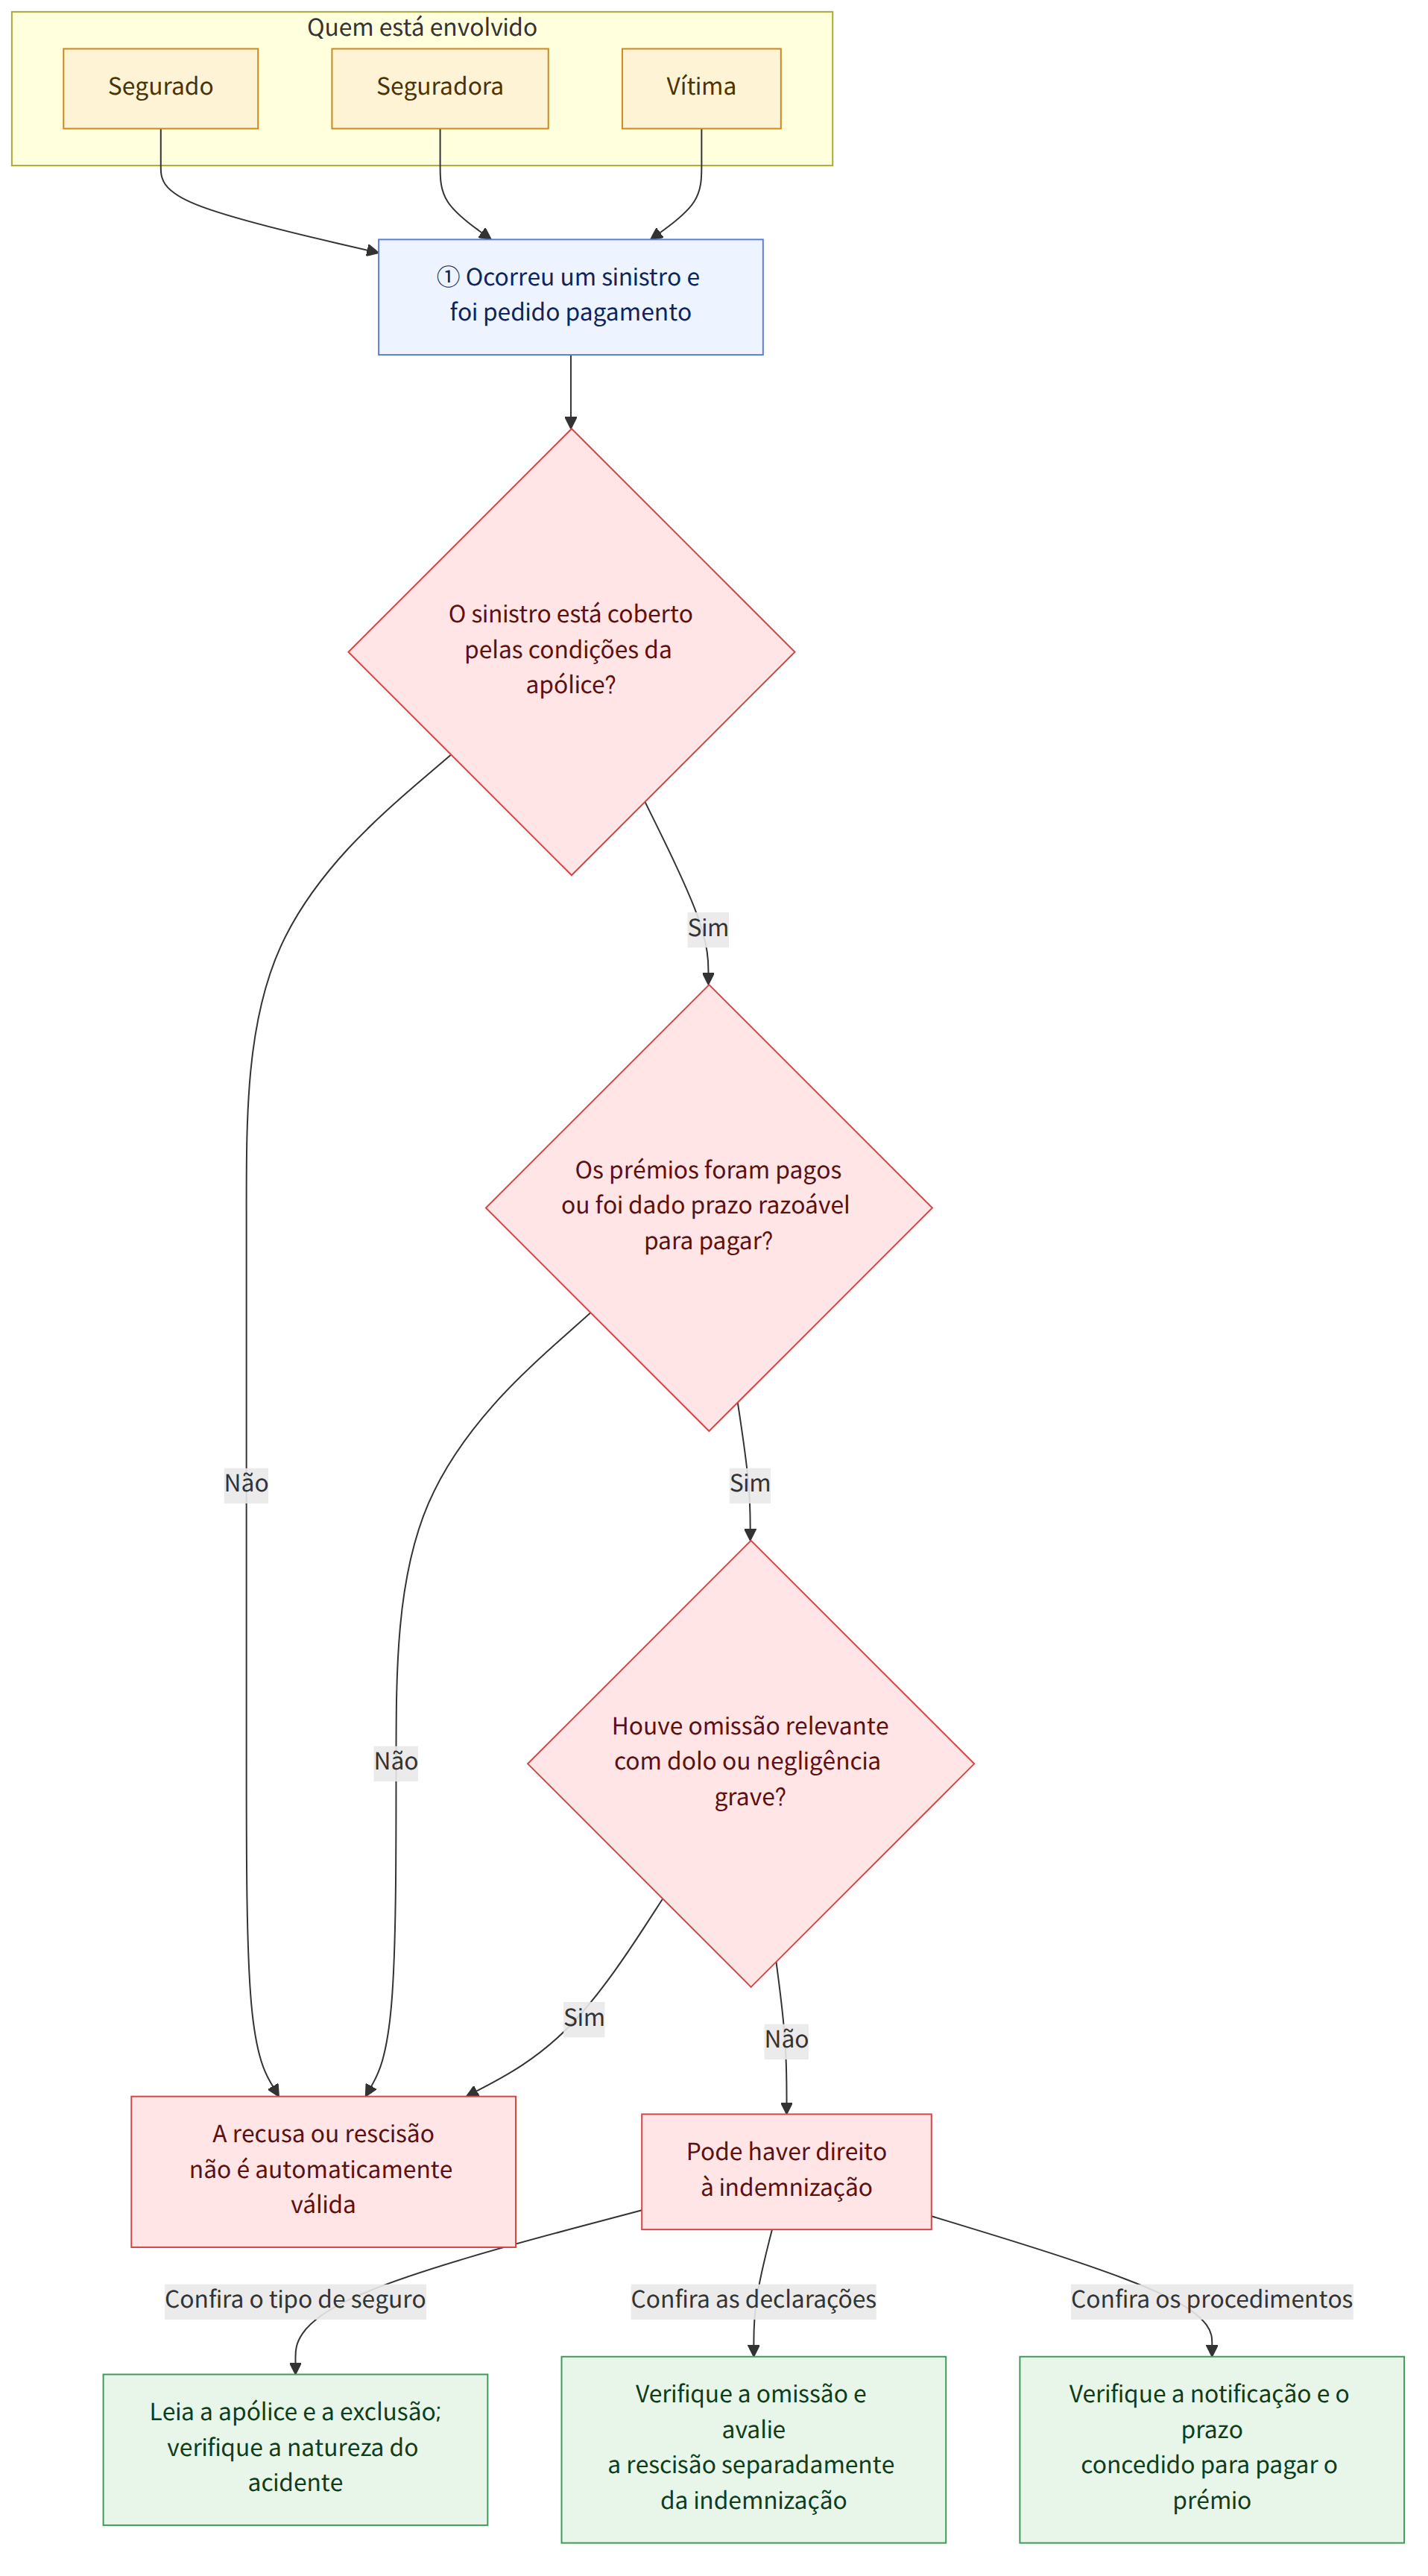
O pagamento da indemnização depende não só das circunstâncias do sinistro, mas também do tipo de seguro e das condições da apólice, do cumprimento do dever de declaração, do pagamento dos prémios e dos procedimentos de notificação. Mesmo que a seguradora recuse o pagamento, as cláusulas de exclusão de cobertura ou a rescisão do contrato nem sempre são válidas; por isso, é necessário analisar tanto os critérios aplicáveis ao caso como o conteúdo do contrato.
Num relance
Pontos-chave
- Em determinadas condições, a vítima de um seguro de responsabilidade civil pode reclamar diretamente uma indemnização à seguradora, e a seguradora de um dos coautores de um ato ilícito que tenha indemnizado a vítima pode exercer diretamente o direito de regresso contra as outras seguradoras quanto à parte que lhes cabe (Código Comercial, artigo 724.º, n.º 2 (상법 제724조 제2항), caso 1).
- O seguro de caução pode, na prática, ter a natureza de uma garantia, mas não se pode considerar automaticamente que a seguradora de caução e o fiador ao abrigo do contrato principal são cofiadores, aplicando-lhes por essa razão a relação de regresso (Código Civil, artigo 448.º (민법 제448조), caso 2).
- Uma cláusula que determine a caducidade automática do contrato sem procedimento prévio apenas por falta de pagamento do prémio pode ser inválida. A seguradora deve fixar um prazo razoável e exigir o pagamento; uma notificação que inclua também o aviso de rescisão pode ser válida, consoante o cumprimento dos requisitos aplicáveis (Código Comercial, artigo 650.º, n.º 2 (상법 제650조 제2항), artigo 663.º (상법 제663조), caso 4).
- Para rescindir o contrato por violação do dever de declaração, é necessário verificar se um facto relevante foi omitido com dolo ou negligência grave. A rescisão pode ser possível mesmo que não exista nexo causal entre o sinistro e o facto omitido, mas a responsabilidade pelo pagamento da indemnização deve ser apreciada separadamente (Código Comercial, artigo 651.º (상법 제651조), artigo 655.º (상법 제655조), casos 18 e 19).
- Num seguro de vida, a aplicação da exclusão por suicídio depende das circunstâncias concretas, incluindo se o segurado pôs conscientemente termo à vida por decisão livre. A existência de uma doença mental ou de um estado de sofrimento psíquico extremo não determina automaticamente o resultado (casos 5 e 16).
- Um contrato de seguro que cubra a morte de outra pessoa como sinistro exige o consentimento escrito do segurado no momento da celebração; sem esse consentimento, o contrato pode ser nulo (Código Comercial, artigo 731.º, n.º 1 (상법 제731조 제1항), caso 9).
- Uma cláusula de exclusão de cobertura por condução sem carta ou sob o efeito do álcool num seguro de acidentes pessoais pode ter a sua eficácia limitada se significar que também não há cobertura quando o acidente é causado por negligência. É, contudo, necessário verificar a redação concreta da apólice e a natureza do acidente (Código Comercial, artigo 732.º-2 (상법 제732조의2), artigo 739.º (상법 제739조), artigo 663.º (상법 제663조), caso 10).
- O âmbito em que a seguradora pode sub-rogar-se nos direitos contra terceiros após pagar a indemnização varia consoante o tipo de seguro e a relação entre as partes. A lei prevê uma exceção para os direitos contra familiares que vivam em economia comum, e devem também ser verificadas as disposições alteradas referidas nos casos (Código Comercial, artigo 682.º (상법 제682조), casos 13 e 25).
Perguntas frequentes
Q. Se uma seguradora indemnizar integralmente a vítima, pode reclamar o reembolso às outras seguradoras?
As seguradoras dos coautores de um ato ilícito podem ser diretamente responsáveis pela obrigação de indemnizar a vítima. Se uma seguradora indemnizar a vítima e, com isso, a obrigação ficar extinta para todos, pode exercer diretamente o direito de regresso contra as outras seguradoras pela parte que lhes cabe.
Q. Se receber uma notificação de que o contrato caducou por falta de pagamento do prémio, perco o direito à indemnização?
Uma cláusula que determine a caducidade imediata do contrato apenas por falta de pagamento do prémio pode ser inválida por contrariar as disposições do Código Comercial. A seguradora deve fixar um prazo razoável e exigir o pagamento; mesmo quando a exigência inclui um aviso de rescisão, é necessário verificar os requisitos concretos, incluindo a duração do prazo concedido para pagar.
Q. O que acontece se chegar a acordo com o responsável depois de receber tratamento por um acidente de viação ao abrigo do seguro de saúde?
A entidade responsável pelo seguro de saúde pode adquirir um direito de regresso contra o responsável, até ao montante das prestações concedidas. Por isso, ao chegar a acordo, é importante distinguir a parte das prestações suportada pela entidade dos danos reclamáveis pela vítima, como as despesas pagas por esta, e confirmar a situação junto da entidade.
Q. A seguradora pode rescindir o contrato mesmo que a doença que não declarei não tenha relação com a causa do acidente?
Se um facto relevante não tiver sido declarado com dolo ou negligência grave, a seguradora pode rescindir o contrato mesmo que não exista nexo causal entre o sinistro e esse facto. No entanto, a obrigação de pagar a indemnização é apreciada separadamente; se ficar demonstrado que não existe nexo causal entre o sinistro e a violação do dever de declaração, a seguradora pode ser considerada responsável pelo pagamento.
Q. Não é possível receber a indemnização do seguro de vida se a morte resultar de suicídio?
Em princípio, o suicídio pode constituir uma causa de exclusão da cobertura. No entanto, uma morte ocorrida num estado em que a liberdade de decisão estava limitada pode ser apreciada de forma diferente de um caso em que, nos termos da apólice, a pessoa se tenha causado intencionalmente a própria morte. Devem ser analisadas as circunstâncias concretas, incluindo a existência de doença mental e o estado da pessoa no momento do acidente.
Q. Posso contratar um seguro de vida que cubra a morte de um familiar sem o consentimento dessa pessoa?
Um contrato de seguro que cubra a morte de outra pessoa como sinistro exige o consentimento escrito do segurado no momento da celebração. Um contrato celebrado sem esse consentimento pode ser nulo; o facto de se tratar de um familiar não permite dispensar esse requisito.
Q. A indemnização do seguro de acidentes pessoais é sempre recusada se o acidente ocorrer durante a condução sem carta?
A existência de uma cláusula de exclusão por condução sem carta não significa que a indemnização seja sempre recusada. Uma cláusula de um seguro de acidentes pessoais que exclua a cobertura mesmo quando o acidente é causado por negligência pode ser inválida; ainda assim, é necessário verificar se a conduta pode ser considerada intencional e analisar o conteúdo da apólice.
Q. Se a seguradora do veículo responsável invocar uma exclusão de cobertura, também não posso reclamar ao abrigo do meu seguro de danos causados por veículo automóvel não segurado?
Mesmo que a responsabilidade da seguradora do veículo responsável não esteja objetivamente esclarecida à luz da lei, o caso pode estar abrangido pelo seguro de danos causados por veículo automóvel não segurado. A seguradora da vítima pode pagar primeiro a indemnização nos termos da apólice; a eventual procedência de um pedido separado de reembolso ou de restituição por enriquecimento sem causa é apreciada à parte.
Q. Se me atrasar a reclamar a indemnização, prescreve o meu direito?
O prazo de prescrição do direito à indemnização e o momento a partir do qual começa a contar devem ser determinados com base na legislação aplicável, no contrato e, entre outros fatores, na data do sinistro. O prazo previsto no antigo Código Comercial e referido num dos casos não deve ser aplicado automaticamente a situações atuais; mesmo após a prescrição, a questão de saber se a seguradora invoca essa prescrição de forma abusiva depende de circunstâncias excecionais.
Leis aplicáveis
- Código Comercial, artigo 638.º-3 (상법 제638조의3)
- Código Comercial, artigo 650.º, n.º 2 (상법 제650조 제2항)
- Código Comercial, artigo 651.º (상법 제651조)
- Código Comercial, artigo 652.º, n.º 1 (상법 제652조 제1항)
- Código Comercial, artigo 655.º (상법 제655조)
- Código Comercial, artigo 659.º, n.º 1 (상법 제659조 제1항)
- Código Comercial, artigo 662.º (상법 제662조)
- Código Comercial, artigo 663.º (상법 제663조)
- Código Comercial, artigo 682.º (상법 제682조)
- Código Comercial, artigo 723.º (상법 제723조)
- Código Comercial, artigo 724.º, n.º 2 (상법 제724조 제2항)
- Código Comercial, artigo 725.º (상법 제725조)
- Código Comercial, artigo 726.º-2 (상법 제726조의2)
- Código Comercial, artigo 731.º, n.º 1 (상법 제731조 제1항)
- Código Comercial, artigo 732.º (상법 제732조)
Atenção
- A rescisão de um contrato de seguro pode estar sujeita a requisitos e prazos legais. Verifique o conteúdo, o momento e a receção da exigência de pagamento dos prémios em atraso ou da notificação relativa à violação do dever de declaração.
- O prazo de prescrição do direito à indemnização pode ser diferente consoante se aplique a lei antiga referida num caso ou a legislação atualmente em vigor. Verifique a legislação aplicável ao contrato e à data do sinistro.
- A decisão sobre o pagamento da indemnização não depende apenas da redação da cláusula de exclusão da apólice. Devem ser analisados em conjunto o tipo de seguro, as circunstâncias do sinistro, o processo de celebração do contrato e se as condições da apólice foram explicadas.
Casos de origem
Este guia foi elaborado por IA a partir dos seguintes casos de consulta da Korea Legal Aid Corporation (em coreano).
- 공동불법행위자의 보험자 상호간 발생한 직접구상권의 소멸시효기간
- 보증보험계약상 보험자와 주계약상 보증인간의 구상권 관계
- 교통사고 합의 후 국민건강보험의 보험급여 부담 여부
- 계속보험료납입지체와 해지예고부 납입최고
- 피보험자의 자살과 보험자의 면책 여부
- 다른 상해보험 가입 사실에 대한 고지의무 위반으로 인한 보험계약 해지 여부
- 차 안에서 잠자던 중 질식사한 경우 자동차보험 적용 여부
- 보험계약자의 기망에 의한 보증보험계약 취소 시 피보험자에 대한 대항력
- 피보험자의 서면에 의한 동의 없이 체결된 생명보험계약의 효력
- 무보험자동차에 의한 상해특약상 무면허·음주운전 면책조항의 효력
- 무면허운전 사실을 인식 못한 경우 무면허운전 면책약관의 적용 여부
- 15세 미만자 등의 사망을 보험사고로 한 보험계약은 무효라고 정한 상법 제732조가 효력규정인지 여부.
- 무단운전자가 보험계약자의 동거가족인 경우 상법상 보험자대위 여부
- 피보험자의 주소변경통보 불이행에 대한 보험회사 약관의 효력
- 업무용 자동차종합보험계약약관 중 대인배상 Ⅱ에서 산업재해보상보험법에 의해 재해보상을 받을 수 있는 사람에 대하여는 보상하지 않...
- 인보험에서 보험자의 면책사유로 규정한 ‘피보험자의 고의’와 자배법상 ‘승객의 고의 또는 자살행위’의 의미
- 보험금청구권의 소멸시효 기간 및 보험사의 소멸시효 항변이 권리남용에 해당하는 경우
- 보험사에게 질병진단을 받은 사실을 고지하지 않았더라도 보험금 지급을 청구할 수 있는 경우
- 고지의무 위반이 있는 경우 그 위반이 사고발생과 무관하더라도 보험해지가능한지
- 피보험자가 손해배상판결에 항소하지 않아 확정시킨 경우 보험자 면책되는지
- 의뢰인이 도중에 하차한 후 발생한 사고를 통상의 대리운전 중 사고로 볼 수 있는지 여부
- 보험계약이 선량한 풍속 기타 사회질서에 반하여 무효가 되는 경우
- 임차인이 임차건물과 그 안의 동산 및 기계 등에 대하여 자신을 소유자로 기재하여 보험계약을 체결한 경우, 그 중 건물 부분에 ...
- 상해보험계약자의 장해등급 판정에 있어 미국의사협회(a.m.a.)의 신체장해평가지침 제1판 내지 제5판의 증거채택 가부
- 무보험자동차에 의한 상해담보특약이 적용되어 보험회사가 피해자에게 보험금을 지급한 경우 가해차량 보험자에게 부당이득반환을 청구할...
Este guia é informação geral sobre o direito coreano, não aconselhamento jurídico para o seu caso. Consulte um advogado ou a Korea Legal Aid Corporation (132 na Coreia).