
Direito de anulação do credor: anulação de atos fraudulentos e formas de restituição
Baseado em 115 casos de consulta · Atualizado · Traduzido do original em coreano.
Se o devedor dispuser de seus bens de modo a tornar insuficiente a garantia comum dos credores e tiver conhecimento dessa situação, o credor poderá pedir ao beneficiário, entre outros, a anulação do ato fraudulento e a restituição ao estado anterior. No entanto, o alcance da anulação e a forma de restituição variam conforme a existência de garantias reais, o andamento de eventual leilão judicial, a finalidade e a data da disposição, entre outros fatores. A ação deve ser ajuizada dentro dos prazos legais.
Num relance
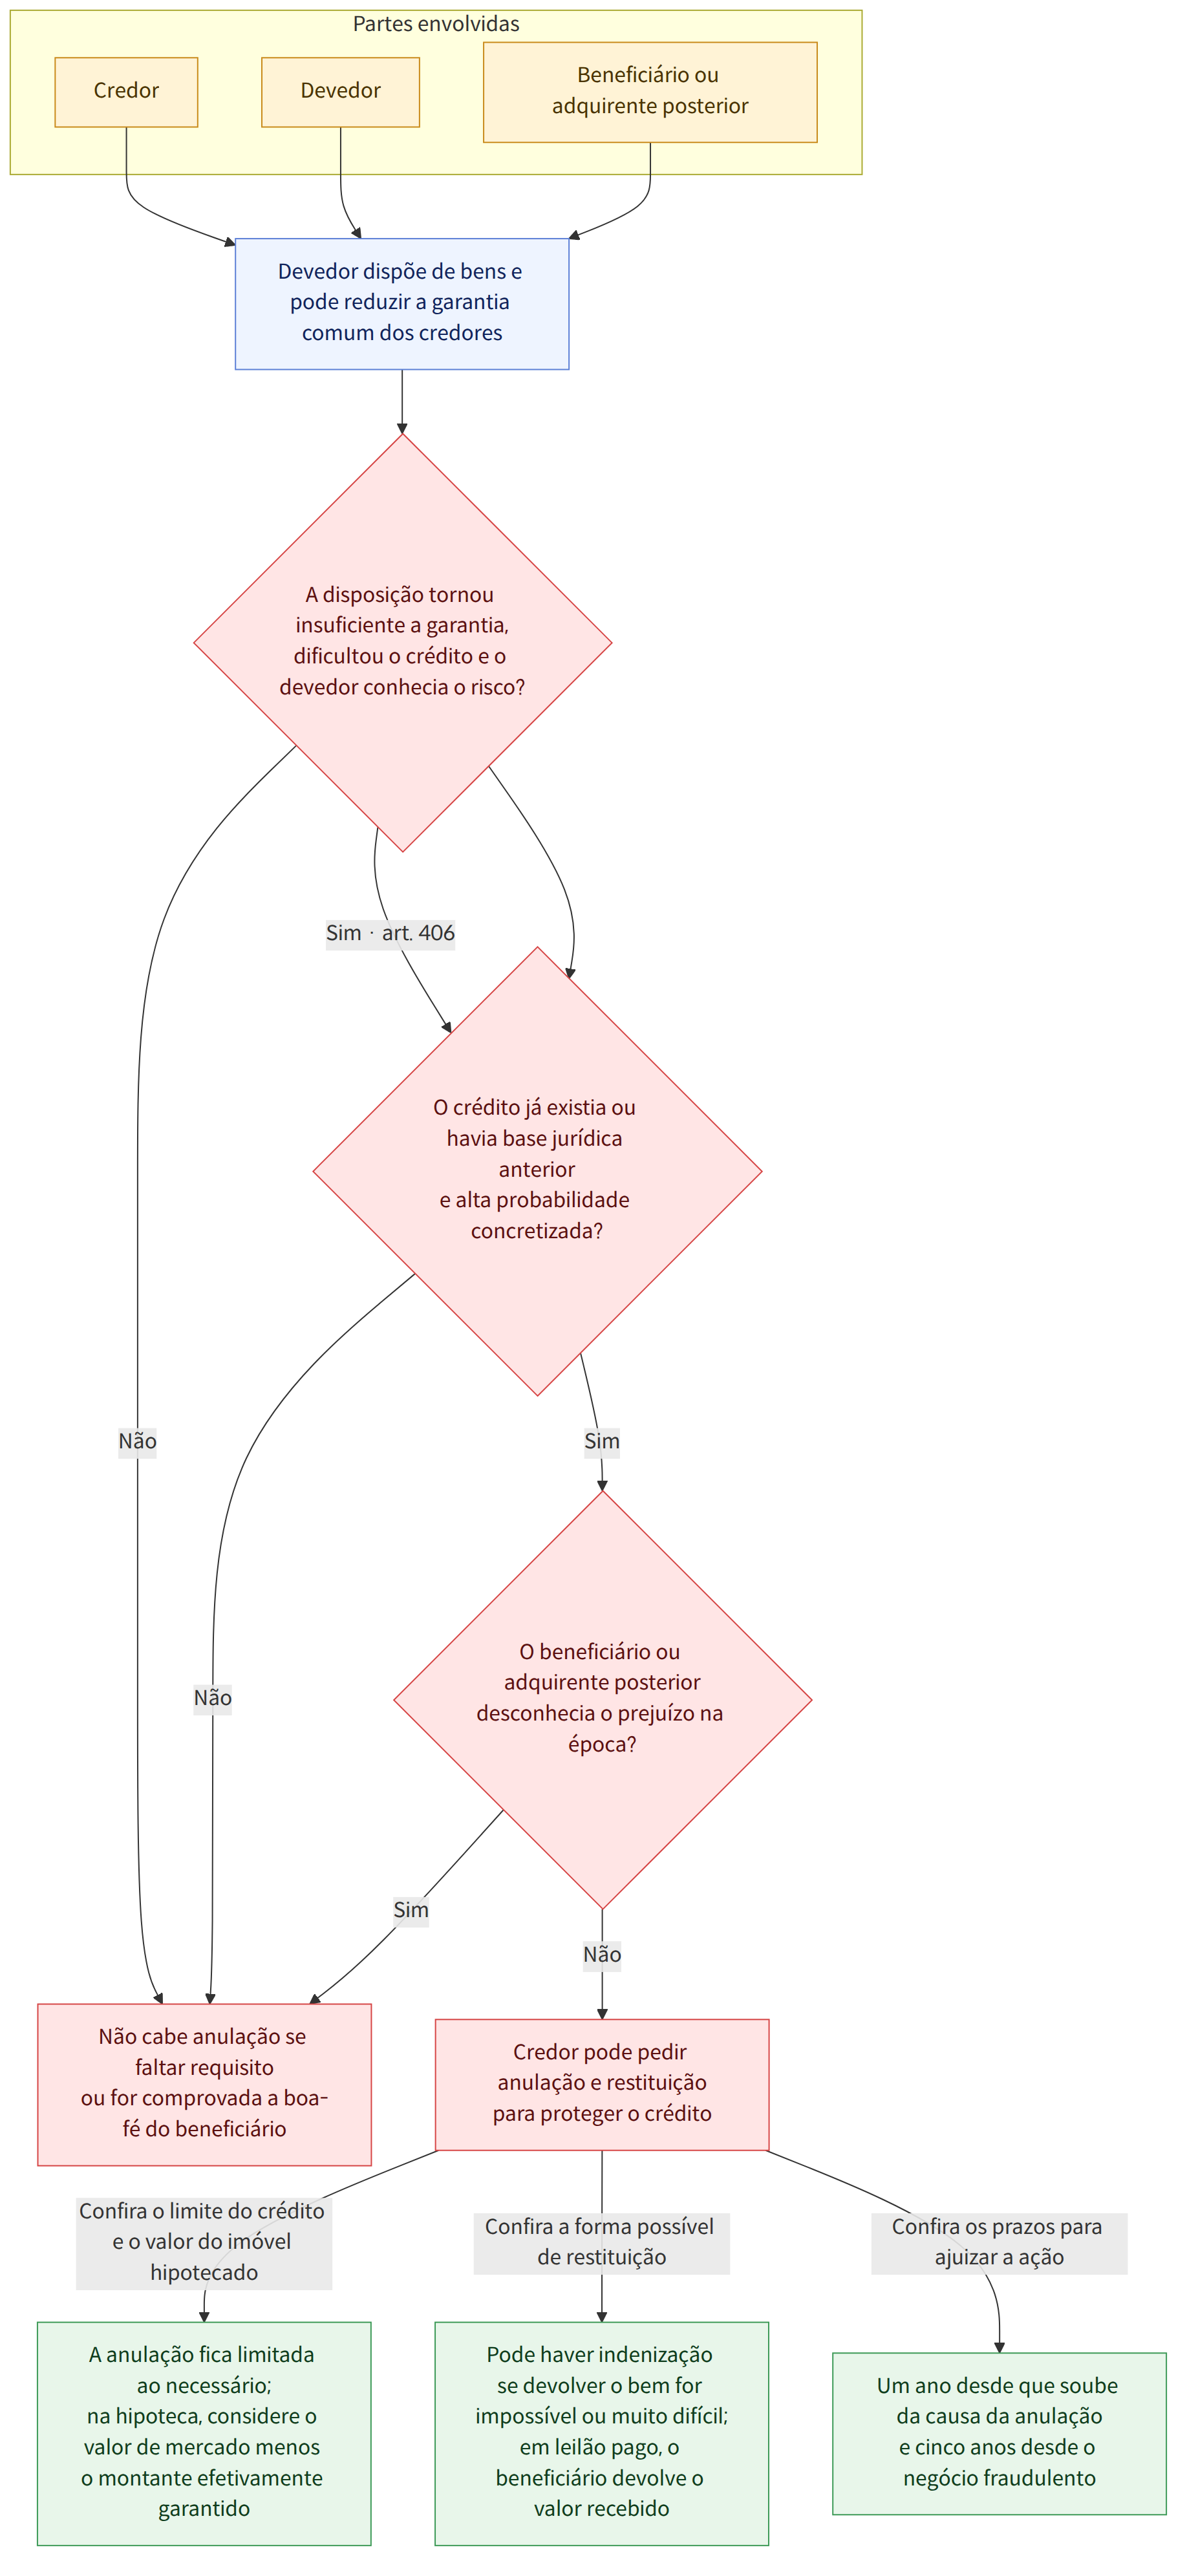
Pontos-chave
- O direito de anulação do credor pode ser exercido quando a disposição dos bens do devedor torna insuficiente a garantia comum e dificulta a satisfação do crédito. Para caracterizar a intenção fraudulenta do devedor, basta que ele tenha consciência desse risco (Código Civil, artigo 406 (민법 제406조)).
- Não é possível pedir a anulação se ficar comprovado que o beneficiário ou o adquirente subsequente desconhecia, na época da disposição, que ela prejudicava o credor. Se for reconhecida a intenção fraudulenta do devedor, pode-se presumir a má-fé do beneficiário; a boa-fé deste deve ser comprovada por elementos objetivos.
- Em princípio, o crédito cuja proteção se busca deve ter surgido antes do ato fraudulento. Pode haver uma exceção quando, antes desse ato, já existia uma relação jurídica que servia de fundamento para o surgimento do crédito e a elevada probabilidade de que ele surgisse em futuro próximo tiver se concretizado.
- A anulação e a restituição ao estado anterior devem ocorrer no limite necessário à proteção do crédito. No caso de imóvel hipotecado, em princípio, o critério é o saldo resultante da subtração do montante efetivamente garantido pelo valor de mercado do imóvel; não se deve confundir o valor máximo garantido com o montante efetivamente devido.
- Se a restituição do próprio bem for impossível ou muito difícil, pode-se pedir uma indenização equivalente ao seu valor. Se o imóvel tiver sido vendido em leilão judicial e o preço tiver sido pago integralmente, em vez de desfazer a propriedade do arrematante, pode-se exigir que o beneficiário devolva o valor recebido na distribuição do produto da venda.
- Cada credor pode pedir a anulação e a restituição ao estado anterior. A anulação e a restituição produzem efeitos em benefício de todos os credores, mas, na medida em que a restituição já tiver ocorrido, outros pedidos poderão se sobrepor (Código Civil, artigo 407 (민법 제407조)).
- A renúncia do devedor ao seu quinhão hereditário por meio de uma convenção de partilha da herança, com a consequente redução da garantia comum, também pode constituir um ato fraudulento. No entanto, a anulação poderá atingir apenas a parte que exceder o quinhão hereditário concreto, calculado levando em conta, entre outros fatores, as doações sujeitas à colação.
- Não se pode concluir que a partilha de bens ou a constituição de garantia para obter recursos destinados a um empreendimento constitua um ato fraudulento apenas com base em sua forma. É preciso analisar, entre outros aspectos, se a partilha ultrapassou o limite razoável e se a garantia era necessária para a continuidade do empreendimento e a obtenção de novos recursos.
Perguntas frequentes
Q. A disposição dos bens do devedor em favor de outra pessoa pode ser sempre anulada?
Não necessariamente. É preciso que se reconheça, entre outros aspectos, que a disposição dos bens tornou insuficiente a garantia comum dos credores, dificultou a recuperação do crédito e que o devedor tinha conhecimento desse risco. A anulação também fica limitada quando se reconhece que o beneficiário ou o adquirente subsequente desconhecia esses fatos na época.
Q. Até quando pode ser ajuizada a ação de anulação proposta pelo credor?
O credor deve ajuizar a ação no prazo de um ano a contar da data em que tomou conhecimento da causa de anulação e no prazo de cinco anos a contar da data em que ocorreu o negócio jurídico fraudulento. A data em que tomou conhecimento da causa de anulação não é simplesmente a data em que soube da disposição dos bens, mas aquela em que tomou conhecimento do ato fraudulento específico e da intenção fraudulenta do devedor (Código Civil, artigo 406 (민법 제406조)).
Q. É possível pedir a anulação mesmo que, na época do ato fraudulento, ainda não tivesse surgido uma dívida de garantia ou um crédito de regresso?
Em princípio, o crédito cuja proteção se busca deve ter surgido antes do ato fraudulento. Contudo, excepcionalmente, poderá ser considerado um crédito protegido pelo direito de anulação se, na época, já existia uma relação jurídica que lhe servia de fundamento e a elevada probabilidade de o crédito surgir em futuro próximo tiver efetivamente se concretizado.
Q. Também pode ser anulada a renúncia do devedor à sua parte na convenção de partilha da herança?
Se, em situação de insolvência, a renúncia aos direitos relativos ao quinhão hereditário reduziu a garantia comum dos credores quirografários, ela poderá constituir um ato fraudulento. No entanto, a anulação poderá atingir apenas a parte que exceder o quinhão hereditário concreto, calculado levando em conta, entre outros fatores, as doações sujeitas à colação e a contribuição do herdeiro para a formação do patrimônio hereditário.
Q. Como se define o alcance da anulação quando é transferido um imóvel hipotecado?
Em geral, o ato fraudulento se configura até o limite do saldo resultante da subtração do valor efetivamente garantido pela hipoteca do valor de mercado do imóvel. O critério pode ser o montante efetivamente devido, e não o valor máximo garantido pela hipoteca de limite máximo. Mesmo que a hipoteca seja cancelada posteriormente, em princípio, pode-se pedir a anulação e a indenização equivalente ao valor do bem até o limite desse saldo.
Q. Vários credores podem ajuizar ações para anular a disposição dos mesmos bens?
Em regra, cada credor que preencher os requisitos pode pedir a anulação e a restituição ao estado anterior em nome próprio, de modo que podem ser ajuizadas várias ações relativas ao mesmo ato fraudulento. Contudo, se já tiver ocorrido a restituição dos bens ou do valor correspondente, o interesse em outros pedidos poderá ser limitado na medida em que se sobreponham ao que já foi restituído (Código Civil, artigo 407 (민법 제407조)).
Q. Como se recupera um imóvel transferido em fraude contra credores que já foi vendido em leilão judicial?
Se o preço da arrematação já tiver sido pago integralmente, não será possível restabelecer a situação anterior cancelando a propriedade do arrematante. Conforme o caso, pode-se exigir que o beneficiário devolva o valor que recebeu na distribuição do produto da venda ou, quando a restituição do próprio bem for impossível ou muito difícil, pedir uma indenização equivalente ao seu valor.
Q. Também pode ser anulada a transferência de um imóvel ao cônjuge como parte da partilha de bens no divórcio?
Em princípio, a partilha de bens decorrente do divórcio não constitui, por si só, um ato fraudulento. No entanto, se a partilha for excessiva, ultrapassando consideravelmente o que seria razoável, e houver circunstâncias especiais que indiquem que a disposição foi feita sob o pretexto de partilhar os bens, ela poderá ser anulada na parte que exceder o montante razoável. Cabe ao credor provar a existência dessas circunstâncias especiais.
Q. A celebração de um contrato de mútuo ou a lavratura de uma escritura pública para pagar uma dívida existente também constitui ato fraudulento?
Em princípio, o pagamento de uma dívida existente constitui o exercício de um direito que o credor pode exigir; por isso, salvo se o devedor e o beneficiário tiverem agido em conluio, não se pode concluir que a mera celebração de um contrato de mútuo constitua um ato fraudulento. Quanto à lavratura de uma escritura pública que consinta na execução forçada, é preciso analisar se o ato efetivamente reduziu o patrimônio sujeito à responsabilidade patrimonial do devedor.
Leis aplicáveis
- Código Civil, artigo 406 (민법 제406조)
- Código Civil, artigo 407 (민법 제407조)
- Código Civil, artigo 320 (민법 제320조)
- Código Civil, artigo 108 (민법 제108조)
- Código Civil, artigo 839-2 (민법 제839조의2)
- Código Civil, artigo 368 (민법 제368조)
- Código Civil, artigo 481 (민법 제481조)
- Código Civil, artigo 482 (민법 제482조)
- Código Civil, artigo 103 (민법 제103조)
- Lei sobre o Registro de Bens Imóveis em Nome do Titular Real, artigo 4 (부동산 실권리자명의 등기에 관한 법률 제4조)
- Lei de Proteção dos Contratos de Locação de Imóveis Residenciais, artigo 3 (주택임대차보호법 제3조)
Atenção
- O prazo para ajuizar a ação é de um ano a contar da data em que se tomou conhecimento da causa de anulação e de cinco anos a contar da data em que ocorreu o negócio jurídico. É preciso verificar separadamente quando se tomou conhecimento da causa de anulação e quando o negócio jurídico foi efetivamente realizado.
- Para determinar se houve ato fraudulento, são importantes as circunstâncias existentes no momento da disposição dos bens; contudo, também é preciso verificar se a insuficiência da garantia comum persiste quando o direito de anulação é exercido.
- Ao calcular o valor de um imóvel hipotecado por hipoteca de limite máximo, não se deve considerar que o valor máximo garantido corresponde ao montante efetivamente garantido.
- A conclusão pode variar conforme as circunstâncias e a finalidade concretas, por exemplo, em casos de partilha de bens, de constituição de garantia para obter recursos destinados a um novo empreendimento ou de disposição dos bens em condições mais vantajosas do que as de um leilão judicial.
Artigos relacionados
Casos de origem
Este guia foi elaborado por IA a partir dos seguintes casos de consulta da Korea Legal Aid Corporation (em coreano).
- 부동산매각대금완납 후 저당권설정행위가 사해행위취소 될 경우 원상회복방법
- 저당부동산에 대한 사해행위 후 저당권이 말소된 경우 사해행위의 취소범위
- 다수의 채권자가 사해행위취소로 가액배상을 청구한 경우 배상범위
- 사해행위 당시 성립되지 않은 채권도 채권자취소권의 피보전채권인지
- 공동상속재산의 분할협의가 채권자취소권의 대상이 되는지
- 채권자취소소송을 제기할 수 있는 기간은 어떻게 되는지
- 채무자가 연속하여 여러 개의 재산처분행위를 한 경우 사해행위인지
- 수탁자가 신탁부동산근저당권설정 한 경우 수탁자의 채권자에게 사해행위인지
- 원상회복으로 가액배상 명할 경우 우선변제권 없는 주택임차보증금 공제 여부
- 채권양도가 사해행위인 경우 원상회복방법
- 후순위근저당권설정으로 선순위근저당권자에게 변제한 경우 사해행위여부
- 수급인의 공사대금 담보조로 특정인에게 건물등기 하기로 한 약정의 효력
- 채권자 중 1인에게 채무자의 유일한 재산을 처분한 경우 사해행위인지
- 채무를 면할 목적으로 처에게 소유권을 이전한 행위를 취소할 수 있는지
- 채무초과상태에서 사업계속을 위한 근저당권설정행위가 사해행위인지
- 채권자의 우선변제권 확보 후 연대보증인의 재산처분이 사해행위인지
- 피담보채권액이 시가를 넘는 경우의 부동산 양도행위가 사해행위인지
- 소유권이전등기청구권보전을 위한 가등기가 사해행위인 경우 원상회복방법
- 사해의사 판단에 채무자 변제노력, 채권자태도 등을 참작할 수 있는지
- 연대보증인의 사해행위에 있어서 사해의사의 판단기준
- 이혼의 경우 재산분할명목으로 증여한 부동산이 채권자취소대상이 되는지
- 가등기에 기초한 본등기를 할 경우 사해행위여부의 판단기준시기
- 부동산 이중양도행위에 대한 채권자 사해행위 취소가 가능한지
- 기존 채무의 변제를 위한 소비대차계약의 체결 및 공정증서의 작성이 사해행위에 해당하는지 여부
- 매각대금 지급기일 직전에 그 보다 나은 조건으로 처분한 경우 사해행위인지
Este guia é informação geral sobre o direito coreano, não aconselhamento jurídico para o seu caso. Consulte um advogado ou a Korea Legal Aid Corporation (132 na Coreia).