
Guia sobre a extinção de créditos: consignação em pagamento, compensação e sub-rogação
Baseado em 91 casos de consulta · Atualizado · Traduzido do original em coreano.
Uma dívida pode ser extinta por meio de consignação em pagamento válida, compensação ou outros meios, mas é necessário que estejam presentes os motivos e o valor adequados para a consignação, bem como os requisitos da compensação. É preciso ter cuidado: receber o valor consignado sem ressalva ou pagar incorretamente um crédito penhorado pode gerar problemas relacionados a cobranças adicionais ou à necessidade de pagar duas vezes.
Num relance
Pontos-chave
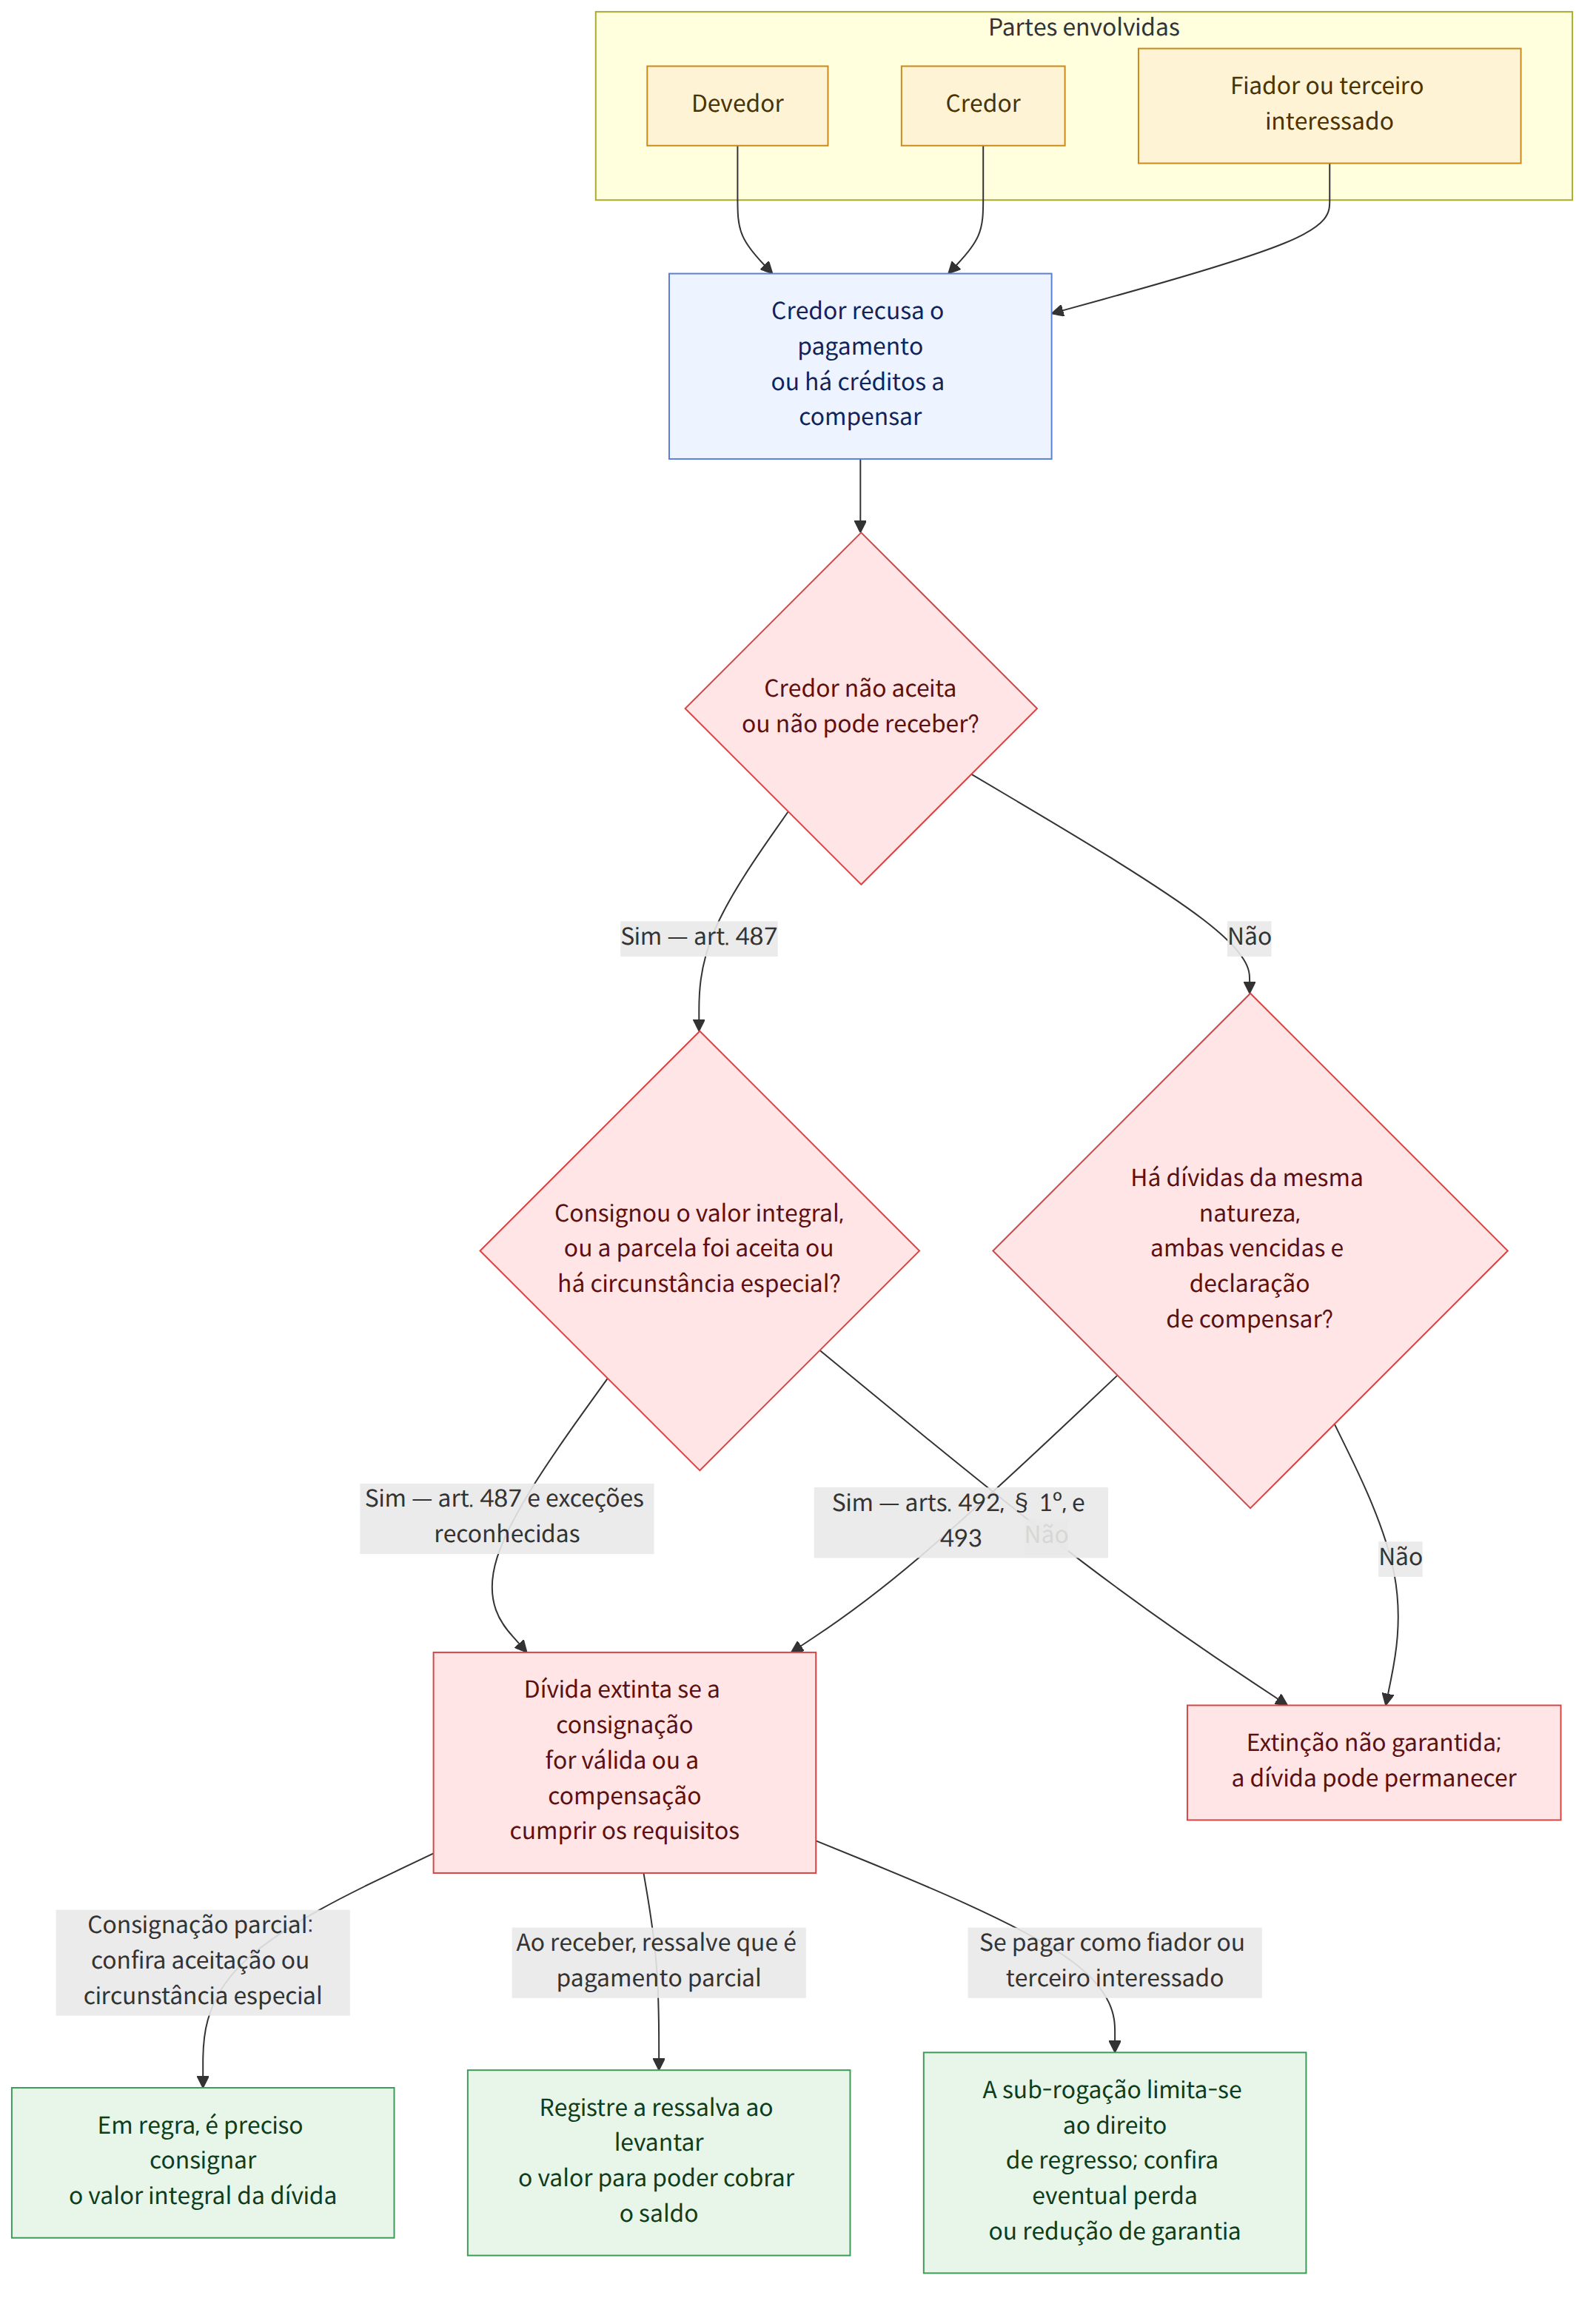
- Se o credor não aceitar ou não puder aceitar o pagamento, o devedor pode fazer uma consignação em pagamento em benefício do credor; se válida, a consignação produz efeitos de pagamento no momento em que é realizada (Código Civil, artigo 487 (민법 제487조); Código Civil, artigo 488, parágrafo 1 (민법 제488조 제1항)).
- Em princípio, é necessário consignar o valor integral da dívida. A consignação parcial pode não produzir efeitos de pagamento, salvo se o credor a aceitar ou se houver circunstâncias especiais que permitam considerar válida a oferta parcial (Código Civil, artigo 487 (민법 제487조); decisão do Supremo Tribunal, proferida em 10 de julho de 2008, processo 2008다10051).
- Para apresentar uma cobrança adicional após receber o valor consignado, é importante ressalvar que o valor está sendo recebido como pagamento parcial. A ressalva pode ser feita ao funcionário responsável pela consignação ou ao consignante (casos 10 e 21).
- A compensação exige, entre outros requisitos, a existência de dívidas da mesma natureza entre as partes e o vencimento de ambas. Também é necessária uma declaração de vontade de compensar. Um crédito cujo prazo de prescrição já se completou também pode ser compensado se já pudesse ter sido compensado antes de se completar esse prazo (Código Civil, artigo 492, parágrafo 1 (민법 제492조 제1항); Código Civil, artigo 493 (민법 제493조); Código Civil, artigo 495 (민법 제495조)).
- Em princípio, é difícil opor ao credor que obteve a penhora uma compensação baseada em crédito adquirido depois da penhora. No entanto, pode haver decisão diferente para créditos cuja causa já existia antes da penhora e que estejam sujeitos ao cumprimento simultâneo com o crédito passivo (Código Civil, artigo 498 (민법 제498조); caso 22).
- Quando um fiador ou outra pessoa com interesse legítimo em pagar efetua o pagamento, pode sub-rogar-se nos direitos do credor, mas os direitos que pode exercer se limitam ao alcance do direito de regresso (Código Civil, artigo 481 (민법 제481조); Código Civil, artigo 482 (민법 제482조)).
- Se uma garantia for perdida ou reduzida por dolo ou culpa do credor, o sub-rogado legal pode ser exonerado até o limite do valor que não consiga recuperar. Contudo, esta regra não se aplica a uma garantia que já tenha sido extinta antes de se constituir a fiança ou outra relação que sirva de fundamento à sub-rogação legal (Código Civil, artigo 485 (민법 제485조); casos 23 e 25).
- Em princípio, quando o crédito e a dívida passam a pertencer à mesma pessoa, o crédito é extinto por confusão. Pode haver exceção quando existir uma razão legítima para manter o crédito, como os direitos de terceiros (Código Civil, artigo 507 (민법 제507조); caso 14).
Perguntas frequentes
Q. O que devo fazer se o credor recusar o pagamento?
Se o credor não aceitar ou não puder aceitar o pagamento, o devedor pode fazer uma consignação em pagamento no estabelecimento de consignações do local de cumprimento da obrigação. Se a consignação for válida, o pagamento produz efeitos no momento em que é realizada, independentemente de o credor ter levantado ou não o valor consignado (caso 2).
Q. A dívida é extinta se eu consignar apenas um valor inferior ao devido?
Em princípio, é necessário consignar o valor integral da dívida. A consignação de apenas uma parte pode não extinguir a dívida, salvo se o credor a aceitar ou se houver circunstâncias especiais que permitam considerar válida a oferta parcial (casos 2 e 10).
Q. Se eu receber o valor consignado a título de indenização por danos, não poderei cobrar o restante da indenização?
Quando o valor consignado tiver sido consignado como pagamento integral da dívida, o recebimento sem ressalva pode ser considerado como aceitação nos termos da finalidade da consignação. Para apresentar uma cobrança adicional, é recomendável ressalvar que o valor consignado está sendo recebido como pagamento parcial da indenização e registrar essa ressalva no pedido de levantamento do valor consignado (casos 10 e 21).
Q. Se cada parte tiver valores a receber da outra, a compensação ocorre automaticamente?
A compensação não ocorre automaticamente. É necessário que existam dívidas da mesma natureza entre as partes, que sejam cumpridos requisitos como o vencimento das obrigações e que seja feita uma declaração de vontade de compensar (casos 5, 7 e 18).
Q. Um aluguel cuja pretensão já prescreveu ainda pode ser deduzido do depósito de garantia locatícia?
A questão é saber se, antes de se completar o prazo de prescrição do crédito de aluguel, esse crédito e a obrigação de devolver o depósito de garantia locatícia já podiam ser compensados. O Código Civil permite a compensação de créditos que já podiam ser compensados antes de se completar o prazo de prescrição. Portanto, é necessário verificar quando os créditos surgiram e quando as obrigações venceram (caso 7).
Q. É possível compensar um crédito penhorado com um crédito surgido depois da penhora?
Em princípio, é difícil opor ao credor que obteve a penhora uma compensação baseada em crédito adquirido depois da ordem que proíbe o pagamento. No entanto, podem ser reconhecidas exceções, como no caso de um crédito cuja causa já existia antes da penhora e que esteja sujeito ao cumprimento simultâneo com o crédito passivo. Por isso, é necessário examinar a causa do crédito e a relação de cumprimento simultâneo (caso 22).
Q. Se o fiador pagar em lugar do devedor, também poderá exercer os direitos de garantia do credor original?
Um fiador ou outra pessoa com interesse legítimo em pagar pode sub-rogar-se nos direitos do credor ao efetuar o pagamento e exercer os direitos relativos ao crédito e às garantias na medida em que possa exigir o reembolso. No entanto, se não houver direito de regresso, também não será possível exercer a sub-rogação nos direitos do credor; quem paga apenas parte da dívida poderá ter seus direitos limitados ao valor pago e ao alcance do direito de regresso (casos 8, 9 e 13).
Q. É seguro pagar um crédito sujeito a penhoras concorrentes à pessoa que obteve uma ordem de adjudicação integral?
Uma ordem de adjudicação integral de um crédito sujeito a penhoras concorrentes pode ser ineficaz, por isso é arriscado pagar diretamente à pessoa que obteve essa ordem. O terceiro devedor pode considerar fazer uma consignação judicial. Mesmo que tenha pago à pessoa que obteve uma ordem de adjudicação integral inválida, a eficácia do pagamento pode variar conforme o pagador tenha agido de boa-fé e sem culpa (caso 19).
Q. O crédito é extinto quando o devedor e o credor passam a ser a mesma pessoa por sucessão hereditária?
Em princípio, quando o crédito e a dívida passam a pertencer à mesma pessoa, o crédito é extinto por confusão. Contudo, pode não ser extinto se houver uma razão legítima para mantê-lo. Assim, devem ser consideradas as circunstâncias concretas, inclusive a possibilidade de exercer direitos contra terceiros (caso 14).
Leis aplicáveis
- Código Civil, artigo 378 (민법 제378조)
- Código Civil, artigo 470 (민법 제470조)
- Código Civil, artigo 476 (민법 제476조)
- Código Civil, artigo 477 (민법 제477조)
- Código Civil, artigo 479 (민법 제479조)
- Código Civil, artigo 481 (민법 제481조)
- Código Civil, artigo 482 (민법 제482조)
- Código Civil, artigo 485 (민법 제485조)
- Código Civil, artigo 487 (민법 제487조)
- Código Civil, artigo 488, parágrafo 1 (민법 제488조 제1항)
- Código Civil, artigo 490 (민법 제490조)
- Código Civil, artigo 492, parágrafo 1 (민법 제492조 제1항)
- Código Civil, artigo 493 (민법 제493조)
- Código Civil, artigo 495 (민법 제495조)
- Código Civil, artigo 498 (민법 제498조)
Atenção
- Antes de consignar, verifique se o motivo da consignação e o valor consignado estão corretos. A consignação parcial pode não extinguir a dívida.
- Se pretender fazer uma cobrança adicional após receber o valor consignado, é mais seguro ressalvar claramente que o recebe como pagamento parcial.
- Antes de pagar um crédito sujeito a penhora, arresto ou ordem de adjudicação integral, verifique a quem e de que forma o pagamento deve ser feito. Um pagamento incorreto pode obrigar a pagar novamente.
- A sub-rogação de quem paga e a exoneração decorrente da perda de uma garantia podem variar conforme a existência do direito de regresso e o momento e a causa do desaparecimento da garantia.
Artigos relacionados
Casos de origem
Este guia foi elaborado por IA a partir dos seguintes casos de consulta da Korea Legal Aid Corporation (em coreano).
- 제권판결 선고로 사고신고담보금을 지급한 후 제권판결 취소된 때 은행책임
- 채권자가 변제받기를 거부할 경우 채무자의 변제공탁방법
- 훔친 통장과 도장 등으로 예금이 인출된 경우 은행의 책임여부
- 약관조항이 무효인 경우 손해배상예정액으로 감액할 수 있는지
- 판결로 확정된 채권을 자동채권으로 상계항변 할 수 있는지
- 계약당사자 일방에게 불리한 약관도 효력이 있는지
- 임대차 존속 중 차임채권의 소멸시효가 완성된 후 임대인이 소멸시효가 완성된 차임채권을 자동채권으로 삼아 임대차보증금 반환채무와...
- 물상보증인이 채무를 변제하였으나 다른 사정에 의하여 채무자에 대하여 구상권이 없는 경우, 물상보증인이 채권자를 대위하여 채권자...
- 형식상 주채무자가 보증채무를 이행한 연대보증인에 대한 구상의무 범위
- 형사사건의 가해자가 합의금조로 공탁한 돈을 찾을 경우 그 효력
- 가맹점계약상 ‘판매지역권’을 부당하게 침해하는 조항도 효력이 있는지
- 보증채무와 주채무가 변제이익에 있어 우열이 있는지 여부
- 일부 대위변제자의 채무자에 대한 구상채권에 대하여 보증한 자가 자신의 보증채무를 변제함으로써 일부 대위변제자를 다시 대위하는 ...
- 자동차 운행 중 사고로 인한 손해배상채권과 채무가 상속으로 동일인에게 귀속하는 경우 피해자의 운행자에 대한 손해배상청구권이 상...
- 채권자의 잘못으로 배당받지 못한 금액에 대한 연대보증인의 면책 여부
- 지방자치단체의 택지공급계약서가 약관규제법상의 약관에 해당되는지
- 근로복지공단이 유족급여를 지급하고 유족급여수급자를 대위하여 행사하는 보험사업자등 제3자에 대한 손해배상채권에 대하여, 구 자동...
- 송금의뢰인이 수취인의 계좌 착오로 송금한 경우, 수취은행이 수취인에 대한 대출채권을 자동채권으로 하여 상계하는 것이 유효한지 ...
- 무효인 전부명령권자에 대한 제3채무자의 변제가 효력이 있는지
- 국내통화로 외화채권에 변제충당할 경우 그 환산기준시점은 언제인지
- 공탁금수령에 관한 이의유보의 의사표시는 누구에게 하여야 하는지
- 수동채권과 동시이행관계인 자동채권이 압류 후 발생하여도 상계 가능한지
- 채권자의 고의·과실로 담보상실 된 경우 법정대위권자의 면책범위
- 은행이 공동명의예금자 중 1인에 대한 채권으로 예금채권과 상계가 가능한지
- 법정대위의 전제가 되는 보증 등의 시점 이전에 이미 소멸한 채권자의 담보에 대해서 민법 제485조가 적용되는지 여부
Este guia é informação geral sobre o direito coreano, não aconselhamento jurídico para o seu caso. Consulte um advogado ou a Korea Legal Aid Corporation (132 na Coreia).