
Critérios e método de cálculo para exigir a quota legítima na sucessão
Baseado em 14 casos de consulta · Atualizado · Traduzido do original em coreano.
A quota legítima é um mecanismo que permite ao herdeiro legal recuperar a parte mínima prevista em lei quando recebe pouco ou nenhum bem da herança em razão de legados testamentários ou doações. A possibilidade de exigir essa quota e o seu valor dependem da relação entre os herdeiros, do momento e do destinatário das doações, dos bens já recebidos e das dívidas da sucessão.
Num relance
Pontos-chave
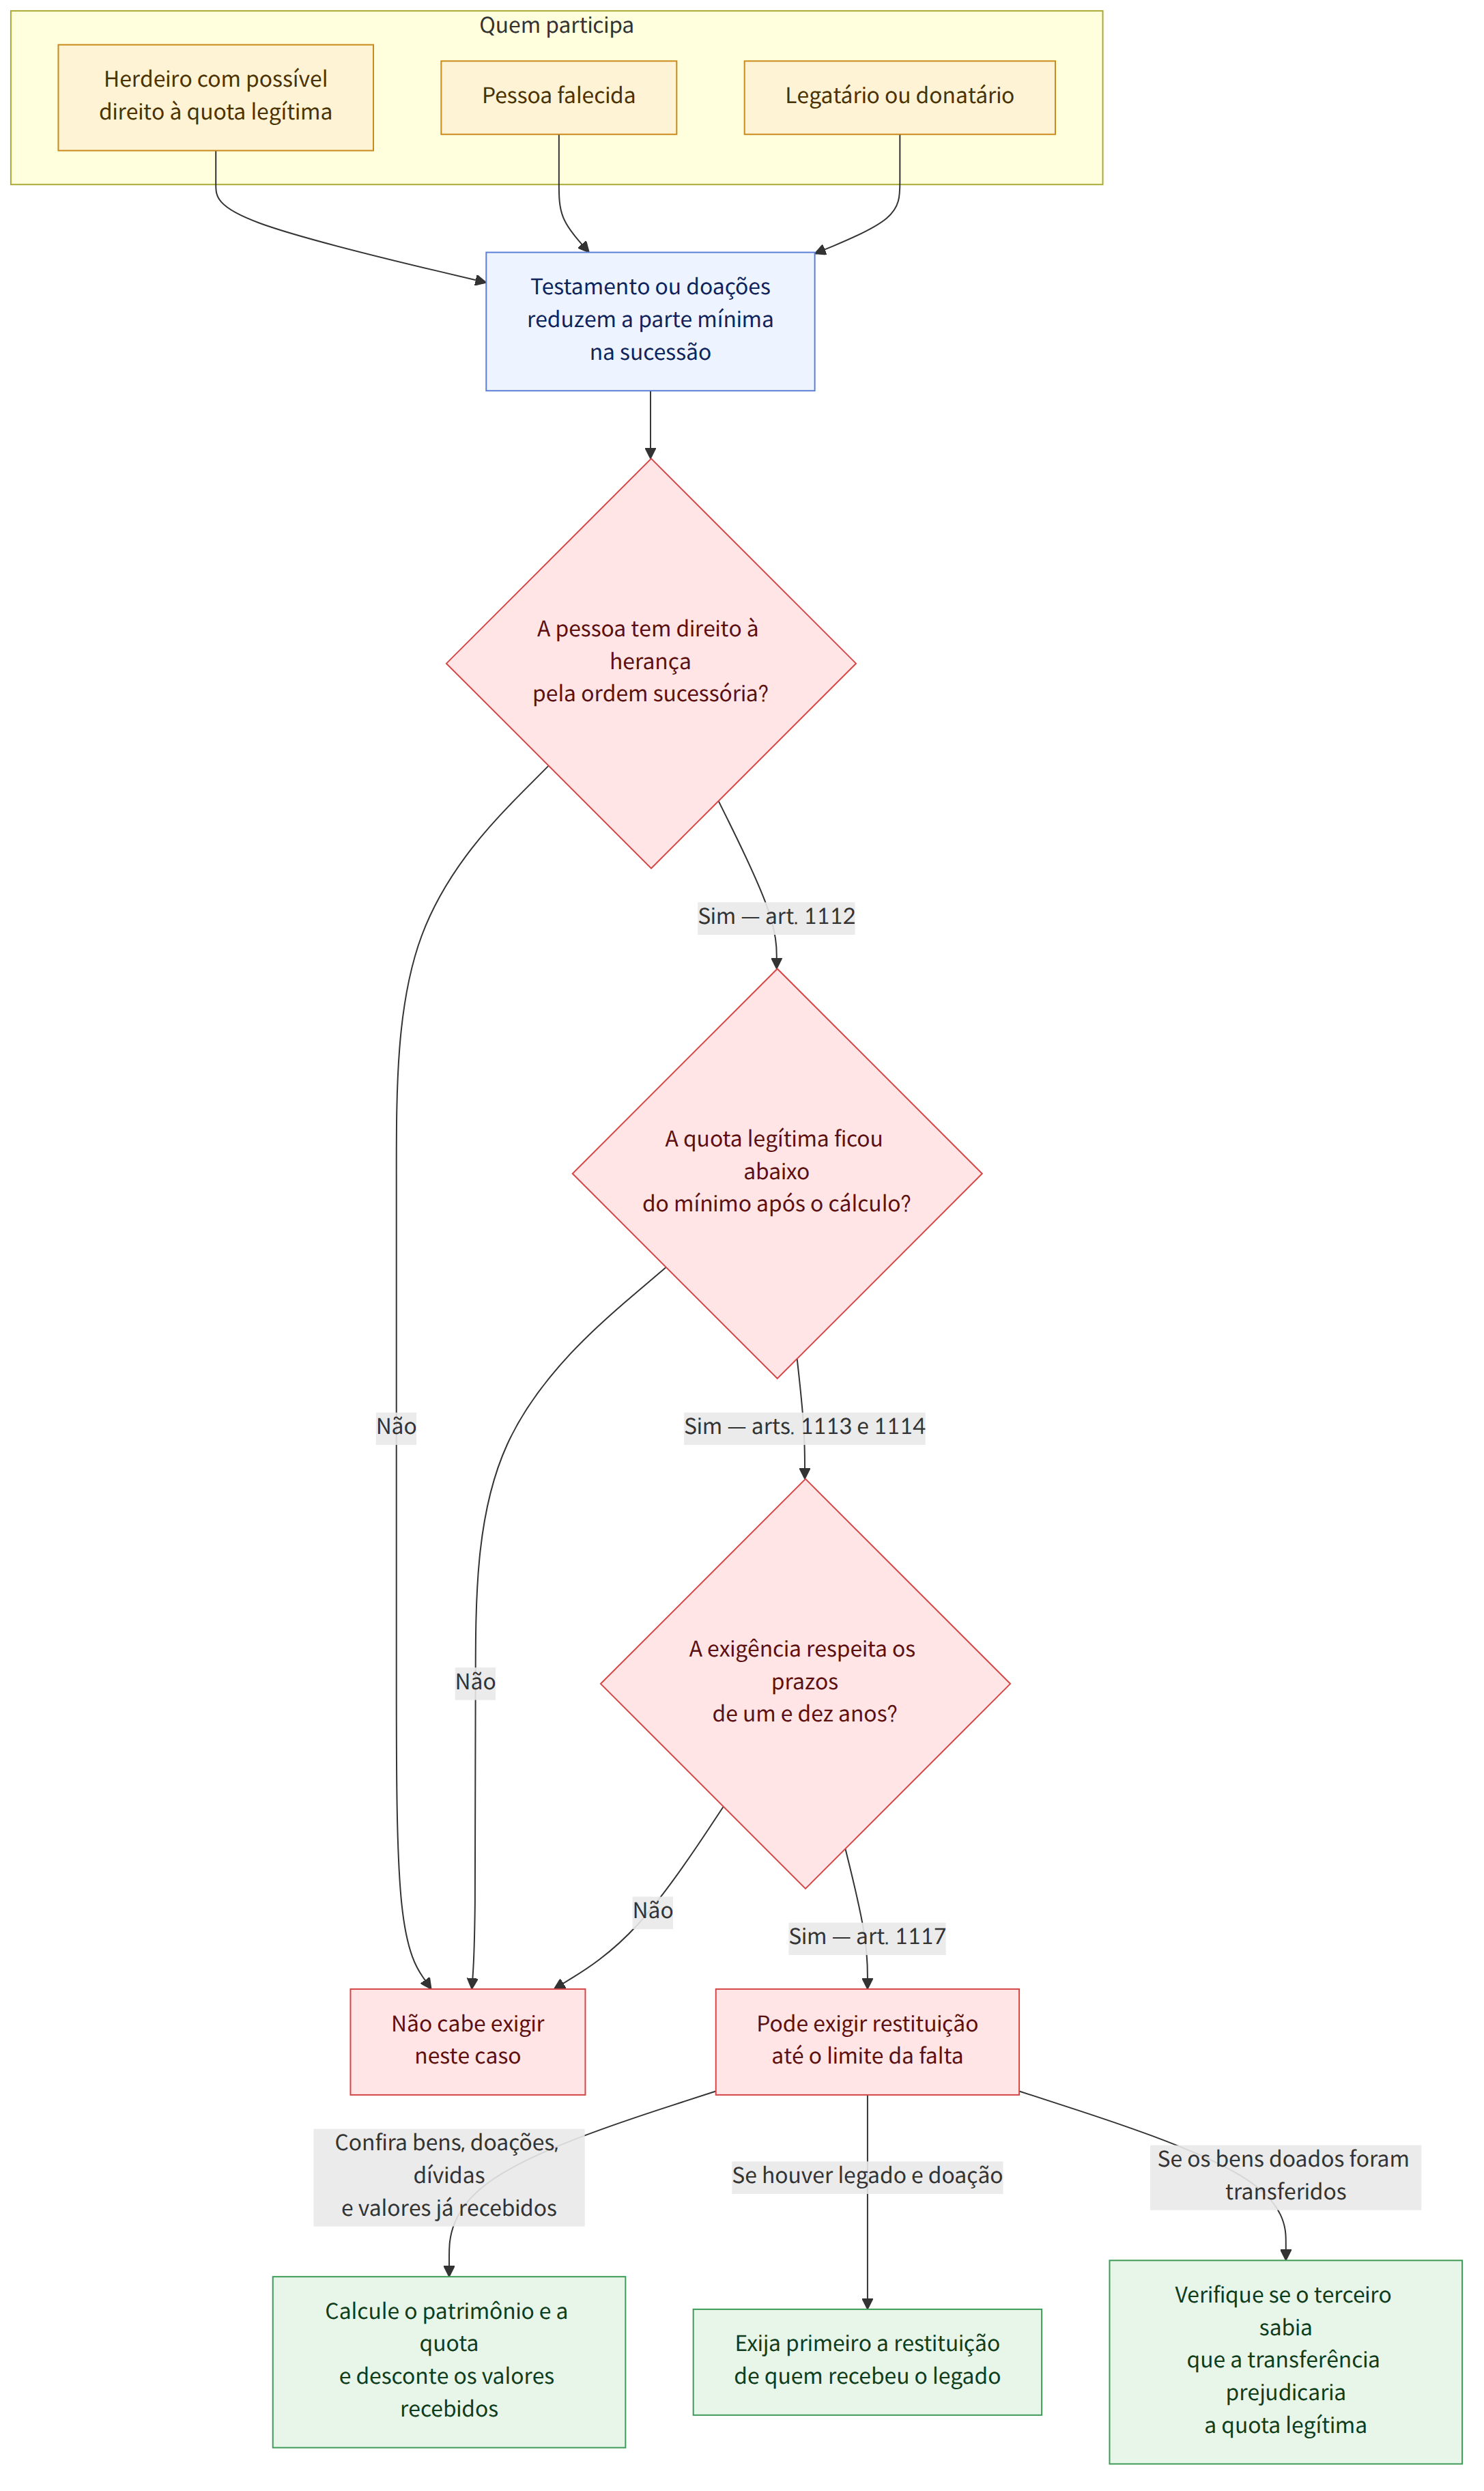
- A quota legítima pode caber aos descendentes em linha reta, ao cônjuge, aos ascendentes em linha reta e aos irmãos e irmãs que tenham direito à herança segundo a ordem sucessória. A proporção é de metade ou um terço da quota hereditária legal (Código Civil, artigo 1112 (민법 제1112조)).
- A quota legítima é calculada somando-se aos bens existentes na data da abertura da sucessão as doações que devem ser incluídas e deduzindo-se as dívidas da sucessão (Código Civil, artigos 1113 e 1114 (민법 제1113조, 제1114조)).
- Os benefícios especiais recebidos por coerdeiros podem ser incluídos no patrimônio de cálculo da quota legítima mesmo que a doação tenha ocorrido mais de um ano antes da abertura da sucessão.
- O valor que falta para completar a quota legítima é calculado multiplicando-se o patrimônio de cálculo pela proporção da quota legítima e, em seguida, considerando-se as doações e os legados testamentários recebidos pelo titular do direito, bem como a parte que lhe coube dos bens da sucessão, entre outros valores.
- Se legados testamentários e doações prejudicarem conjuntamente a quota legítima, deve-se primeiro exigir a restituição da pessoa que recebeu o legado testamentário (Código Civil, artigo 1116 (민법 제1116조)).
- Mesmo que os bens doados tenham sido transferidos a um terceiro, pode-se exigir a restituição se o adquirente sabia, no momento da transferência, que ela prejudicaria o titular da quota legítima.
- Os prazos aplicáveis ao direito de exigir a restituição da quota legítima são de um ano a partir do conhecimento da doação ou do legado testamentário a restituir e de dez anos a partir da abertura da sucessão (Código Civil, artigo 1117 (민법 제1117조)).
Perguntas frequentes
Q. Se alguém deixar todos os seus bens a outra pessoa ou entidade por testamento, os herdeiros não receberão nada?
Se um legado testamentário reduzir a quota legítima, o titular dessa quota poderá exigir a restituição até o limite da deficiência. No entanto, primeiro é necessário verificar se a pessoa tem direito à herança de acordo com a ordem sucessória e qual é a quota legítima de cada um.
Q. Os bens recebidos por um herdeiro em vida também entram no cálculo da quota legítima?
Quando um coerdeiro tiver recebido um benefício especial do falecido, uma doação feita há mais de um ano antes da abertura da sucessão também poderá ser incluída no patrimônio de cálculo. Já no caso de doações a terceiros, em regra, incluem-se as doações feitas no ano anterior à abertura da sucessão; uma doação feita antes desse período também poderá ser incluída se ambas as partes soubessem que ela prejudicaria o titular da quota legítima.
Q. Como se calcula o valor que falta para completar a quota legítima?
O método de cálculo apresentado no exemplo consiste em multiplicar o patrimônio de cálculo pela quota legítima e, em seguida, considerar os benefícios especiais e a quota líquida da herança do titular do direito. O patrimônio de cálculo é apurado somando-se os bens existentes na data da abertura da sucessão e o valor das doações que devem ser incluídas, e deduzindo-se as dívidas da sucessão. Por isso, é preciso verificar todos os bens, doações e dívidas.
Q. Se houver tanto legado testamentário quanto doação, de quem se deve exigir primeiro a restituição?
Se tanto os legados testamentários quanto as doações prejudicarem a quota legítima, deve-se primeiro exigir a restituição da pessoa que recebeu o legado testamentário. Depois de recebida a restituição, deve-se verificar se ainda resta algum valor em falta e qual é o alcance da restituição devida por cada beneficiário, considerando as circunstâncias concretas relativas aos bens.
Q. É possível exigir a restituição da pessoa que recebeu os bens doados depois que eles foram transferidos a outra pessoa?
Se, ao receber os bens, o adquirente sabia que isso prejudicaria o titular da quota legítima, também se poderá exigir dele a restituição dos bens. Se não houver circunstâncias que indiquem esse conhecimento, não se pode afirmar categoricamente que seja possível fazer a exigência a um terceiro.
Q. Até quando se pode exigir a restituição da quota legítima?
De acordo com o critério citado no exemplo, a exigência deve ser feita no prazo de um ano a contar do momento em que se soube que havia uma doação ou um legado testamentário a restituir; também há um limite de dez anos contados da abertura da sucessão. Não se deve presumir que o prazo para exigir a restituição da quota legítima foi respeitado apenas porque foi ajuizada outra ação contestando a validade da doação. É necessário verificar se a intenção de exigir a restituição se referia à doação ou ao legado testamentário em questão.
Q. As despesas funerárias e o imposto sobre a sucessão também são deduzidos como dívidas da sucessão no cálculo da quota legítima?
Segundo a decisão mencionada no exemplo, as despesas funerárias e o imposto sobre a sucessão são despesas incorridas após a morte do falecido e, por isso, não podem ser equiparados às dívidas da sucessão dedutíveis dos bens existentes na data da abertura da sucessão. Portanto, não se pode considerar que devam ser automaticamente subtraídos do patrimônio de cálculo.
Q. O credor do titular da quota legítima pode exigir a restituição em seu lugar?
O exercício do direito de exigir a restituição da quota legítima depende da livre decisão do titular. Por isso, será difícil que um credor o exerça em seu lugar, a menos que se reconheça que o titular tinha uma intenção firme de exercer esse direito. O simples fato de o patrimônio do devedor ser insuficiente não torna automaticamente possível o exercício do direito por sub-rogação.
Leis aplicáveis
- Código Civil, artigo 1001 (민법 제1001조)
- Código Civil, artigo 1008 (민법 제1008조)
- Código Civil, artigo 1009 (민법 제1009조)
- Código Civil, artigo 1010 (민법 제1010조)
- Código Civil, artigo 1112 (민법 제1112조)
- Código Civil, artigo 1113 (민법 제1113조)
- Código Civil, artigo 1114 (민법 제1114조)
- Código Civil, artigo 1115 (민법 제1115조)
- Código Civil, artigo 1116 (민법 제1116조)
- Código Civil, artigo 1117 (민법 제1117조)
- Código Civil, artigo 1118 (민법 제1118조)
Atenção
- O prazo de um ano está relacionado não apenas ao conhecimento da abertura da sucessão, mas também ao conhecimento de que existe uma doação ou um legado testamentário a restituir. É preciso verificar o momento exato em que se tomou conhecimento e as circunstâncias em que isso ocorreu.
- Passados dez anos da abertura da sucessão, o direito de exigir a restituição pode se extinguir mesmo que o registro da transferência da propriedade decorrente da doação ainda não tenha sido feito.
- O simples fato de ter havido uma doação não significa que ela será incluída no patrimônio de cálculo. É preciso verificar se o beneficiário é coerdeiro, se a doação constitui um benefício especial, quando ela foi feita e se havia conhecimento de que prejudicaria a quota legítima.
- O patrimônio de cálculo e o valor em falta variam de acordo com o valor dos bens da sucessão, as doações e os legados testamentários, as dívidas e os valores que o titular do direito já recebeu. Portanto, não se deve aplicar automaticamente o resultado do cálculo de um exemplo a outras relações sucessórias.
Casos de origem
Este guia foi elaborado por IA a partir dos seguintes casos de consulta da Korea Legal Aid Corporation (em coreano).
Este guia é informação geral sobre o direito coreano, não aconselhamento jurídico para o seu caso. Consulte um advogado ou a Korea Legal Aid Corporation (132 na Coreia).