
Guia sobre a responsabilidade por dívidas solidárias e obrigações de garantia e o direito de regresso
Baseado em 89 casos de consulta · Atualizado · Traduzido do original em coreano.
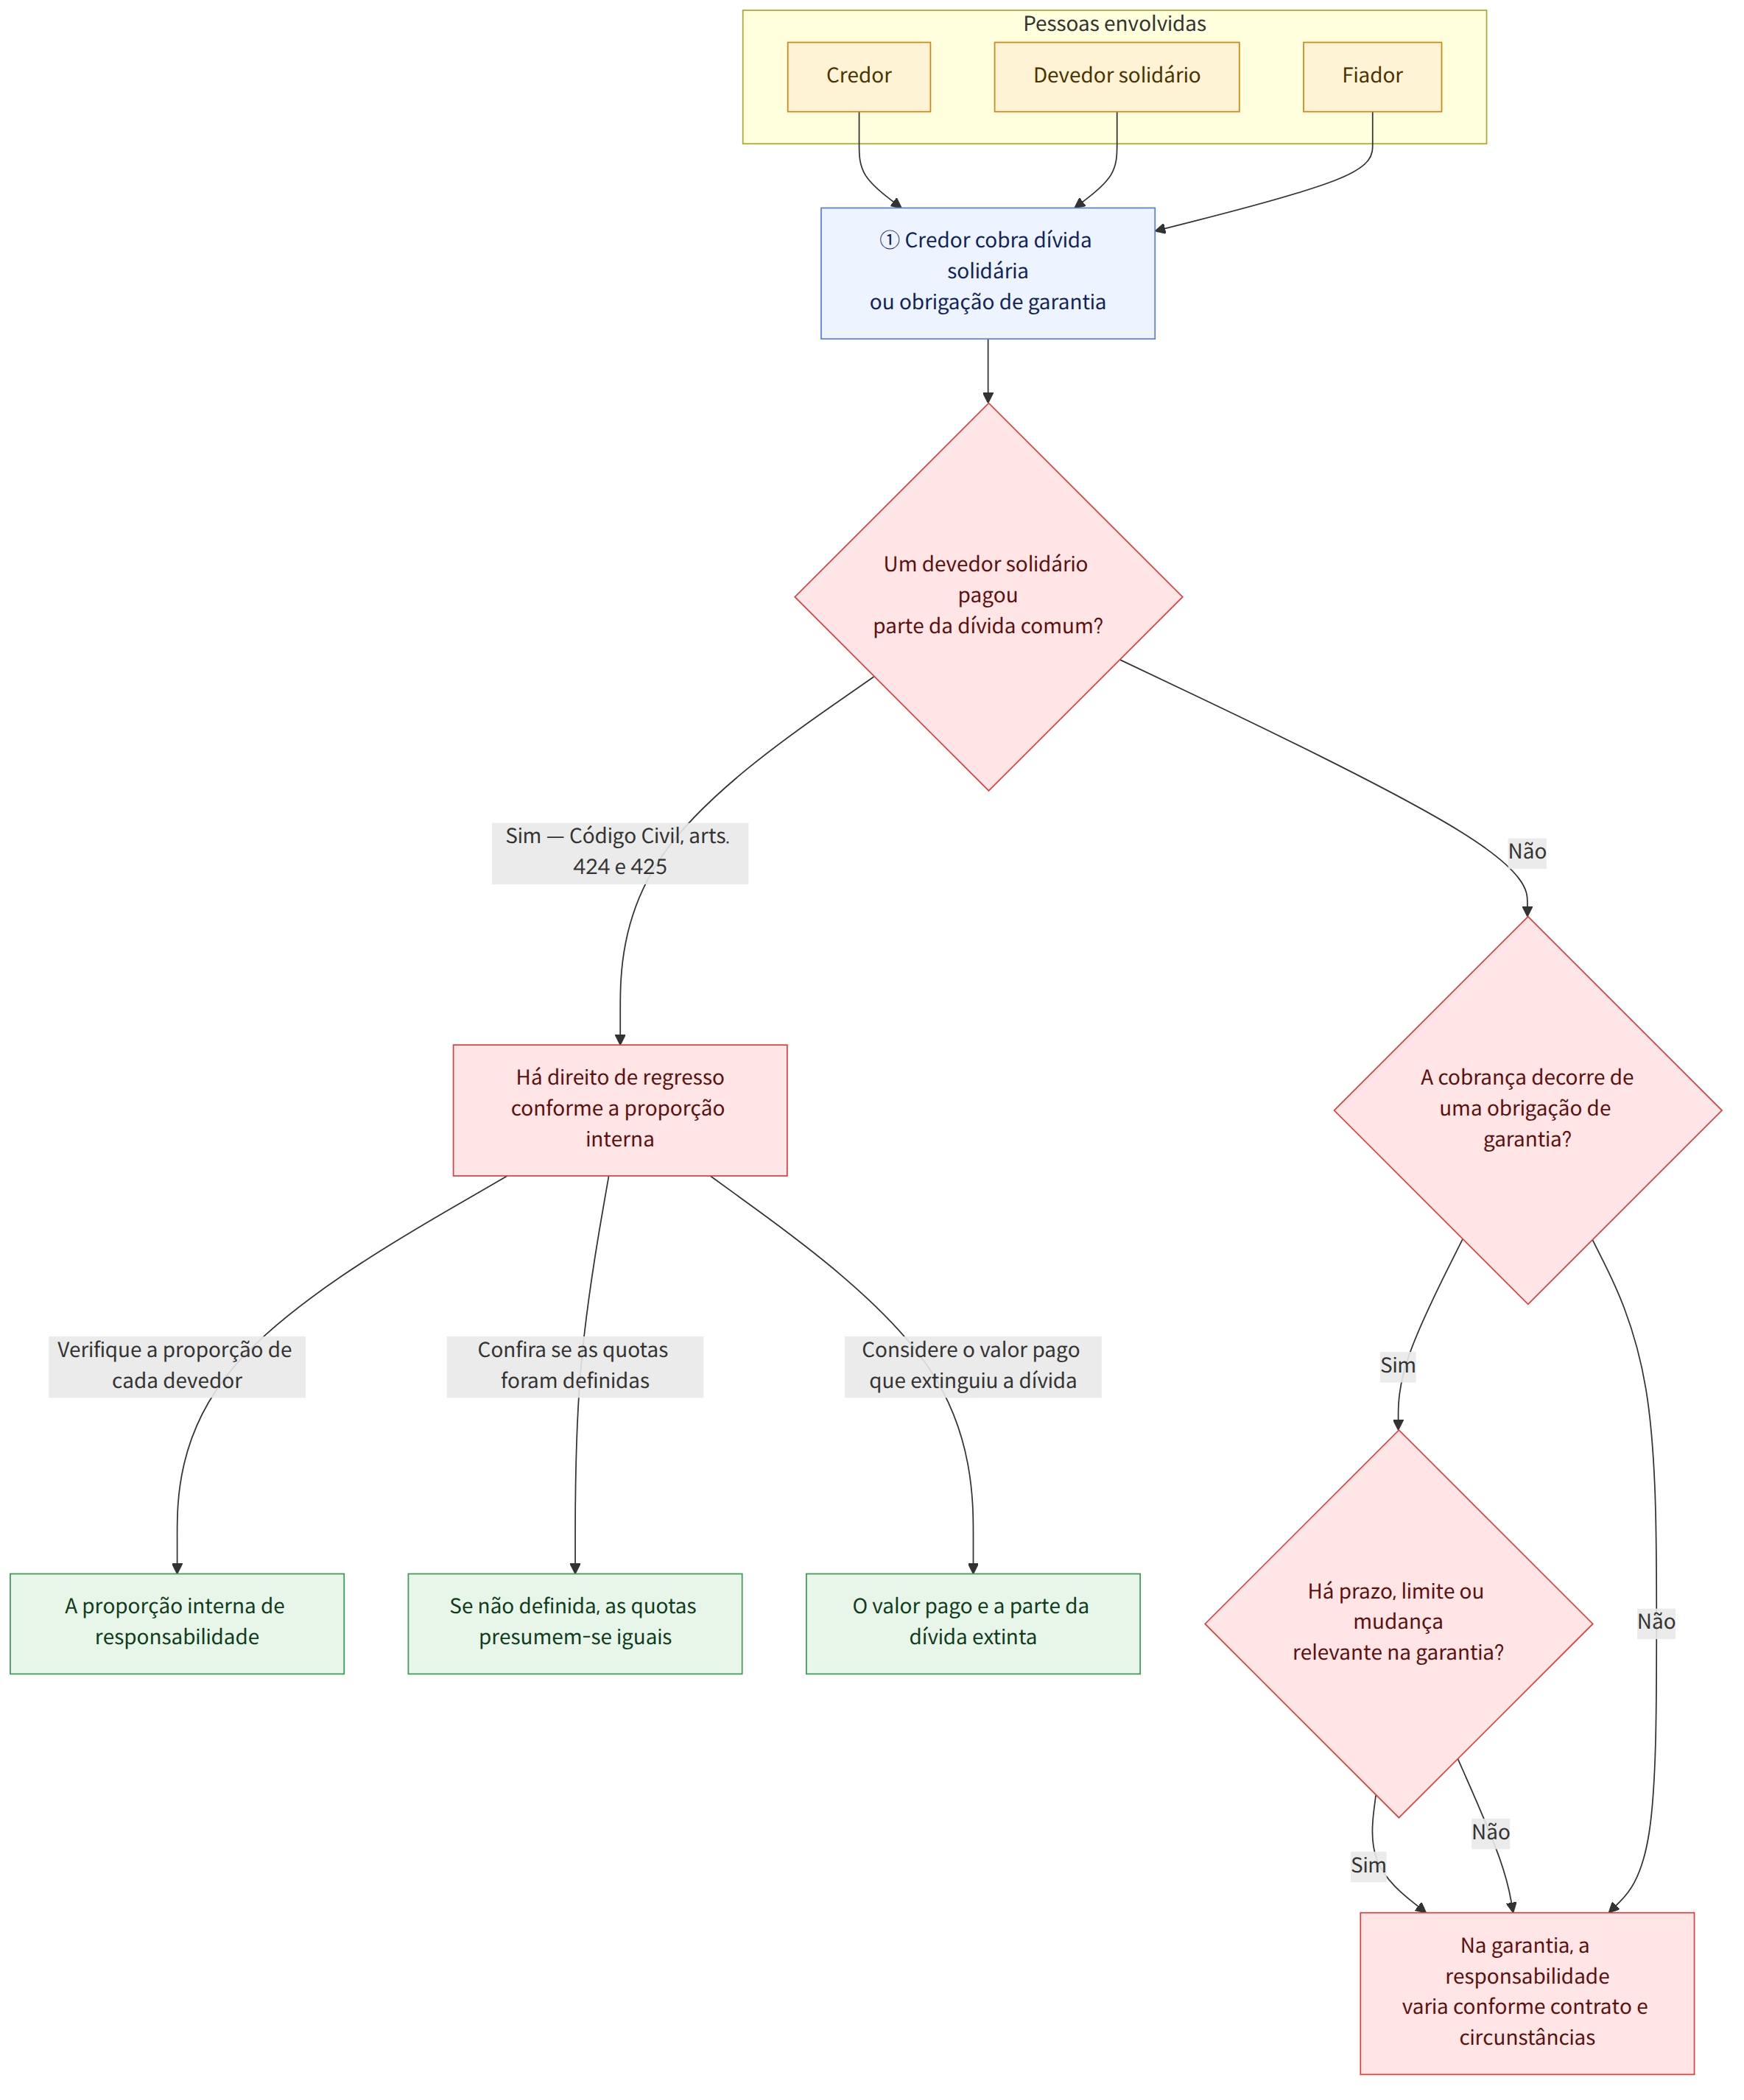
As dívidas solidárias e as obrigações de garantia envolvem não apenas a responsabilidade perante o credor, mas também a proporção da responsabilidade entre os devedores e o direito de regresso. A responsabilidade do fiador pode variar conforme o conteúdo do contrato, o prazo da garantia, eventuais alterações da dívida, a morte do fiador ou a exoneração do devedor principal. Por isso, é preciso analisar tanto o contrato quanto as circunstâncias específicas.
Num relance
Pontos-chave
- O devedor solidário pode exercer o direito de regresso de acordo com a proporção interna de responsabilidade. Mesmo que tenha pago apenas parte da dívida, poderá surgir um direito de regresso contra os demais devedores na proporção da responsabilidade deles (Código Civil, artigos 424 e 425 (민법 제424조·제425조), caso 25).
- O contrato de garantia solidária e o contrato de constituição de hipoteca de valor máximo são distintos. Portanto, a responsabilidade decorrente da garantia solidária não se limita ao valor máximo garantido pela hipoteca. É preciso verificar se há circunstâncias específicas que justifiquem limitar a responsabilidade a esse valor (casos 5 e 13).
- O alcance da responsabilidade por uma garantia contínua pode variar conforme o prazo do contrato, o limite da garantia, a validade de uma cláusula de prorrogação automática e o momento da notificação de rescisão. As dívidas já determinadas antes do término do contrato de garantia não desaparecem automaticamente (casos 7 e 10).
- Em regra, a responsabilidade do fiador continua mesmo que o vencimento de uma dívida determinada seja prorrogado sem seu consentimento. No entanto, se as partes tiverem acordado de outra forma, esse acordo poderá prevalecer (caso 16).
- Se o objeto ou a forma da dívida principal mudar sem que o fiador saiba, a responsabilidade por garantia poderá ser extinta caso desapareça a identidade substancial da dívida. Se a obrigação for reduzida ou ampliada, o alcance da responsabilidade poderá variar conforme o conteúdo da alteração (casos 20 e 24).
- Em regra, a exoneração das dívidas do devedor principal na falência não afeta a responsabilidade do fiador. Há um caso segundo o qual, quando uma garantia contínua não especifica prazo nem limite, as dívidas contraídas após a morte do fiador não são transmitidas por sucessão (casos 14 e 23).
- A garantia de identidade pessoal, diferentemente da garantia comum, está sujeita a regras legais sobre prazo e dever de notificação. O contrato termina com a morte do fiador, mas as responsabilidades já surgidas antes da morte podem gerar questões sucessórias (Lei sobre Garantia de Identidade Pessoal, artigos 3, 4 e 7 (신원보증법 제3조·제4조·제7조), casos 1 e 12).
- A renúncia à cobrança ou a exoneração concedida a um dos devedores em uma obrigação quase solidária, em regra, não produz efeitos também em relação aos demais devedores. No entanto, o valor efetivamente pago por um deles é considerado, na mesma medida, na responsabilidade dos outros (caso 21).
Perguntas frequentes
Q. Se um devedor solidário pagar apenas parte da dívida, poderá exigir o reembolso dos demais devedores?
O devedor solidário não pode exercer o direito de regresso apenas quando paga mais do que a sua quota-parte. De acordo com a proporção interna de responsabilidade, pode exigir dos demais devedores parte do valor que extinguiu conjuntamente a dívida; se essa proporção não tiver sido definida, presume-se que as quotas sejam iguais (caso 25).
Q. Se uma hipoteca de valor máximo foi constituída, a responsabilidade da garantia solidária também fica limitada ao valor máximo garantido?
A constituição de uma hipoteca de valor máximo e a prestação de uma garantia solidária são contratos distintos. Portanto, em regra, o valor máximo garantido pela hipoteca não limita a responsabilidade decorrente da garantia solidária. É preciso verificar se existem circunstâncias específicas que indiquem que ambas as responsabilidades foram limitadas a esse valor (caso 13).
Q. Se o devedor principal for exonerado de suas dívidas na falência, o fiador solidário também fica exonerado de sua responsabilidade?
Segundo o caso, a exoneração das dívidas do devedor principal em processo de falência não afeta a obrigação de pagamento do fiador. Assim, a exoneração do devedor principal, por si só, não significa que a obrigação do fiador também tenha sido extinta (caso 14).
Q. A responsabilidade do fiador deixa de existir se o prazo do empréstimo for prorrogado sem seu consentimento?
A garantia de um empréstimo cuja dívida já esteja determinada, em regra, continua válida mesmo que a data de vencimento seja prorrogada sem o consentimento do fiador. No entanto, se as partes tiverem acordado especificamente sobre a prorrogação sem o consentimento do fiador, prevalecerá esse acordo (caso 16).
Q. Uma garantia contínua termina automaticamente quando o devedor principal deixa a empresa?
A responsabilidade do fiador não termina automaticamente apenas porque o devedor principal deixa o emprego. No entanto, o caso explica que, diante de determinadas circunstâncias, pode ser reconhecido o direito de rescindir um contrato de garantia contínua. Se as transações já tiverem terminado ou a dívida principal já tiver sido determinada antes da rescisão, o fiador ainda poderá responder pelas dívidas já constituídas (caso 10).
Q. A garantia é prorrogada mesmo que eu não tenha concordado com a cláusula de prorrogação automática do prazo?
Uma cláusula que prevê a prorrogação automática, sem aviso, de um contrato de transações contínuas e do prazo da garantia pode ser inválida se houver risco de impor uma desvantagem injusta ao fiador. São relevantes as circunstâncias específicas da cláusula, inclusive se havia uma forma de o fiador deixar essa posição ao término do contrato (caso 7).
Q. Se o fiador morrer, o herdeiro também terá de garantir as dívidas contínuas contraídas posteriormente?
Há um caso segundo o qual, quando uma garantia contínua não especifica prazo nem limite de responsabilidade, o herdeiro não sucede na responsabilidade por dívidas principais contraídas após a morte do fiador. As obrigações de garantia já constituídas antes da morte, porém, devem ser analisadas separadamente para fins de sucessão (caso 23).
Q. Se o devedor principal e o credor aumentarem o valor da indenização sem avisar o fiador, este também terá de pagar o valor aumentado?
Se, após a celebração do contrato de garantia, as partes fixarem, sem a participação do fiador, um valor de indenização que exceda o alcance da responsabilidade existente pelo inadimplemento, o fiador poderá não responder pelo excedente. Mesmo quando a dívida principal é alterada, o alcance da responsabilidade pode variar conforme se mantenha ou não sua identidade substancial e conforme a obrigação seja ampliada ou reduzida (casos 20 e 24).
Q. Se eu fizer um acordo com um dos coautores do ilícito civil e renunciar à cobrança, ainda poderei exigir o pagamento da empresa?
A renúncia à cobrança ou a exoneração concedida a um dos coautores de um ilícito civil não se estende automaticamente aos demais devedores. No entanto, o valor efetivamente recebido como pagamento pode ser considerado, na mesma medida, na responsabilidade dos demais; também é preciso verificar se o acordo abrangia os outros devedores (caso 21).
Leis aplicáveis
- Código Civil, artigo 2 (민법 제2조)
- Código Civil, artigo 105 (민법 제105조)
- Código Civil, artigo 110 (민법 제110조)
- Código Civil, artigo 126 (민법 제126조)
- Código Civil, artigo 424 (민법 제424조)
- Código Civil, artigo 425 (민법 제425조)
- Código Civil, artigo 428 (민법 제428조)
- Código Civil, artigo 429 (민법 제429조)
- Código Civil, artigo 430 (민법 제430조)
- Código Civil, artigo 433 (민법 제433조)
- Código Civil, artigo 445 (민법 제445조)
- Código Civil, artigo 446 (민법 제446조)
- Código Civil, artigo 448 (민법 제448조)
- Código Civil, artigo 459 (민법 제459조)
- Código Civil, artigo 1019 (민법 제1019조)
Atenção
- Mesmo que uma garantia solidária e uma hipoteca de valor máximo tenham sido constituídas em conjunto, não presuma que os limites de responsabilidade sejam iguais: verifique o texto do contrato e o conteúdo do acordo entre as partes.
- Para encerrar uma garantia contínua, verifique quando foi enviada a notificação de rescisão e se, antes disso, já havia dívidas constituídas ou determinadas.
- Na garantia de identidade pessoal, podem ser relevantes a limitação legal do prazo e o dever de notificação do empregador. Verifique as circunstâncias específicas, como alterações nas funções e o momento da morte do fiador.
- As dívidas contraídas após a morte do fiador podem ser avaliadas de modo diferente das dívidas já constituídas antes dela. O herdeiro também deve considerar se aceita a herança sob benefício de inventário ou se renuncia a ela.
Casos de origem
Este guia foi elaborado por IA a partir dos seguintes casos de consulta da Korea Legal Aid Corporation (em coreano).
- 신원보증인의 책임한계는 어떻게 되는지
- 할부구입자동차가 양도된 경우 할부금에 대한 연대보증인의 책임
- 연대보증계약에서 주채무자가 바뀐 경우 연대보증인의 책임이 있는지
- 당사자 사이 사회질서에 반하지 않는 보증책임면책특약의 효력
- 근저당권설정계약서에 부동문자로 된 ‘연대보증’ 문구의 효력
- 신용보증서상 대출과목과 실제 대출과목이 다른 경우 보증책임이 면책되는지
- 계속적 보증에 있어서 보증기간 자동연장조항(약관)의 효력
- 회생절차개시 후 연대보증인이 대위변제한 경우 회생채권자가 되는지
- 법정이자 보다 높게 빌린 돈으로 공동면책한 경우 구상권의 범위
- 회사임직원 지위에서 계속적 보증계약을 한 후 퇴직 시 해지 가능한지
- 응급환자의 치료비에 대한 연대보증의 경우 보증책임범위를 감축할 수 있는지
- 신원보증인이 사망한 경우 상속인에게 그 보증책임이 있는지
- 동일 채무에 대하여 연대보증과 근저당권설정등기를 해준 경우 그 효력
- 개인파산으로 면책결정된 경우 면책된 채무에 대한 보증인의 책임
- 근보증계약서에 채무의 최고액이 특정되지 않아도 유효한 경우
- 확정채무에 관하여 보증인의 동의 없이 대출기간을 연장할 수 있는지
- 분할 또는 분할합병으로 인하여 설립되는 회사 또는 존속하는 회사’와 ‘분할 또는 분할합병 전의 회사’가 부담하는 연대책임의 법...
- 수탁보증에 있어 주채무자가 면책행위를 하고도 보증인에게 통지를 하지않고 있는 동안에 보증인이 사전 통지 없이 이중의 면책행위를...
- 주채무가 해제된 경우 보증채무에 기해 기지급한 금원이 부당이득으로 되는지
- 보증계약 후 채무자와 채권자간 손해배상액을 예정한 경우 보증인의 책임범위
- 부진정연대채무자 중 일방에 대한 청구포기 약정의 다른 채무자에 대한 효력
- 물상보증과 연대보증의 피담보채무 중첩된 때 근저당권말소의 효력
- 보증한도 정함 없는 계속적 보증계약의 보증인 사망한 경우 상속인의 보증승계여부
- 보증인 동의 없이 주채무의 목적이나 형태가 변경된 경우 보증채무의 범위
- 다수의 연대채무자 관계에서의 구상요건
Este guia é informação geral sobre o direito coreano, não aconselhamento jurídico para o seu caso. Consulte um advogado ou a Korea Legal Aid Corporation (132 na Coreia).