
Guia sobre empréstimos contratuais, juros e pedidos de reembolso
Baseado em 23 casos de consulta · Atualizado · Traduzido do original em coreano.
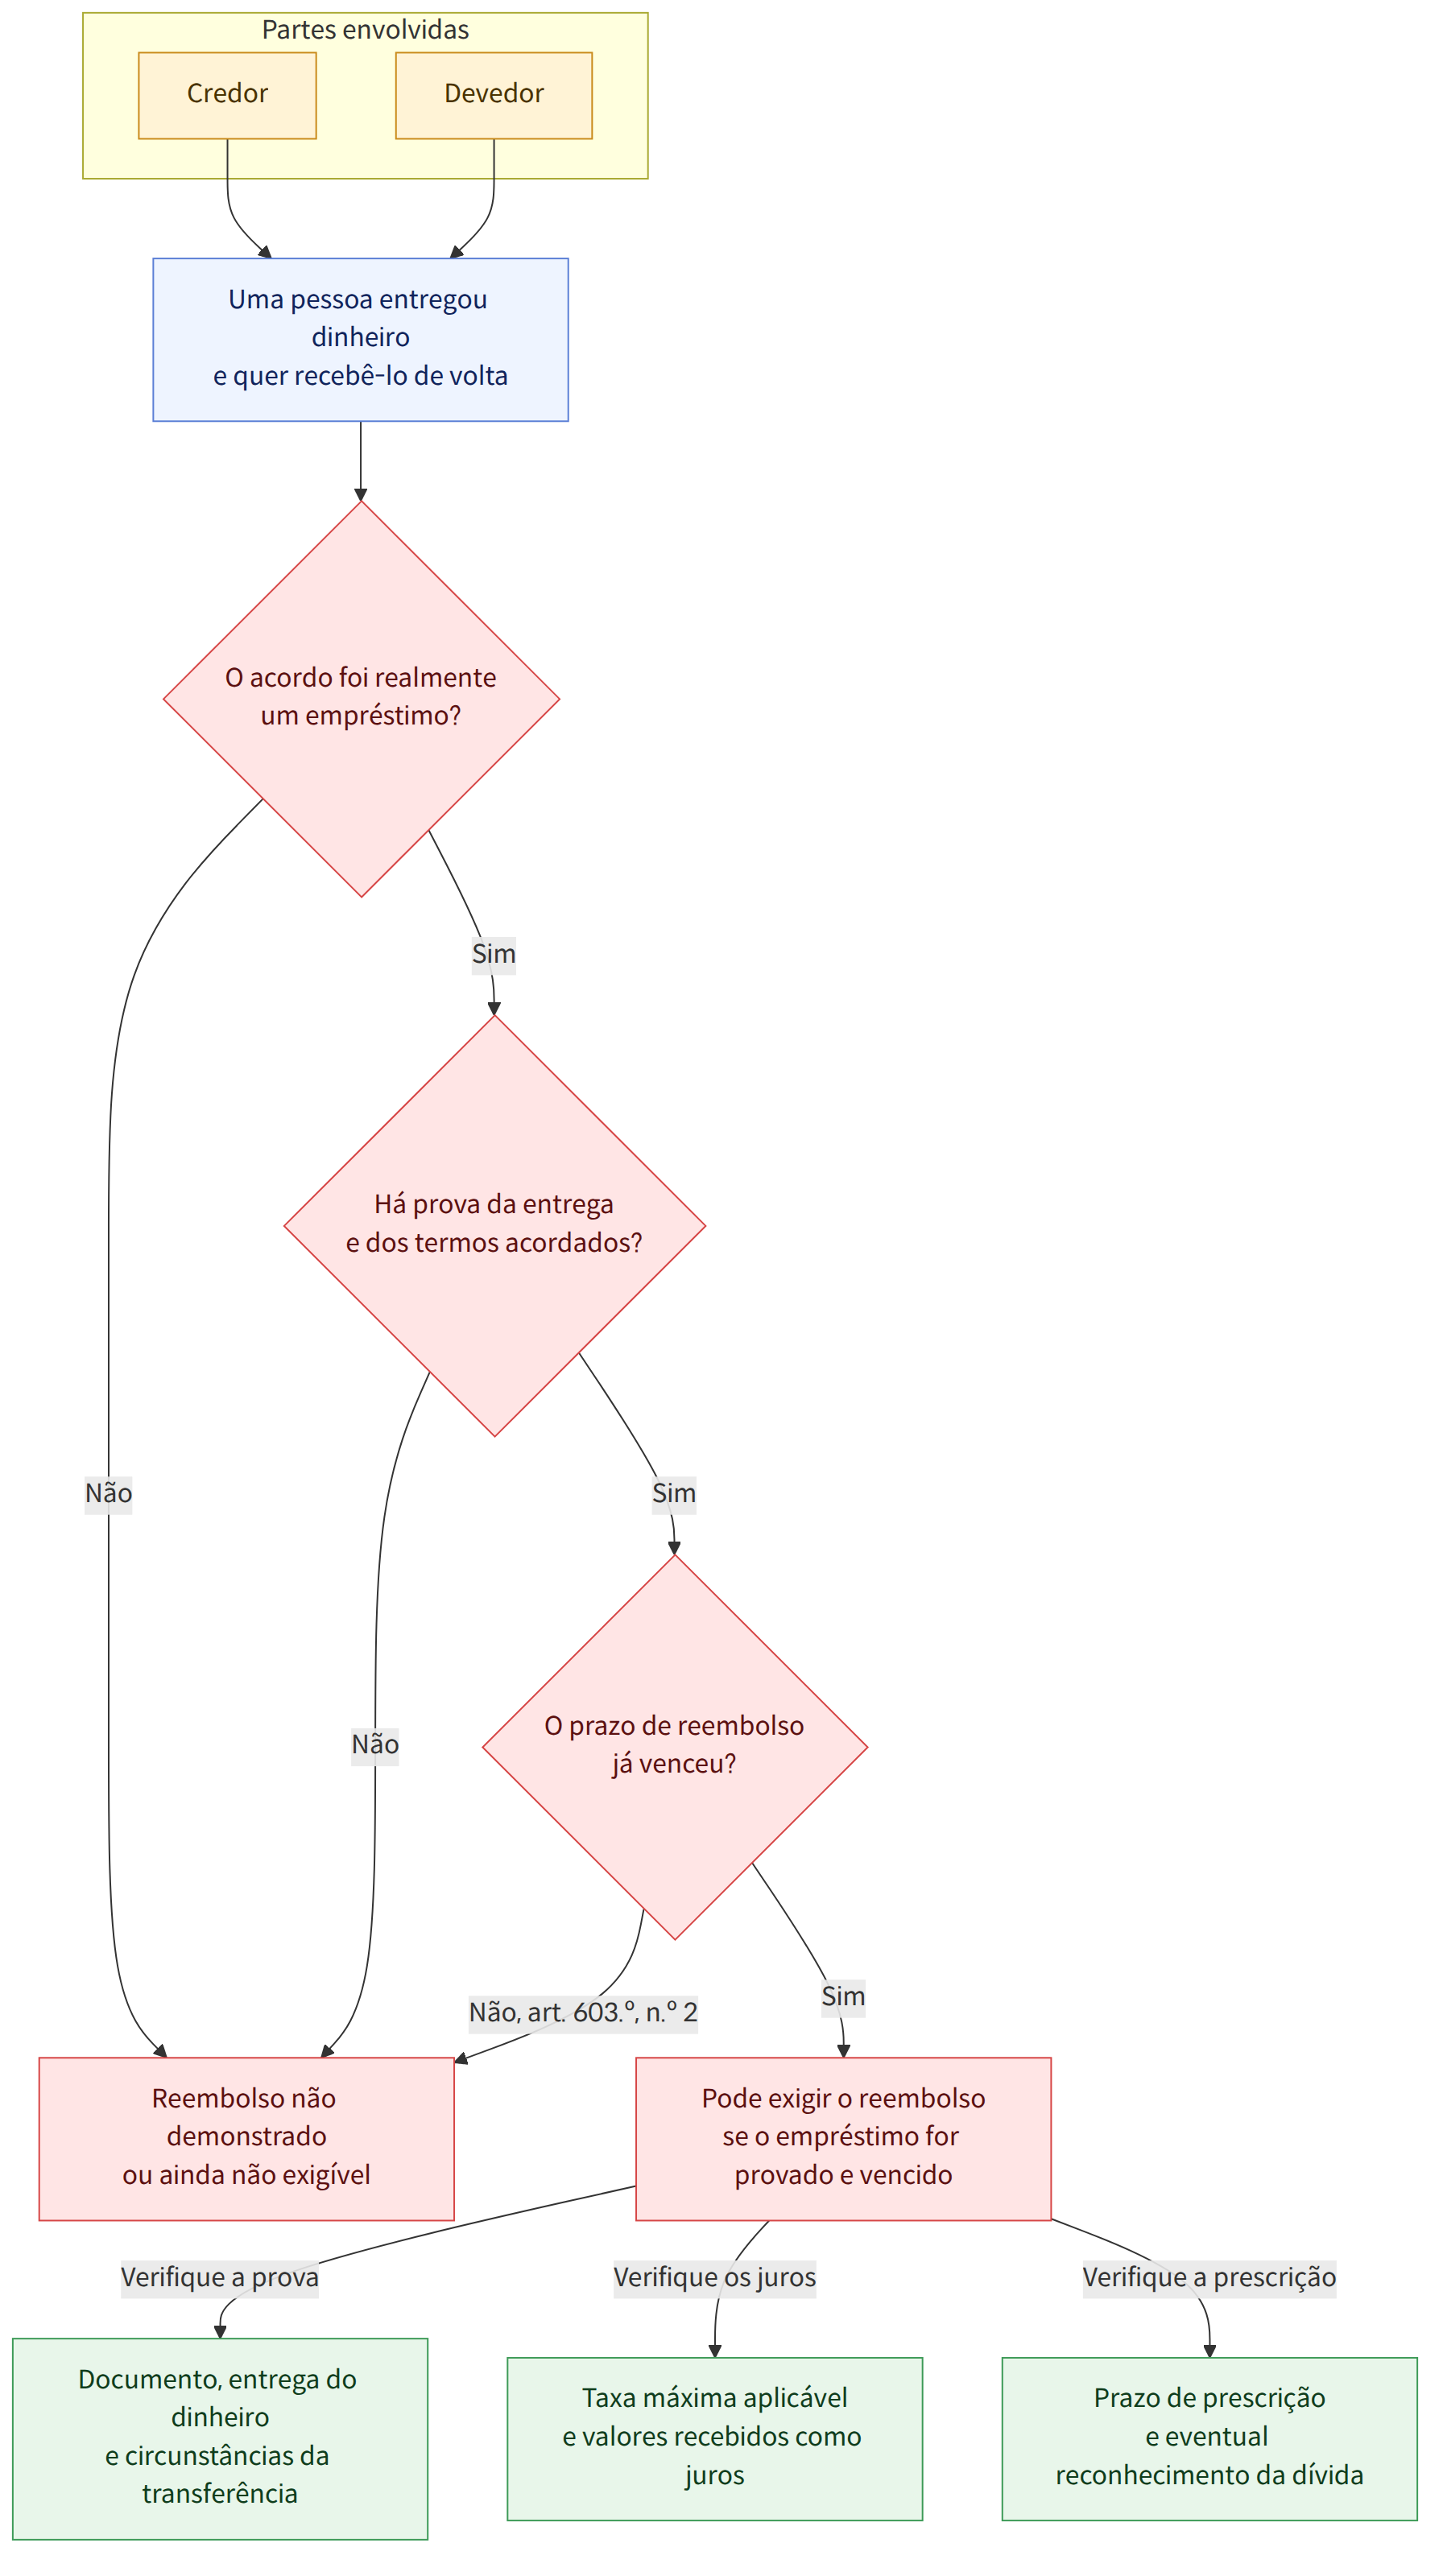
Para exigir o reembolso de um empréstimo, é necessário provar que o dinheiro foi emprestado e quais foram os termos acordados, bem como verificar o prazo de reembolso e o prazo de prescrição. Mesmo que tenha sido acordado o pagamento de juros ou prestada uma garantia, o montante que pode ser exigido pode variar consoante a taxa de juro máxima, a forma de constituição da garantia e o objetivo real do contrato.
Num relance
Pontos-chave
- A natureza do contrato — empréstimo ou investimento — não é determinada apenas pelo título do documento. Deve ser avaliada tendo em conta, em conjunto, o texto, as circunstâncias em que foi celebrado e os objetivos das partes.
- No caso de um empréstimo sem prazo de reembolso fixado, é possível exigir a devolução depois de se ter fixado um prazo razoável e de esse prazo ter decorrido. Em princípio, não se podem exigir juros convencionais por um empréstimo civil sem acordo de juros, mas podem aplicar-se juros comerciais a empréstimos concedidos por comerciantes no exercício da sua atividade (Código Civil, Artigo 603.º, n.º 2 (민법 제603조 제2항); Código Comercial, Artigo 55.º, n.º 1 e Artigo 47.º (상법 제55조 제1항·제47조)).
- Os valores recebidos por um prestamista em relação com um empréstimo — incluindo comissões, custos de reconhecimento notarial ou juros pagos antecipadamente — podem ser tratados como juros, independentemente da sua designação. Os juros que excedam a taxa máxima permitida podem ser nulos ou imputados ao capital. Deve verificar-se a taxa aplicável em função da data do contrato e da categoria do empréstimo (Lei relativa ao Registo das Atividades de Empréstimo, etc., e à Proteção dos Utilizadores de Serviços Financeiros, Artigos 8.º, 4.º e 5.º (대부업 등의 등록 및 금융이용자 보호에 관한 법률 제8조, 제4조·제5조); Decreto de Execução da mesma lei, Artigo 5.º (같은 법 시행령 제5조)).
- O empréstimo deve ser provado não só por um documento de reconhecimento de dívida ou contrato, mas também por circunstâncias como a forma como o dinheiro foi entregue e recebido. Uma transferência entre pessoas que namoram ou o pagamento de despesas de subsistência podem, consoante as circunstâncias, ser considerados uma doação e não um empréstimo.
- Para assegurar a devolução, pode considerar-se a constituição de uma garantia adequada, como uma hipoteca, ou a celebração de uma escritura notarial que sirva de título executivo. O simples facto de receber um veículo e mantê-lo na sua posse pode não constituir um penhor nem um direito de retenção.
- Se não for possível identificar sem culpa o credor ou a pessoa com direito a receber o pagamento, é possível extinguir a dívida mediante um depósito liberatório (Código Civil, Artigo 487.º (민법 제487조)).
- O prazo de prescrição pode variar consoante a natureza do crédito. Mesmo depois de esse prazo terminar, circunstâncias como o reconhecimento da dívida pelo devedor ou o pagamento de uma parte podem levar à conclusão de que este renunciou ao benefício da prescrição (Código Civil, Artigo 162.º, n.º 1 (민법 제162조 제1항); Código Comercial, Artigo 64.º (상법 제64조)).
- Se o devedor não pretender realmente residir na habitação e apenas tiver criado a aparência de um arrendamento para recuperar o valor emprestado, poderá não ser reconhecido o direito ao reembolso preferencial previsto na Lei de Proteção dos Arrendamentos de Habitação (주택임대차보호법).
Perguntas frequentes
Q. Se emprestei dinheiro sem fixar o prazo de reembolso nem os juros, quando posso recebê-lo de volta?
Se não tiver sido fixado um prazo para o reembolso, é possível exigir a devolução, fixando um prazo razoável e, uma vez decorrido esse prazo, apresentar a respetiva reclamação. No caso de empréstimos civis, se não tiver sido acordado o pagamento de juros, em princípio não é possível exigir juros convencionais; contudo, após o vencimento, é possível exigir indemnização por mora.
Q. Paguei comissões ou custos de reconhecimento notarial a um prestamista. Esses valores são incluídos nos juros?
Os valores recebidos em relação com um empréstimo podem ser considerados juros, qualquer que seja a sua designação, incluindo comissões ou custos de reconhecimento notarial, se forem recebidos como contrapartida. Se o capital efetivamente recebido tiver sido reduzido por causa de juros pagos antecipadamente ou de valores semelhantes, a taxa de juro e os montantes pagos em excesso devem ser calculados com base no valor efetivamente recebido.
Q. Também posso exigir a devolução, como empréstimo, do dinheiro que enviei à pessoa com quem namorava, depois de terminarmos?
O simples facto de ter sido feita uma transferência não permite concluir que se tratou de um empréstimo. A determinação de se o valor foi emprestado ou doado exige a análise conjunta de várias circunstâncias, como a autenticidade do documento de reconhecimento da dívida, as razões e a finalidade da transferência e o momento em que foi exigida a devolução.
Q. Se deixar um veículo como garantia, posso mantê-lo na minha posse até que o empréstimo seja reembolsado?
No caso analisado, não foi reconhecida a constituição de um penhor mediante a entrega da posse do automóvel, nem foi reconhecido um direito de retenção sobre o veículo apenas com base no crédito do empréstimo. Para dar um veículo como garantia, devem ser considerados os procedimentos adequados, como a constituição de uma hipoteca sobre o automóvel.
Q. O que devo fazer se não for claro a quem devo pagar?
Se, devido à cessão do crédito, a uma penhora ou a outras circunstâncias, não for possível identificar sem culpa o credor ou a pessoa com direito a receber o pagamento, é possível efetuar um depósito liberatório alegando desconhecer quem é o credor. O caso explica que se pode indicar como beneficiários do depósito os credores envolvidos e depositar o capital e os juros do empréstimo, bem como a indemnização por mora até à data do depósito.
Q. Quando prescreve um crédito de empréstimo e o que acontece se eu pagar uma parte?
De acordo com o caso, o prazo de prescrição aplicável pode ser de 10 anos para créditos civis comuns e de 5 anos para créditos decorrentes de atos comerciais, quando não exista uma disposição específica. Se, após o prazo de prescrição ter terminado, for feito um pagamento parcial, pode considerar-se, salvo circunstâncias especiais, que o devedor reconheceu a totalidade da dívida e renunciou ao benefício da prescrição.
Q. Se assinei um novo contrato de empréstimo para prorrogar o prazo de reembolso, a responsabilidade do fiador também termina?
Se não houver circulação efetiva de fundos e o novo empréstimo servir apenas, nos registos contabilísticos, para pagar uma dívida anterior, essa operação de refinanciamento pode ser considerada, salvo circunstâncias especiais, uma prorrogação do prazo de reembolso da dívida anterior. Nesse caso, a responsabilidade do fiador pode, em princípio, manter-se.
Q. Posso obter prioridade no reembolso se usar um arrendamento de habitação como forma de garantia, em vez de um empréstimo?
Mesmo que tenha sido celebrado um contrato de arrendamento e que tenham sido efetuados o registo de residência e a atribuição de uma data certa, o arrendatário poderá não beneficiar da proteção concedida aos arrendatários de pequenos montantes se o objetivo principal não for usar e fruir a habitação, mas sim recuperar prioritariamente o valor emprestado. O que importa é o objetivo real do contrato, não a sua forma.
Leis aplicáveis
- Código Civil, Artigo 107.º (민법 제107조)
- Código Civil, Artigo 108.º (민법 제108조)
- Código Civil, Artigo 162.º, n.º 1 (민법 제162조 제1항)
- Código Civil, Artigo 320.º, n.º 1 (민법 제320조 제1항)
- Código Civil, Artigo 356.º (민법 제356조)
- Código Civil, Artigo 379.º (민법 제379조)
- Código Civil, Artigo 397.º (민법 제397조)
- Código Civil, Artigo 487.º (민법 제487조)
- Código Civil, Artigo 603.º, n.º 2 (민법 제603조 제2항)
- Código Civil, Artigo 607.º (민법 제607조)
- Código Civil, Artigo 608.º (민법 제608조)
- Código Civil, Artigo 746.º (민법 제746조)
- Código Comercial, Artigo 3.º (상법 제3조)
- Código Comercial, Artigo 47.º, n.os 1 e 2 (상법 제47조 제1항·제2항)
- Código Comercial, Artigo 55.º, n.º 1 (상법 제55조 제1항)
Atenção
- A taxa de juro máxima mencionada no caso relativo à limitação dos juros pressupõe a data de celebração do contrato e a legislação aplicável nesse caso. Em vez de a aplicar automaticamente a um contrato atual, devem ser verificadas a data do contrato e a categoria do empréstimo.
- Não se pode concluir que o credor pode preencher livremente os campos em branco de um documento de reconhecimento de dívida ou de uma escritura notarial. Devem ser verificados os poderes para preencher esses campos e os termos concretos acordados, esclarecendo especialmente a taxa de juro e o prazo de reembolso.
- O simples facto de ter sido prestada uma garantia não confere um direito de preferência no reembolso nem um direito de posse. Devem ser verificados o contrato e os procedimentos necessários, como o registo ou a matrícula, adequados ao tipo de garantia.
- A determinação de se o prazo de prescrição terminou pode variar consoante a natureza do crédito e circunstâncias posteriores, como pagamentos ou reconhecimento da dívida. Antes de efetuar um pagamento ou de responder a um processo de execução, devem ser analisados os documentos relevantes e o historial do processo.
Artigos relacionados
Casos de origem
Este guia foi elaborado por IA a partir dos seguintes casos de consulta da Korea Legal Aid Corporation (em coreano).
- 의사가 아닌 자가 의사에게 의료사업자금명목으로 1억원을 대여한 것이 의료법을 위반한 것으로서 무효인지 여부
- 대부업자로부터 금전을 대차할 때 할인금·수수료·공제금·선이자 등의 명목으로 차주로부터 금전을 징수한 경우, 채무자 보호를 위한...
- 건물 매매잔대금을 소비대차의 목적물로 한 준소비대차계약에 있어서 그 차용금에 대한 이자지급청구가 그 준소비대차계약 체결 경위 ...
- 연인사이에 교제 중 지급한 금원에 대해 이별 후 반환청구 가능여부
- 금전거래에 있어서 확실한 이행확보방법은 어떤 것이 있는지
- 주채무자의 차용금채무를 보증할 의사로 공정증서에 연대보증인으로 서명·날인하였으나 그 공정증서가 주채무자의 기존의 구상금채무 등...
- 상인인 주식회사와 함께 금원을 차용한 비상인에게도 상법 제64조의 상사시효가 적용되는지 여부
- 대여금계약 체결 시 대여금반환을 담보할 목적으로 인도받은 차량에 저당권을 설정하지 않은 경우 대주의 점유할 권리
- 채권자 또는 변제수령권자가 누구인지 알 수 없는 경우의 변제방법(변제공탁)
- 소멸시효가 완성된 채무를 피담보채권으로 하는 근저당권이 실행되어 채무자 소유의 부동산이 경락되고 그 대금이 배당되어 채무의 일...
- 채권자가 채무자의 대리인으로서 채무 금액이나 이율,변제기 등 일부 백지상태의 위임장을 보충하여 금전소비대차계약 공정증서의 작성...
- 대여금채권을 회수하기 위해 채무자와 가장임대차계약을 체결하는 방식의 담보효과
- 대출금 채무자로서 명의를 빌려준 자의 법적책임
- 대부업법상 최고이자율을 초과하는 이자약정의 효력 및 이미 지급한 이자를 부당이득으로 반환받을 수 있는지 여부
- 대여금계역의 목적이나 내용이 위법한 경우 대여금을 불법원인급여로 보아 반환을 청구할 수 없는지 여부.
- 변제기와 이자를 약정하지 않은 대여금
- 대여금반환청구와 소멸시효
- 대환의 경우 기존 채무에 대한 보증책임이 존속하는지 여부
- 주식회사가 타인으로부터 돈을 빌리는 소비대차계약을 체결하면서 차용금액의 일부 또는 전부를 액면가에 따라 주식으로 전환할 수 있...
- 준소비대차계약에 기하여 대물변제의 약정을 한 경우, 민법 제607조 , 제608조 의 적용 여부
- 예금계약의 당사자
- 변제기 후의 이자약정(지연손해금)이 없는 경우 당사자의 의사해석방법
- 이자제한법상 최고이자율을 초과한 금전소비대차
Este guia é informação geral sobre o direito coreano, não aconselhamento jurídico para o seu caso. Consulte um advogado ou a Korea Legal Aid Corporation (132 na Coreia).