
Guia de execução forçada de créditos pecuniários no processo civil
Baseado em 131 casos de consulta · Atualizado · Traduzido do original em coreano.
Se houver um título executivo, como uma sentença transitada em julgado, é possível penhorar créditos pecuniários que o devedor tenha a receber de terceiros — como valores devidos por obras, caução de aluguel ou depósitos bancários — e cobrá-los ou transferi-los integralmente ao credor. No entanto, a forma e o alcance da recuperação efetiva variam conforme os efeitos da ordem de cobrança e da ordem de transferência integral, a concorrência com outros credores e a existência de créditos protegidos contra penhora.
Num relance
Pontos-chave
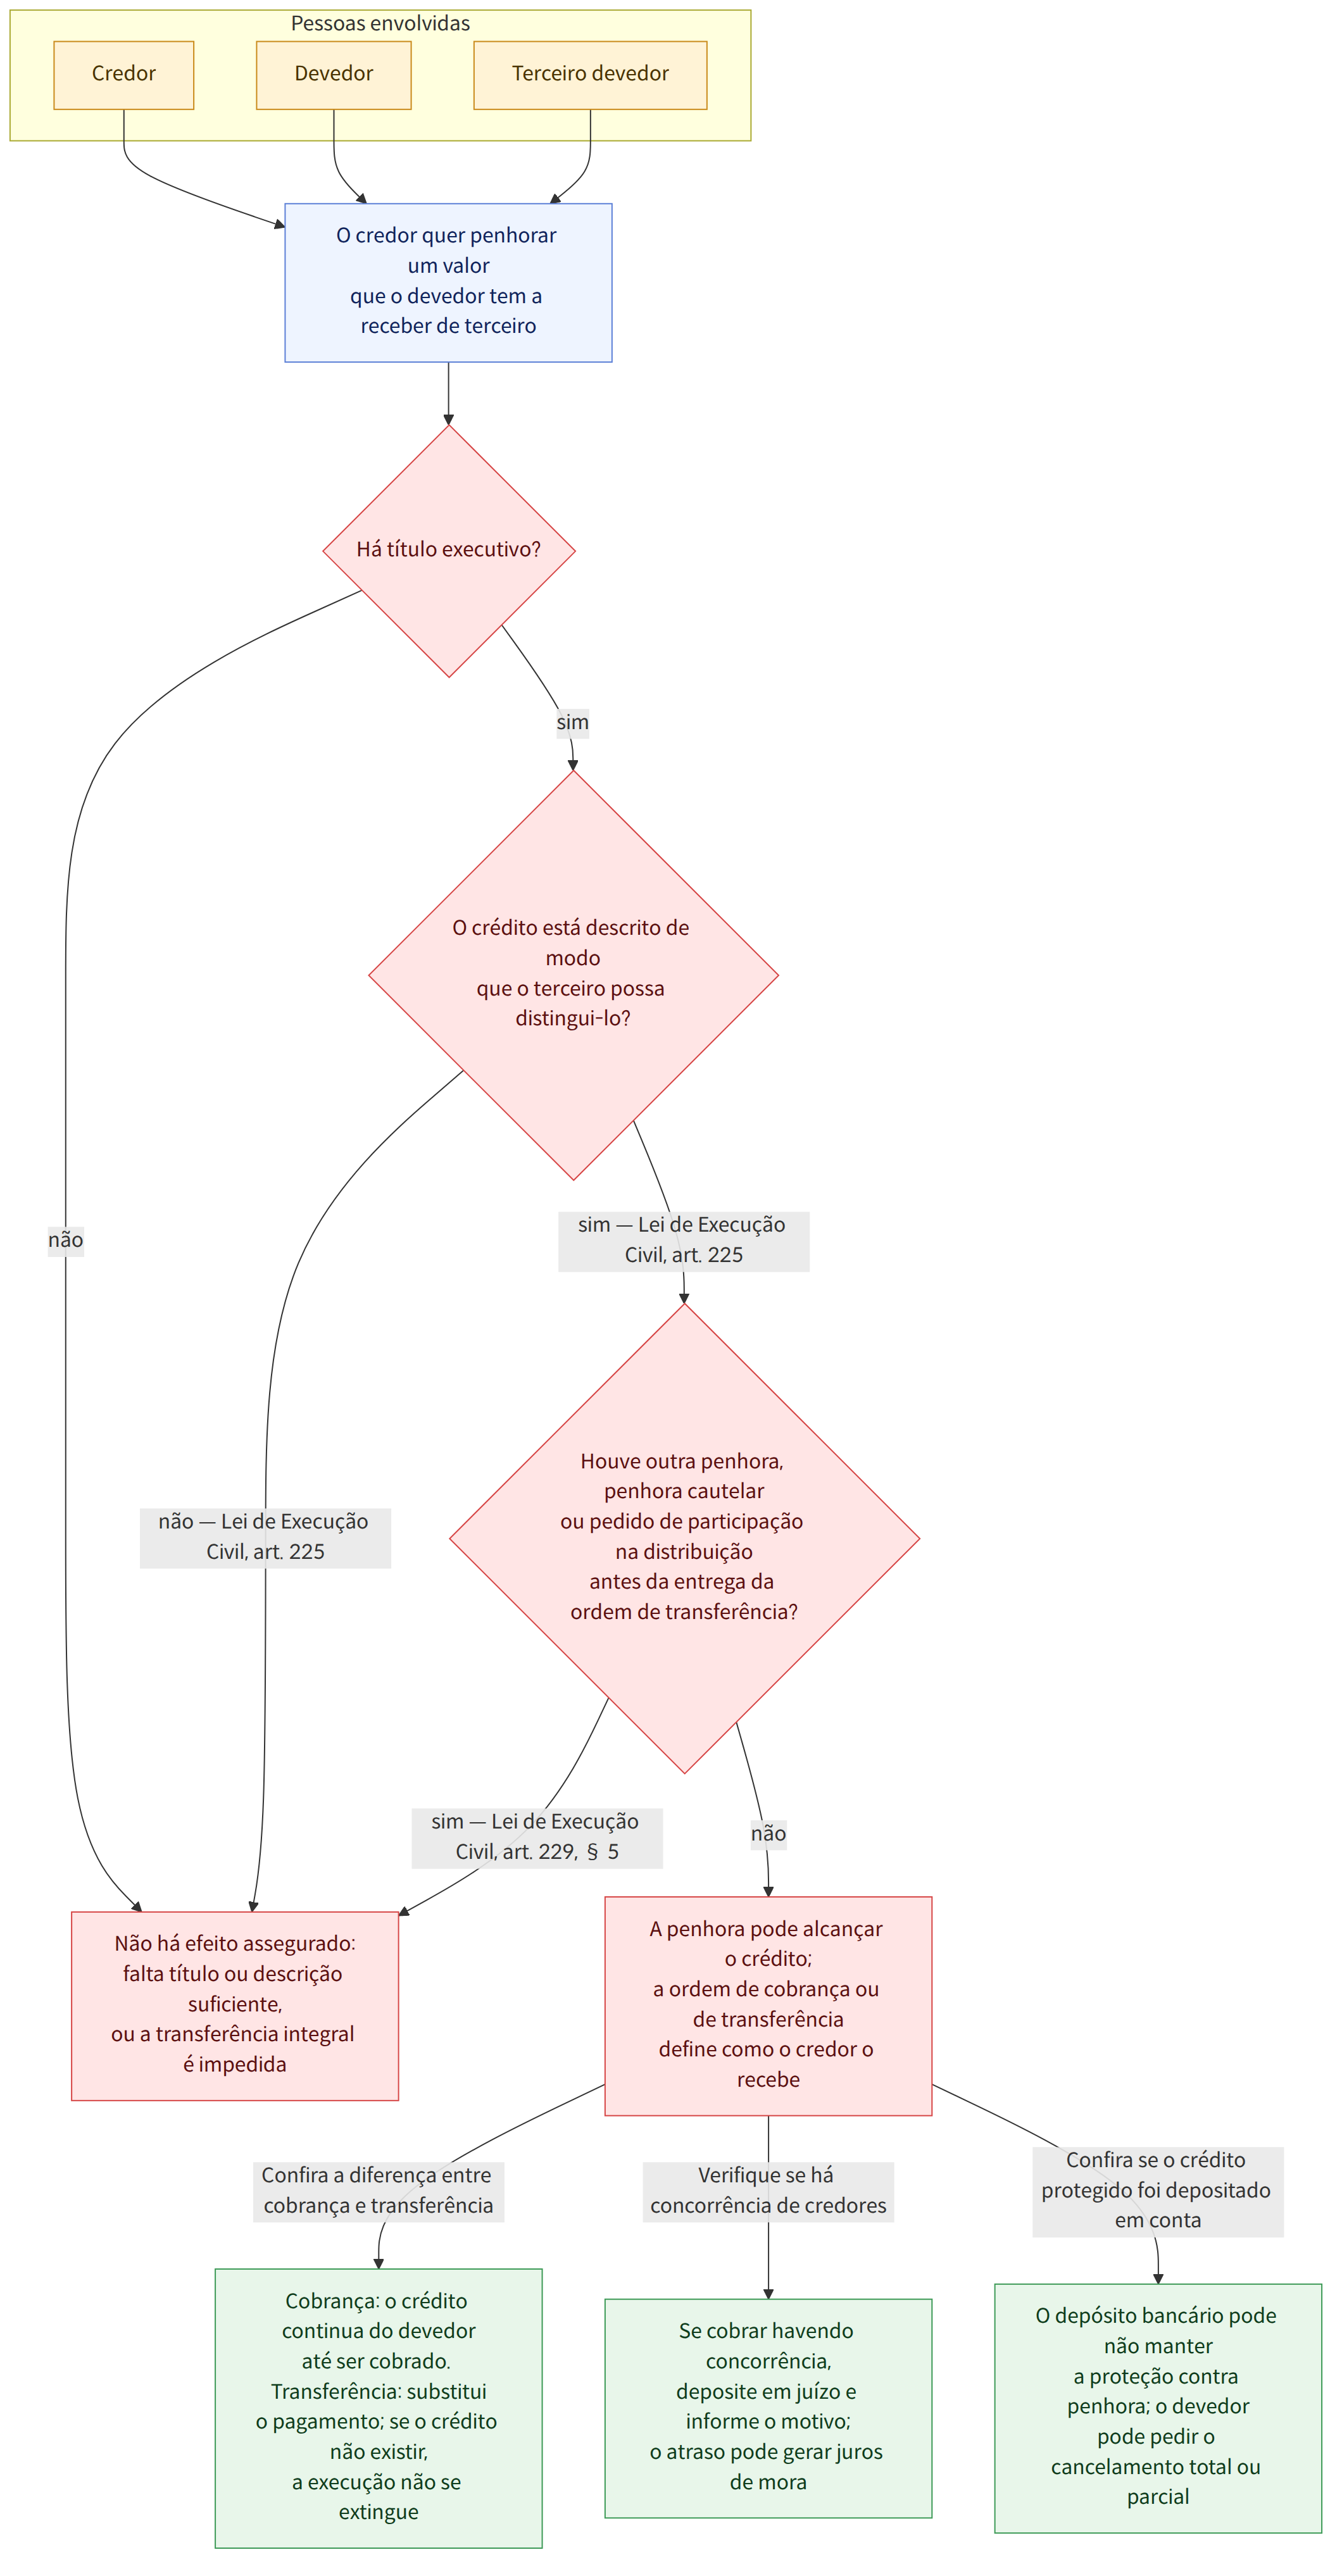
- O crédito do devedor contra um terceiro devedor pode ser penhorado, e o crédito a penhorar deve ser descrito de modo que o terceiro devedor possa distingui-lo dos demais créditos (Lei de Execução Civil, artigo 225 (민사집행법 제225조)).
- A ordem de cobrança permite que o credor cobre diretamente do terceiro devedor em nome do devedor, mas, até que seja cobrado, o crédito penhorado continua pertencendo ao devedor. A ordem de transferência integral transfere o crédito ao credor em substituição ao pagamento; portanto, se o crédito transferido não existir, o crédito objeto da execução não se extingue (Lei de Execução Civil, artigos 229 e 231 (민사집행법 제229조·제231조), casos 2 e 15).
- Se houver outra penhora, penhora cautelar ou pedido de participação na distribuição antes de a ordem de transferência integral ser entregue ao terceiro devedor, a ordem não produzirá efeitos e poderá permanecer apenas o efeito da penhora (Lei de Execução Civil, artigo 229, parágrafo 5 (민사집행법 제229조 제5항), casos 2 e 9).
- Se houver concorrência com outras penhoras ou medidas semelhantes sobre um crédito penhorado, o credor encarregado da cobrança deverá depositar em juízo o valor cobrado e comunicar o motivo. Se não o fizer no prazo, poderá ter de depositar também um valor equivalente aos juros de mora relativos ao período entre o término do prazo necessário e a realização do depósito (Lei de Execução Civil, artigo 236 (민사집행법 제236조), casos 3 e 20).
- O terceiro devedor não tem o dever de informar diretamente ao credor se o crédito penhorado existe, mas o credor pode pedir ao tribunal que ordene ao terceiro devedor que preste esclarecimentos (Lei de Execução Civil, artigo 237 (민사집행법 제237조), caso 4).
- Quando uma indenização por rescisão do contrato de trabalho ou outro crédito protegido contra penhora é depositado em uma conta bancária, transforma-se em crédito de depósito bancário, ao qual a proteção contra penhora pode não se aplicar. No entanto, o devedor pode pedir ao tribunal o cancelamento total ou parcial da ordem de penhora (Lei de Execução Civil, artigo 246 (민사집행법 제246조), casos 8 e 17).
- O credor que recebeu uma ordem de cobrança pode exercer o direito de rescindir o contrato de seguro do devedor para cobrar o crédito referente ao valor de resgate da apólice, salvo circunstâncias especiais (caso 19).
Perguntas frequentes
Q. Qual é a diferença entre uma ordem de cobrança e uma ordem de transferência integral?
Ao receber uma ordem de cobrança, o credor pode exigir diretamente do terceiro devedor o pagamento devido ao devedor, mas o crédito continua pertencendo ao devedor até que seja cobrado. A ordem de transferência integral transfere ao credor o crédito penhorado em substituição ao pagamento; portanto, se o crédito transferido não existir, o crédito objeto da execução não se extingue (Lei de Execução Civil, artigos 229 e 231 (민사집행법 제229조·제231조)).
Q. Quero penhorar o crédito do devedor referente à caução de aluguel, mas não conheço os termos do contrato. O que posso fazer?
No momento do pedido de penhora, não é necessário que a existência do crédito penhorável já esteja definitivamente confirmada, mas ele deve ser descrito de modo que seu tipo e valor possam ser distinguidos dos de outros créditos. Se o terceiro devedor não fornecer essas informações, pode-se pedir ao tribunal que o ordene a prestar esclarecimentos (Lei de Execução Civil, artigos 225 e 237 (민사집행법 제225조·제237조)).
Q. Se outro credor cobrou primeiro o dinheiro e não o depositou em juízo, posso cobrá-lo novamente do terceiro devedor?
Se o terceiro devedor pagou legalmente ao credor que recebeu uma ordem de cobrança, o credor que obteve uma penhora cautelar não pode exigir que o terceiro devedor pague novamente. No entanto, se o credor que efetuou a cobrança não depositou o valor em juízo nem comunicou o fato, apesar da concorrência de credores, os demais credores podem exigir dele o valor correspondente à parte que lhes caberia na distribuição.
Q. Se uma indenização por rescisão do contrato de trabalho, protegida contra penhora, for depositada em uma conta bancária, ela poderá ser penhorada?
Segundo a explicação do caso, quando a indenização por rescisão do contrato de trabalho é depositada em uma conta bancária, ela se transforma em um crédito de depósito bancário; por isso, a proteção contra penhora que se aplicava à indenização não se estende automaticamente a esse crédito. No entanto, o devedor pode pedir ao tribunal, alegando circunstâncias como sua situação financeira, que cancele total ou parcialmente a ordem de penhora (Lei de Execução Civil, artigo 246, parágrafo 3 (민사집행법 제246조 제3항)).
Q. Ao receber uma ordem de cobrança, posso rescindir o seguro do devedor?
O crédito referente ao valor de resgate de uma apólice de seguro pode ser objeto de uma ordem de penhora e cobrança. Salvo circunstâncias especiais, o credor encarregado da cobrança pode exercer, em nome próprio, o direito de rescindir o contrato de seguro para receber o crédito. Se ajuizar uma ação para cobrar o valor, a rescisão poderá produzir efeitos quando a cópia da petição inicial for entregue à seguradora.
Q. Posso ajuizar uma ação de cobrança mesmo que o devedor já esteja processando o terceiro devedor?
Sim. Quando há uma ordem de penhora e cobrança, o devedor perde legitimidade para ajuizar contra o terceiro devedor uma ação para exigir o cumprimento da obrigação relativa ao crédito em questão, e o credor que obteve a penhora pode ajuizar separadamente uma ação de cobrança. Segundo o caso, essa ação de cobrança não configura ajuizamento duplicado em relação à ação de cumprimento que o devedor já tenha ajuizado.
Q. Se o dinheiro que transferi por engano entrar em uma conta do destinatário que já está penhorada, posso impedir a penhora?
Quando uma transferência bancária é realizada, salvo circunstâncias especiais, o destinatário adquire perante o banco um crédito de depósito no valor transferido. O remetente pode exigir do destinatário a restituição do enriquecimento sem causa, mas não pode impedir, apenas com base no fato de que a transferência foi feita por engano, que um credor do destinatário penhore o crédito de depósito.
Q. É possível obter uma ordem de cobrança nos termos da Lei de Execução Civil sobre um crédito que já foi penhorado em um procedimento de cobrança de tributos em atraso?
Segundo o caso, mesmo que tenha havido primeiro uma penhora decorrente de procedimento de cobrança de tributos em atraso, ainda é possível obter uma ordem de penhora e cobrança nos termos da Lei de Execução Civil, e o credor encarregado da cobrança pode ajuizar uma ação contra o terceiro devedor. O terceiro devedor não pode recusar a cobrança apenas porque existe uma penhora anterior decorrente do procedimento de cobrança de tributos em atraso, e também pode ser liberado da obrigação mediante pagamento ou depósito judicial para fins de execução.
Leis aplicáveis
- Lei de Execução Civil, artigo 9 (민사집행법 제9조)
- Lei de Execução Civil, artigo 48 (민사집행법 제48조)
- Lei de Execução Civil, artigo 225 (민사집행법 제225조)
- Lei de Execução Civil, artigo 226 (민사집행법 제226조)
- Lei de Execução Civil, artigo 227 (민사집행법 제227조)
- Lei de Execução Civil, artigo 229 (민사집행법 제229조)
- Lei de Execução Civil, artigo 231 (민사집행법 제231조)
- Lei de Execução Civil, artigo 234 (민사집행법 제234조)
- Lei de Execução Civil, artigo 236 (민사집행법 제236조)
- Lei de Execução Civil, artigo 237 (민사집행법 제237조)
- Lei de Execução Civil, artigo 238 (민사집행법 제238조)
- Lei de Execução Civil, artigo 246 (민사집행법 제246조)
- Lei de Execução Civil, artigo 247 (민사집행법 제247조)
- Lei de Execução Civil, artigo 248 (민사집행법 제248조)
- Lei de Execução Civil, artigo 249 (민사집행법 제249조)
Atenção
- Os efeitos da ordem de transferência integral podem variar conforme tenha havido outra penhora, penhora cautelar ou pedido de participação na distribuição antes de a ordem ser entregue ao terceiro devedor; por isso, é preciso verificar o momento da entrega e a existência de concorrência.
- Se o credor encarregado da cobrança cobrar um crédito que esteja em concorrência com outros créditos penhorados, deverá depositar sem demora o valor cobrado em juízo e comunicar o motivo. O descumprimento pode gerar uma obrigação adicional de indenizar.
- Mesmo um crédito protegido contra penhora pode ser tratado como crédito de depósito bancário depois de depositado em uma conta. Se for necessário proteger o devedor, deve-se considerar pedir ao tribunal o cancelamento da ordem de penhora.
Casos de origem
Este guia foi elaborado por IA a partir dos seguintes casos de consulta da Korea Legal Aid Corporation (em coreano).
- 제3채무자가 소유권이전등기청구권가압류 사실의 주장의무를 지는지
- 전부명령과 추심명령은 어떠한 차이가 있는지
- 채권가압류 후 압류 및 추심명령이 발부된 경우 가압류의 효력
- 채권압류 시 제3채무자로부터 피압류채권의 내용을 확인하는 방법
- 금전채권에 대한 강제집행의 불허를 구하는 제3자 이의의 소가 허용되는지
- 임대차계약 해제된 때 임차보증금채권에 대한 압류·추심명령의 효력
- 사망한 자를 제3채무자로 표시한 채권압류 및 전부명령의 효력
- 공무원의 명예퇴직수당도 압류의 대상이 되는지
- 추심명령과 전부명령 그리고 또 추심명령이 순차로 송달된 경우 그 효력
- 수 개 전부명령의 피압류채권액이 전부금액 합계액에 미달된 때 배분방법
- 공동명의 예금반환채권자 중 1인의 압류추심채권자의 예금반환청구 가능 여부
- 집행채권이 가압류된 경우 그에 대한 채권압류 및 전부명령의 효력
- 전부명령의 원인이 된 무효인 법률행위에 대한 집행채권자의 부당이득반환의무와 그 방법
- 해방공탁금의 집행방법
- 임금채권의 압류 및 전부명령송달 전 채무자 퇴사 시 전부명령의 효력
- 임대차보증금반환채권이 가압류된 상태에서 임대주택이 양도된 경우, 제3채무자의 지위
- 압류금지채권이 채무자의 예금계좌에 입금된 경우 압류가 가능한지
- 체납처분절차에 의한 채권 압류와 민사집행법에 의한 채권압류의 경합
- 추심명령을 얻은 채권자가 채무자의 보험계약을 해지할 수 있는지 여부
- 경합이 있는 채권의 추심채권자가 공탁 및 사유신고를 하지 않은 경우, 추심금 이외에 지연손해금도 추가 공탁하여야 하는지
- 무효인 공정증서에 의한 강제집행 종료 후 청구이의의 소로 다툴 수 있는지
- 전부명령을 받은 자에 대한 제3채무자의 상계권 주장 여부
- 채무자가 제3채무자를 상대로 제기한 이행의 소와 압류채권자가 제3채무자를 상대로 제기한 추심의 소 사이의 관계
- 전세권이 존속기간 만료 등으로 종료한 경우, 최선순위 전세권자의 채권자가 전세권이 설정된 부동산에 대한 경매절차에서 채권자대위...
- 착오송금한 수취인의 계좌가 압류된 상태라면 돈을 돌려받을 수 없는지?
Este guia é informação geral sobre o direito coreano, não aconselhamento jurídico para o seu caso. Consulte um advogado ou a Korea Legal Aid Corporation (132 na Coreia).