
Guia sobre os requisitos e as formas de pagamento na reabilitação financeira pessoal
Baseado em 90 casos de consulta · Atualizado · Traduzido do original em coreano.
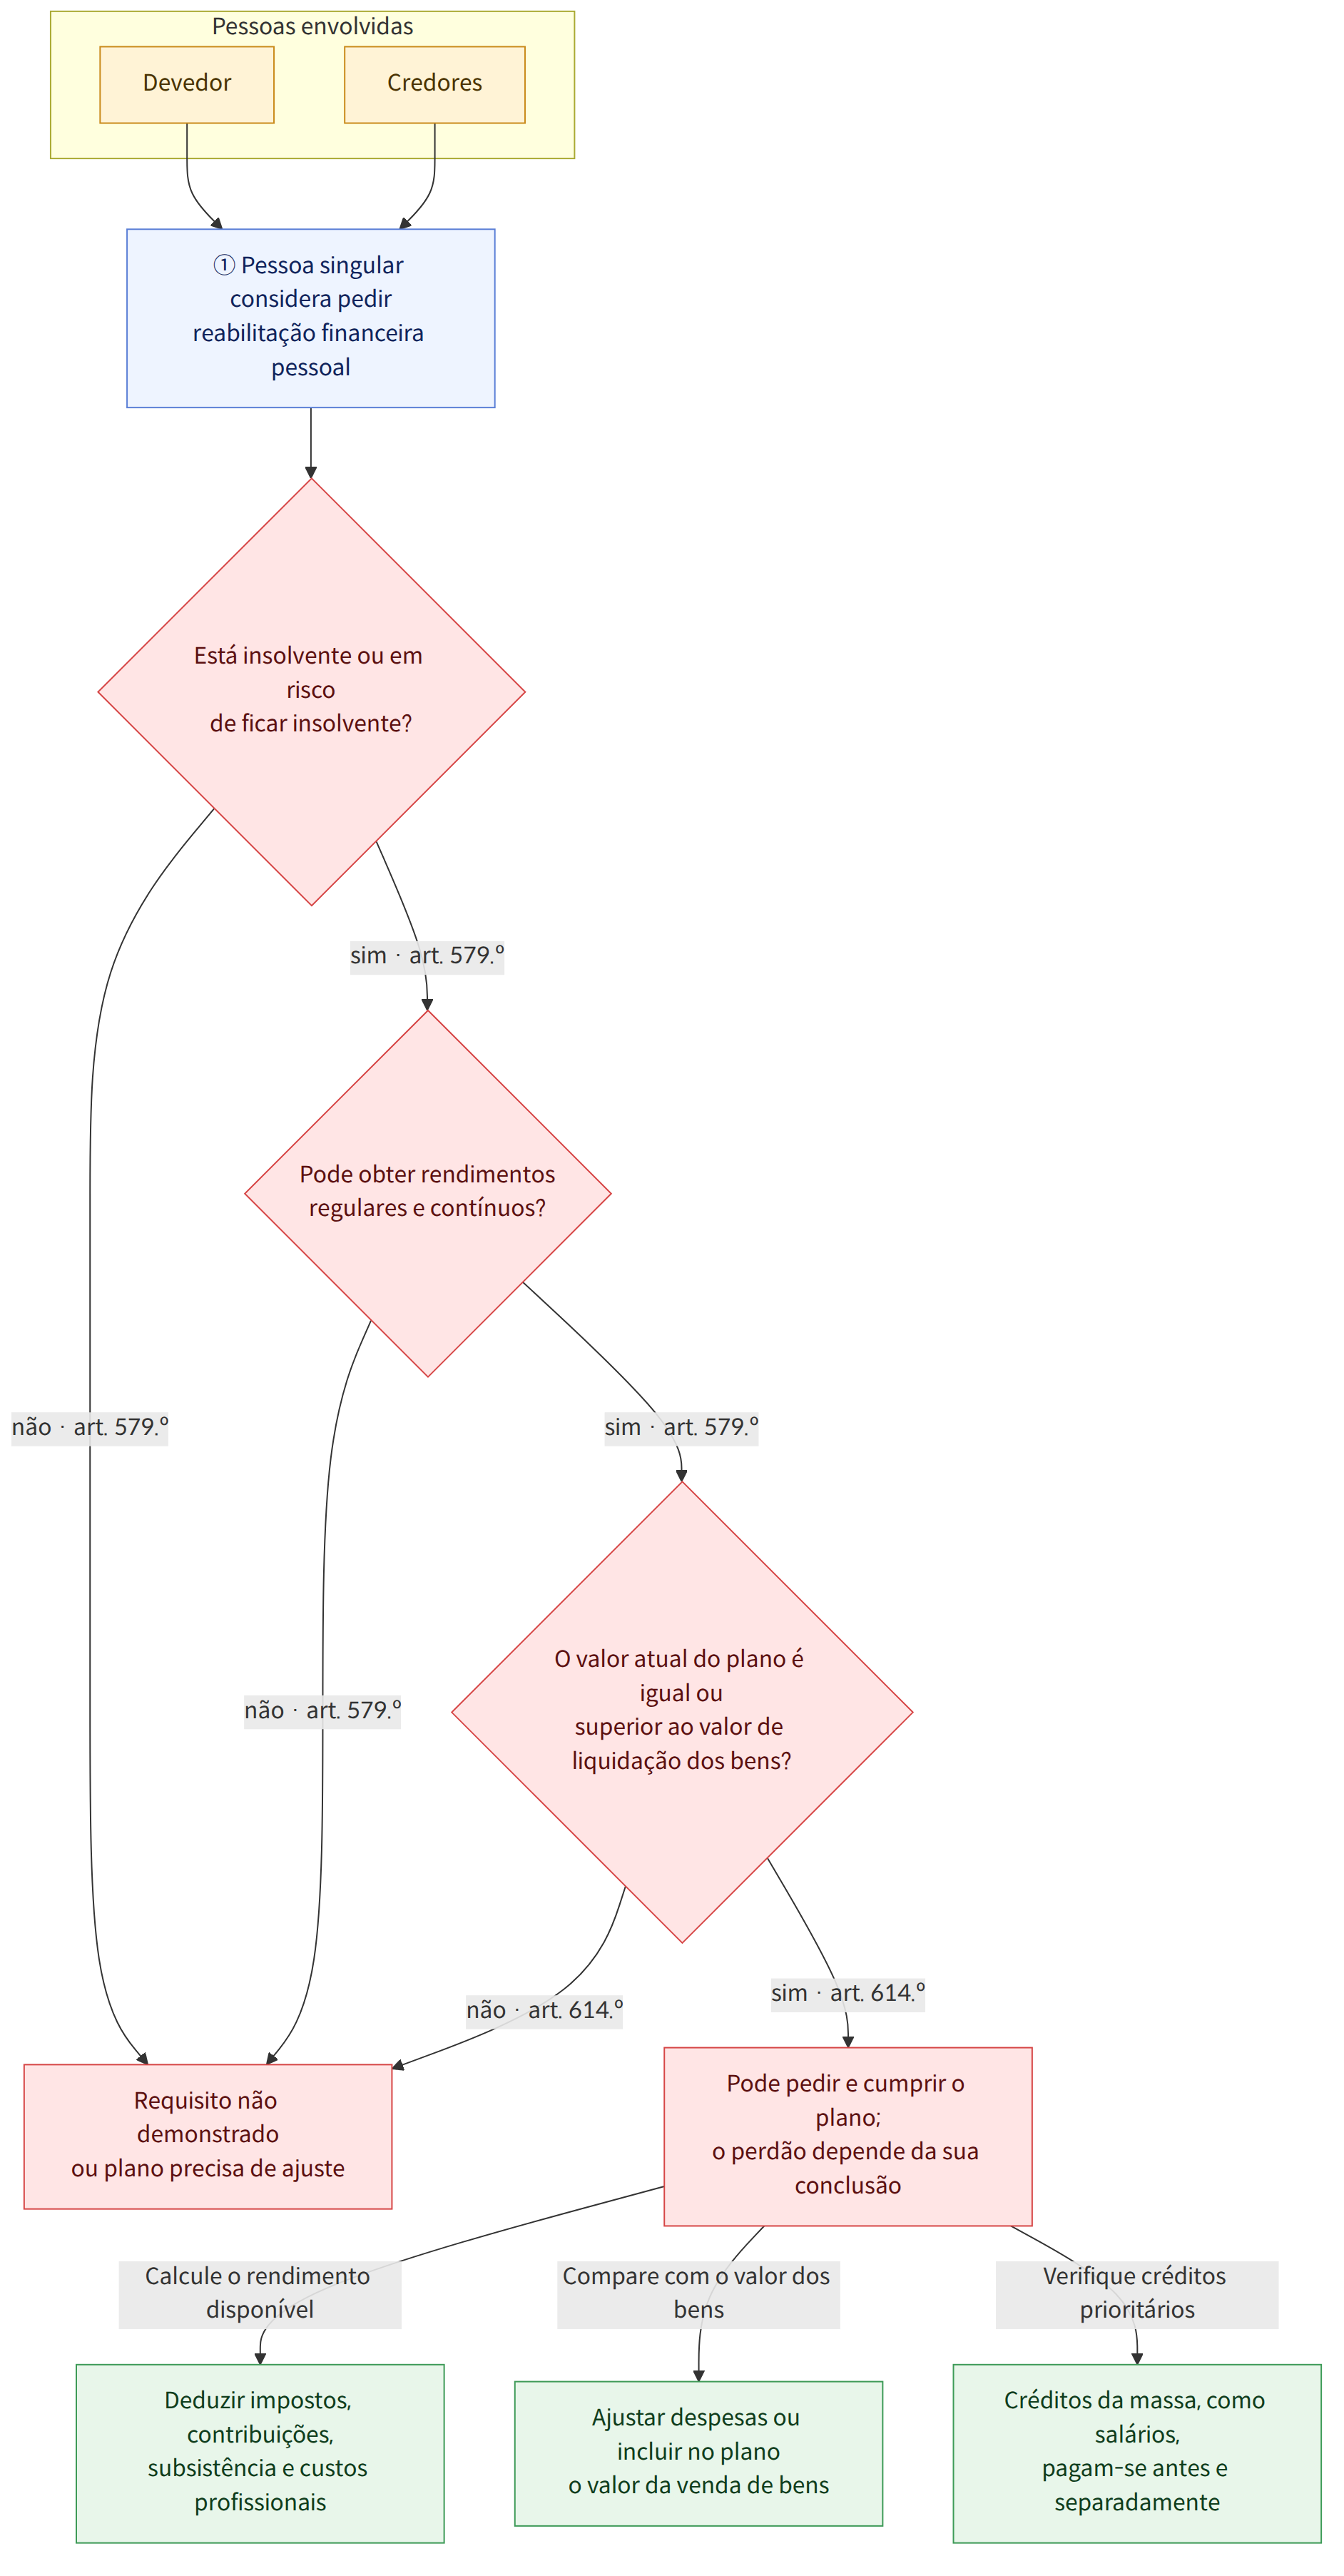
A reabilitação financeira pessoal é um processo em que o devedor cumpre um plano de pagamento com rendimentos regulares ou que possa continuar a obter de forma recorrente e, após concluir o plano aprovado, pode obter o perdão das dívidas remanescentes. Ao elaborar o plano, é necessário considerar não só os requisitos de elegibilidade, mas também as despesas de subsistência, os bens, os créditos com prioridade de pagamento, as garantias reais e a existência de penhoras.
Num relance
Pontos-chave
- Pode requerer o processo uma pessoa singular que esteja insolvente ou em risco de ficar insolvente e que tenha a possibilidade de obter rendimentos regulares e contínuos. Os limites da dívida indicados no exemplo são de até 1 bilhão de won em créditos garantidos e até 500 milhões de won em créditos sem garantia (Lei sobre a Reabilitação e a Falência dos Devedores, artigo 579.º (채무자 회생 및 파산에 관한 법률 제579조); exemplo 13).
- O rendimento disponível corresponde ao montante que resta da renda média mensal depois de deduzidos os impostos e as contribuições para a segurança social, as despesas de subsistência do devedor e das pessoas a seu cargo e os custos necessários à atividade profissional; esse montante serve de fonte de pagamento (artigo 579.º, n.º 4, da mesma lei; exemplos 4–6).
- O valor atual do plano de pagamento deve ser igual ou superior ao valor de liquidação dos bens que seria distribuído aos credores em caso de falência. Para cumprir este requisito, pode elaborar-se um plano que ajuste as despesas de subsistência ou inclua nos pagamentos o valor obtido com a alienação de bens (artigo 614.º da mesma lei; exemplos 3, 9 e 25).
- Os créditos da massa do processo de reabilitação pessoal, como os créditos salariais dos trabalhadores, devem ser pagos antes dos créditos do processo de reabilitação financeira pessoal e separadamente do processo. O incumprimento pode resultar em execução coerciva ou na extinção do processo (artigos 583.º e 621.º da mesma lei; exemplos 1 e 17).
- Na fase do requerimento, é possível pedir a suspensão ou proibição de execuções coercivas e de outras medidas; após a decisão de abertura do processo, os procedimentos abrangidos pela lei são suspensos ou proibidos. No entanto, em alguns casos, o titular da garantia real pode executá-la depois da aprovação do plano (artigos 593.º, 600.º e 615.º da mesma lei; exemplos 7, 10 e 22).
- Se ocorrer uma alteração imprevisível das circunstâncias, como desemprego, redução dos rendimentos ou aumento do número de pessoas a cargo, é possível requerer a alteração do plano de pagamento. Mesmo que os pagamentos não tenham sido concluídos, o tribunal pode conceder o perdão das dívidas ao abrigo do seu poder discricionário, se estiverem preenchidos determinados requisitos (artigos 619.º e 624.º, n.º 2, da mesma lei; exemplos 12 e 15).
- Ocultar rendimentos ou bens, destruí-los ou aliená-los indevidamente pode dar origem a responsabilidade criminal. Contudo, é citada uma decisão judicial segundo a qual a mera omissão, por falta de diligência, de informações corretas na lista de bens não constitui, por si só, ocultação de bens para efeitos do crime de fraude no processo de reabilitação (artigo 643.º, n.º 3, da mesma lei; decisão do Supremo Tribunal de 30 de janeiro de 2009, processo n.º 2008도6950; exemplo 20).
Perguntas frequentes
Q. Posso requerer a reabilitação financeira pessoal mesmo trabalhando a tempo parcial ou como trabalhador diário?
A elegibilidade não é determinada apenas pelo tipo de vínculo de trabalho ou por declarar ou não os rendimentos. O importante é saber se existe a possibilidade de obter rendimentos regulares e seguros, ou de continuar a obtê-los de forma recorrente no futuro. Os limites da dívida indicados no exemplo são de até 1 bilhão de won em créditos garantidos e até 500 milhões de won em créditos sem garantia.
Q. Como é calculado o valor a pagar no processo de reabilitação financeira pessoal?
O rendimento disponível corresponde ao montante que resta da renda média mensal depois de deduzidos os impostos e as contribuições para a segurança social, as despesas de subsistência do devedor e das pessoas a seu cargo e os custos necessários à atividade profissional. Esse montante pode variar de pessoa para pessoa, pois são consideradas várias circunstâncias, como o número e a idade das pessoas a cargo, os seus rendimentos e se são efetivamente sustentadas pelo devedor.
Q. Não posso requerer a reabilitação financeira pessoal se tiver bens, como uma casa ou uma caução de arrendamento?
A existência de bens não impede, por si só, o requerimento. No entanto, o valor atual dos pagamentos previstos no plano de pagamento deve ser igual ou superior ao valor de liquidação dos bens. Assim, para conservar os bens, pode ser necessário aumentar o rendimento disponível ou incluir no plano o valor obtido com a alienação dos bens.
Q. Posso pagar apenas parte dos salários em atraso ou dos impostos através da reabilitação financeira pessoal e ficar dispensado do restante?
O exemplo explica que créditos dos trabalhadores, como créditos salariais, são créditos da massa do processo de reabilitação pessoal. Esses créditos devem ser pagos antes dos créditos do processo de reabilitação pessoal, e o plano de pagamento deve prever o seu pagamento integral. Os impostos também podem ter prioridade de pagamento ou receber tratamento processual distinto, conforme o seu tipo e natureza. Por isso, o plano deve ser elaborado após a verificação dos valores em dívida.
Q. Se requerer a reabilitação financeira pessoal, a penhora do salário ou um leilão já em curso é imediatamente suspenso?
O simples requerimento não suspende automaticamente todas as execuções. Na fase do requerimento, é possível pedir ao tribunal que suspenda ou proíba determinadas medidas. Após a decisão de abertura do processo, as execuções abrangidas pelos requisitos legais podem ser suspensas ou proibidas; no entanto, a execução de garantias reais pode ser retomada após a aprovação do plano.
Q. Posso requerer o processo se a casa estiver hipotecada ou se tiver de devolver a caução do inquilino?
É possível requerer o processo, mas o titular da garantia real pode exercer os seus direitos de garantia separadamente do processo de reabilitação financeira pessoal, e apenas o montante que não puder ser pago através da garantia poderá ser tratado como crédito do processo. A caução de arrendamento de um inquilino com direito a pagamento prioritário também deve constar da lista de credores e dos documentos pertinentes. Por isso, é necessário verificar cuidadosamente as garantias e os termos do arrendamento.
Q. Se não conseguir pagar as prestações, não posso obter o perdão das dívidas?
Se, devido a circunstâncias como o desemprego ou a redução dos rendimentos, se tornar difícil cumprir o plano, é possível requerer a sua alteração antes de concluir os pagamentos. Mesmo que os pagamentos não tenham sido concluídos, o tribunal pode conceder o perdão das dívidas se estiverem preenchidos todos os requisitos legais, incluindo a existência de circunstâncias pelas quais o devedor não seja responsável. No entanto, o cumprimento dos requisitos não garante automaticamente o perdão.
Q. Se eu recorrer à reabilitação financeira pessoal, o meu fiador também fica dispensado de pagar a dívida?
A reabilitação financeira pessoal é um processo relativo ao próprio devedor, pelo que o credor ainda poderá exigir separadamente o pagamento ao fiador. No processo do devedor principal, há regras específicas para o tratamento da situação, incluindo a inscrição na lista de credores de quem possa vir a ter direito de regresso. Se o credor exercer os seus direitos relativamente à totalidade do crédito, o exercício dos direitos do fiador no processo pode ser limitado.
Q. Se omitir bens ou rendimentos no requerimento, cometo um crime de fraude no processo de reabilitação?
Atos como ocultar ou destruir bens, ou aliená-los de forma prejudicial aos credores, podem suscitar a questão do crime de fraude no processo de reabilitação. No entanto, a decisão judicial citada no exemplo considerou que a mera omissão, por falta de diligência, de informações corretas sobre a situação patrimonial ou os rendimentos na lista de bens ou noutros documentos não constitui ocultação de bens para efeitos desse crime. Ainda assim, todos os bens e rendimentos devem ser declarados de forma completa e exata.
Leis aplicáveis
- Lei sobre a Reabilitação e a Falência dos Devedores, artigo 579.º (채무자 회생 및 파산에 관한 법률 제579조)
- Lei sobre a Reabilitação e a Falência dos Devedores, artigo 580.º (채무자 회생 및 파산에 관한 법률 제580조)
- Lei sobre a Reabilitação e a Falência dos Devedores, artigo 581.º (채무자 회생 및 파산에 관한 법률 제581조)
- Lei sobre a Reabilitação e a Falência dos Devedores, artigo 583.º (채무자 회생 및 파산에 관한 법률 제583조)
- Lei sobre a Reabilitação e a Falência dos Devedores, artigo 593.º (채무자 회생 및 파산에 관한 법률 제593조)
- Lei sobre a Reabilitação e a Falência dos Devedores, artigo 600.º (채무자 회생 및 파산에 관한 법률 제600조)
- Lei sobre a Reabilitação e a Falência dos Devedores, artigo 611.º (채무자 회생 및 파산에 관한 법률 제611조)
- Lei sobre a Reabilitação e a Falência dos Devedores, artigo 614.º (채무자 회생 및 파산에 관한 법률 제614조)
- Lei sobre a Reabilitação e a Falência dos Devedores, artigo 615.º (채무자 회생 및 파산에 관한 법률 제615조)
- Lei sobre a Reabilitação e a Falência dos Devedores, artigo 619.º (채무자 회생 및 파산에 관한 법률 제619조)
- Lei sobre a Reabilitação e a Falência dos Devedores, artigo 621.º (채무자 회생 및 파산에 관한 법률 제621조)
- Lei sobre a Reabilitação e a Falência dos Devedores, artigo 624.º (채무자 회생 및 파산에 관한 법률 제624조)
- Lei sobre a Reabilitação e a Falência dos Devedores, artigo 643.º (채무자 회생 및 파산에 관한 법률 제643조)
- Lei de Proteção dos Arrendamentos Habitacionais, artigo 3.º (주택임대차보호법 제3조)
- Lei de Proteção dos Arrendamentos Habitacionais, artigo 3.º-2 (주택임대차보호법 제3조의2)
Atenção
- O simples requerimento não suspende todas as penhoras ou todos os leilões. Se necessário, deve ser pedida ao tribunal a suspensão ou proibição das medidas.
- Mesmo que a execução de uma garantia real seja temporariamente suspensa após a abertura do processo de reabilitação financeira pessoal, poderá ser retomada após a aprovação do plano. Deve, por isso, verificar-se se é necessário um acordo separado com o titular da garantia.
- Os créditos da massa do processo de reabilitação pessoal, como os créditos salariais, devem ser pagos prioritariamente e de forma distinta dos pagamentos dos créditos comuns previstos no plano.
- Se se tornar difícil cumprir o plano de pagamento, deve ponderar-se a possibilidade de o alterar antes que se acumulem prestações em atraso. É possível apresentar uma proposta de alteração antes de concluir os pagamentos, mas essa proposta também deve cumprir os requisitos de aprovação.
Artigos relacionados
Casos de origem
Este guia foi elaborado por IA a partir dos seguintes casos de consulta da Korea Legal Aid Corporation (em coreano).
- 개인회생신청 시 미지급 임금이나 조세는 어떻게 되는지
- 개인회생신청 시 급여에 대한 압류 해제가 가능한지
- 청산가치보장의 원칙과 면제재산의 범위
- 가용소득과 관련한 생계비의 산정은 어떻게 하는지
- 가용소득과 관련한 월평균 소득의 산정은 어떻게 하는지
- 가용소득과 관련하여 생계비 산정 방법
- 개인회생신청 시 강제집행 및 담보권실행을 막을 수 있는지
- 개인회생신청 시 주택임차보증금채무는 어떻게 되는지
- 개인회생신청 시 재산처분을 통한 변제도 해야 하는지
- 개인회생절차에서 별제권이란 무엇인지
- 개인회생신청 시 보증인은 어떻게 되는지
- 개인회생절차 종료 후 면책 가능여부
- 개인회생제도에 이용자격 제한이 있는지
- 변제계획인가 후 개인회생절차폐지
- 변제계획의 변경 또는 면책이 가능한지
- 신청불성실을 이유로 한 개인회생절차개시 기각
- 개인회생재단채권과 개인회생절차상 처리
- 급여채권에 압류 및 전부명령이 확정된 경우 개인회생신청 가능 여부
- 개인회생절차는 어떻게 진행되는지
- 사기회생죄 성립 여부
- 편파변제 등과 관련한 개인회생절차개시신청 기각사유
- 개인회생절차개시결정과 강제집행의 중지·금지
- 상속포기와 부인권 행사
- 개인회생절차에서 장래의 구상권자에 대한 처리
- 청산가치와 가용소득의 현가와의 비교 방법
Este guia é informação geral sobre o direito coreano, não aconselhamento jurídico para o seu caso. Consulte um advogado ou a Korea Legal Aid Corporation (132 na Coreia).