
Guia administrativo sobre questões tributárias: cobrança, impugnação e restituição
Baseado em 123 casos de consulta · Atualizado · Traduzido do original em coreano.
Em disputas tributárias, é necessário apurar quem é o verdadeiro titular da renda, do patrimônio ou da operação, bem como os fundamentos da tributação. Ao contestar um ato tributário, devem ser observados os procedimentos e prazos estabelecidos. Quem pode pedir uma restituição e qual procedimento judicial deve ser usado dependem das circunstâncias que deram origem à restituição e da natureza jurídica do pedido.
Num relance
Pontos-chave
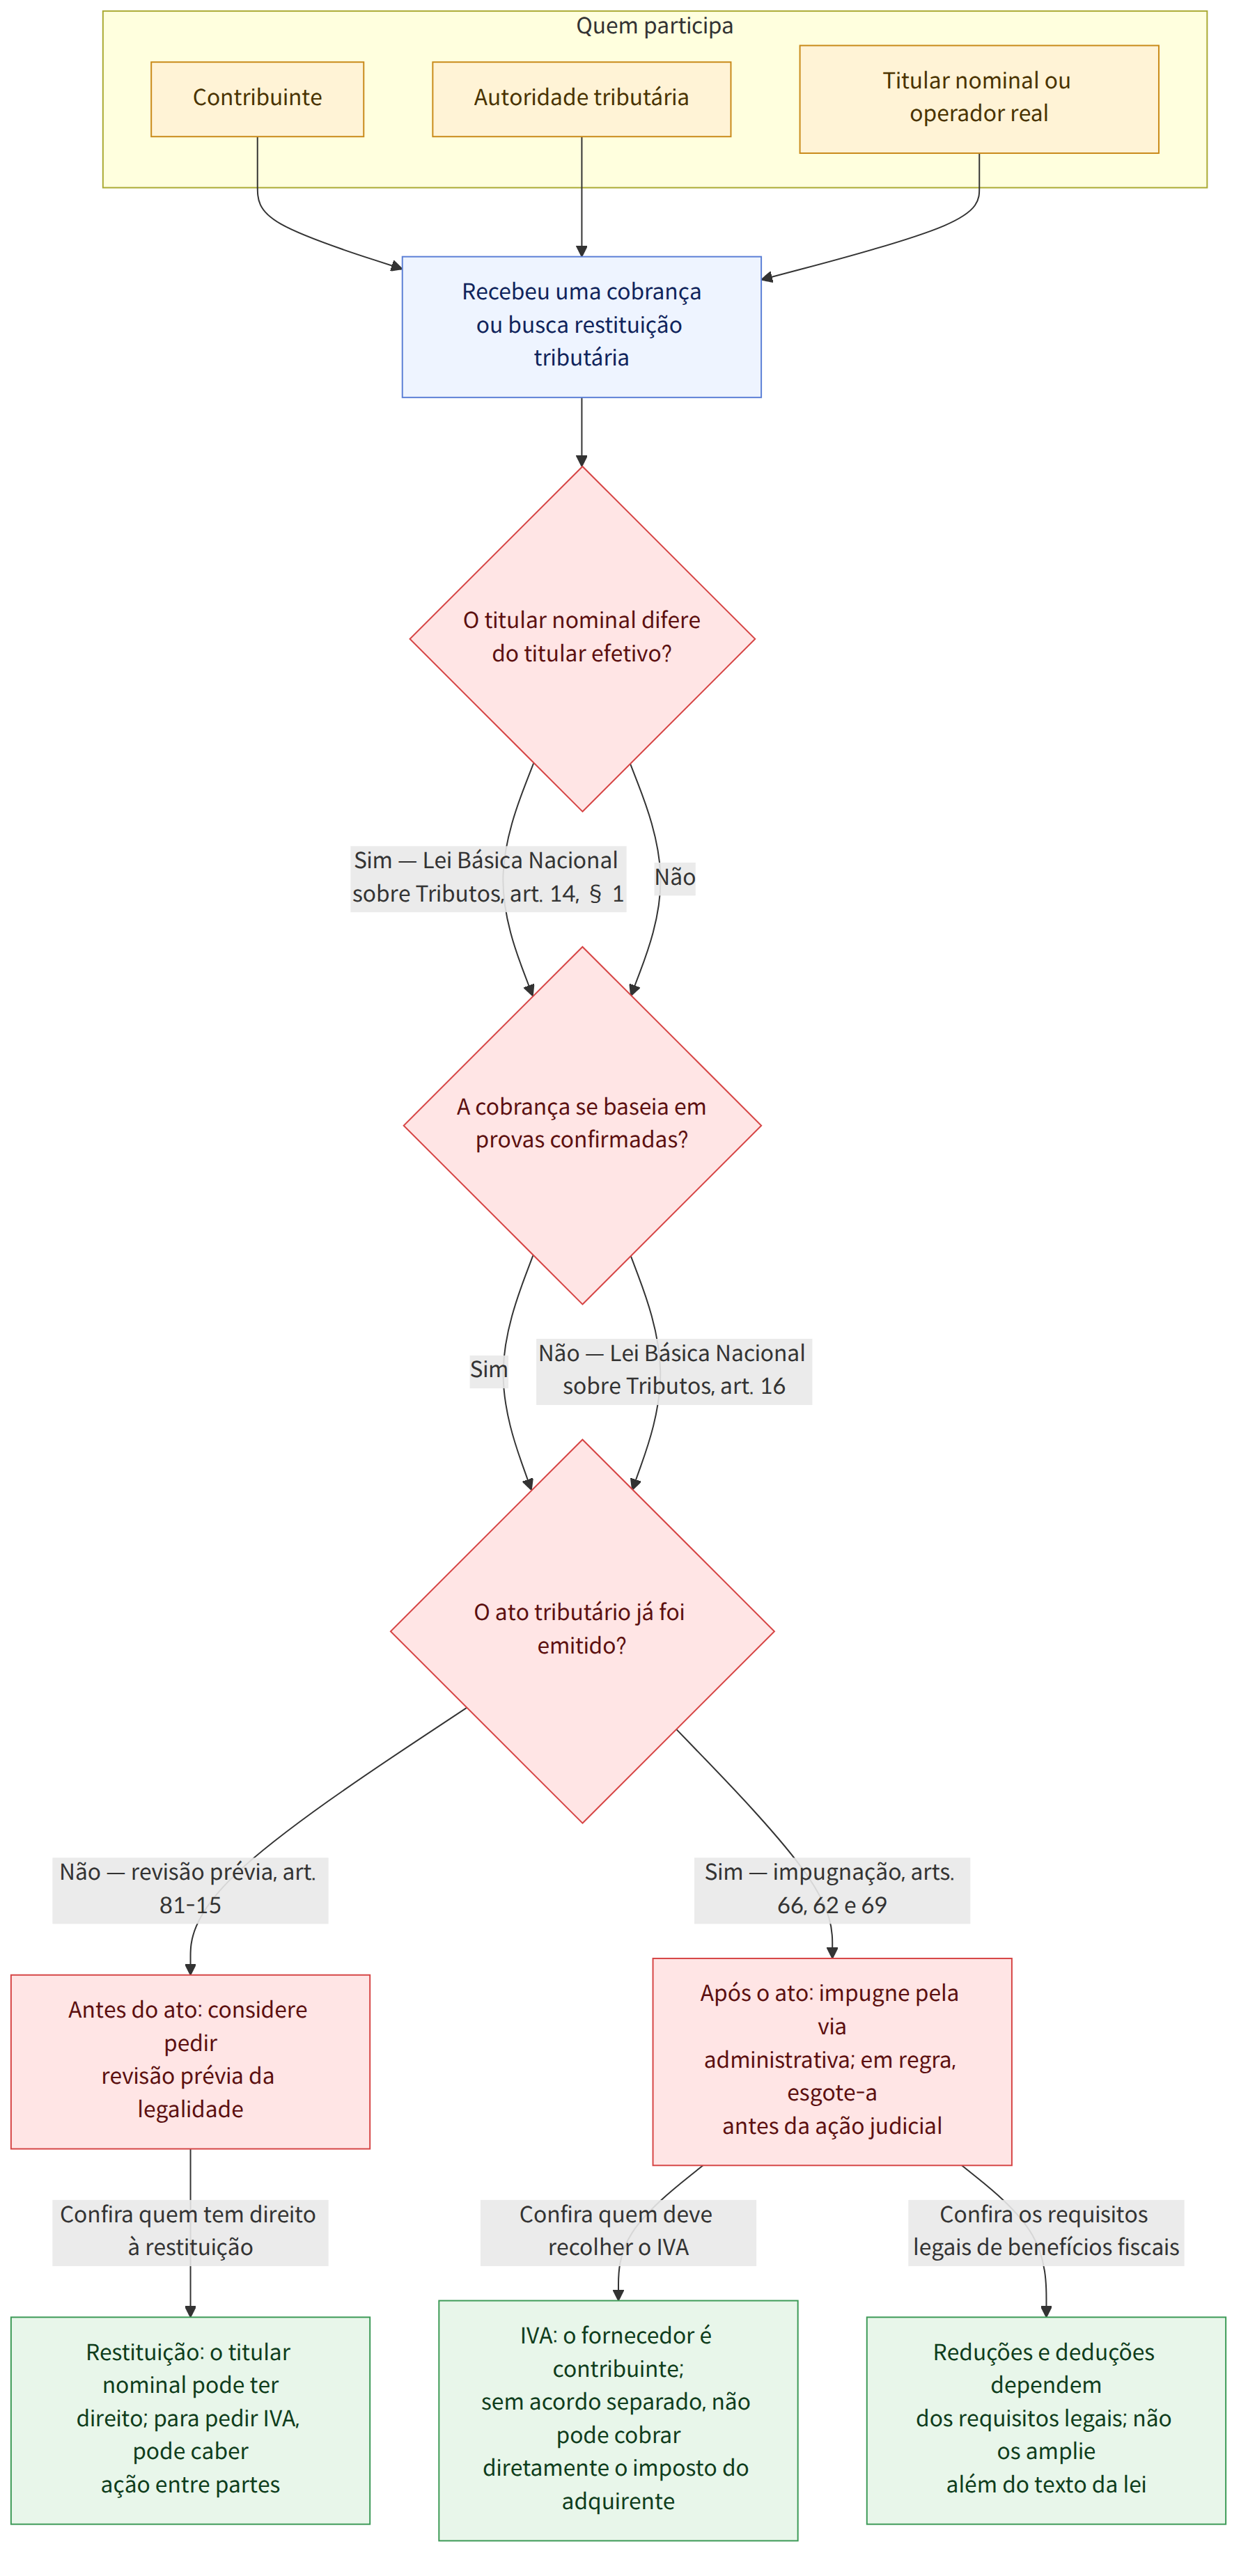
- Se o titular nominal da renda, do patrimônio ou da operação for diferente de quem detém sua titularidade efetiva, a pessoa que os controla e administra de fato poderá ser considerada contribuinte (Lei Básica Nacional sobre Tributos, artigo 14, parágrafo 1 (국세기본법 제14조 제1항)).
- Os atos tributários devem se basear nos livros contábeis, nos documentos comprobatórios e nos fatos confirmados pela investigação. A tributação fundamentada apenas em documentos cuja autenticidade ou conteúdo não tenha sido confirmado pode suscitar uma violação do princípio da tributação baseada em provas (Lei Básica Nacional sobre Tributos, artigo 16 (국세기본법 제16조)).
- Se receber uma notificação prévia de tributação, entre outras, é possível pedir a revisão prévia da legalidade da tributação; após a emissão do ato, devem ser considerados os procedimentos de impugnação, como pedido de reconsideração, pedido de revisão ou recurso ao tribunal tributário (Lei Básica Nacional sobre Tributos, artigos 81-15, 66, 62 e 69 (국세기본법 제81조의15, 제66조, 제62조, 제69조)).
- Em regra, uma ação judicial administrativa contra um ato tributário nacional exige o esgotamento prévio das vias administrativas. Contudo, podem ser admitidas exceções, como quando uma das pessoas sujeitas à mesma obrigação já percorreu essas vias (Lei Básica Nacional sobre Tributos, artigo 56 (국세기본법 제56조)).
- O contribuinte do imposto sobre valor agregado é o empresário que fornece bens ou serviços. Se não houver acordo separado para que o adquirente arque com o imposto, as disposições tributárias, por si sós, não permitem que o fornecedor cobre diretamente o valor do imposto da outra parte (Lei do Imposto sobre Valor Agregado, artigo 31 (부가가치세법 제31조)).
- Quem pode pedir a restituição de tributos nacionais e qual procedimento judicial deve ser usado variam conforme o caso. Se houver restituição de valores cobrados e pagos pelo empresário registrado em nome de quem o negócio opera, esse titular nominal poderá ser o titular do direito à restituição; o pedido de pagamento da restituição do imposto sobre valor agregado poderá ser objeto de ação entre partes.
- As reduções e deduções fiscais dependem do cumprimento dos requisitos estabelecidos em lei. É difícil interpretar os requisitos para benefícios fiscais ou deduções da base de cálculo de forma mais ampla do que sua redação permite (Lei de Restrição de Benefícios Fiscais Especiais, artigo 77; exemplo relacionado ao artigo 112, parágrafo 4, item 1, alínea “a”, do antigo Decreto de Execução da Lei do Imposto de Renda (조세특례제한법 제77조, 구 소득세법 시행령 제112조 제4항 제1호 가목)).
Perguntas frequentes
Q. Como posso contestar uma cobrança de impostos que considero indevida?
Se você recebeu uma notificação prévia de tributação ou uma notificação dos resultados de uma auditoria fiscal, pode considerar apresentar um pedido de revisão prévia da legalidade da tributação. Depois de emitido o ato tributário, a regra é ajuizar ação administrativa somente após recorrer aos procedimentos de impugnação, como pedido de reconsideração, pedido de revisão ou recurso ao tribunal tributário. Os exemplos indicam os prazos de cada procedimento; por isso, é necessário verificar a data da notificação do ato e a legislação aplicável.
Q. Posso pedir o cancelamento se os documentos que fundamentaram a cobrança forem duvidosos?
A autoridade tributária deve examinar os livros contábeis e os documentos comprobatórios e, quando se basear em fatos diferentes dos registros contábeis para fundamentar a tributação, deve indicar os fatos apurados e os fundamentos da decisão. Mesmo que os documentos tenham sido obtidos de órgãos de investigação, uma tributação baseada exclusivamente neles, sem confirmação de sua autenticidade ou conteúdo, pode contrariar o princípio da tributação baseada em provas.
Q. Se o titular do registro da empresa for diferente do verdadeiro operador, quem deve pagar os impostos?
Se o bem sujeito à tributação estiver apenas registrado em nome de outra pessoa, mas for efetivamente controlado e administrado por alguém diferente, essa pessoa que detém a titularidade real poderá ser considerada contribuinte. No entanto, a relação tributária e de pagamento entre o verdadeiro operador do negócio e o titular nominal pode ser tratada separadamente; por isso, o direito de pedir a restituição do imposto cobrado do titular nominal não pertence automaticamente ao verdadeiro operador.
Q. Posso cobrar o imposto sobre valor agregado da outra parte, mesmo que o contrato não diga quem deve pagá-lo?
O contribuinte do imposto sobre valor agregado é o empresário que fornece bens ou serviços, e as disposições da Lei do Imposto sobre Valor Agregado, por si sós, não conferem o direito de cobrar diretamente o imposto do adquirente. Porém, se as partes tiverem acordado que a outra parte arcará com o imposto, ele poderá ser cobrado. Esse acordo pode ser reconhecido tacitamente, mesmo sem declaração expressa, à luz das circunstâncias da transação.
Q. Se eu receber por cessão um crédito de restituição de tributos nacionais, também posso pedir a retificação da declaração do contribuinte original?
Segundo o exemplo, quem recebe por cessão o crédito de restituição de tributos não sucede, por esse motivo, ao direito do contribuinte original de pedir a retificação. Como o direito de pedir a retificação é previsto para quem apresentou a declaração da base de cálculo tributável, entre outros, é necessário distinguir a cessão do crédito de restituição do direito de pedir a retificação.
Q. Para cobrar do Estado a restituição do imposto sobre valor agregado, devo ajuizar uma ação civil?
O exemplo explica que o pedido do contribuinte para receber a restituição do imposto sobre valor agregado é uma pretensão de direito público decorrente da legislação desse imposto e que, portanto, deve ser tratado como ação entre partes nos termos da Lei de Contencioso Administrativo, e não como ação civil. Mesmo que o direito de receber a restituição seja cedido, é necessário verificar quem pode efetivamente apresentar o pedido e qual procedimento judicial deve ser utilizado.
Q. Se eu receber um imóvel na partilha de bens do divórcio, terei de pagar imposto sobre ganhos de capital ou imposto sobre aquisição?
Segundo o exemplo, a transferência de bens decorrente da partilha de patrimônio que efetivamente pertencia ao casal em comum, realizada para liquidar esse patrimônio, não é considerada, salvo circunstâncias especiais, uma transferência onerosa sujeita ao imposto sobre ganhos de capital. Por outro lado, a transferência de bens em contrapartida de pensão compensatória ou de alimentos para os filhos pode estar sujeita a esse imposto. Além disso, a aquisição de um imóvel por partilha de bens pode suscitar questões relativas a impostos locais, como o imposto sobre aquisição.
Q. Se um imóvel for vendido em leilão público por causa de uma execução fiscal, o credor hipotecário pode receber uma parte do valor?
O exemplo explica que, após distribuir do valor da venda pública os débitos fiscais em atraso relacionados ao bem penhorado e outros valores pertinentes, o saldo remanescente também será destinado aos créditos garantidos por hipoteca. O credor hipotecário deve solicitar a distribuição apresentando os documentos comprobatórios; a ordem de preferência e o valor do crédito devem ser verificados à luz da data de constituição da garantia e do procedimento de venda pública em questão.
Leis aplicáveis
- Lei Básica Nacional sobre Tributos, artigo 14, parágrafo 1 (국세기본법 제14조 제1항)
- Lei Básica Nacional sobre Tributos, artigo 16 (국세기본법 제16조)
- Lei Básica Nacional sobre Tributos, artigo 18, parágrafo 3 (국세기본법 제18조 제3항)
- Lei Básica Nacional sobre Tributos, artigo 26-2, parágrafos 1 e 2 (국세기본법 제26조의2 제1항·제2항)
- Lei Básica Nacional sobre Tributos, artigo 41, parágrafo 1 (국세기본법 제41조 제1항)
- Lei Básica Nacional sobre Tributos, artigo 45-2, parágrafos 1 e 2 (국세기본법 제45조의2 제1항·제2항)
- Lei Básica Nacional sobre Tributos, artigo 51, parágrafo 1 (국세기본법 제51조 제1항)
- Lei Básica Nacional sobre Tributos, artigo 56, parágrafos 2 e 3 (국세기본법 제56조 제2항·제3항)
- Lei Básica Nacional sobre Tributos, artigos 61, 62, 66 e 69 (국세기본법 제61조·제62조·제66조·제69조)
- Lei Básica Nacional sobre Tributos, artigo 81-15 (국세기본법 제81조의15)
- Lei de Cobrança de Tributos Nacionais, artigo 35 (국세징수법 제35조)
- Lei de Cobrança de Tributos Nacionais, artigo 77, parágrafo 1 (국세징수법 제77조 제1항)
- Lei de Cobrança de Tributos Nacionais, artigo 80, parágrafo 1 (국세징수법 제80조 제1항)
- Lei de Cobrança de Tributos Nacionais, artigo 81 (국세징수법 제81조)
- Lei do Imposto sobre Valor Agregado, artigos 2, 3, 29, 30 e 31 (부가가치세법 제2조·제3조·제29조·제30조·제31조)
Atenção
- Algumas leis e decisões judiciais mencionadas nos exemplos se baseiam na legislação anterior vigente em determinado momento. Para um caso concreto, é necessário verificar a legislação aplicável na data pertinente.
- Os prazos para impugnação ou ação judicial podem ser contados a partir da data da notificação do ato ou da decisão. Portanto, verifique primeiro a data em que recebeu a notificação e os prazos de cada procedimento.
- Em regra, é necessário esgotar as vias administrativas antes de contestar um ato tributário, mas as exceções mencionadas nos exemplos não se aplicam a todos os casos.
- Quando o titular nominal e o titular efetivo forem diferentes ou houver cessão de crédito de restituição, o contribuinte, o titular do direito à restituição e o titular do direito de pedir a retificação podem ser pessoas distintas.
Casos de origem
Este guia foi elaborado por IA a partir dos seguintes casos de consulta da Korea Legal Aid Corporation (em coreano).
- 1세대 1주택 소유자의 주택 양도 시 양도소득세 면제요건
- 수 개의 장소에서 하던 사업 중 일부 장소에서의 사업을 포괄양도한 경우에도 제2차 납세의무를 부담하는 사업의 양수에 해당하는지...
- 혼인으로 1세대 2주택이 된 비거주자의 주택 양도 시 양도소득세의 비과세 여부
- 증여세를 증여자가 대신 납부한 것을 새로운 증여를 한 것으로 보아 증여세 과세대상이 될 수 있는지의 문제
- 의약품 도매상인 甲주식회사와 乙은행이 ‘약국운영자인 丙이 의약품 구매대금을 의약품 구매전용카드로 결제하면 甲회사가 乙은행에 수...
- 공익사업용 토지 등에 대한 양도소득세 감면의 적용 범위
- 처분금지가처분등기 후 체납처분 압류등기 시 그 효력
- 증여자가 수증자에게 이전한 보험계약상 지위에 대하여 증여세를 과세하는 경우
- 국세공매절차에서 선순위 근저당권의 피담보채권의 확정시기
- 국세환급금반환채권을 전부받은 전부채권자가 국세기본법 제45조의2 제1항에서 정한 경정청구권을 행사할 수 있는지 여부
- 납세의무자들 중 1인이 적법한 전심절차를 거침으로써 다른 납세의무자가 전심절차를 거치지 않고 곧바로 과세처분의 취소소송을 제기...
- 실질과세의 원칙이 거주자나 내국법인이 우리나라의 조세를 회피하기 위하여 조세피난처에 외형뿐인 ‘기지회사(Base Company...
- 부당한 조세부과에 대한 구제절차
- 국세징수법상 조세채권압류 후 설정된 저당권과의 우선순위
- 사업자가 공급을 받는 자로부터 부가가치세를 직접 징수할 권리가 있는지
- 수사기관에서 통보해온 수사서류를 진실한 것이라 믿고 이를 기초로 행한 조세부과처분의 적부
- 공매대금이 수 개의 국세채권의 총액에 부족한 경우 그 충당방법
- 특별소득공제의 대상이 되는 주택임차자금 차입금의 범위
- 사업자가 부가가치세 상당액을 직접 징수할 권리가 있는지
- 연예인이 독립된 자격에서 용역을 제공하고 받는 소득이 사업 소득에 해당하는지 또는 일시 소득인 기타 소득에 해당하는지 여부의 ...
- 재산분할로 부동산소유권 이전 시 양도소득세 부과되는지
- 구 지방세법 제15조 제1항 제6호의 취지 및 위 조항이 사실혼 해소시 재산분할로 인한 취득에 대해서 적용되는지 여부
- 실제사업자가 따로 있는데도 사업명의자에게 과세처분이 이루어져 사업명의자 명의로 세액이 납부되었으나 과세처분이 무효이거나 취소되...
- 특정 과세기간에 관한 국세 부과처분에 대하여 행정소송 등의 판결이 확정된 후 그 판결의 취지에 따른다는 명목으로 위 과세처분과...
- 부가가치세 환급세액 지급청구가 당사자 소송 대상인지 여부
Este guia é informação geral sobre o direito coreano, não aconselhamento jurídico para o seu caso. Consulte um advogado ou a Korea Legal Aid Corporation (132 na Coreia).