
ประกันภัยเชิงพาณิชย์: แนวทางการเรียกร้องค่าสินไหมทดแทน ข้อยกเว้นความคุ้มครอง และการบอกเลิกสัญญา
อ้างอิงกรณีปรึกษา 163 กรณี · อัปเดต · แปลจากต้นฉบับภาษาเกาหลี
การจ่ายค่าสินไหมทดแทนขึ้นอยู่ไม่เพียงแต่กับเหตุการณ์ที่เกิดขึ้นเท่านั้น แต่ยังขึ้นอยู่กับประเภทของประกันภัย ข้อกำหนดและเงื่อนไขในกรมธรรม์ การปฏิบัติตามหน้าที่เปิดเผยข้อมูล การชำระเบี้ยประกันภัย และขั้นตอนการแจ้งด้วย แม้บริษัทประกันภัยจะปฏิเสธการจ่ายค่าสินไหมทดแทน แต่ข้อยกเว้นความคุ้มครองหรือการบอกเลิกสัญญาก็ไม่ได้มีผลเสมอไป จึงต้องพิจารณาหลักเกณฑ์ของกรณีนั้นและเนื้อหาของสัญญาประกอบกัน
โครงสร้างในภาพเดียว
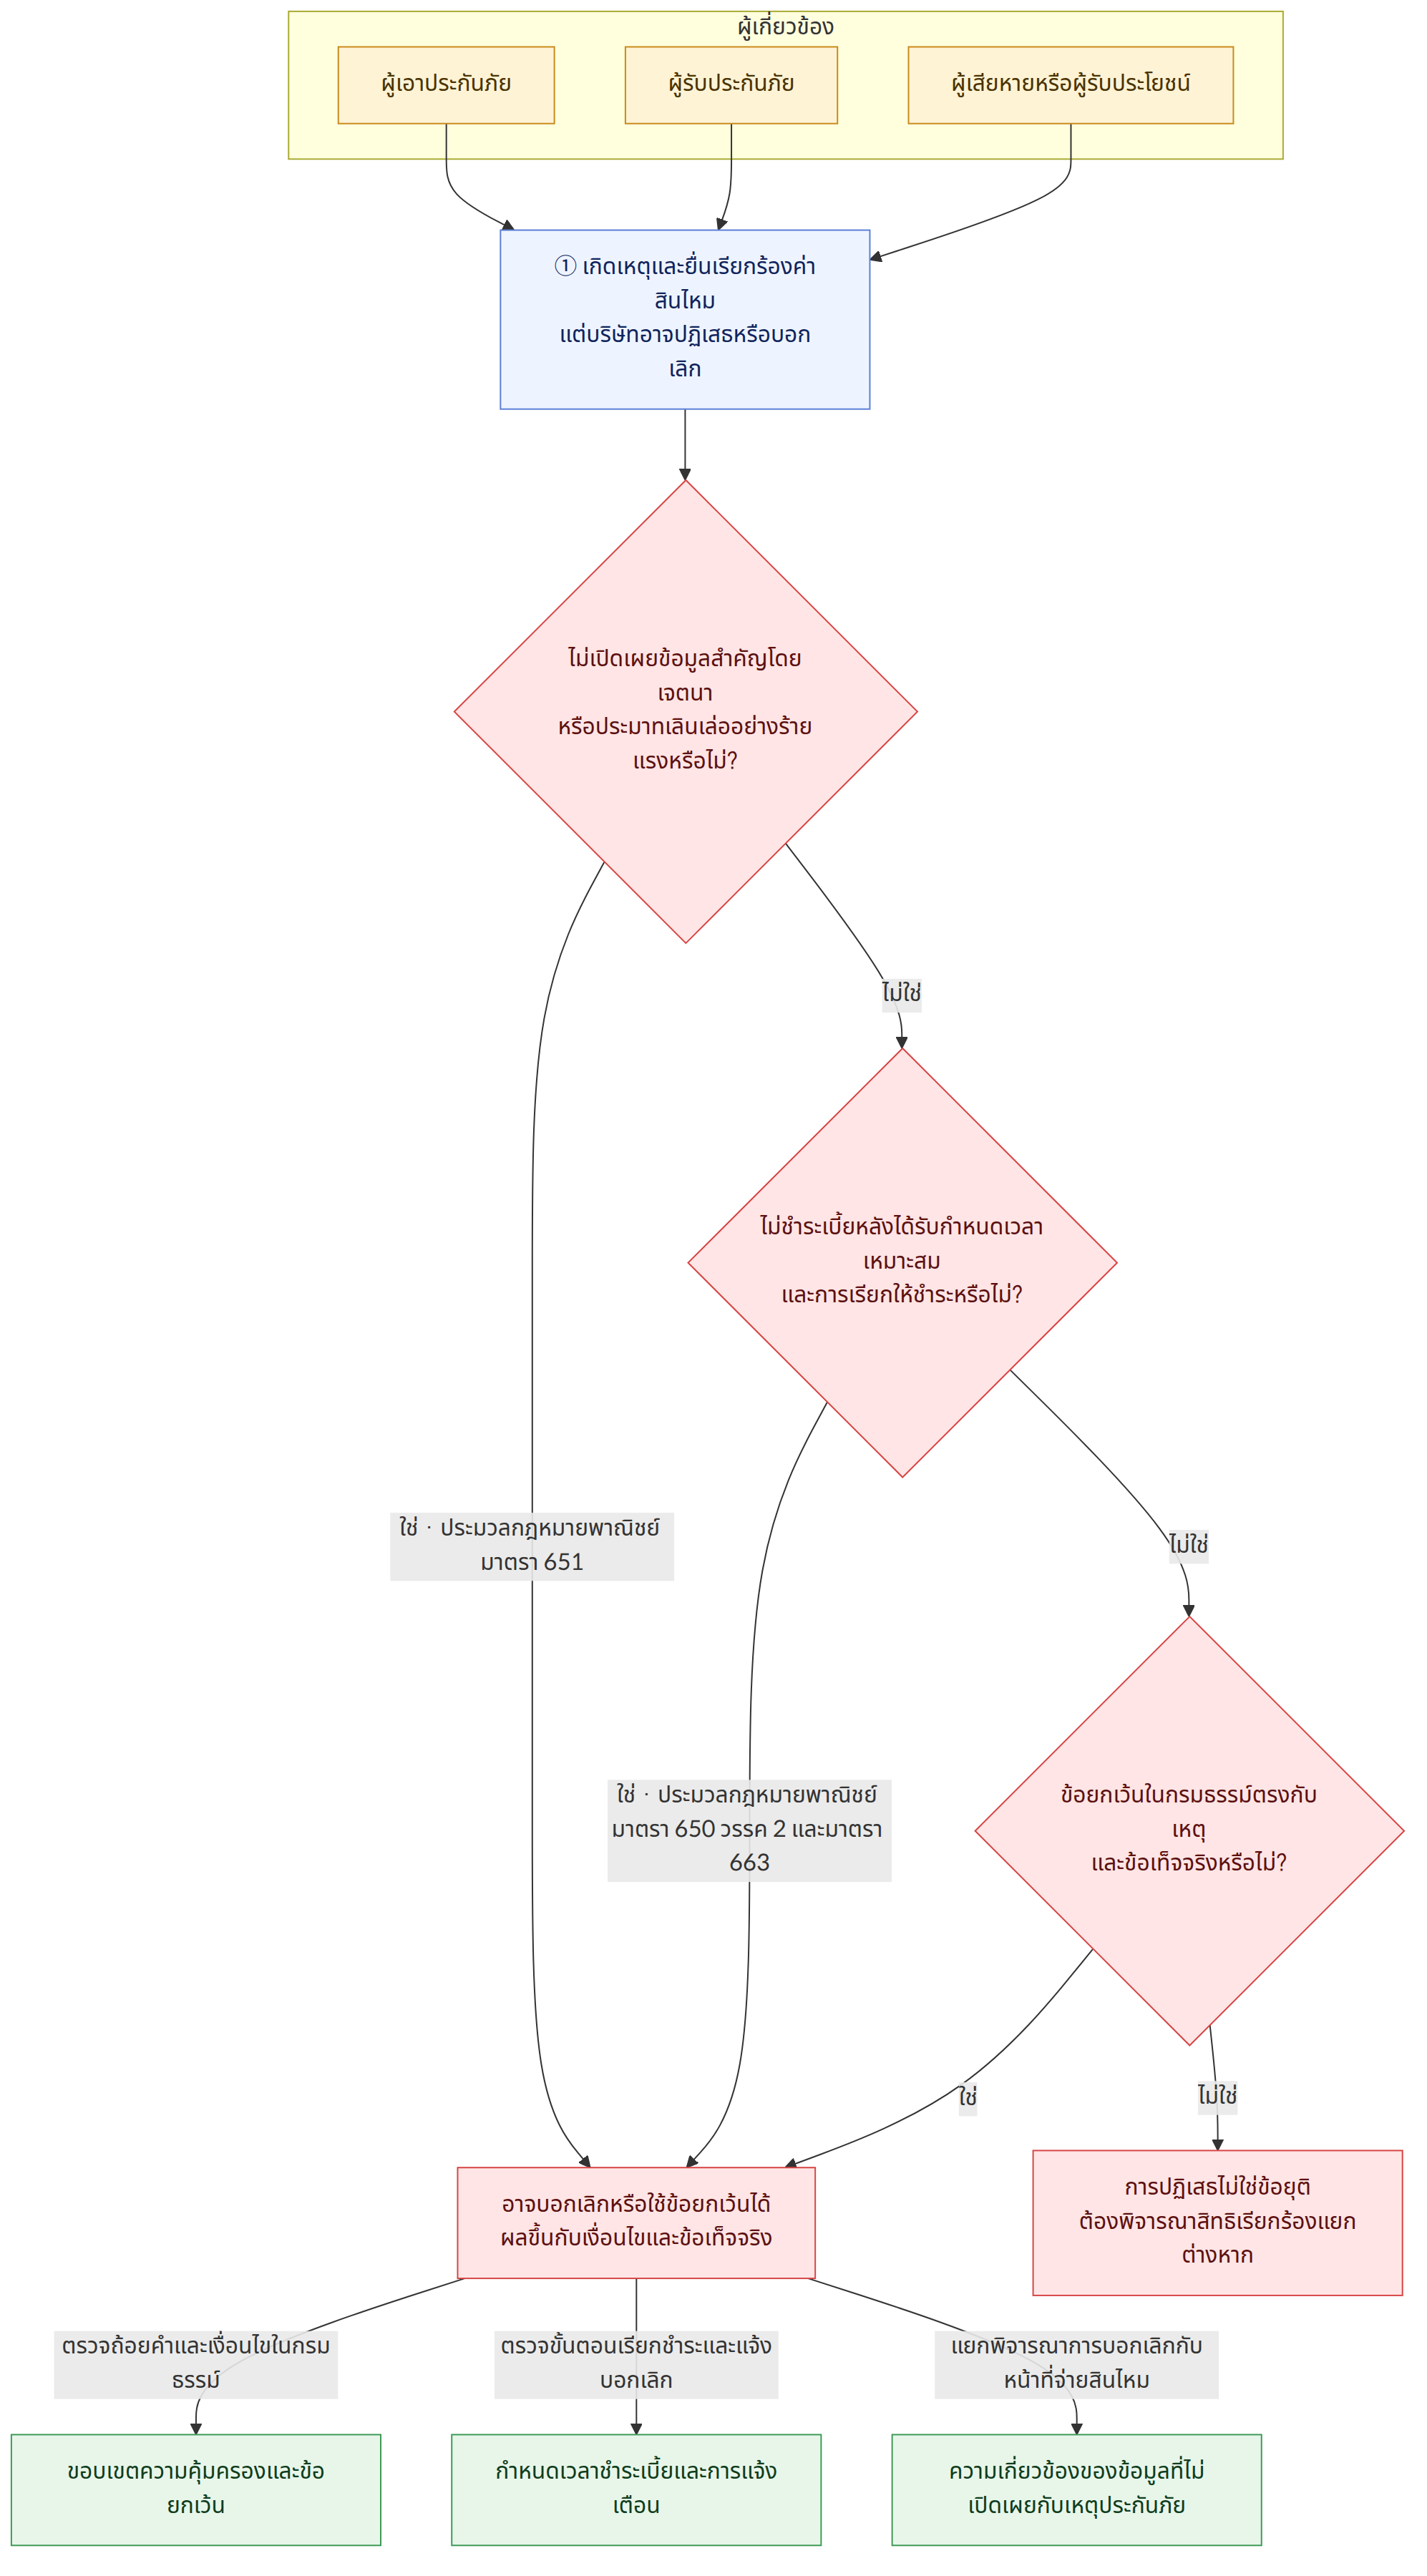
ประเด็นสำคัญ
- ผู้เสียหายจากประกันภัยความรับผิดอาจเรียกร้องค่าสินไหมทดแทนโดยตรงจากผู้รับประกันภัยได้เมื่อเป็นไปตามเงื่อนไขที่กำหนด และผู้รับประกันภัยของผู้ร่วมกระทำละเมิดที่ชำระค่าสินไหมทดแทนแก่ผู้เสียหายแล้ว อาจเรียกไล่เบี้ยโดยตรงจากผู้รับประกันภัยรายอื่นในส่วนที่รายนั้นต้องรับผิดได้ (ประมวลกฎหมายพาณิชย์ มาตรา 724 วรรค 2 (상법 제724조 제2항), กรณีที่ 1)
- ประกันภัยค้ำประกันอาจมีลักษณะเป็นการค้ำประกันในทางเนื้อหา แต่ไม่อาจถือว่าผู้รับประกันภัยค้ำประกันและผู้ค้ำประกันตามสัญญาหลักเป็นผู้ค้ำประกันร่วมกันโดยอัตโนมัติ แล้วนำความสัมพันธ์ในการไล่เบี้ยมาใช้ได้ (ประมวลกฎหมายแพ่ง มาตรา 448 (민법 제448조), กรณีที่ 2)
- ข้อกำหนดในกรมธรรม์ที่ระบุว่าสัญญาสิ้นผลโดยอัตโนมัติโดยไม่ต้องดำเนินการใด ๆ เพียงเพราะไม่ได้ชำระเบี้ยประกันภัย อาจมีปัญหาเรื่องผลบังคับ ผู้รับประกันภัยต้องกำหนดระยะเวลาที่เหมาะสมและเรียกให้ชำระเบี้ยประกันภัย และการแจ้งเตือนการบอกเลิกไปพร้อมกันก็อาจมีผลได้เมื่อเป็นไปตามเงื่อนไข (ประมวลกฎหมายพาณิชย์ มาตรา 650 วรรค 2 และมาตรา 663 (상법 제650조 제2항, 제663조), กรณีที่ 4)
- การบอกเลิกสัญญาโดยอ้างว่าฝ่าฝืนหน้าที่เปิดเผยข้อมูล ต้องพิจารณาว่าผู้เอาประกันภัยไม่แจ้งข้อมูลสำคัญโดยเจตนาหรือประมาทเลินเล่ออย่างร้ายแรงหรือไม่ แม้ไม่มีความสัมพันธ์เชิงเหตุผลระหว่างเหตุประกันภัยกับข้อเท็จจริงที่ไม่ได้เปิดเผย ก็อาจบอกเลิกสัญญาได้ แต่ความรับผิดในการจ่ายค่าสินไหมทดแทนต้องพิจารณาแยกต่างหาก (ประมวลกฎหมายพาณิชย์ มาตรา 651 และมาตรา 655 (상법 제651조, 제655조), กรณีที่ 18·19)
- ในประกันชีวิตกรณีเสียชีวิต การพิจารณาว่าการฆ่าตัวตายเข้าข้อยกเว้นความคุ้มครองหรือไม่ ขึ้นอยู่กับข้อเท็จจริงเฉพาะ เช่น ผู้เอาประกันภัยจงใจปลิดชีวิตตนเองโดยตัดสินใจได้อย่างอิสระหรือไม่ การมีภาวะทางจิตหรืออยู่ในสภาพจิตใจที่รุนแรงเพียงอย่างเดียวไม่ได้ทำให้ผลการพิจารณาเป็นไปโดยอัตโนมัติ (กรณีที่ 5·16)
- สัญญาประกันภัยที่กำหนดให้การเสียชีวิตของบุคคลอื่นเป็นเหตุประกันภัยต้องได้รับความยินยอมเป็นลายลักษณ์อักษรจากผู้เอาประกันภัย ณ เวลาทำสัญญา หากไม่มีความยินยอม สัญญาอาจเป็นโมฆะได้ (ประมวลกฎหมายพาณิชย์ มาตรา 731 วรรค 1 (상법 제731조 제1항), กรณีที่ 9)
- แม้แต่ข้อกำหนดในกรมธรรม์ประกันภัยอุบัติเหตุส่วนบุคคลที่ยกเว้นความคุ้มครองกรณีขับรถโดยไม่มีใบอนุญาตหรือขณะมึนเมา ก็อาจมีผลบังคับจำกัด หากหมายความว่าจะไม่คุ้มครองแม้แต่อุบัติเหตุที่เกิดจากความประมาท อย่างไรก็ตาม ต้องตรวจสอบถ้อยคำเฉพาะของกรมธรรม์และลักษณะของอุบัติเหตุ (ประมวลกฎหมายพาณิชย์ มาตรา 732 ทวิ มาตรา 739 และมาตรา 663 (상법 제732조의2, 제739조, 제663조), กรณีที่ 10)
- ขอบเขตที่ผู้รับประกันภัยจะรับช่วงสิทธิเรียกร้องต่อบุคคลภายนอกได้หลังจ่ายค่าสินไหมทดแทนแล้ว แตกต่างกันตามประเภทประกันภัยและความสัมพันธ์ที่เกี่ยวข้อง สิทธิเรียกร้องต่อสมาชิกครอบครัวที่อาศัยเลี้ยงชีพร่วมกันมีข้อยกเว้นตามกฎหมาย และควรตรวจสอบบทบัญญัติที่แก้ไขเพิ่มเติมซึ่งกล่าวถึงในกรณีตัวอย่างด้วย (ประมวลกฎหมายพาณิชย์ มาตรา 682 (상법 제682조), กรณีที่ 13·25)
คำถามที่พบบ่อย
Q. หากบริษัทประกันภัยรายหนึ่งชดใช้ค่าเสียหายแก่ผู้เสียหายทั้งหมดแล้ว จะเรียกไล่เบี้ยจากบริษัทประกันภัยอีกรายได้หรือไม่?
ผู้รับประกันภัยของผู้ร่วมกระทำละเมิดซึ่งแต่ละรายทำประกันภัยไว้ อาจต้องรับผิดชำระหนี้ค่าเสียหายแก่ผู้เสียหายโดยตรง หากผู้รับประกันภัยรายหนึ่งชดใช้ค่าเสียหายแก่ผู้เสียหายจนทำให้ผู้รับผิดรายอื่นพ้นจากความรับผิดร่วมกันแล้ว ผู้รับประกันภัยรายนั้นอาจเรียกไล่เบี้ยโดยตรงจากผู้รับประกันภัยอีกรายในส่วนที่รายนั้นต้องรับผิดได้
Q. หากได้รับแจ้งว่าสัญญาสิ้นผลเพราะไม่ได้ชำระเบี้ยประกันภัย จะไม่ได้รับค่าสินไหมทดแทนหรือไม่?
ข้อกำหนดในกรมธรรม์ที่ระบุว่าสัญญาสิ้นผลทันทีเพียงเพราะไม่ได้ชำระเบี้ยประกันภัย อาจไม่มีผลบังคับเนื่องจากขัดต่อบทบัญญัติแห่งประมวลกฎหมายพาณิชย์ ผู้รับประกันภัยต้องกำหนดระยะเวลาที่เหมาะสมและเรียกให้ชำระเบี้ยประกันภัย แม้จะแจ้งเตือนการบอกเลิกไปพร้อมกัน ก็ต้องตรวจสอบเงื่อนไขเฉพาะ เช่น ระยะเวลาที่กำหนดให้ชำระ
Q. หากได้รับการรักษาจากอุบัติเหตุทางจราจรโดยใช้ประกันสุขภาพ แล้วตกลงยุติข้อเรียกร้องกับผู้ก่อเหตุ จะเกิดอะไรขึ้น?
สำนักงานประกันสุขภาพแห่งชาติอาจได้รับสิทธิเรียกไล่เบี้ยจากผู้ก่อเหตุในวงเงินที่ได้จ่ายค่ารักษาพยาบาลไปแล้ว ดังนั้น เมื่อตกลงยุติข้อเรียกร้อง ควรแยกส่วนค่ารักษาพยาบาลที่สำนักงานประกันสุขภาพฯ รับผิดชอบออกจากค่าเสียหายที่ผู้เสียหายเรียกร้องได้ เช่น ค่าใช้จ่ายที่ผู้เสียหายต้องรับผิดชอบเอง และควรสอบถามสำนักงานประกันสุขภาพฯ ด้วย
Q. บริษัทประกันภัยบอกเลิกสัญญาได้หรือไม่ แม้โรคที่ไม่ได้แจ้งจะไม่เกี่ยวข้องกับสาเหตุของอุบัติเหตุ?
หากไม่ได้แจ้งข้อมูลสำคัญโดยเจตนาหรือประมาทเลินเล่ออย่างร้ายแรง ผู้รับประกันภัยอาจบอกเลิกสัญญาได้ แม้ไม่มีความสัมพันธ์เชิงเหตุผลระหว่างอุบัติเหตุกับข้อเท็จจริงดังกล่าว อย่างไรก็ตาม ต้องพิจารณาการจ่ายค่าสินไหมทดแทนแยกต่างหาก และหากพิสูจน์ได้ว่าไม่มีความสัมพันธ์เชิงเหตุผลระหว่างเหตุประกันภัยกับการฝ่าฝืนหน้าที่เปิดเผยข้อมูล ก็อาจถือว่าผู้รับประกันภัยมีหน้าที่จ่ายค่าสินไหมทดแทน
Q. หากเสียชีวิตจากการฆ่าตัวตาย จะไม่ได้รับเงินประกันชีวิตหรือไม่?
โดยหลักแล้ว การฆ่าตัวตายอาจเป็นเหตุยกเว้นความคุ้มครอง แต่การเสียชีวิตที่เกิดขึ้นในขณะที่ความสามารถในการตัดสินใจอย่างอิสระถูกจำกัด อาจได้รับการพิจารณาแตกต่างจากกรณีที่จงใจทำร้ายตนเองตามข้อกำหนดในกรมธรรม์ ต้องพิจารณาข้อเท็จจริงเฉพาะ เช่น ภาวะทางจิตหรือสภาพของผู้เอาประกันภัยในขณะเกิดเหตุ
Q. ทำประกันชีวิตกรณีเสียชีวิตของสมาชิกในครอบครัวโดยไม่ได้รับความยินยอมจากเจ้าตัวได้หรือไม่?
สัญญาประกันภัยที่กำหนดให้การเสียชีวิตของบุคคลอื่นเป็นเหตุประกันภัยต้องได้รับความยินยอมเป็นลายลักษณ์อักษรจากผู้เอาประกันภัย ณ เวลาทำสัญญา สัญญาที่ทำขึ้นโดยไม่มีความยินยอมอาจเป็นโมฆะได้ จึงไม่อาจละเว้นขั้นตอนการขอความยินยอมเพียงเพราะเป็นสมาชิกในครอบครัว
Q. หากเกิดอุบัติเหตุขณะขับรถโดยไม่มีใบอนุญาต จะถูกปฏิเสธเงินประกันอุบัติเหตุส่วนบุคคลเสมอหรือไม่?
การมีข้อยกเว้นความคุ้มครองกรณีขับรถโดยไม่มีใบอนุญาตไม่ได้หมายความว่าจะถูกปฏิเสธเงินประกันเสมอไป ข้อกำหนดในกรมธรรม์ประกันภัยอุบัติเหตุส่วนบุคคลที่ไม่คุ้มครองแม้แต่อุบัติเหตุที่เกิดจากความประมาทอาจเป็นโมฆะได้ อย่างไรก็ตาม ต้องตรวจสอบว่าการกระทำนั้นเข้าข่ายเป็นการกระทำโดยเจตนาหรือไม่ และตรวจสอบเนื้อหาของกรมธรรม์ด้วย
Q. หากบริษัทประกันภัยของรถฝ่ายที่ก่อเหตุอ้างว่าไม่ต้องรับผิด จะเรียกร้องเงินประกันภัยอุบัติเหตุจากรถที่ไม่มีประกันของตนเองไม่ได้ด้วยหรือไม่?
แม้ความรับผิดในการชดใช้ค่าเสียหายของบริษัทประกันภัยรถฝ่ายที่ก่อเหตุจะยังไม่ปรากฏชัดเจนในทางกฎหมายโดย 객관적으로 ก็อาจเข้าข่ายความคุ้มครองประกันภัยอุบัติเหตุจากรถที่ไม่มีประกันได้ บริษัทประกันภัยของผู้เสียหายอาจจ่ายค่าสินไหมทดแทนให้ก่อนตามกรมธรรม์ ส่วนการจะเรียกเงินคืนในฐานะเงินที่จ่ายไปโดยไม่มีมูลหรือเรียกไล่เบี้ยแยกต่างหากได้หรือไม่นั้น ต้องพิจารณาเป็นอีกประเด็นหนึ่ง
Q. หากยื่นเรียกร้องค่าสินไหมทดแทนล่าช้า สิทธิเรียกร้องจะขาดอายุความหรือไม่?
ต้องตรวจสอบระยะเวลาและวันที่เริ่มนับอายุความของสิทธิเรียกร้องค่าสินไหมทดแทน โดยพิจารณากฎหมายที่ใช้บังคับ สัญญา และเวลาที่เกิดเหตุประกันภัย เป็นต้น ไม่ควรนำระยะเวลาตามประมวลกฎหมายพาณิชย์ฉบับเก่าที่กล่าวถึงในกรณีตัวอย่างมาใช้กับกรณีปัจจุบันโดยตรง และแม้อายุความจะครบกำหนดแล้ว การที่ผู้รับประกันภัยยกข้อต่อสู้ดังกล่าวเป็นการใช้สิทธิโดยมิชอบหรือไม่ ก็ต้องพิจารณาจากพฤติการณ์พิเศษเป็นกรณีไป
กฎหมายที่เกี่ยวข้อง
- ประมวลกฎหมายพาณิชย์ มาตรา 638 ทวิ (상법 제638조의3)
- ประมวลกฎหมายพาณิชย์ มาตรา 650 วรรค 2 (상법 제650조 제2항)
- ประมวลกฎหมายพาณิชย์ มาตรา 651 (상법 제651조)
- ประมวลกฎหมายพาณิชย์ มาตรา 652 วรรค 1 (상법 제652조 제1항)
- ประมวลกฎหมายพาณิชย์ มาตรา 655 (상법 제655조)
- ประมวลกฎหมายพาณิชย์ มาตรา 659 วรรค 1 (상법 제659조 제1항)
- ประมวลกฎหมายพาณิชย์ มาตรา 662 (상법 제662조)
- ประมวลกฎหมายพาณิชย์ มาตรา 663 (상법 제663조)
- ประมวลกฎหมายพาณิชย์ มาตรา 682 (상법 제682조)
- ประมวลกฎหมายพาณิชย์ มาตรา 723 (상법 제723조)
- ประมวลกฎหมายพาณิชย์ มาตรา 724 วรรค 2 (상법 제724조 제2항)
- ประมวลกฎหมายพาณิชย์ มาตรา 725 (상법 제725조)
- ประมวลกฎหมายพาณิชย์ มาตรา 726 ทวิ (상법 제726조의2)
- ประมวลกฎหมายพาณิชย์ มาตรา 731 วรรค 1 (상법 제731조 제1항)
- ประมวลกฎหมายพาณิชย์ มาตรา 732 (상법 제732조)
ข้อควรระวัง
- การบอกเลิกสัญญาประกันภัยอาจต้องเป็นไปตามเงื่อนไขและระยะเวลาที่กฎหมายกำหนด ควรตรวจสอบเนื้อหา เวลา และการส่งถึงผู้รับของหนังสือเรียกให้ชำระเบี้ยประกันภัยที่ค้างชำระ หรือหนังสือแจ้งเกี่ยวกับการฝ่าฝืนหน้าที่เปิดเผยข้อมูล
- อายุความของสิทธิเรียกร้องค่าสินไหมทดแทนอาจแตกต่างกันระหว่างกฎหมายฉบับเก่าที่อ้างถึงในกรณีตัวอย่างกับบทบัญญัติที่ใช้บังคับในปัจจุบัน จึงควรตรวจสอบกฎหมายที่ใช้กับสัญญาและช่วงเวลาที่เกิดเหตุ
- การพิจารณาว่าจะจ่ายค่าสินไหมทดแทนหรือไม่ไม่ได้ขึ้นอยู่กับถ้อยคำข้อยกเว้นในกรมธรรม์เพียงอย่างเดียว ต้องพิจารณาประเภทของประกันภัย เหตุการณ์ที่เกิดขึ้น ขั้นตอนการทำสัญญา และการชี้แจงเงื่อนไขในกรมธรรม์ประกอบกัน
กรณีปรึกษาที่ใช้อ้างอิง
คู่มือนี้ AI สรุปจากกรณีปรึกษาของสำนักงานช่วยเหลือทางกฎหมายเกาหลีต่อไปนี้ (ภาษาเกาหลี)
- 공동불법행위자의 보험자 상호간 발생한 직접구상권의 소멸시효기간
- 보증보험계약상 보험자와 주계약상 보증인간의 구상권 관계
- 교통사고 합의 후 국민건강보험의 보험급여 부담 여부
- 계속보험료납입지체와 해지예고부 납입최고
- 피보험자의 자살과 보험자의 면책 여부
- 다른 상해보험 가입 사실에 대한 고지의무 위반으로 인한 보험계약 해지 여부
- 차 안에서 잠자던 중 질식사한 경우 자동차보험 적용 여부
- 보험계약자의 기망에 의한 보증보험계약 취소 시 피보험자에 대한 대항력
- 피보험자의 서면에 의한 동의 없이 체결된 생명보험계약의 효력
- 무보험자동차에 의한 상해특약상 무면허·음주운전 면책조항의 효력
- 무면허운전 사실을 인식 못한 경우 무면허운전 면책약관의 적용 여부
- 15세 미만자 등의 사망을 보험사고로 한 보험계약은 무효라고 정한 상법 제732조가 효력규정인지 여부.
- 무단운전자가 보험계약자의 동거가족인 경우 상법상 보험자대위 여부
- 피보험자의 주소변경통보 불이행에 대한 보험회사 약관의 효력
- 업무용 자동차종합보험계약약관 중 대인배상 Ⅱ에서 산업재해보상보험법에 의해 재해보상을 받을 수 있는 사람에 대하여는 보상하지 않...
- 인보험에서 보험자의 면책사유로 규정한 ‘피보험자의 고의’와 자배법상 ‘승객의 고의 또는 자살행위’의 의미
- 보험금청구권의 소멸시효 기간 및 보험사의 소멸시효 항변이 권리남용에 해당하는 경우
- 보험사에게 질병진단을 받은 사실을 고지하지 않았더라도 보험금 지급을 청구할 수 있는 경우
- 고지의무 위반이 있는 경우 그 위반이 사고발생과 무관하더라도 보험해지가능한지
- 피보험자가 손해배상판결에 항소하지 않아 확정시킨 경우 보험자 면책되는지
- 의뢰인이 도중에 하차한 후 발생한 사고를 통상의 대리운전 중 사고로 볼 수 있는지 여부
- 보험계약이 선량한 풍속 기타 사회질서에 반하여 무효가 되는 경우
- 임차인이 임차건물과 그 안의 동산 및 기계 등에 대하여 자신을 소유자로 기재하여 보험계약을 체결한 경우, 그 중 건물 부분에 ...
- 상해보험계약자의 장해등급 판정에 있어 미국의사협회(a.m.a.)의 신체장해평가지침 제1판 내지 제5판의 증거채택 가부
- 무보험자동차에 의한 상해담보특약이 적용되어 보험회사가 피해자에게 보험금을 지급한 경우 가해차량 보험자에게 부당이득반환을 청구할...
คู่มือนี้เป็นข้อมูลทั่วไปเกี่ยวกับกฎหมายเกาหลี ไม่ใช่คำแนะนำทางกฎหมายเฉพาะกรณี โปรดปรึกษาทนายความหรือสำนักงานช่วยเหลือทางกฎหมายเกาหลี (โทร 132 ในเกาหลี)