
คู่มือสิทธิได้รับชำระหนี้ก่อนเป็นอันดับแรกของผู้เช่ารายย่อยตามสัญญาเช่าอาคารพาณิชย์
อ้างอิงกรณีปรึกษา 10 กรณี · อัปเดต · แปลจากต้นฉบับภาษาเกาหลี
การพิจารณาว่าผู้เช่ารายย่อยตามสัญญาเช่าอาคารพาณิชย์มีสิทธิได้รับชำระหนี้ก่อนเป็นอันดับแรกหรือไม่ อาจแตกต่างกันไปตามจำนวนเงินประกัน พฤติการณ์ในการเช่า ลักษณะการใช้ร้าน และทรัพย์สินที่นำออกขายทอดตลาด กรณีที่ยกมาหลายกรณีเป็นการวินิจฉัยว่าสามารถนำหลักกฎหมายเกี่ยวกับการเช่าที่อยู่อาศัยมาใช้กับการเช่าอาคารพาณิชย์โดยเทียบเคียงได้ ดังนั้น ในแต่ละคดีจึงต้องพิจารณาเงื่อนไขและข้อเท็จจริงอย่างรอบคอบ
โครงสร้างในภาพเดียว
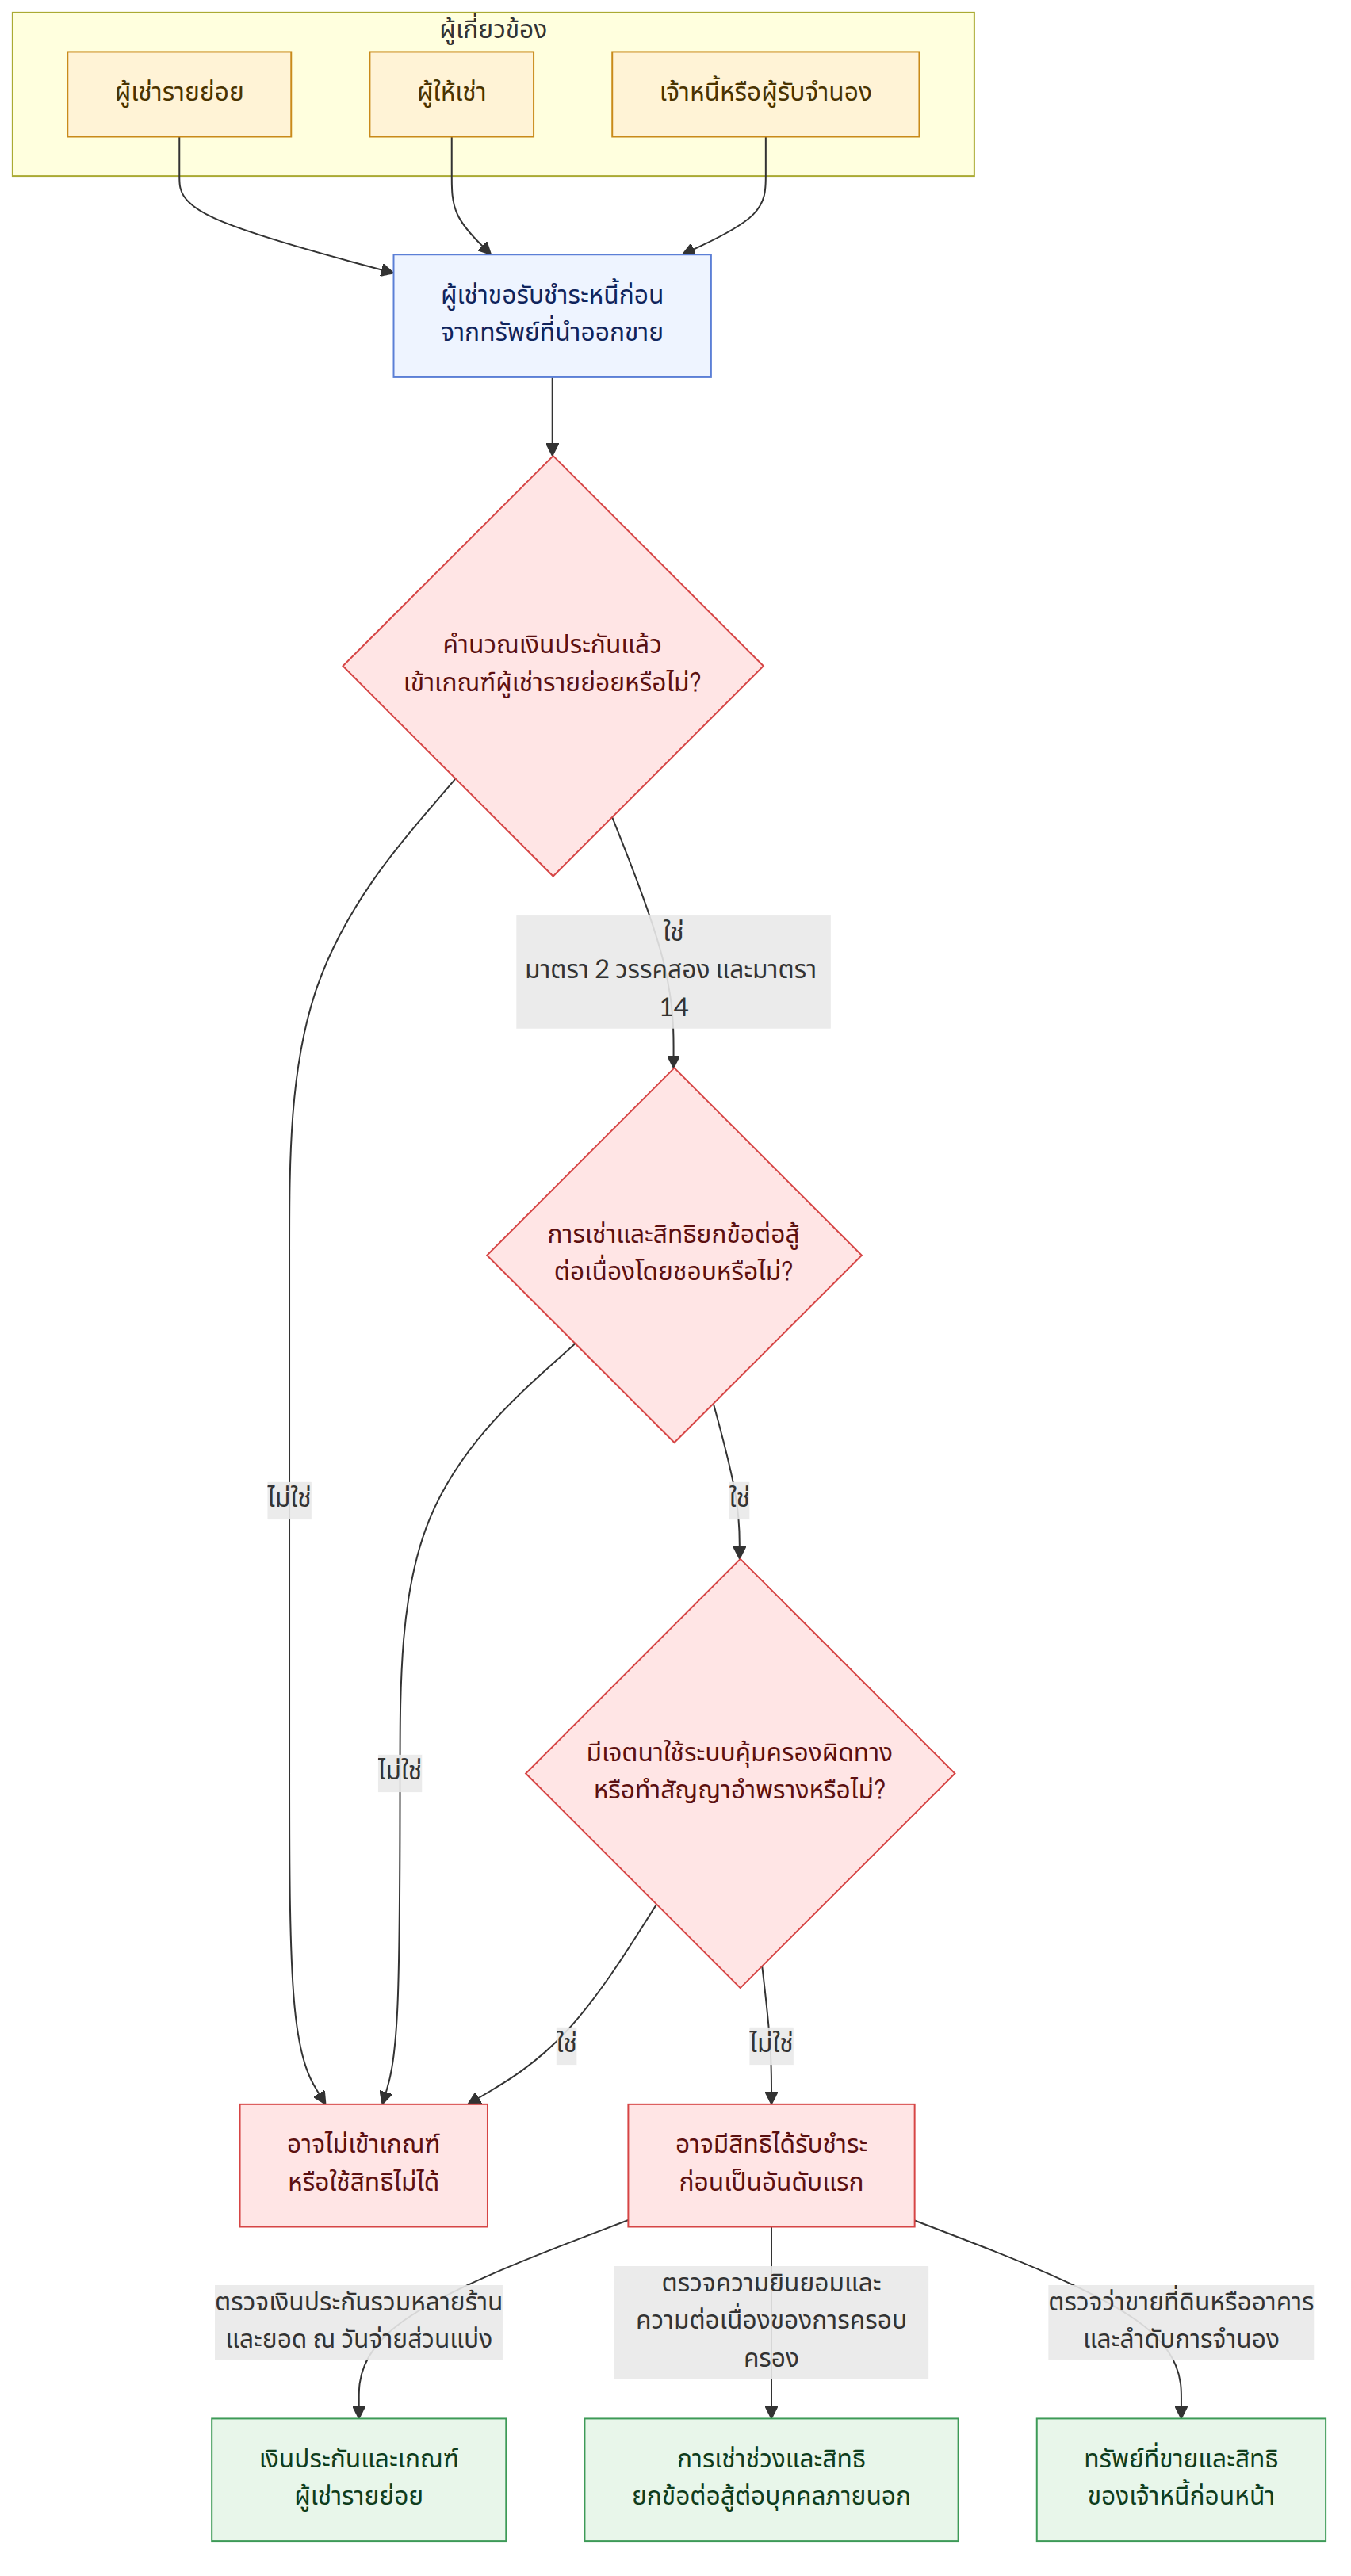
ประเด็นสำคัญ
- มีกรณีที่วินิจฉัยว่า แม้ที่ดินซึ่งผู้ให้เช่าเป็นเจ้าของในขณะที่สัญญาเช่าเกิดขึ้นจะถูกโอนไปให้บุคคลภายนอกในภายหลัง ก็อาจใช้สิทธิได้รับชำระหนี้ก่อนเป็นอันดับแรกจากเงินที่ได้จากการขายทอดตลาดที่ดินได้ (กรณีที่ 1)
- มีความเห็นว่า ผู้เช่าช่วงที่ได้รับความยินยอมจากผู้ให้เช่าอาจใช้สิทธิได้รับชำระหนี้ก่อนของผู้เช่าแทนผู้เช่าได้ หากการครอบครองและคุณสมบัติในการยกข้อต่อสู้ต่อบุคคลภายนอกต่อเนื่องกันโดยชอบด้วยกฎหมาย (กรณีที่ 2)
- มีกรณีที่วินิจฉัยว่าอาจใช้สิทธิได้รับชำระหนี้ก่อนเป็นอันดับแรกได้ แม้ในกระบวนการบังคับหลักประกันโดยการจดทะเบียนสิทธิชั่วคราวแบบเอกชน (กรณีที่ 3)
- กรณีใช้ร้านที่แบ่งแยกหลายร้านเป็นสถานประกอบการเดียวและเกิดความสัมพันธ์การเช่าเพียงสัญญาเดียว จะพิจารณาว่าเป็นผู้เช่ารายย่อยหรือไม่จากจำนวนเงินประกันที่แปลงตามหลักเกณฑ์แล้วรวมกัน ไม่ใช่พิจารณาแยกเป็นรายร้าน (กฎหมายคุ้มครองการเช่าอาคารพาณิชย์ มาตรา 2 วรรคสอง และมาตรา 14 (상가건물 임대차보호법 제2조 제2항, 제14조); กรณีที่ 4)
- มีความเห็นว่า แม้จะเปลี่ยนหนี้เดิมให้เป็นเงินประกัน หรือปรับลดเงินประกันอย่างถูกต้อง ก็อาจได้รับความคุ้มครองหากไม่มีพฤติการณ์พิเศษ เช่น เป็นสัญญาเช่าที่ทำขึ้นเพียงอำพราง และเป็นไปตามเงื่อนไขที่จำเป็น (กรณีที่ 5 และ 7)
- มีกรณีที่วินิจฉัยว่า หากเงินประกันเพิ่มขึ้นหรือลดลงระหว่างที่สัญญาเช่ายังคงมีผล ให้พิจารณาว่าเป็นผู้เช่ารายย่อยหรือไม่โดยใช้จำนวนเงินประกัน ณ เวลาที่จ่ายส่วนแบ่งเงิน (กรณีที่ 8)
- หากเช่าอาคารพาณิชย์ที่สร้างขึ้นภายหลังจากมีการจำนองที่ดินเปล่าแล้ว จะไม่มีสิทธิได้รับชำระหนี้ก่อนผู้รับจำนองลำดับก่อนจากเงินที่ได้จากการขายทอดตลาดที่ดิน แต่มีความเห็นว่าอาจได้รับชำระหนี้ก่อนเป็นอันดับแรกจากเงินที่ได้จากการขายทอดตลาดอาคารพาณิชย์ (กรณีที่ 6)
- หากรู้ว่าการขายทอดตลาดใกล้จะเกิดขึ้นและทำสัญญาโดยมีเจตนาใช้ระบบคุ้มครองในทางที่ผิด อาจถูกตัดออกจากการคุ้มครองผู้เช่ารายย่อยได้ และแม้ผู้ให้เช่าจะไม่ใช่เจ้าของ ก็อาจเป็นคู่สัญญาได้หากมีอำนาจให้เช่าโดยชอบด้วยกฎหมาย (กรณีที่ 9 และ 10)
คำถามที่พบบ่อย
Q. แม้เจ้าของอาคารพาณิชย์กับเจ้าของที่ดินจะเป็นคนละคนกันแล้ว หากมีการขายทอดตลาดเฉพาะที่ดิน จะได้รับชำระหนี้ก่อนเป็นอันดับแรกหรือไม่?
มีกรณีที่วินิจฉัยว่า แม้ที่ดินซึ่งผู้ให้เช่าเป็นเจ้าของในขณะที่สัญญาเช่าเกิดขึ้นจะถูกโอนไปให้บุคคลภายนอกในภายหลัง ก็อาจใช้สิทธิได้รับชำระหนี้ก่อนจากเงินที่ได้จากการขายทอดตลาดที่ดินได้ อย่างไรก็ตาม การนำหลักกฎหมายเกี่ยวกับการเช่าที่อยู่อาศัยมาใช้กับการเช่าอาคารพาณิชย์เป็นการวินิจฉัยโดยเทียบเคียง
Q. ผู้เช่าช่วงที่ได้รับความยินยอมจากผู้ให้เช่าจะได้รับชำระหนี้ก่อนเป็นอันดับแรกได้หรือไม่?
มีความเห็นว่า หากการเช่าช่วงชอบด้วยกฎหมาย มีการสืบต่อการครอบครอง และคุณสมบัติในการยกข้อต่อสู้ต่อบุคคลภายนอกไม่ขาดตอน รวมถึงเป็นไปตามเงื่อนไขอื่น ๆ ผู้เช่าช่วงอาจใช้สิทธิได้รับชำระหนี้ก่อนของผู้เช่าแทนผู้เช่าได้ ความยินยอมของผู้ให้เช่าต่อการเช่าช่วงและลำดับเหตุการณ์ที่ทำให้เงื่อนไขต่าง ๆ ต่อเนื่องกันเป็นเรื่องสำคัญ
Q. หากอาคารพาณิชย์ถูกจำหน่ายด้วยวิธีบังคับหลักประกันโดยการจดทะเบียนสิทธิชั่วคราวแบบเอกชน แทนการขายทอดตลาด จะยังใช้สิทธิได้หรือไม่?
กรณีที่ยกมาวินิจฉัยว่า ผู้เช่ารายย่อยอาจใช้สิทธิได้รับชำระหนี้ก่อนเป็นอันดับแรกได้ แม้ในกระบวนการบังคับหลักประกันโดยการจดทะเบียนสิทธิชั่วคราวแบบเอกชน การวินิจฉัยนี้เป็นการนำหลักกฎหมายเกี่ยวกับการเช่าที่อยู่อาศัยมาใช้กับการเช่าอาคารพาณิชย์โดยเทียบเคียง
Q. หากเช่าร้านที่แบ่งแยกหลายร้านเพื่อนำมาใช้เป็นสถานประกอบการเดียว จะพิจารณาว่าเป็นผู้เช่ารายย่อยแยกกันแต่ละร้านหรือไม่?
หากถือได้ว่าเกิดความสัมพันธ์การเช่าเพียงสัญญาเดียว ไม่ใช่มีความสัมพันธ์การเช่าแยกกันสำหรับแต่ละร้าน จะไม่พิจารณาแยกเป็นรายร้าน แต่จะรวมจำนวนเงินประกันที่แปลงตามหลักเกณฑ์ของร้านที่แบ่งแยกทั้งหมด เพื่อวินิจฉัยว่าเป็นผู้เช่ารายย่อยหรือไม่
Q. หากทำสัญญาโดยเปลี่ยนเงินที่ผู้ให้เช่าต้องชำระให้เป็นเงินประกัน หรือภายหลังลดเงินประกัน จะยังได้รับความคุ้มครองหรือไม่?
การคุ้มครองอาจไม่ถูกตัดสิทธิเพียงเพราะมีการเปลี่ยนหนี้เดิมให้เป็นเงินประกัน แม้กรณีที่ลดเงินประกันอย่างถูกต้องตามสัญญาฉบับใหม่ก็อาจได้รับความคุ้มครอง หากไม่มีพฤติการณ์พิเศษ เช่น เป็นสัญญาเช่าที่ทำขึ้นเพียงอำพราง และเป็นไปตามเงื่อนไขที่จำเป็น
Q. หากเงินประกันเปลี่ยนแปลงระหว่างสัญญา จะพิจารณาว่าเป็นผู้เช่ารายย่อยโดยใช้จำนวนเงิน ณ เวลาใด?
กรณีที่ยกมาวินิจฉัยอธิบายว่า โดยหลักให้พิจารณาจากจำนวนเงินประกัน ณ เวลาที่มีการจ่ายส่วนแบ่งเงิน ดังนั้น แม้ในขณะทำสัญญาจะเป็นผู้เช่ารายย่อย แต่หากเงินประกันเพิ่มขึ้นจนเกินเพดานก่อนการจ่ายส่วนแบ่งเงิน ก็อาจไม่เข้าข่าย ในทางกลับกัน หากเงินประกันลดลง ก็อาจเข้าข่ายได้
Q. หากเช่าอาคารพาณิชย์ที่สร้างขึ้นหลังจากมีการจำนองที่ดินก่อนแล้ว จะได้รับชำระหนี้ก่อนจากเงินที่ได้จากการขายทอดตลาดที่ดินด้วยหรือไม่?
ตามกรณีที่ยกมาวินิจฉัย ผู้เช่ารายย่อยที่เช่าอาคารพาณิชย์ซึ่งสร้างขึ้นภายหลังจากมีการจำนองที่ดินแล้ว ไม่อาจมีสิทธิได้รับชำระหนี้ก่อนผู้รับจำนองลำดับก่อนจากเงินที่ได้จากการขายทอดตลาดที่ดิน อย่างไรก็ตาม มีความเห็นว่าอาจได้รับชำระหนี้ก่อนเป็นอันดับแรกจากเงินที่ได้จากการขายทอดตลาดอาคารพาณิชย์
Q. หากรู้ว่าการขายทอดตลาดใกล้จะเกิดขึ้นแล้วทำสัญญาให้เข้าเงื่อนไขผู้เช่ารายย่อย จะได้รับความคุ้มครองหรือไม่?
หากเป็นสัญญาที่ทำขึ้นเพื่อแสวงหาประโยชน์โดยมิชอบด้วยการใช้ระบบดังกล่าวในทางที่ผิด โดยคาดหมายว่าจะมีการขายทอดตลาดในเร็ว ๆ นี้ ผู้เช่าอาจถูกตัดออกจากการคุ้มครองในฐานะผู้เช่ารายย่อยได้ พฤติการณ์ในการทำสัญญา เช่น จำนวนเงินประกันหรือเวลาที่ชำระเงิน อาจเป็นประเด็นที่ต้องพิจารณา
Q. หากทำสัญญากับผู้ที่ไม่ใช่เจ้าของอาคารพาณิชย์ จะได้รับความคุ้มครองในฐานะผู้เช่ารายย่อยหรือไม่?
มีความเห็นว่า แม้ผู้ให้เช่าจะไม่ใช่เจ้าของ หากมีอำนาจทำสัญญาเช่าอาคารพาณิชย์นั้นโดยชอบด้วยกฎหมาย ก็อาจได้รับความคุ้มครองได้ ต้องตรวจสอบว่าผู้ให้เช่ามีอำนาจให้เช่าโดยชอบจริงหรือไม่
กฎหมายที่เกี่ยวข้อง
- กฎหมายคุ้มครองการเช่าที่อยู่อาศัย มาตรา 3 วรรคหนึ่ง (주택임대차보호법 제3조 제1항)
- กฎหมายคุ้มครองการเช่าที่อยู่อาศัย มาตรา 3 ทวิ วรรคสอง (주택임대차보호법 제3조의2 제2항)
- กฎหมายคุ้มครองการเช่าที่อยู่อาศัย มาตรา 8 วรรคหนึ่ง (주택임대차보호법 제8조 제1항)
- กฎหมายคุ้มครองการเช่าที่อยู่อาศัย มาตรา 8 วรรคสาม (주택임대차보호법 제8조 제3항)
- กฎหมายคุ้มครองการเช่าอาคารพาณิชย์ มาตรา 2 วรรคสอง (상가건물 임대차보호법 제2조 제2항)
- กฎหมายคุ้มครองการเช่าอาคารพาณิชย์ มาตรา 14 (상가건물 임대차보호법 제14조)
- กฎหมายว่าด้วยหลักประกันโดยการจดทะเบียนสิทธิชั่วคราวและเรื่องอื่น ๆ (가등기담보 등에 관한 법률)
ข้อควรระวัง
- กรณีที่ยกมาหลายกรณีเป็นการวินิจฉัยว่าสามารถนำคำวินิจฉัยเกี่ยวกับกฎหมายคุ้มครองการเช่าที่อยู่อาศัย (주택임대차보호법) มาใช้กับการเช่าอาคารพาณิชย์โดยเทียบเคียงได้ จึงไม่ควรสรุปว่าผลในคดีเกี่ยวกับอาคารพาณิชย์จะเหมือนกันเสมอ
- หากร้านหลายร้านได้รับการยอมรับว่าเป็นสถานประกอบการเดียวและมีความสัมพันธ์การเช่าเพียงสัญญาเดียว อาจพิจารณาโดยรวมจำนวนเงินประกันที่แปลงตามหลักเกณฑ์แล้ว
- หากเงินประกันเพิ่มขึ้นหรือลดลง อย่าพิจารณาเฉพาะจำนวนเงินในวันที่ทำสัญญา แต่ควรตรวจสอบจำนวนเงิน ณ เวลาที่มีการจ่ายส่วนแบ่งเงิน
- หากสัญญาเป็นสัญญาที่ทำขึ้นเพียงอำพราง หรือมีพฤติการณ์ว่าใช้ระบบการได้รับชำระหนี้ก่อนเป็นอันดับแรกในทางที่ผิด การคุ้มครองอาจถูกจำกัดได้
กรณีปรึกษาที่ใช้อ้างอิง
คู่มือนี้ AI สรุปจากกรณีปรึกษาของสำนักงานช่วยเหลือทางกฎหมายเกาหลีต่อไปนี้ (ภาษาเกาหลี)
- 토지에 대한 최우선변제권 행사 가부
- 전차인의 최우선변제권 행사
- 가등기담보 등에 관한 법률상의 사적실행 절차에서도 주택임차인의 소액보증금 최우선변제권이 인정되는지 여부
- 수 개의 구분점포를 동일 임대인에게 임차한 경우
- 기존채권을 임대차보증금으로 전환하여 임대차계약을 체결한 경우에도 소액임차인으로서 보호받을 수 있는지 여부
- 나대지에 저당권이 설정된 후 신축건물을 임차한 경우
- 보증금액이 감액된 경우 소액임차인 최우선변제권 행사 가부
- 임대차관계가 지속되는 동안 임대차보증금의 증감ㆍ변동이 있는 경우, 소액임차인에 해당하는지 여부의 판단 기준
- 상가건물임대차보호법을 악용하여 임대차계약을 체결한 경우
- 상가 소유자가 아닌 사람과 임대차계약을 체결한 경우의 적용여부
คู่มือนี้เป็นข้อมูลทั่วไปเกี่ยวกับกฎหมายเกาหลี ไม่ใช่คำแนะนำทางกฎหมายเฉพาะกรณี โปรดปรึกษาทนายความหรือสำนักงานช่วยเหลือทางกฎหมายเกาหลี (โทร 132 ในเกาหลี)