
หลักเกณฑ์และวิธีคำนวณการเรียกคืนส่วนมรดกสงวน
อ้างอิงกรณีปรึกษา 14 กรณี · อัปเดต · แปลจากต้นฉบับภาษาเกาหลี
ส่วนมรดกสงวนเป็นกลไกที่กฎหมายกำหนดไว้เพื่อให้ทายาทตามกฎหมายซึ่งแทบไม่ได้รับทรัพย์สินมรดกเนื่องจากการทำพินัยกรรมยกทรัพย์สินหรือการให้ของขวัญ สามารถเรียกคืนส่วนขั้นต่ำที่กฎหมายกำหนดได้ การพิจารณาว่ามีสิทธิเรียกร้องหรือไม่และเป็นจำนวนเท่าใด ต้องพิจารณาความสัมพันธ์ระหว่างทายาท ช่วงเวลาที่ให้ของขวัญและผู้รับของขวัญ ทรัพย์สินที่ได้รับไปแล้ว และหนี้มรดกร่วมกัน
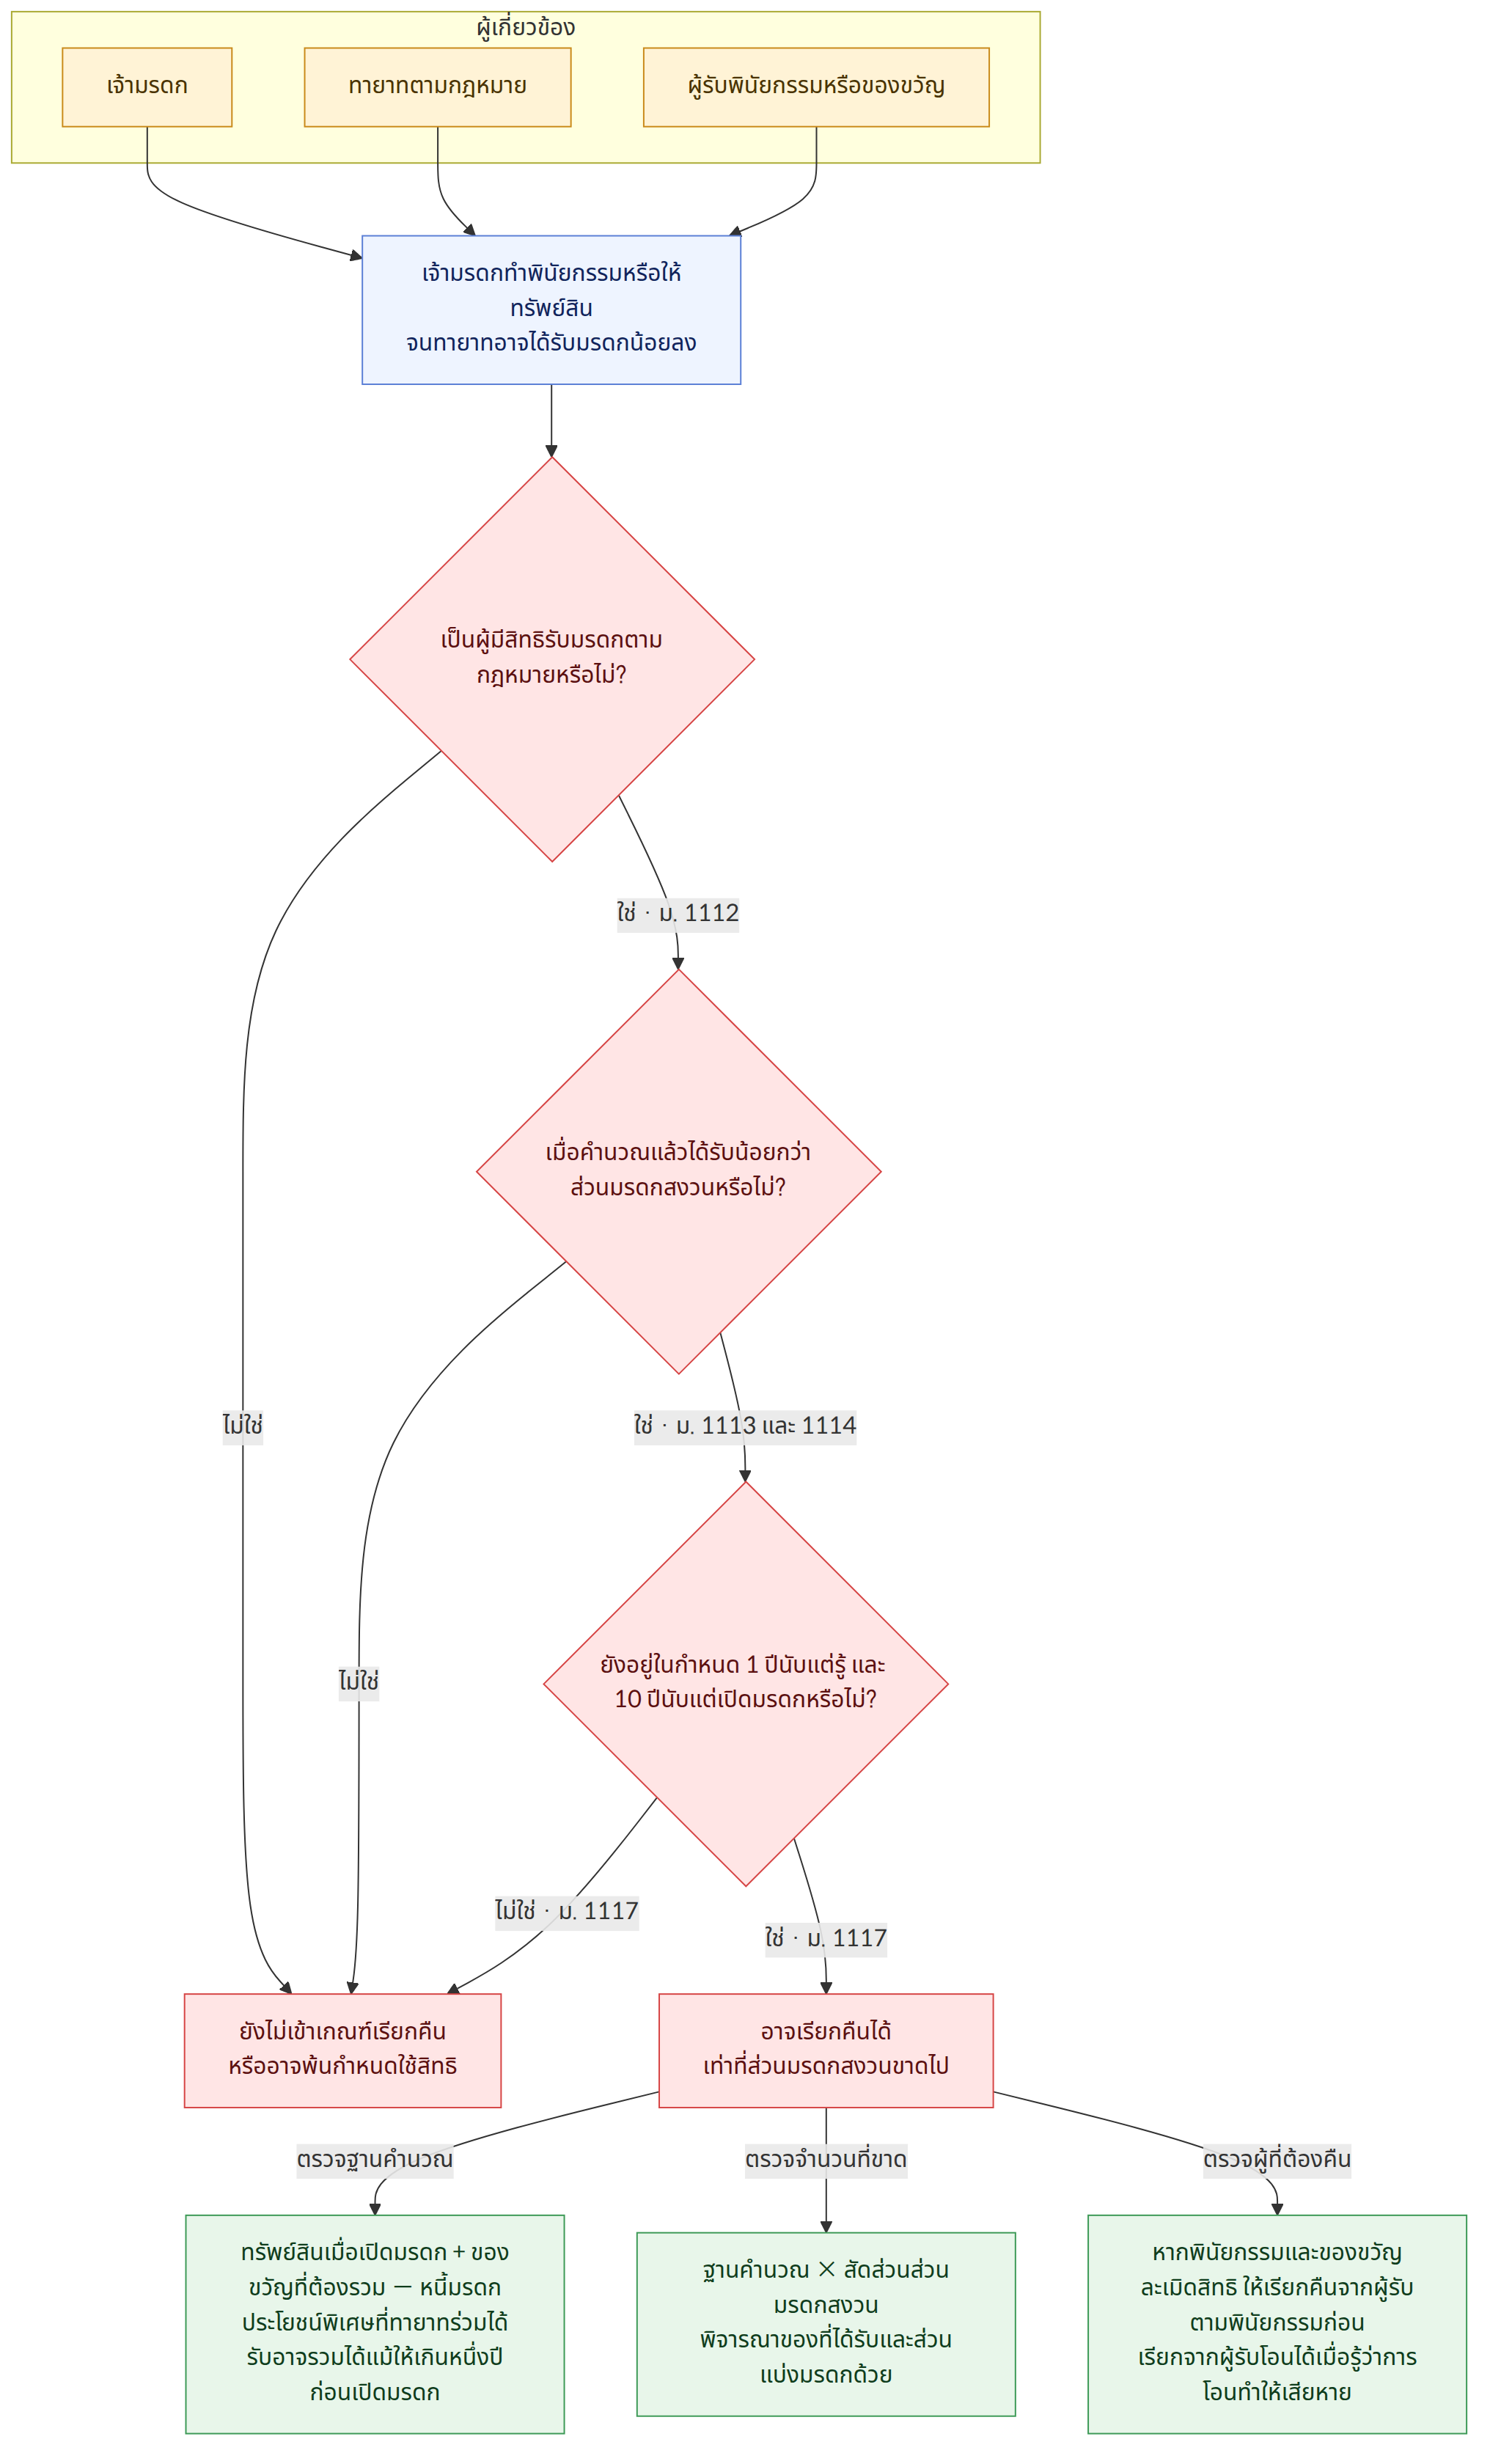
โครงสร้างในภาพเดียว
ประเด็นสำคัญ
- ผู้สืบสันดานโดยตรง คู่สมรส ผู้บุพการีโดยตรง และพี่น้องซึ่งมีสิทธิรับมรดกตามลำดับทายาท อาจมีสิทธิในส่วนมรดกสงวน โดยมีสัดส่วนเป็นครึ่งหนึ่งหรือหนึ่งในสามของส่วนแบ่งมรดกตามกฎหมาย (ประมวลกฎหมายแพ่ง มาตรา 1112 (민법 제1112조))
- การคำนวณส่วนมรดกสงวนทำโดยนำของขวัญที่ต้องรวมมาบวกกับทรัพย์สิน ณ เวลาที่เปิดมรดก แล้วหักหนี้มรดกออก (ประมวลกฎหมายแพ่ง มาตรา 1113, 1114 (민법 제1113조, 제1114조))
- ประโยชน์พิเศษที่ทายาทร่วมได้รับ อาจนำมารวมเป็นทรัพย์สินฐานคำนวณส่วนมรดกสงวนได้ แม้ให้ไว้เกิน 1 ปีก่อนการเปิดมรดก
- จำนวนส่วนมรดกสงวนที่ขาดไปคำนวณโดยนำทรัพย์สินฐานคำนวณคูณกับสัดส่วนส่วนมรดกสงวน แล้วนำของขวัญหรือการทำพินัยกรรมยกทรัพย์สินที่ผู้มีสิทธิได้รับ รวมถึงส่วนแบ่งที่ได้รับจากทรัพย์สินมรดก และรายการอื่น ๆ มาพิจารณาประกอบ
- หากทั้งการทำพินัยกรรมยกทรัพย์สินและการให้ของขวัญละเมิดส่วนมรดกสงวน ให้เรียกคืนจากผู้ที่ได้รับทรัพย์สินตามพินัยกรรมก่อน (ประมวลกฎหมายแพ่ง มาตรา 1116 (민법 제1116조))
- แม้ทรัพย์สินที่ให้เป็นของขวัญจะถูกโอนไปให้บุคคลภายนอกแล้ว ก็อาจเรียกคืนจากผู้รับโอนได้ หากผู้รับโอนรู้ในขณะที่ได้รับโอนว่าการโอนนั้นทำให้ผู้มีสิทธิในส่วนมรดกสงวนเสียหาย
- กำหนดเวลาที่เกี่ยวข้องกับสิทธิเรียกร้องคืนส่วนมรดกสงวนคือ 1 ปีนับแต่ทราบว่ามีของขวัญหรือการทำพินัยกรรมยกทรัพย์สินที่ต้องเรียกคืน และ 10 ปีนับแต่การเปิดมรดก (ประมวลกฎหมายแพ่ง มาตรา 1117 (민법 제1117조))
คำถามที่พบบ่อย
Q. หากทำพินัยกรรมยกทรัพย์สินทั้งหมดให้บุคคลหรือองค์กรอื่น ทายาทจะไม่ได้รับอะไรเลยหรือไม่
หากการทำพินัยกรรมยกทรัพย์สินให้ทำให้ส่วนมรดกสงวนขาดไป ผู้มีสิทธิในส่วนมรดกสงวนอาจเรียกคืนได้เท่าที่ขาดไป อย่างไรก็ตาม ต้องตรวจสอบก่อนว่าบุคคลนั้นมีสิทธิรับมรดกตามลำดับทายาทหรือไม่ และมีสัดส่วนส่วนมรดกสงวนเท่าใด
Q. ทรัพย์สินที่ทายาทได้รับในขณะที่เจ้ามรดกยังมีชีวิตอยู่ นำมารวมในการคำนวณส่วนมรดกสงวนหรือไม่
หากทายาทร่วมได้รับทรัพย์สินเป็นประโยชน์พิเศษจากเจ้ามรดก ของขวัญที่ให้ไว้เกิน 1 ปีก่อนการเปิดมรดกก็อาจนำมารวมเป็นทรัพย์สินฐานคำนวณได้ ในทางกลับกัน ของขวัญที่ให้แก่บุคคลภายนอก โดยหลักแล้วจะรวมเฉพาะของขวัญที่ให้ภายใน 1 ปีก่อนการเปิดมรดก แต่ของขวัญที่ทั้งสองฝ่ายรู้ว่าจะทำให้ผู้มีสิทธิในส่วนมรดกสงวนเสียหาย อาจนำมารวมได้แม้ให้ไว้ก่อนหน้านั้นเกิน 1 ปี
Q. คำนวณจำนวนส่วนมรดกสงวนที่ขาดไปอย่างไร
วิธีคำนวณที่ยกตัวอย่างไว้คือ นำทรัพย์สินฐานคำนวณคูณกับสัดส่วนส่วนมรดกสงวน แล้วนำมูลค่าประโยชน์พิเศษที่ผู้มีสิทธิได้รับและส่วนแบ่งมรดกสุทธิของผู้นั้นมาพิจารณาประกอบ ทรัพย์สินฐานคำนวณได้จากการนำทรัพย์สิน ณ เวลาที่เปิดมรดกบวกกับมูลค่าของขวัญที่ต้องนำมารวม แล้วหักหนี้มรดกออก จึงต้องตรวจสอบทรัพย์สิน ของขวัญ และหนี้ให้ครบถ้วน
Q. หากมีทั้งการทำพินัยกรรมยกทรัพย์สินและการให้ของขวัญ ควรเรียกคืนจากใครก่อน
หากทั้งการทำพินัยกรรมยกทรัพย์สินและการให้ของขวัญละเมิดส่วนมรดกสงวน ให้เรียกคืนจากผู้ที่ได้รับทรัพย์สินตามพินัยกรรมก่อน ส่วนจะยังขาดอยู่หรือไม่หลังจากเรียกคืนแล้ว และผู้รับของขวัญแต่ละรายต้องคืนเพียงใด ต้องพิจารณาตามข้อเท็จจริงเกี่ยวกับทรัพย์สินในแต่ละกรณี
Q. หลังจากทรัพย์สินที่ได้รับเป็นของขวัญถูกโอนไปให้ผู้อื่นแล้ว ยังเรียกร้องจากบุคคลนั้นได้หรือไม่
หากผู้รับโอนรู้ในขณะที่ได้รับโอนทรัพย์สินว่าการโอนนั้นทำให้ผู้มีสิทธิในส่วนมรดกสงวนเสียหาย ก็อาจเรียกคืนทรัพย์สินจากผู้รับโอนได้ หากไม่มีข้อเท็จจริงเช่นนั้น ก็ยากที่จะสรุปได้ว่าสามารถเรียกร้องจากบุคคลภายนอกได้
Q. ต้องยื่นคำเรียกคืนส่วนมรดกสงวนภายในเมื่อใด
ตามหลักเกณฑ์ที่อ้างถึงในกรณีตัวอย่าง ต้องใช้สิทธิภายใน 1 ปีนับแต่วันที่ทราบว่ามีของขวัญหรือการทำพินัยกรรมยกทรัพย์สินที่ต้องเรียกคืน และยังอาจมีปัญหาหากพ้น 10 ปีนับแต่การเปิดมรดก อย่าสรุปเพียงเพราะได้ฟ้องคดีอื่นเพื่อโต้แย้งผลของของขวัญแล้วว่าได้ใช้สิทธิเรียกคืนส่วนมรดกสงวนภายในกำหนดเวลา แต่ควรตรวจสอบว่าได้แสดงเจตนาเรียกคืนโดยมุ่งถึงของขวัญหรือการทำพินัยกรรมยกทรัพย์สินนั้นหรือไม่
Q. ค่าใช้จ่ายในการจัดงานศพและภาษีมรดกต้องหักออกเช่นเดียวกับหนี้มรดกเมื่อคำนวณส่วนมรดกสงวนหรือไม่
ตามคำวินิจฉัยในกรณีตัวอย่าง ค่าใช้จ่ายในการจัดงานศพและภาษีมรดกเป็นค่าใช้จ่ายที่เกิดขึ้นหลังจากเจ้ามรดกเสียชีวิต จึงไม่อาจถือได้ว่าเป็นหนี้มรดกที่ต้องหักออกจากทรัพย์สิน ณ เวลาที่เปิดมรดก ดังนั้นจึงยากที่จะถือว่าต้องหักค่าใช้จ่ายเหล่านี้ออกจากทรัพย์สินฐานคำนวณโดยอัตโนมัติ
Q. เจ้าหนี้ของผู้มีสิทธิในส่วนมรดกสงวนสามารถเรียกคืนส่วนมรดกสงวนแทนได้หรือไม่
สิทธิเรียกร้องคืนส่วนมรดกสงวนเป็นสิทธิที่ขึ้นอยู่กับการตัดสินใจโดยเสรีของผู้มีสิทธิว่าจะใช้สิทธิหรือไม่ หากไม่อาจรับฟังได้ว่าผู้มีสิทธิมีเจตนาแน่นอนที่จะใช้สิทธิ เจ้าหนี้ก็ยากที่จะใช้สิทธินั้นแทนได้ การที่ลูกหนี้มีทรัพย์สินไม่เพียงพอเพียงอย่างเดียวไม่ได้ทำให้สามารถใช้สิทธิเรียกร้องแทนได้ทันที
กฎหมายที่เกี่ยวข้อง
- ประมวลกฎหมายแพ่ง มาตรา 1001 (민법 제1001조)
- ประมวลกฎหมายแพ่ง มาตรา 1008 (민법 제1008조)
- ประมวลกฎหมายแพ่ง มาตรา 1009 (민법 제1009조)
- ประมวลกฎหมายแพ่ง มาตรา 1010 (민법 제1010조)
- ประมวลกฎหมายแพ่ง มาตรา 1112 (민법 제1112조)
- ประมวลกฎหมายแพ่ง มาตรา 1113 (민법 제1113조)
- ประมวลกฎหมายแพ่ง มาตรา 1114 (민법 제1114조)
- ประมวลกฎหมายแพ่ง มาตรา 1115 (민법 제1115조)
- ประมวลกฎหมายแพ่ง มาตรา 1116 (민법 제1116조)
- ประมวลกฎหมายแพ่ง มาตรา 1117 (민법 제1117조)
- ประมวลกฎหมายแพ่ง มาตรา 1118 (민법 제1118조)
ข้อควรระวัง
- กำหนดเวลา 1 ปีเกี่ยวข้องไม่เพียงกับการทราบว่ามีการเปิดมรดก แต่ยังเกี่ยวข้องกับการทราบว่ามีของขวัญหรือการทำพินัยกรรมยกทรัพย์สินที่ต้องเรียกคืนด้วย จึงควรตรวจสอบเวลาที่ทราบข้อเท็จจริงดังกล่าวและเหตุการณ์แวดล้อมโดยละเอียด
- เมื่อพ้น 10 ปีนับแต่การเปิดมรดก สิทธิเรียกร้องอาจระงับได้ แม้ยังไม่ได้จดทะเบียนโอนกรรมสิทธิ์อันเนื่องมาจากของขวัญก็ตาม
- การที่มีการให้ของขวัญเพียงอย่างเดียวไม่ได้ทำให้ต้องนำของขวัญนั้นมารวมเป็นทรัพย์สินฐานคำนวณ ต้องพิจารณาว่าผู้รับของขวัญเป็นทายาทร่วมหรือไม่ เป็นประโยชน์พิเศษหรือไม่ ให้ของขวัญเมื่อใด และมีการรับรู้ถึงการละเมิดส่วนมรดกสงวนหรือไม่
- ทรัพย์สินฐานคำนวณและจำนวนส่วนที่ขาดไปเปลี่ยนแปลงได้ตามมูลค่าทรัพย์สินมรดก ของขวัญหรือการทำพินัยกรรมยกทรัพย์สิน หนี้ และจำนวนที่ผู้มีสิทธิได้รับไปแล้ว จึงไม่ควรนำผลการคำนวณในกรณีตัวอย่างไปใช้กับความสัมพันธ์ระหว่างทายาทกรณีอื่นโดยตรง
กรณีปรึกษาที่ใช้อ้างอิง
คู่มือนี้ AI สรุปจากกรณีปรึกษาของสำนักงานช่วยเหลือทางกฎหมายเกาหลีต่อไปนี้ (ภาษาเกาหลี)
คู่มือนี้เป็นข้อมูลทั่วไปเกี่ยวกับกฎหมายเกาหลี ไม่ใช่คำแนะนำทางกฎหมายเฉพาะกรณี โปรดปรึกษาทนายความหรือสำนักงานช่วยเหลือทางกฎหมายเกาหลี (โทร 132 ในเกาหลี)