
คู่มือผู้บริโภคเกี่ยวกับธุรกรรมผ่อนชำระ การขายตรง และบัตรเครดิต
อ้างอิงกรณีปรึกษา 42 กรณี · อัปเดต · แปลจากต้นฉบับภาษาเกาหลี
สัญญาผ่อนชำระและสัญญาขายตรงสามารถถอนคำเสนอซื้อได้ภายในระยะเวลาที่กำหนด แต่สิทธิอาจถูกจำกัดตามวัตถุประสงค์ของการทำธุรกรรม ประเภทสินค้า และสภาพการใช้งาน ความรับผิดจากการใช้บัตรเครดิตโดยมิชอบและหน้าที่คืนเงินในธุรกรรมผ่อนชำระล่วงหน้าอาจแตกต่างกันไปตามการลงลายมือชื่อ ความประมาทของสมาชิก และการโอนกิจการ เป็นต้น
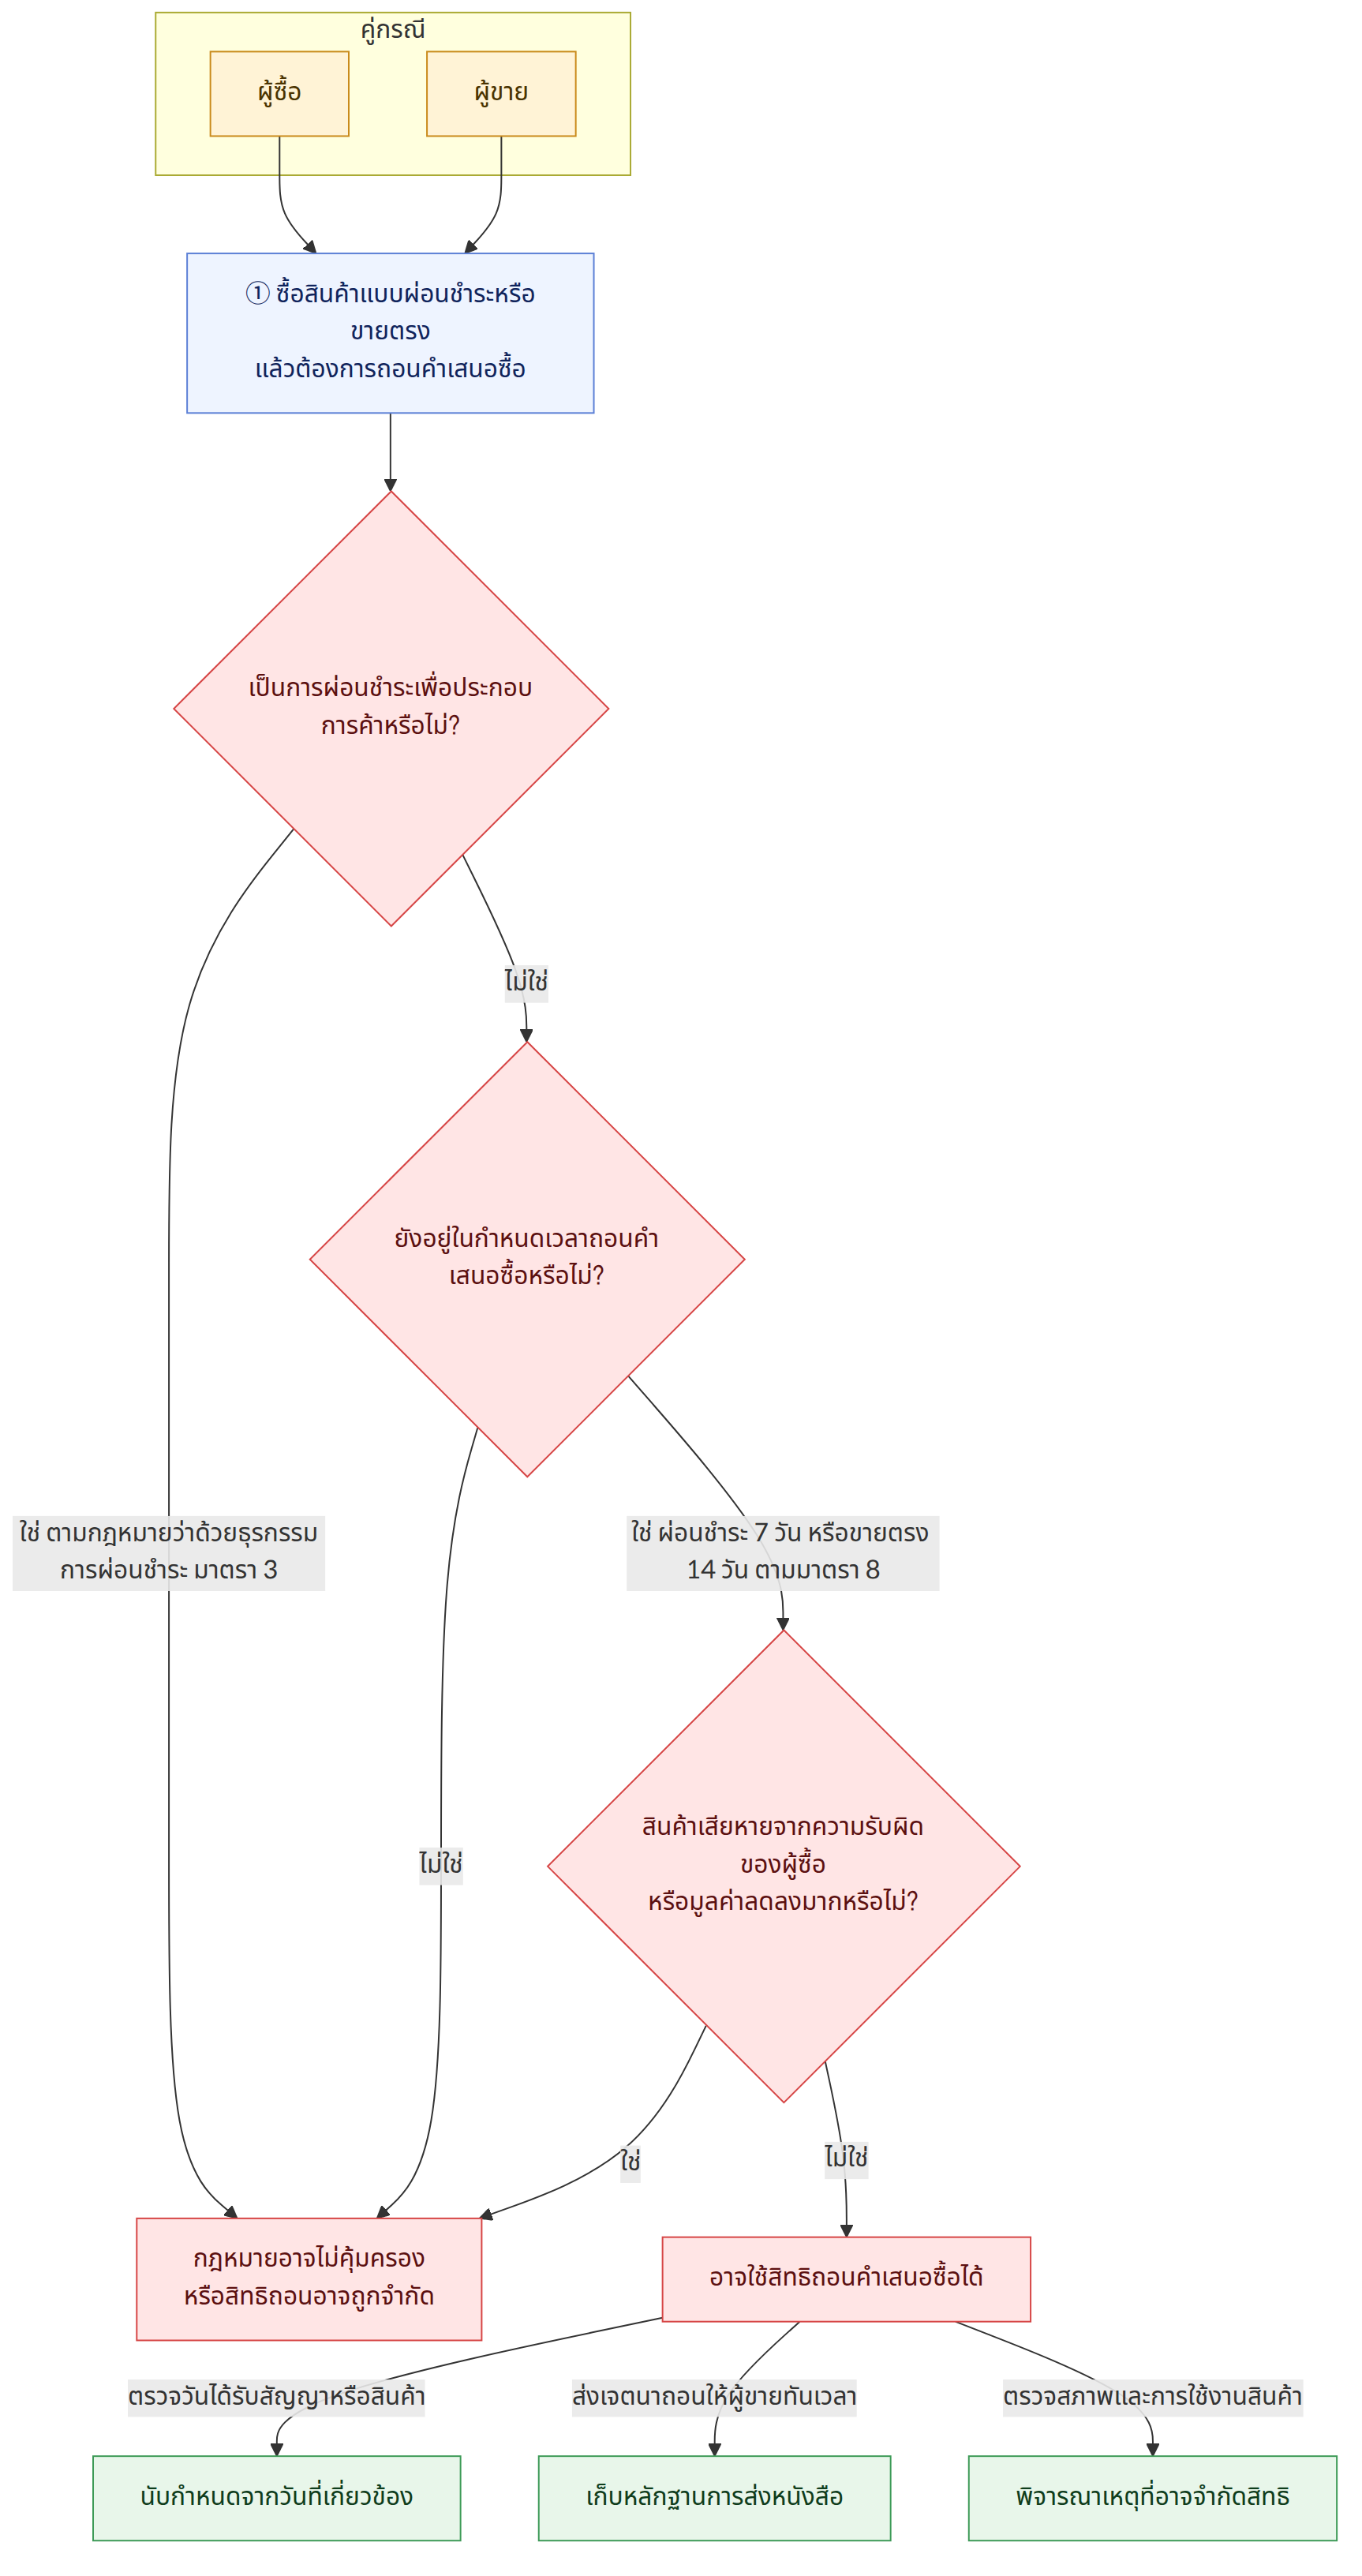
โครงสร้างในภาพเดียว
ประเด็นสำคัญ
- โดยหลักแล้ว ระยะเวลาถอนคำเสนอซื้อสำหรับธุรกรรมผ่อนชำระคือ 7 วันนับจากวันที่ได้รับสัญญา และหากส่งมอบสินค้าในภายหลัง ให้นับจากวันที่ได้รับสินค้า (กฎหมายว่าด้วยธุรกรรมการผ่อนชำระ มาตรา 8 (할부거래에 관한 법률 제8조))
- โดยหลักแล้ว สามารถถอนคำเสนอซื้อในสัญญาขายตรงได้ภายใน 14 วันนับจากวันที่ได้รับสัญญา หากไม่ได้รับสัญญาหรือไม่ทราบที่อยู่ของผู้ขาย อาจนับระยะเวลาตั้งแต่วันที่ทราบหรือควรจะทราบที่อยู่ (กฎหมายว่าด้วยการขายตรงและการขายแบบถึงบ้าน ฯลฯ มาตรา 8 (방문판매 등에 관한 법률 제8조))
- การถอนคำเสนอซื้ออาจถูกจำกัดหากมีเหตุตามกฎหมาย เช่น สินค้าเสียหายเนื่องจากความรับผิดของผู้บริโภค หรือมูลค่าของสินค้าลดลงอย่างมาก
- กฎหมายว่าด้วยธุรกรรมการผ่อนชำระอาจไม่ใช้บังคับกับสัญญาผ่อนชำระที่มีวัตถุประสงค์เพื่อประกอบการค้า เช่น การซื้อสินค้าเพื่อนำไปใช้ในการประกอบกิจการ (กฎหมายว่าด้วยธุรกรรมการผ่อนชำระ มาตรา 3 (할부거래에 관한 법률 제3조))
- หากผู้ประกอบธุรกิจขายสินค้าหรือบริการแบบผ่อนชำระล่วงหน้าโอนกิจการทั้งหมด บริษัทผู้รับโอนจะรับช่วงสิทธิและหน้าที่ตามสัญญา รวมถึงหน้าที่จ่ายเงินคืนเมื่อยกเลิกสัญญา และข้อตกลงที่ตัดการรับช่วงดังกล่าวไม่มีผล (กฎหมายว่าด้วยธุรกรรมการผ่อนชำระ มาตรา 22 วรรค 1 (할부거래에 관한 법률 제22조 제1항); คำพิพากษาศาลฎีกา ลงวันที่ 14 มกราคม 2016, 2015다50200)
- การชดใช้กรณีใช้บัตรที่สูญหายหรือถูกขโมยโดยมิชอบอาจแตกต่างกันไปตามข้อเท็จจริงตามข้อกำหนด เช่น การไม่ลงลายมือชื่อบนบัตร การแจ้งเหตุล่าช้า หรือความประมาทของสมาชิก เมื่อทราบว่าบัตรสูญหายควรแจ้งทันที และหากโต้แย้งว่าสมาชิกไม่ได้ประมาท ควรตรวจสอบหลักฐานที่ใช้ยืนยันได้
- อาจห้ามปฏิเสธการรับชำระเงินเพียงเพราะชำระด้วยบัตรเครดิต หรือเสนอราคาที่เป็นประโยชน์แก่ผู้ชำระด้วยเงินสด (กฎหมายว่าด้วยธุรกิจการเงินเฉพาะทางด้านสินเชื่อ มาตรา 19 วรรค 1 (여신전문금융업법 제19조 제1항))
คำถามที่พบบ่อย
Q. สินค้าที่ซื้อแบบผ่อนชำระสามารถยกเลิกได้ภายในกี่วัน?
ตามกรณีตัวอย่าง สามารถถอนคำเสนอซื้อได้ภายใน 7 วันนับจากวันที่ได้รับสัญญา และหากได้รับสินค้าในภายหลัง อาจเริ่มนับระยะเวลาตั้งแต่วันที่ได้รับสินค้าได้ อย่างไรก็ตาม การถอนคำเสนอซื้ออาจถูกจำกัดหากเข้าข้อยกเว้นตามกฎหมาย เช่น สินค้าเสียหายหรือถูกนำไปใช้แล้ว และต้องส่งหนังสือแสดงเจตนาถอนคำเสนอซื้อให้ผู้ขายภายในกำหนดเวลา
Q. ต้องการคืนหนังสือที่ซื้อจากการขายตรง แต่ติดต่อผู้ขายไม่ได้
โดยหลักแล้ว สัญญาซื้อขายแบบขายตรงสามารถถอนคำเสนอซื้อได้ภายใน 14 วันนับจากวันที่ได้รับสัญญา หากไม่ได้รับสัญญาหรือไม่สามารถถอนคำเสนอซื้อได้เพราะไม่ทราบที่อยู่ของผู้ขาย อาจนับระยะเวลาตั้งแต่วันที่ทราบหรือควรจะทราบที่อยู่ได้ กรณีตัวอย่างยังแนะนำให้ส่งหนังสือแสดงเจตนาถอนคำเสนอซื้อด้วย
Q. ซื้อของแบบผ่อนชำระเพื่อนำไปใช้ในร้านค้า ถ้าเปลี่ยนใจสามารถยกเลิกได้ไหม?
กรณีตัวอย่างอธิบายว่า หากซื้อเครื่องทำความเย็นที่จำเป็นต่อการประกอบกิจการร้านอาหาร จะถือเป็นสัญญาผ่อนชำระที่มีวัตถุประสงค์เพื่อประกอบการค้า จึงอาจไม่ได้รับความคุ้มครองตามกฎหมายว่าด้วยธุรกรรมการผ่อนชำระ ทั้งนี้ การบังคับใช้กฎหมายอาจแตกต่างกันไปตามวัตถุประสงค์ในการซื้อว่าเกี่ยวข้องกับการประกอบกิจการหรือไม่
Q. สัญญาซื้อขายสินค้าถูกยกเลิกแล้ว ยังต้องจ่ายค่างวดบัตรเครดิตต่อไปหรือไม่?
หากมีเหตุให้สัญญาซื้อขายในสัญญาผ่อนชำระทางอ้อมเป็นโมฆะ ถูกเพิกถอน หรือถูกบอกเลิก ผู้ซื้อสามารถยกเหตุนั้นขึ้นปฏิเสธการชำระเงินงวดต่อผู้ให้สินเชื่อได้ กรณีตัวอย่างอธิบายว่า จะยกเหตุดังกล่าวขึ้นต่อสู้ได้เมื่อเจตนาปฏิเสธการชำระเงินไปถึงผู้ให้สินเชื่อแล้ว
Q. หากบริษัทบริการสมาชิกแบบชำระล่วงหน้าถูกโอนไปยังบริษัทอื่น ใครเป็นผู้จ่ายเงินคืนเมื่อยกเลิกสัญญา?
หากผู้ประกอบธุรกิจขายสินค้าหรือบริการแบบผ่อนชำระล่วงหน้าโอนกิจการทั้งหมด บริษัทผู้รับโอนจะรับช่วงสิทธิและหน้าที่ตามสัญญา ซึ่งรวมถึงหน้าที่จ่ายเงินคืนเมื่อยกเลิกสัญญาด้วย กรณีตัวอย่างอธิบายว่า แม้สัญญาโอนกิจการจะกำหนดให้บริษัทเดิมรับผิดชอบการคืนเงิน ก็ไม่อาจตัดการรับช่วงหน้าที่ที่มีต่อผู้บริโภคได้
Q. บัตรที่ไม่ได้ลงลายมือชื่อถูกขโมยและถูกนำไปใช้โดยมิชอบ จะได้รับเงินชดเชยหรือไม่?
กรณีตัวอย่างระบุว่าการไม่ลงลายมือชื่อบนบัตรอาจเป็นเหตุที่ถูกยกเว้นจากการชดใช้ตามข้อกำหนดมาตรฐาน จึงอาจได้รับเงินชดเชยได้ยาก อย่างไรก็ตาม มีการยกตัวอย่างคำพิพากษาที่ระบุว่าข้อกำหนดในสัญญาซึ่งให้สมาชิกต้องรับผิดทั้งหมด แม้สมาชิกไม่มีความประมาทในการถูกขโมยบัตรหรือการรั่วไหลของรหัสผ่าน ก็อาจเป็นโมฆะได้ จึงต้องพิจารณาข้อกำหนดที่ใช้บังคับและข้อเท็จจริงเกี่ยวกับความประมาทในแต่ละกรณี
Q. ข้อมูลส่วนบุคคลรั่วไหลและมีการชำระเงินด้วยบัตรที่ฉันไม่รู้จัก ฉันต้องชำระเงินนั้นหรือไม่?
ตามกรณีตัวอย่าง ผู้ประกอบธุรกิจบัตรเครดิตต้องรับผิดชอบต่อการใช้ข้อมูลบัตรที่ได้มาโดยมิชอบ เช่น จากการแฮ็กหรือการรั่วไหลของข้อมูลโดยบุคคลภายใน อย่างไรก็ตาม ผลอาจแตกต่างออกไปหากสมาชิกจงใจหรือประมาทเลินเล่ออย่างร้ายแรง จึงควรตรวจสอบข้อเท็จจริงเกี่ยวกับการดูแลข้อมูลส่วนบุคคลหรือมาตรการรักษาความปลอดภัยของตน
Q. ให้ส่วนลดเมื่อจ่ายเงินสด แต่คิดราคาแพงขึ้นเมื่อจ่ายด้วยบัตรได้หรือไม่?
กรณีตัวอย่างอธิบายว่า อาจห้ามปฏิบัติต่อสมาชิกในทางที่เสียเปรียบเพียงเพราะชำระด้วยบัตรเครดิต หรือให้สิทธิประโยชน์แก่ผู้ชำระด้วยเงินสด นอกจากนี้ยังแจ้งว่าอาจมีโทษหากฝ่าฝืน
Q. หากผู้เยาว์ยกเลิกสัญญาการใช้บัตรเครดิต ต้องคืนเงินค่าสินค้าที่ซื้อด้วยบัตรด้วยหรือไม่?
ตามกรณีตัวอย่าง แม้จะยกเลิกสัญญาการใช้บัตรเครดิตแล้ว สัญญาซื้อขายแต่ละรายการที่ทำกับร้านค้าสมาชิกอาจยังคงมีผลแยกต่างหาก หากบริษัทบัตรจ่ายเงินให้ร้านค้าแล้ว ทำให้ผู้เยาว์ได้รับประโยชน์จากการพ้นภาระหนี้ค่าซื้อสินค้า ผู้เยาว์อาจมีหน้าที่คืนประโยชน์นั้นเท่าที่ประโยชน์ดังกล่าวยังคงมีอยู่
กฎหมายที่เกี่ยวข้อง
- กฎหมายว่าด้วยธุรกรรมการผ่อนชำระ มาตรา 2 (할부거래에 관한 법률 제2조)
- กฎหมายว่าด้วยธุรกรรมการผ่อนชำระ มาตรา 3 (할부거래에 관한 법률 제3조)
- กฎหมายว่าด้วยธุรกรรมการผ่อนชำระ มาตรา 8 (할부거래에 관한 법률 제8조)
- กฎหมายว่าด้วยธุรกรรมการผ่อนชำระ มาตรา 12 วรรค 2 (할부거래에 관한 법률 제12조 제2항)
- กฎหมายว่าด้วยธุรกรรมการผ่อนชำระ มาตรา 22 วรรค 1 (할부거래에 관한 법률 제22조 제1항)
- กฎหมายว่าด้วยธุรกรรมการผ่อนชำระ มาตรา 25 (할부거래에 관한 법률 제25조)
- กฎหมายว่าด้วยการขายตรงและการขายแบบถึงบ้าน ฯลฯ มาตรา 2 อนุ 1 (방문판매 등에 관한 법률 제2조 제1호)
- กฎหมายว่าด้วยการขายตรงและการขายแบบถึงบ้าน ฯลฯ มาตรา 7 วรรค 2 (방문판매 등에 관한 법률 제7조 제2항)
- กฎหมายว่าด้วยการขายตรงและการขายแบบถึงบ้าน ฯลฯ มาตรา 8 (방문판매 등에 관한 법률 제8조)
- กฎหมายว่าด้วยธุรกิจการเงินเฉพาะทางด้านสินเชื่อ มาตรา 14 วรรค 4 (여신전문금융업법 제14조 제4항)
- กฎหมายว่าด้วยธุรกิจการเงินเฉพาะทางด้านสินเชื่อ มาตรา 14-2 (여신전문금융업법 제14조의2)
- กฎหมายว่าด้วยธุรกิจการเงินเฉพาะทางด้านสินเชื่อ มาตรา 14-4 (여신전문금융업법 제14조의4)
- กฎหมายว่าด้วยธุรกิจการเงินเฉพาะทางด้านสินเชื่อ มาตรา 14-5 วรรค 3 (여신전문금융업법 제14조의5 제3항)
- กฎหมายว่าด้วยธุรกิจการเงินเฉพาะทางด้านสินเชื่อ มาตรา 16 วรรค 5 (여신전문금융업법 제16조 제5항)
- กฎหมายว่าด้วยธุรกิจการเงินเฉพาะทางด้านสินเชื่อ มาตรา 17 วรรค 1 (여신전문금융업법 제17조 제1항)
ข้อควรระวัง
- ระยะเวลาถอนคำเสนอซื้อแตกต่างกันตามประเภทของธุรกรรม โดยหลักแล้ว ธุรกรรมผ่อนชำระมีระยะเวลา 7 วัน และการขายตรงมีระยะเวลา 14 วัน ทั้งนี้ จุดเริ่มนับระยะเวลาอาจเปลี่ยนไปในกรณีที่ไม่ได้รับสัญญาหรือมีการส่งมอบสินค้าล่าช้า เป็นต้น
- การถอนคำเสนอซื้ออาจถูกจำกัดหากนำสินค้าไปใช้หรือทำให้สินค้าเสียหาย ดังนั้นควรระมัดระวังบรรจุภัณฑ์และสภาพสินค้าเมื่อตรวจสอบสินค้า
- การชดใช้กรณีใช้บัตรโดยมิชอบอาจแตกต่างกันไปตามการลงลายมือชื่อบนบัตร เวลาที่แจ้งเหตุ เจตนาหรือความประมาทของสมาชิก และข้อกำหนดในสัญญา หากทราบว่าบัตรสูญหายหรือถูกขโมย ต้องแจ้งบริษัทบัตรทันที
- คู่มือนี้เป็นข้อมูลทั่วไปตามคำอธิบายในกรณีปรึกษาที่นำเสนอ การนำไปใช้กับกรณีเฉพาะอาจแตกต่างกันไปตามเนื้อหาของสัญญาและข้อเท็จจริง
กรณีปรึกษาที่ใช้อ้างอิง
คู่มือนี้ AI สรุปจากกรณีปรึกษาของสำนักงานช่วยเหลือทางกฎหมายเกาหลีต่อไปนี้ (ภาษาเกาหลี)
- 할부거래에 있어서 계약철회가 가능한 경우
- 출판사 영업사원이 방문판매한 책을 반품할 수 있는지
- 서명 없는 신용카드 도난 시 부정사용대금에 관한 책임
- 여신거래기본약관과 개별약정서상의 이율이 서로 다른 경우
- 신용카드가 아닌 현금 결제 우대의 위법성
- 선불식 할부거래인 상조계약의 상조회사의 영업양도의 경우 지위 승계
- 전자복권을 신용카드로 구입할수 있는지 여부
- 기업구매전용카드의 신용카드 여부
- 미성년자의 신용카드 이용시 법정대리인의 묵시적 동의 및 처분허락
- 선불식 할부거래 업체의 양도, 양수
- 항공 마일리지 제공 약관이 고액에게 불리하게 변경된 경우
- 명의도용신용카드의 경우 신용카드회원이 책임을 지는지
- 신용카드 소득공제액에 관하여
- 할부거래에 관한 법률이 적용되지 않는 경우
- 할부거래의 승계
- 미성년자의 신용카드 이용계약 취소시 신용카드 이용대금 지급 책임
- 해약환급금 지급 제한 무효
- 방문판매의 정의
- 할부거래에서의 지급거절통지
- 제3자 부정사용 신용카드에 있어 신용카드가맹점의 귀책사유 약정의 해석
- 신용카드 도난으로 인한 책임
- 방문판매한 책의 반품
- 서명않은 신용카드 도난 후 부정사용시 그 대금에 대한 책임
- 길거리에서 신용카드 회원을 모집하는게 위법한지
- 신용카드가맹점의 본인 확인의무
คู่มือนี้เป็นข้อมูลทั่วไปเกี่ยวกับกฎหมายเกาหลี ไม่ใช่คำแนะนำทางกฎหมายเฉพาะกรณี โปรดปรึกษาทนายความหรือสำนักงานช่วยเหลือทางกฎหมายเกาหลี (โทร 132 ในเกาหลี)