
คู่มือความรับผิดและสิทธิไล่เบี้ยในหนี้ร่วมและหนี้ค้ำประกัน
อ้างอิงกรณีปรึกษา 89 กรณี · อัปเดต · แปลจากต้นฉบับภาษาเกาหลี
หนี้ร่วมและหนี้ค้ำประกันต้องพิจารณาทั้งความรับผิดต่อเจ้าหนี้ ตลอดจนสัดส่วนความรับผิดและสิทธิไล่เบี้ยระหว่างลูกหนี้ด้วย ความรับผิดในการค้ำประกันอาจแตกต่างกันไปตามเนื้อหาสัญญา ระยะเวลาค้ำประกัน การเปลี่ยนแปลงหนี้ การเสียชีวิตของผู้ค้ำประกัน หรือการปลดหนี้ให้ลูกหนี้ชั้นต้น จึงควรพิจารณาสัญญาและข้อเท็จจริงโดยละเอียดประกอบกัน
โครงสร้างในภาพเดียว
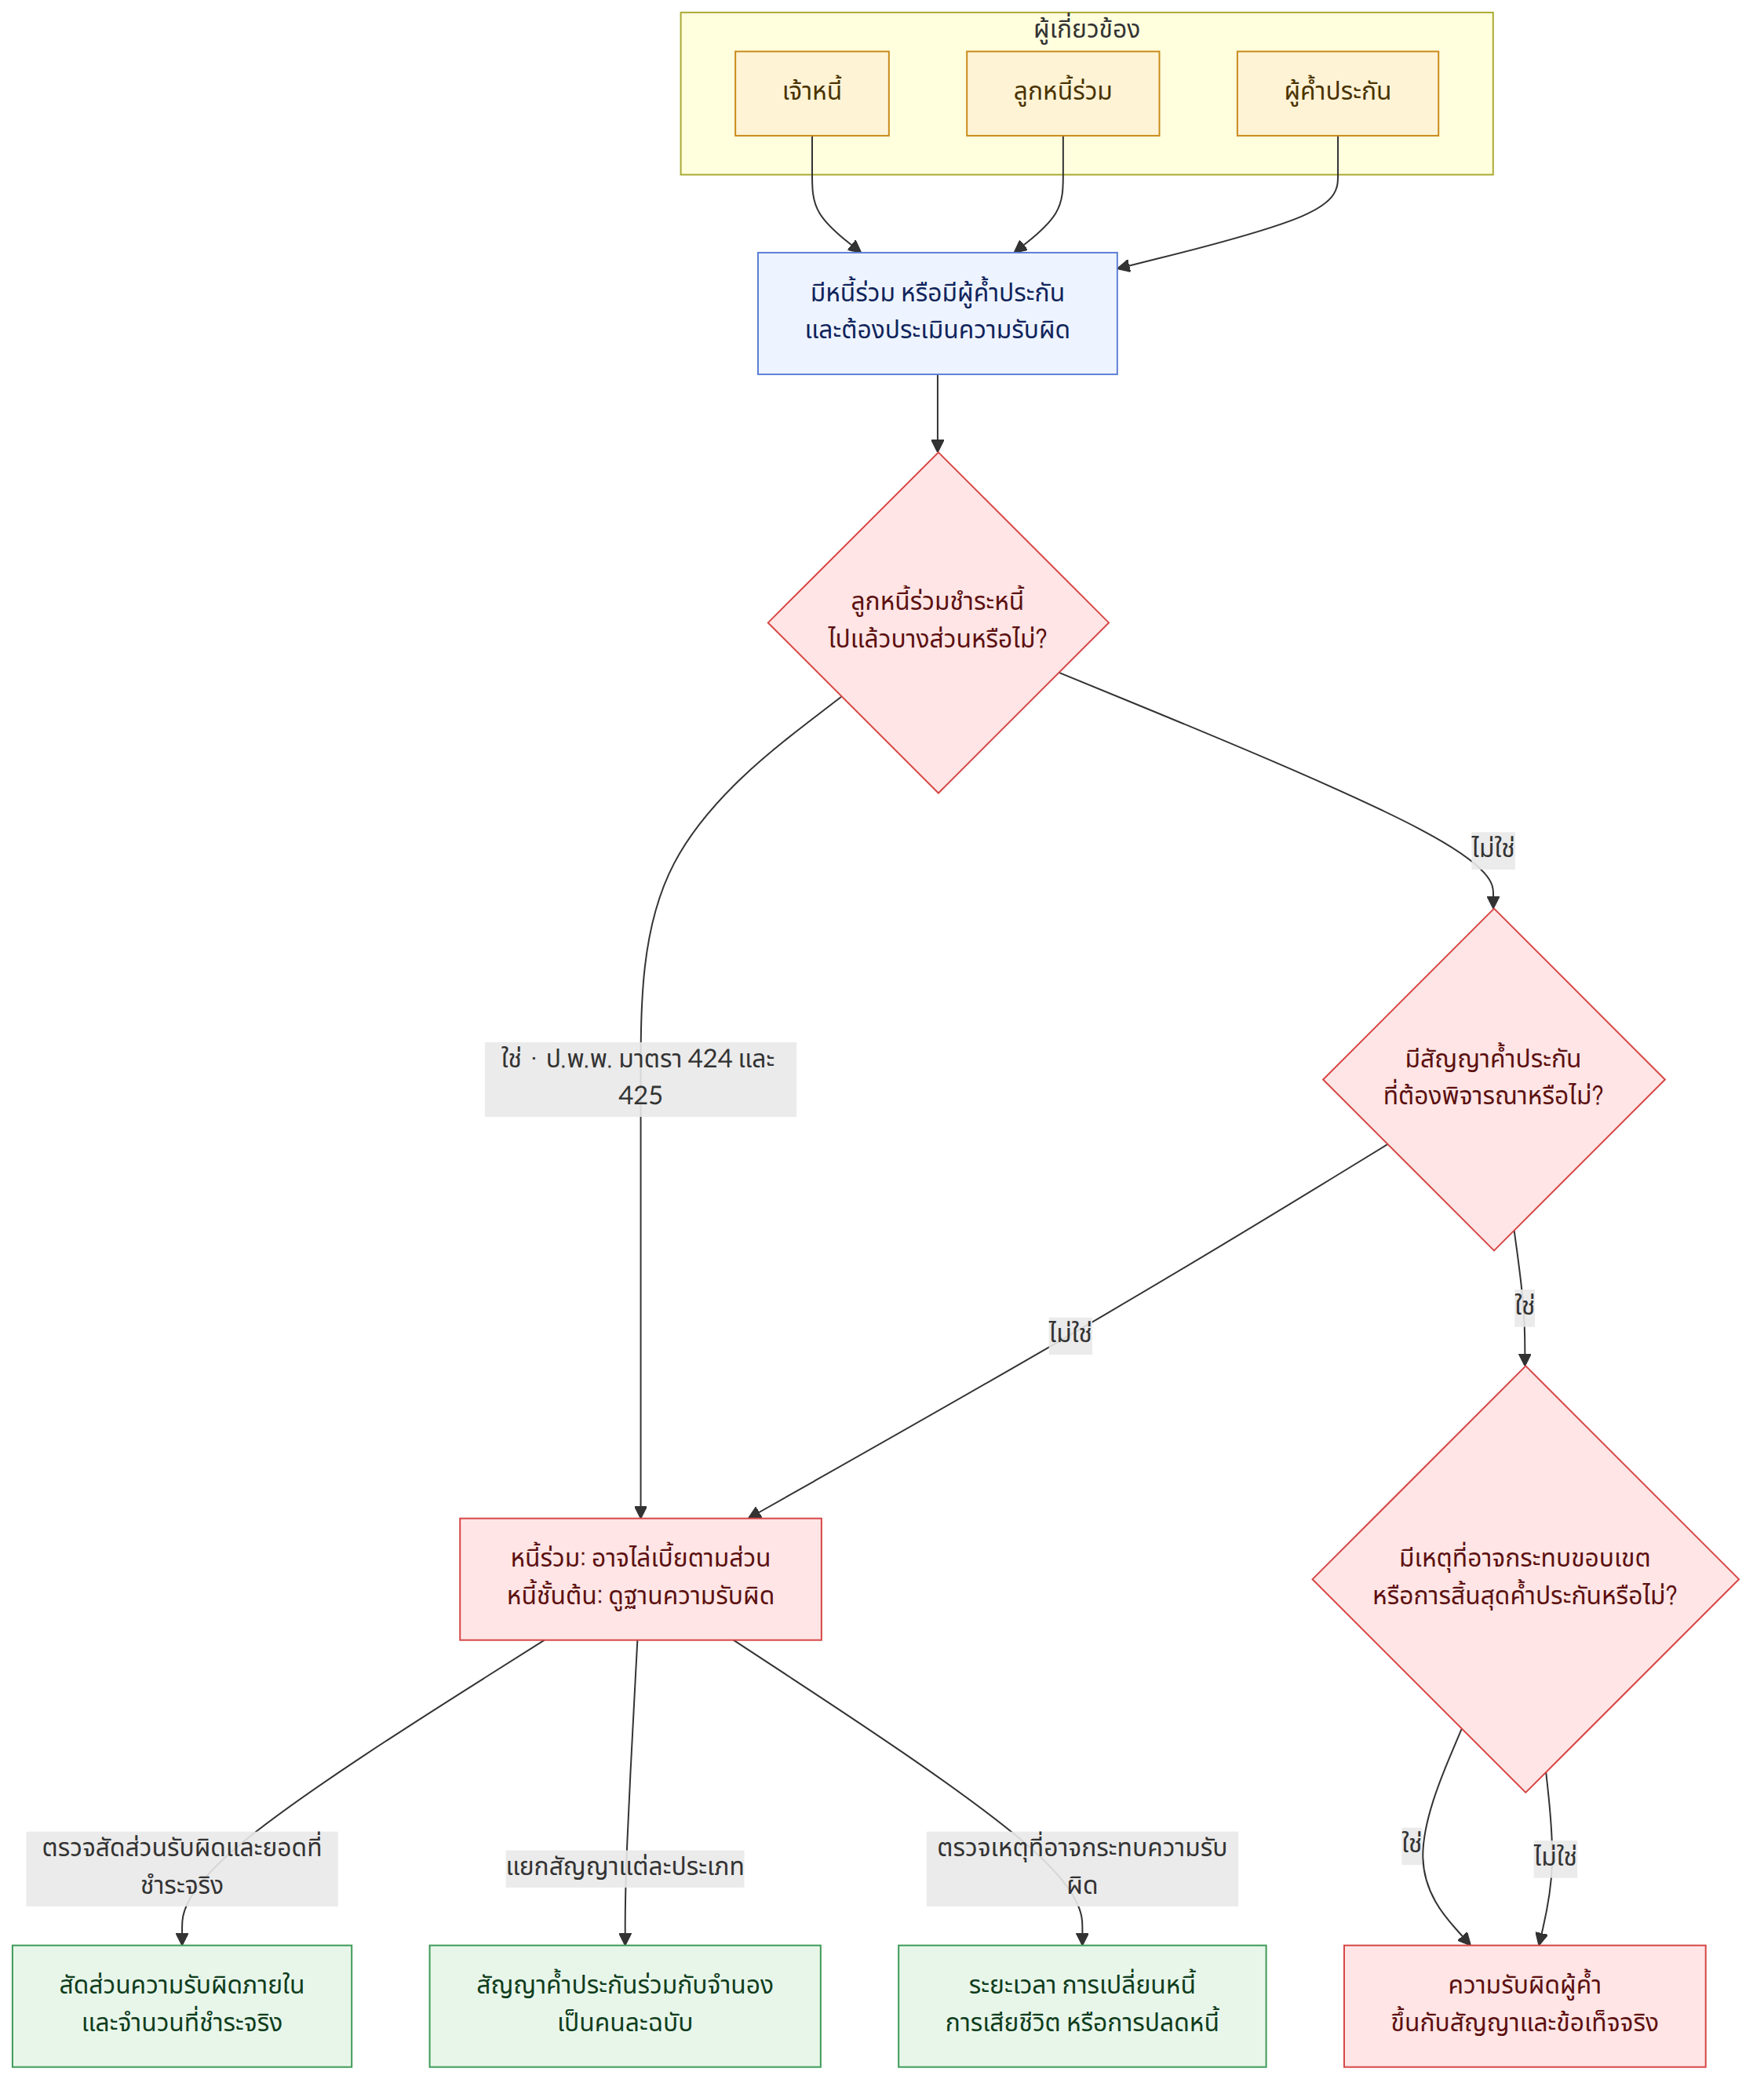
ประเด็นสำคัญ
- ลูกหนี้ร่วมอาจใช้สิทธิไล่เบี้ยตามสัดส่วนความรับผิดภายใน และแม้ชำระหนี้เพียงบางส่วน ก็อาจเกิดสิทธิไล่เบี้ยในส่วนที่ตรงกับสัดส่วนความรับผิดของลูกหนี้รายอื่นได้ (ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 424·425 (민법 제424조·제425조), คดีที่ 25)
- สัญญาค้ำประกันร่วมและสัญญาจำนองแบบวงเงินสูงสุดเป็นสัญญาคนละฉบับ ดังนั้น ความรับผิดในการค้ำประกันร่วมจึงไม่ได้จำกัดไว้เพียงวงเงินสูงสุดของหนี้ที่มีหลักประกัน ต้องพิจารณาว่ามีพฤติการณ์พิเศษที่จำกัดความรับผิดไว้ในขอบเขตดังกล่าวหรือไม่ (คดีที่ 5·13)
- ขอบเขตความรับผิดจากการค้ำประกันต่อเนื่องอาจแตกต่างกันไปตามระยะเวลาของสัญญาหรือวงเงินค้ำประกัน ความสมบูรณ์ของข้อสัญญาขยายเวลาโดยอัตโนมัติ และเวลาที่แจ้งบอกเลิก หนี้ที่กำหนดแน่นอนแล้วก่อนสัญญาค้ำประกันสิ้นสุดลงไม่ได้ระงับไปโดยอัตโนมัติ (คดีที่ 7·10)
- แม้จะขยายกำหนดเวลาชำระหนี้ที่กำหนดแน่นอนแล้วโดยไม่ได้รับความยินยอมจากผู้ค้ำประกัน โดยหลักความรับผิดในการค้ำประกันยังคงมีอยู่ อย่างไรก็ตาม หากคู่สัญญาตกลงเงื่อนไขเป็นอย่างอื่น ก็อาจต้องเป็นไปตามข้อตกลงนั้น (คดีที่ 16)
- หากวัตถุประสงค์หรือรูปแบบของหนี้ชั้นต้นเปลี่ยนแปลงไปโดยผู้ค้ำประกันไม่ทราบ ความรับผิดในการค้ำประกันอาจสิ้นสุดลงหากไม่มีเนื้อหาและสาระสำคัญเดิมเหลืออยู่ และหากภาระเพิ่มขึ้นหรือลดลง ขอบเขตความรับผิดก็อาจแตกต่างกันไปตามรายละเอียดของการเปลี่ยนแปลง (คดีที่ 20·24)
- แม้ลูกหนี้ชั้นต้นได้รับการปลดหนี้จากการล้มละลาย โดยหลักก็ไม่กระทบต่อความรับผิดของผู้ค้ำประกัน มีคดีหนึ่งที่วินิจฉัยว่า ในกรณีการค้ำประกันต่อเนื่องที่ไม่ได้กำหนดระยะเวลาและวงเงินค้ำประกันไว้ หนี้ที่เกิดขึ้นใหม่หลังผู้ค้ำประกันเสียชีวิตจะไม่ตกทอดแก่ทายาท (คดีที่ 14·23)
- การค้ำประกันบุคคลแตกต่างจากการค้ำประกันทั่วไป โดยมีกฎหมายกำหนดระยะเวลาและหน้าที่แจ้งให้ทราบไว้ สัญญาสิ้นสุดลงเมื่อผู้ค้ำประกันเสียชีวิต แต่ความรับผิดที่เกิดขึ้นแล้วก่อนเสียชีวิตอาจเป็นประเด็นเรื่องการรับมรดกต่อไป (พระราชบัญญัติการค้ำประกันบุคคล มาตรา 3·4·7 (신원보증법 제3조·제4조·제7조), คดีที่ 1·12)
- การสละสิทธิเรียกร้องหรือการปลดหนี้ให้แก่ลูกหนี้ร่วมที่มิใช่ลูกหนี้ร่วมกันโดยแท้คนหนึ่ง โดยหลักไม่มีผลต่อลูกหนี้รายอื่นด้วย อย่างไรก็ตาม จำนวนเงินที่ได้รับชำระจริงจากลูกหนี้รายหนึ่งจะนำไปคำนวณความรับผิดของลูกหนี้รายอื่นในขอบเขตเดียวกัน (คดีที่ 21)
คำถามที่พบบ่อย
Q. ลูกหนี้ร่วมชำระหนี้เพียงบางส่วน ก็ใช้สิทธิไล่เบี้ยจากลูกหนี้รายอื่นได้หรือไม่?
ลูกหนี้ร่วมไม่จำเป็นต้องชำระเกินส่วนที่ตนต้องรับผิดก่อนจึงจะใช้สิทธิไล่เบี้ยได้ ลูกหนี้ร่วมอาจเรียกให้ลูกหนี้รายอื่นชำระเงินส่วนที่ทำให้พ้นจากหนี้ร่วมบางส่วนได้ตามสัดส่วนความรับผิดภายใน และหากไม่ได้กำหนดสัดส่วนความรับผิดไว้ อาจสันนิษฐานว่ามีส่วนเท่ากัน (คดีที่ 25)
Q. หากทำสัญญาจำนองแบบวงเงินสูงสุด ความรับผิดของผู้ค้ำประกันร่วมจะถูกจำกัดไว้ไม่เกินวงเงินสูงสุดของหนี้ที่มีหลักประกันด้วยหรือไม่?
การทำสัญญาจำนองแบบวงเงินสูงสุดกับการค้ำประกันร่วมเป็นสัญญาคนละฉบับ ดังนั้น โดยหลักแล้ววงเงินสูงสุดของหนี้ที่มีหลักประกันตามสัญญาจำนองจึงไม่ใช่เพดานความรับผิดของผู้ค้ำประกันร่วม ต้องพิจารณาว่ามีพฤติการณ์พิเศษที่คู่สัญญาตกลงจำกัดความรับผิดทั้งสองประเภทไว้ไม่เกินวงเงินดังกล่าวหรือไม่ (คดีที่ 13)
Q. หากลูกหนี้ชั้นต้นได้รับการปลดหนี้จากการล้มละลาย ผู้ค้ำประกันร่วมจะพ้นจากความรับผิดด้วยหรือไม่?
ตามคำอธิบายในคดี แม้ลูกหนี้ชั้นต้นจะได้รับการปลดหนี้จากการล้มละลาย ก็ไม่กระทบต่อความรับผิดในการชำระหนี้ของผู้ค้ำประกัน ดังนั้น จึงไม่อาจถือได้ว่าหนี้ที่ผู้ค้ำประกันมีหน้าที่รับผิดจะระงับไปเพียงเพราะลูกหนี้ชั้นต้นได้รับการปลดหนี้แล้ว (คดีที่ 14)
Q. หากขยายระยะเวลาเงินกู้โดยไม่ได้รับความยินยอมจากผู้ค้ำประกัน ความรับผิดในการค้ำประกันจะสิ้นสุดลงหรือไม่?
การค้ำประกันเงินกู้ที่กำหนดหนี้ไว้ชัดเจนแล้ว โดยหลักยังคงมีผล แม้จะมีการขยายกำหนดเวลาชำระหนี้โดยไม่ได้รับความยินยอมจากผู้ค้ำประกันก็ตาม อย่างไรก็ตาม หากคู่สัญญาได้ตกลงเงื่อนไขเป็นอย่างอื่นเกี่ยวกับการขยายเวลาโดยไม่ได้รับความยินยอมจากผู้ค้ำประกัน ให้ยึดถือข้อตกลงนั้นเป็นหลัก (คดีที่ 16)
Q. การค้ำประกันต่อเนื่องจะสิ้นสุดลงโดยอัตโนมัติเมื่อผู้กู้ลาออกจากบริษัทของลูกหนี้ชั้นต้นหรือไม่?
การลาออกเพียงอย่างเดียวไม่ได้ทำให้ความรับผิดในการค้ำประกันสิ้นสุดลงโดยอัตโนมัติ แต่คำอธิบายในคดีระบุว่า ภายใต้พฤติการณ์บางประการ อาจยอมรับให้บอกเลิกสัญญาค้ำประกันต่อเนื่องได้ อย่างไรก็ตาม หากการซื้อขายสิ้นสุดลงหรือหนี้ชั้นต้นถูกกำหนดแน่นอนแล้วก่อนการบอกเลิก ผู้ค้ำประกันอาจยังคงต้องรับผิดในหนี้ที่เกิดขึ้นแล้ว (คดีที่ 10)
Q. การค้ำประกันจะขยายเวลาออกไปหรือไม่ แม้ไม่ได้ยินยอมต่อข้อสัญญาขยายระยะเวลาค้ำประกันโดยอัตโนมัติ?
ข้อสัญญาที่กำหนดให้สัญญาซื้อขายต่อเนื่องและระยะเวลาการค้ำประกันขยายออกไปโดยอัตโนมัติโดยไม่ต้องแจ้งให้ทราบ อาจเป็นโมฆะได้หากมีแนวโน้มทำให้ผู้ค้ำประกันเสียเปรียบอย่างไม่เป็นธรรม เนื้อหาที่เฉพาะเจาะจงของข้อสัญญาเป็นสิ่งสำคัญ เช่น ผู้ค้ำประกันมีวิธีพ้นจากสถานะผู้ค้ำประกันเมื่อสัญญาสิ้นสุดลงหรือไม่ (คดีที่ 7)
Q. เมื่อผู้ค้ำประกันเสียชีวิต ทายาทต้องค้ำประกันหนี้ต่อเนื่องที่เกิดขึ้นภายหลังด้วยหรือไม่?
มีคดีหนึ่งที่วินิจฉัยว่า ในกรณีการค้ำประกันต่อเนื่องที่ไม่ได้กำหนดระยะเวลาค้ำประกันและวงเงินค้ำประกันไว้ ทายาทไม่รับช่วงความรับผิดในการค้ำประกันสำหรับหนี้ชั้นต้นที่เกิดขึ้นใหม่หลังผู้ค้ำประกันเสียชีวิต อย่างไรก็ตาม ต้องพิจารณาเรื่องการรับมรดกแยกต่างหากสำหรับหนี้ที่ผู้ค้ำประกันมีหน้าที่รับผิดซึ่งเกิดขึ้นแล้วก่อนเสียชีวิต (คดีที่ 23)
Q. หากลูกหนี้ชั้นต้นกับเจ้าหนี้เพิ่มจำนวนค่าเสียหายโดยไม่บอกผู้ค้ำประกัน ผู้ค้ำประกันต้องรับผิดในจำนวนที่เพิ่มขึ้นด้วยหรือไม่?
หากจำนวนเงินค่าเสียหายที่กำหนดขึ้นโดยไม่มีผู้ค้ำประกันภายหลังทำสัญญาค้ำประกันมีจำนวนเกินกว่าขอบเขตความรับผิดเดิมจากการผิดสัญญา ผู้ค้ำประกันอาจไม่ต้องรับผิดในส่วนที่เกินนั้น แม้มีการเปลี่ยนแปลงหนี้ชั้นต้น ขอบเขตความรับผิดก็อาจแตกต่างกันไปตามว่ายังคงมีเนื้อหาและสาระสำคัญเดิมหรือไม่ และภาระของผู้ค้ำประกันเพิ่มขึ้นหรือลดลงหรือไม่ (คดีที่ 20·24)
Q. หากทำข้อตกลงกับผู้ร่วมก่อการละเมิดคนหนึ่งและสละสิทธิเรียกร้องแล้ว จะเรียกร้องจากบริษัทเพิ่มเติมไม่ได้ด้วยหรือไม่?
การสละสิทธิเรียกร้องหรือการปลดหนี้ให้แก่ผู้ร่วมก่อการละเมิดคนหนึ่ง ไม่ได้มีผลต่อไปถึงลูกหนี้รายอื่นโดยอัตโนมัติ อย่างไรก็ตาม จำนวนเงินที่ได้รับชำระจริงอาจนำไปคำนวณความรับผิดของลูกหนี้รายอื่นในขอบเขตเดียวกันได้ และต้องพิจารณาด้วยว่ามีพฤติการณ์ที่แสดงว่าข้อตกลงดังกล่าวครอบคลุมถึงลูกหนี้รายอื่นด้วยหรือไม่ (คดีที่ 21)
กฎหมายที่เกี่ยวข้อง
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 2 (민법 제2조)
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 105 (민법 제105조)
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 110 (민법 제110조)
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 126 (민법 제126조)
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 424 (민법 제424조)
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 425 (민법 제425조)
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 428 (민법 제428조)
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 429 (민법 제429조)
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 430 (민법 제430조)
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 433 (민법 제433조)
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 445 (민법 제445조)
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 446 (민법 제446조)
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 448 (민법 제448조)
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 459 (민법 제459조)
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1019 (민법 제1019조)
ข้อควรระวัง
- แม้จะทำสัญญาค้ำประกันร่วมและสัญญาจำนองแบบวงเงินสูงสุดควบคู่กัน ก็ไม่ควรสรุปว่าความรับผิดมีวงเงินจำกัดเท่ากัน ควรตรวจสอบข้อความในสัญญาและข้อตกลงระหว่างคู่สัญญา
- หากต้องการยุติการค้ำประกันต่อเนื่อง ควรตรวจสอบเวลาที่แจ้งบอกเลิก และมีหนี้ที่เกิดขึ้นแล้วหรือกำหนดแน่นอนก่อนหน้านั้นหรือไม่
- การค้ำประกันบุคคลอาจมีประเด็นเรื่องข้อจำกัดด้านระยะเวลาและหน้าที่แจ้งให้ทราบของนายจ้าง จึงควรตรวจสอบข้อเท็จจริงโดยละเอียด เช่น การเปลี่ยนแปลงหน้าที่งานหรือเวลาที่ผู้ค้ำประกันเสียชีวิต
- หนี้ที่เกิดขึ้นหลังผู้ค้ำประกันเสียชีวิตกับหนี้ที่เกิดขึ้นแล้วก่อนเสียชีวิตอาจได้รับการวินิจฉัยแตกต่างกัน และทายาทควรพิจารณาด้วยว่าจะรับมรดกโดยจำกัดความรับผิดหรือสละมรดกหรือไม่
กรณีปรึกษาที่ใช้อ้างอิง
คู่มือนี้ AI สรุปจากกรณีปรึกษาของสำนักงานช่วยเหลือทางกฎหมายเกาหลีต่อไปนี้ (ภาษาเกาหลี)
- 신원보증인의 책임한계는 어떻게 되는지
- 할부구입자동차가 양도된 경우 할부금에 대한 연대보증인의 책임
- 연대보증계약에서 주채무자가 바뀐 경우 연대보증인의 책임이 있는지
- 당사자 사이 사회질서에 반하지 않는 보증책임면책특약의 효력
- 근저당권설정계약서에 부동문자로 된 ‘연대보증’ 문구의 효력
- 신용보증서상 대출과목과 실제 대출과목이 다른 경우 보증책임이 면책되는지
- 계속적 보증에 있어서 보증기간 자동연장조항(약관)의 효력
- 회생절차개시 후 연대보증인이 대위변제한 경우 회생채권자가 되는지
- 법정이자 보다 높게 빌린 돈으로 공동면책한 경우 구상권의 범위
- 회사임직원 지위에서 계속적 보증계약을 한 후 퇴직 시 해지 가능한지
- 응급환자의 치료비에 대한 연대보증의 경우 보증책임범위를 감축할 수 있는지
- 신원보증인이 사망한 경우 상속인에게 그 보증책임이 있는지
- 동일 채무에 대하여 연대보증과 근저당권설정등기를 해준 경우 그 효력
- 개인파산으로 면책결정된 경우 면책된 채무에 대한 보증인의 책임
- 근보증계약서에 채무의 최고액이 특정되지 않아도 유효한 경우
- 확정채무에 관하여 보증인의 동의 없이 대출기간을 연장할 수 있는지
- 분할 또는 분할합병으로 인하여 설립되는 회사 또는 존속하는 회사’와 ‘분할 또는 분할합병 전의 회사’가 부담하는 연대책임의 법...
- 수탁보증에 있어 주채무자가 면책행위를 하고도 보증인에게 통지를 하지않고 있는 동안에 보증인이 사전 통지 없이 이중의 면책행위를...
- 주채무가 해제된 경우 보증채무에 기해 기지급한 금원이 부당이득으로 되는지
- 보증계약 후 채무자와 채권자간 손해배상액을 예정한 경우 보증인의 책임범위
- 부진정연대채무자 중 일방에 대한 청구포기 약정의 다른 채무자에 대한 효력
- 물상보증과 연대보증의 피담보채무 중첩된 때 근저당권말소의 효력
- 보증한도 정함 없는 계속적 보증계약의 보증인 사망한 경우 상속인의 보증승계여부
- 보증인 동의 없이 주채무의 목적이나 형태가 변경된 경우 보증채무의 범위
- 다수의 연대채무자 관계에서의 구상요건
คู่มือนี้เป็นข้อมูลทั่วไปเกี่ยวกับกฎหมายเกาหลี ไม่ใช่คำแนะนำทางกฎหมายเฉพาะกรณี โปรดปรึกษาทนายความหรือสำนักงานช่วยเหลือทางกฎหมายเกาหลี (โทร 132 ในเกาหลี)