
คู่มือการเรียกคืนเงินกู้ยืมตามสัญญา ดอกเบี้ย และการเรียกชำระคืน
อ้างอิงกรณีปรึกษา 23 กรณี · อัปเดต · แปลจากต้นฉบับภาษาเกาหลี
ในการเรียกคืนเงินกู้ยืม ต้องพิสูจน์ข้อเท็จจริงที่ว่าได้ให้กู้ยืมเงินและเงื่อนไขที่ตกลงกันไว้ รวมทั้งตรวจสอบกำหนดเวลาชำระหนี้และอายุความ แม้จะมีข้อตกลงเรื่องดอกเบี้ยหรือมีหลักประกัน ขอบเขตของสิทธิเรียกร้องก็อาจแตกต่างกันไปตามอัตราดอกเบี้ยสูงสุด วิธีการจัดตั้งหลักประกัน และวัตถุประสงค์ที่แท้จริงของสัญญา
โครงสร้างในภาพเดียว
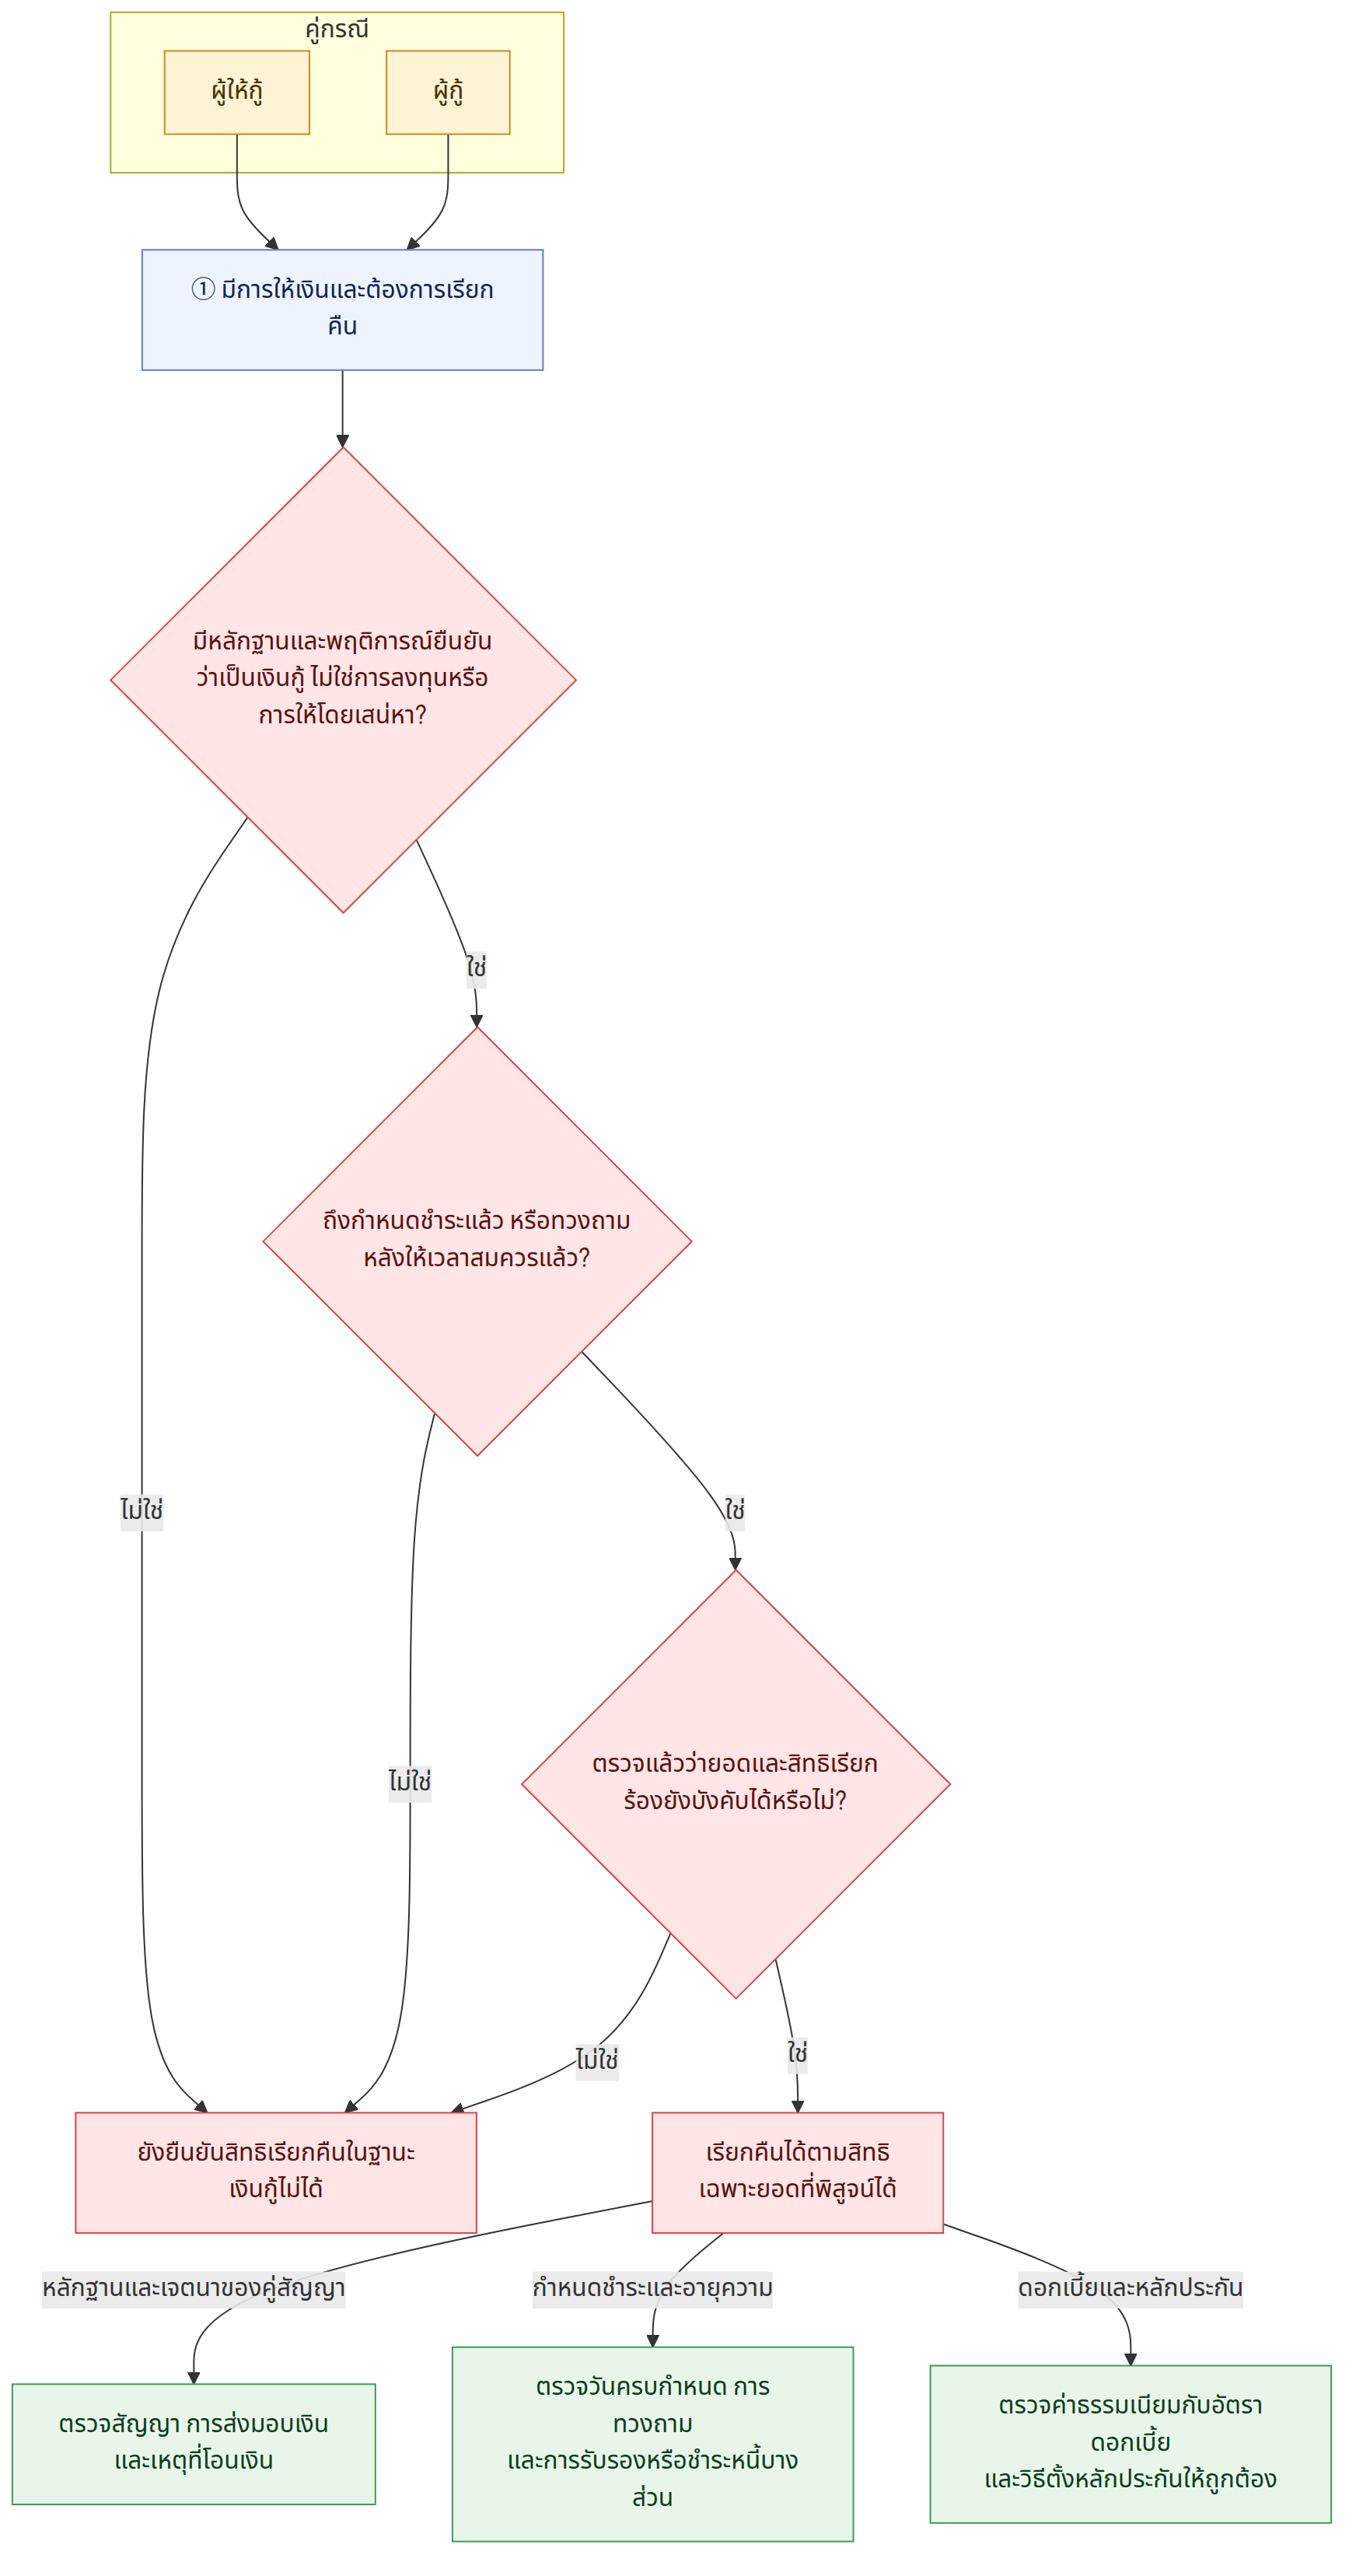
ประเด็นสำคัญ
- การพิจารณาว่าเป็นการให้กู้ยืมหรือการลงทุนไม่ได้ขึ้นอยู่กับชื่อสัญญาเพียงอย่างเดียว แต่ต้องพิจารณาถ้อยคำในสัญญา เหตุการณ์ขณะทำสัญญา และวัตถุประสงค์ของคู่สัญญาโดยรวม
- เงินกู้ยืมที่ไม่ได้กำหนดวันครบกำหนดชำระหนี้ สามารถเรียกร้องให้คืนได้หลังจากกำหนดระยะเวลาที่สมควรและทวงถามแล้ว เงินกู้ยืมทางแพ่งที่ไม่มีข้อตกลงเรื่องดอกเบี้ย โดยหลักแล้วไม่สามารถเรียกดอกเบี้ยตามสัญญาได้ แต่เงินกู้ยืมเพื่อการประกอบกิจการของผู้ประกอบการอาจใช้อัตราดอกเบี้ยเชิงพาณิชย์ได้ (ประมวลกฎหมายแพ่ง มาตรา 603 วรรค 2 (민법 제603조 제2항), ประมวลกฎหมายพาณิชย์ มาตรา 55 วรรค 1 และมาตรา 47 (상법 제55조 제1항·제47조))
- เงินที่ผู้ประกอบธุรกิจให้กู้ยืมได้รับเกี่ยวเนื่องกับการให้กู้ ไม่ว่าจะเป็นค่าธรรมเนียม ค่ารับรองเอกสารโดยโนตารี ดอกเบี้ยล่วงหน้า หรือชื่อเรียกอื่นใด อาจถือเป็นดอกเบี้ยได้ และดอกเบี้ยที่เกินอัตราดอกเบี้ยสูงสุดอาจเป็นโมฆะหรือนำไปหักชำระเงินต้นได้ ต้องตรวจสอบวันที่ทำสัญญาและประเภทเงินกู้เพื่อพิจารณาอัตราดอกเบี้ยที่ใช้บังคับ (พระราชบัญญัติว่าด้วยการจดทะเบียนธุรกิจให้กู้ยืมเงินและการคุ้มครองผู้ใช้บริการทางการเงิน มาตรา 8, มาตรา 4 และ 5 (대부업 등의 등록 및 금융이용자 보호에 관한 법률 제8조, 제4조·제5조), พระราชกฤษฎีกาบังคับใช้พระราชบัญญัติฉบับเดียวกัน มาตรา 5 (같은 법 시행령 제5조))
- การให้กู้ยืมต้องพิสูจน์ด้วยหนังสือกู้ยืมหรือเอกสารข้อตกลง ตลอดจนพฤติการณ์ในการส่งมอบและรับเงิน การโอนเงินระหว่างคนรักหรือการจ่ายค่าใช้จ่ายในการดำรงชีวิตอาจถูกวินิจฉัยว่าเป็นการให้โดยเสน่หา ไม่ใช่การให้กู้ยืม ขึ้นอยู่กับพฤติการณ์
- หากต้องการให้มั่นใจว่าจะได้รับชำระคืน อาจพิจารณาจัดตั้งหลักประกันที่เหมาะสม เช่น การจำนอง หรือจัดทำเอกสารรับรองโดยโนตารีที่เป็นฐานในการบังคับคดี การรับรถยนต์มาและครอบครองไว้เพียงอย่างเดียวอาจไม่ทำให้เกิดสิทธิจำนำหรือสิทธิยึดหน่วง
- หากไม่อาจทราบได้โดยปราศจากความประมาทว่าใครเป็นเจ้าหนี้หรือผู้มีสิทธิรับชำระหนี้ สามารถปลดเปลื้องหนี้ได้โดยการวางทรัพย์เพื่อชำระหนี้ (ประมวลกฎหมายแพ่ง มาตรา 487 (민법 제487조))
- อายุความอาจแตกต่างกันตามลักษณะของสิทธิเรียกร้อง และแม้อายุความครบถ้วนแล้ว หากมีพฤติการณ์ เช่น ลูกหนี้รับรองหนี้หรือชำระหนี้บางส่วน ก็อาจวินิจฉัยได้ว่าลูกหนี้สละประโยชน์จากอายุความแล้ว (ประมวลกฎหมายแพ่ง มาตรา 162 วรรค 1 (민법 제162조 제1항), ประมวลกฎหมายพาณิชย์ มาตรา 64 (상법 제64조))
- หากลูกหนี้ไม่ได้มีเจตนาเข้าพักอาศัยจริง แต่เพียงจัดให้มีรูปแบบสัญญาเช่าเพื่อเรียกคืนเงินกู้ยืม ก็อาจไม่ได้รับการรับรองสิทธิได้รับชำระหนี้ก่อนตามกฎหมายคุ้มครองการเช่าที่อยู่อาศัย (주택임대차보호법)
คำถามที่พบบ่อย
Q. หากให้กู้ยืมเงินโดยไม่ได้กำหนดวันครบกำหนดชำระและดอกเบี้ยไว้ จะเรียกเงินคืนได้เมื่อใด?
หากไม่ได้กำหนดวันครบกำหนดชำระหนี้ไว้ คุณสามารถกำหนดระยะเวลาที่สมควรและทวงถามให้คืนเงินได้ และเมื่อพ้นระยะเวลาดังกล่าวแล้วจึงเรียกร้องให้คืนเงินได้ สำหรับเงินกู้ยืมทางแพ่ง หากไม่ได้ตกลงเรื่องดอกเบี้ย โดยหลักแล้วจะเรียกดอกเบี้ยตามสัญญาไม่ได้ แต่เมื่อพ้นกำหนดชำระหนี้แล้วสามารถเรียกค่าเสียหายจากการผิดนัดชำระหนี้ได้
Q. จ่ายค่าธรรมเนียมหรือค่ารับรองเอกสารโดยโนตารีให้ผู้ประกอบธุรกิจให้กู้ยืมเงิน แบบนี้นับรวมเป็นดอกเบี้ยหรือไม่?
เงินที่ได้รับเกี่ยวเนื่องกับการให้กู้ยืม ไม่ว่าจะเรียกว่าเป็นค่าธรรมเนียม ค่ารับรองเอกสารโดยโนตารี หรือชื่ออื่นใด หากถือเป็นค่าตอบแทน ก็อาจถูกนับเป็นดอกเบี้ยได้ หากเงินต้นที่ได้รับจริงลดลงเพราะมีการหักดอกเบี้ยล่วงหน้า เป็นต้น ต้องคำนวณอัตราดอกเบี้ยและจำนวนเงินที่จ่ายเกินโดยอิงจากจำนวนเงินที่ได้รับจริง
Q. เงินที่โอนให้คนรักจะเรียกคืนเป็นเงินกู้ยืมหลังเลิกรากันได้หรือไม่?
ไม่อาจสรุปได้จากข้อเท็จจริงเพียงว่ามีการโอนเงินว่าเป็นการให้กู้ยืม ต้องพิจารณาหลายปัจจัยโดยรวม เช่น ความแท้จริงของหนังสือกู้ยืม เหตุที่โอนเงินและการนำเงินไปใช้ ตลอดจนเวลาที่มีการเรียกร้องให้คืนเงิน เพื่อวินิจฉัยว่าเป็นการให้กู้ยืมหรือให้โดยเสน่หา
Q. หากนำรถยนต์มาให้เป็นหลักประกัน จะครอบครองรถไว้ได้จนกว่าจะชำระเงินกู้ยืมหรือไม่?
ในกรณีตัวอย่าง ศาลไม่รับรองการตั้งสิทธิจำนำโดยให้ผู้รับจำนำครอบครองรถยนต์ และไม่รับรองสิทธิยึดหน่วงรถยนต์โดยอาศัยเพียงสิทธิเรียกร้องเงินกู้ยืม หากต้องการใช้รถยนต์เป็นหลักประกัน ควรพิจารณาขั้นตอนที่เหมาะสม เช่น การจำนองรถยนต์
Q. หากไม่แน่ใจว่าควรชำระเงินให้ใคร ต้องทำอย่างไร?
หากไม่อาจทราบได้โดยปราศจากความประมาทว่าใครเป็นเจ้าหนี้หรือผู้มีสิทธิรับชำระหนี้ เนื่องจากมีการโอนสิทธิเรียกร้องหรือการอายัด เป็นต้น ก็สามารถวางทรัพย์เพื่อชำระหนี้โดยอ้างเหตุที่ไม่ทราบตัวเจ้าหนี้ได้ ในกรณีตัวอย่างมีการอธิบายวิธีระบุเจ้าหนี้ที่เกี่ยวข้องเป็นผู้รับวางทรัพย์ และวางเงินต้นพร้อมดอกเบี้ยเงินกู้ยืมและค่าเสียหายจากการผิดนัดจนถึงวันที่วางทรัพย์
Q. อายุความของเงินกู้ยืมสิ้นสุดเมื่อใด และจะเป็นอย่างไรหากชำระคืนบางส่วน?
ตามกรณีตัวอย่าง สิทธิเรียกร้องทางแพ่งทั่วไปอาจมีอายุความ 10 ปี ส่วนสิทธิเรียกร้องที่เกิดจากการประกอบกิจการทางการค้าอาจมีอายุความ 5 ปีเมื่อไม่มีกฎเกณฑ์เฉพาะกำหนดไว้ หากชำระหนี้บางส่วนหลังอายุความครบถ้วนแล้ว โดยไม่มีพฤติการณ์พิเศษ อาจวินิจฉัยได้ว่าลูกหนี้รับรองหนี้ทั้งหมดและสละประโยชน์จากอายุความแล้ว
Q. หากทำสัญญากู้ยืมฉบับใหม่เพื่อขยายกำหนดเวลาชำระหนี้ ความรับผิดของผู้ค้ำประกันจะสิ้นสุดลงด้วยหรือไม่?
การกู้ยืมใหม่เพื่อชำระหนี้เดิม ซึ่งไม่มีการโอนเงินกันจริงและเป็นเพียงการบันทึกบัญชี โดยไม่มีพฤติการณ์พิเศษ อาจถือเป็นการขยายกำหนดเวลาชำระหนี้เดิม ในกรณีนี้ ความรับผิดของผู้ค้ำประกันอาจยังคงอยู่ตามหลักทั่วไป
Q. หากจัดให้มีรูปแบบเป็นการเช่าบ้านแทนการให้กู้ยืมเพื่อใช้เป็นหลักประกัน จะได้รับสิทธิชำระหนี้ก่อนหรือไม่?
แม้จะทำสัญญาเช่าและได้แจ้งย้ายเข้าทะเบียนบ้านพร้อมมีวันเดือนปีที่แน่นอนรับรองเอกสารแล้วก็ตาม หากวัตถุประสงค์หลักไม่ใช่การใช้และได้รับประโยชน์จากที่อยู่อาศัย แต่เป็นการเรียกคืนเงินกู้ยืมก่อนเจ้าหนี้รายอื่น ก็อาจไม่ได้รับความคุ้มครองในฐานะผู้เช่ารายย่อย วัตถุประสงค์ที่แท้จริงของสัญญามีความสำคัญกว่ารูปแบบของสัญญา
กฎหมายที่เกี่ยวข้อง
- ประมวลกฎหมายแพ่ง มาตรา 107 (민법 제107조)
- ประมวลกฎหมายแพ่ง มาตรา 108 (민법 제108조)
- ประมวลกฎหมายแพ่ง มาตรา 162 วรรค 1 (민법 제162조 제1항)
- ประมวลกฎหมายแพ่ง มาตรา 320 วรรค 1 (민법 제320조 제1항)
- ประมวลกฎหมายแพ่ง มาตรา 356 (민법 제356조)
- ประมวลกฎหมายแพ่ง มาตรา 379 (민법 제379조)
- ประมวลกฎหมายแพ่ง มาตรา 397 (민법 제397조)
- ประมวลกฎหมายแพ่ง มาตรา 487 (민법 제487조)
- ประมวลกฎหมายแพ่ง มาตรา 603 วรรค 2 (민법 제603조 제2항)
- ประมวลกฎหมายแพ่ง มาตรา 607 (민법 제607조)
- ประมวลกฎหมายแพ่ง มาตรา 608 (민법 제608조)
- ประมวลกฎหมายแพ่ง มาตรา 746 (민법 제746조)
- ประมวลกฎหมายพาณิชย์ มาตรา 3 (상법 제3조)
- ประมวลกฎหมายพาณิชย์ มาตรา 47 วรรค 1 และ 2 (상법 제47조 제1항·제2항)
- ประมวลกฎหมายพาณิชย์ มาตรา 55 วรรค 1 (상법 제55조 제1항)
ข้อควรระวัง
- อัตราดอกเบี้ยสูงสุดที่ปรากฏในกรณีตัวอย่างเกี่ยวกับข้อจำกัดดอกเบี้ยอ้างอิงช่วงเวลาที่ทำสัญญาและกฎหมายที่ใช้กับกรณีนั้น ก่อนนำไปใช้กับสัญญาปัจจุบัน ควรตรวจสอบวันที่ทำสัญญาและประเภทของเงินกู้
- ไม่อาจสรุปได้ว่าเจ้าหนี้มีสิทธิเติมข้อความในช่องว่างของหนังสือกู้ยืมหรือเอกสารรับรองโดยโนตารีได้ตามดุลพินิจ ควรตรวจสอบอำนาจในการเติมข้อความและรายละเอียดของข้อตกลง โดยเฉพาะอัตราดอกเบี้ยและกำหนดเวลาชำระหนี้ต้องระบุให้ชัดเจน
- การได้รับหลักประกันไม่ได้ทำให้เกิดสิทธิได้รับชำระหนี้ก่อนหรือสิทธิครอบครองโดยอัตโนมัติ ควรตรวจสอบสัญญาและขั้นตอนที่จำเป็น เช่น การจดทะเบียนหรือการจดแจ้ง ให้เหมาะกับประเภทของหลักประกัน
- การพิจารณาว่าอายุความครบถ้วนแล้วหรือไม่อาจแตกต่างกันตามลักษณะของสิทธิเรียกร้องและพฤติการณ์ภายหลัง เช่น การชำระหนี้หรือการรับรองหนี้ ก่อนชำระหนี้หรือดำเนินการในกระบวนการบังคับขายทอดตลาด ควรตรวจสอบเอกสารที่เกี่ยวข้องและลำดับเหตุการณ์ในการดำเนินการ
บทความที่เกี่ยวข้อง
กรณีปรึกษาที่ใช้อ้างอิง
คู่มือนี้ AI สรุปจากกรณีปรึกษาของสำนักงานช่วยเหลือทางกฎหมายเกาหลีต่อไปนี้ (ภาษาเกาหลี)
- 의사가 아닌 자가 의사에게 의료사업자금명목으로 1억원을 대여한 것이 의료법을 위반한 것으로서 무효인지 여부
- 대부업자로부터 금전을 대차할 때 할인금·수수료·공제금·선이자 등의 명목으로 차주로부터 금전을 징수한 경우, 채무자 보호를 위한...
- 건물 매매잔대금을 소비대차의 목적물로 한 준소비대차계약에 있어서 그 차용금에 대한 이자지급청구가 그 준소비대차계약 체결 경위 ...
- 연인사이에 교제 중 지급한 금원에 대해 이별 후 반환청구 가능여부
- 금전거래에 있어서 확실한 이행확보방법은 어떤 것이 있는지
- 주채무자의 차용금채무를 보증할 의사로 공정증서에 연대보증인으로 서명·날인하였으나 그 공정증서가 주채무자의 기존의 구상금채무 등...
- 상인인 주식회사와 함께 금원을 차용한 비상인에게도 상법 제64조의 상사시효가 적용되는지 여부
- 대여금계약 체결 시 대여금반환을 담보할 목적으로 인도받은 차량에 저당권을 설정하지 않은 경우 대주의 점유할 권리
- 채권자 또는 변제수령권자가 누구인지 알 수 없는 경우의 변제방법(변제공탁)
- 소멸시효가 완성된 채무를 피담보채권으로 하는 근저당권이 실행되어 채무자 소유의 부동산이 경락되고 그 대금이 배당되어 채무의 일...
- 채권자가 채무자의 대리인으로서 채무 금액이나 이율,변제기 등 일부 백지상태의 위임장을 보충하여 금전소비대차계약 공정증서의 작성...
- 대여금채권을 회수하기 위해 채무자와 가장임대차계약을 체결하는 방식의 담보효과
- 대출금 채무자로서 명의를 빌려준 자의 법적책임
- 대부업법상 최고이자율을 초과하는 이자약정의 효력 및 이미 지급한 이자를 부당이득으로 반환받을 수 있는지 여부
- 대여금계역의 목적이나 내용이 위법한 경우 대여금을 불법원인급여로 보아 반환을 청구할 수 없는지 여부.
- 변제기와 이자를 약정하지 않은 대여금
- 대여금반환청구와 소멸시효
- 대환의 경우 기존 채무에 대한 보증책임이 존속하는지 여부
- 주식회사가 타인으로부터 돈을 빌리는 소비대차계약을 체결하면서 차용금액의 일부 또는 전부를 액면가에 따라 주식으로 전환할 수 있...
- 준소비대차계약에 기하여 대물변제의 약정을 한 경우, 민법 제607조 , 제608조 의 적용 여부
- 예금계약의 당사자
- 변제기 후의 이자약정(지연손해금)이 없는 경우 당사자의 의사해석방법
- 이자제한법상 최고이자율을 초과한 금전소비대차
คู่มือนี้เป็นข้อมูลทั่วไปเกี่ยวกับกฎหมายเกาหลี ไม่ใช่คำแนะนำทางกฎหมายเฉพาะกรณี โปรดปรึกษาทนายความหรือสำนักงานช่วยเหลือทางกฎหมายเกาหลี (โทร 132 ในเกาหลี)