
คู่มือคุณสมบัติในการยื่นขอฟื้นฟูหนี้ส่วนบุคคลและวิธีชำระหนี้
อ้างอิงกรณีปรึกษา 90 กรณี · อัปเดต · แปลจากต้นฉบับภาษาเกาหลี
การฟื้นฟูหนี้ส่วนบุคคลเป็นกระบวนการที่ลูกหนี้ใช้รายได้ซึ่งได้รับอย่างสม่ำเสมอ หรือมีโอกาสได้รับต่อเนื่องหรือซ้ำเป็นประจำ มาปฏิบัติตามแผนการชำระหนี้ และเมื่อปฏิบัติตามแผนที่ได้รับอนุมัติครบถ้วนแล้ว อาจได้รับการปลดหนี้ส่วนที่เหลือ นอกจากคุณสมบัติในการยื่นคำขอแล้ว ยังต้องพิจารณาค่าครองชีพ ทรัพย์สิน สิทธิเรียกร้องที่มีสิทธิได้รับชำระก่อน สิทธิในหลักประกัน และการอายัด ควบคู่กันไปในการจัดทำแผนการชำระหนี้
โครงสร้างในภาพเดียว
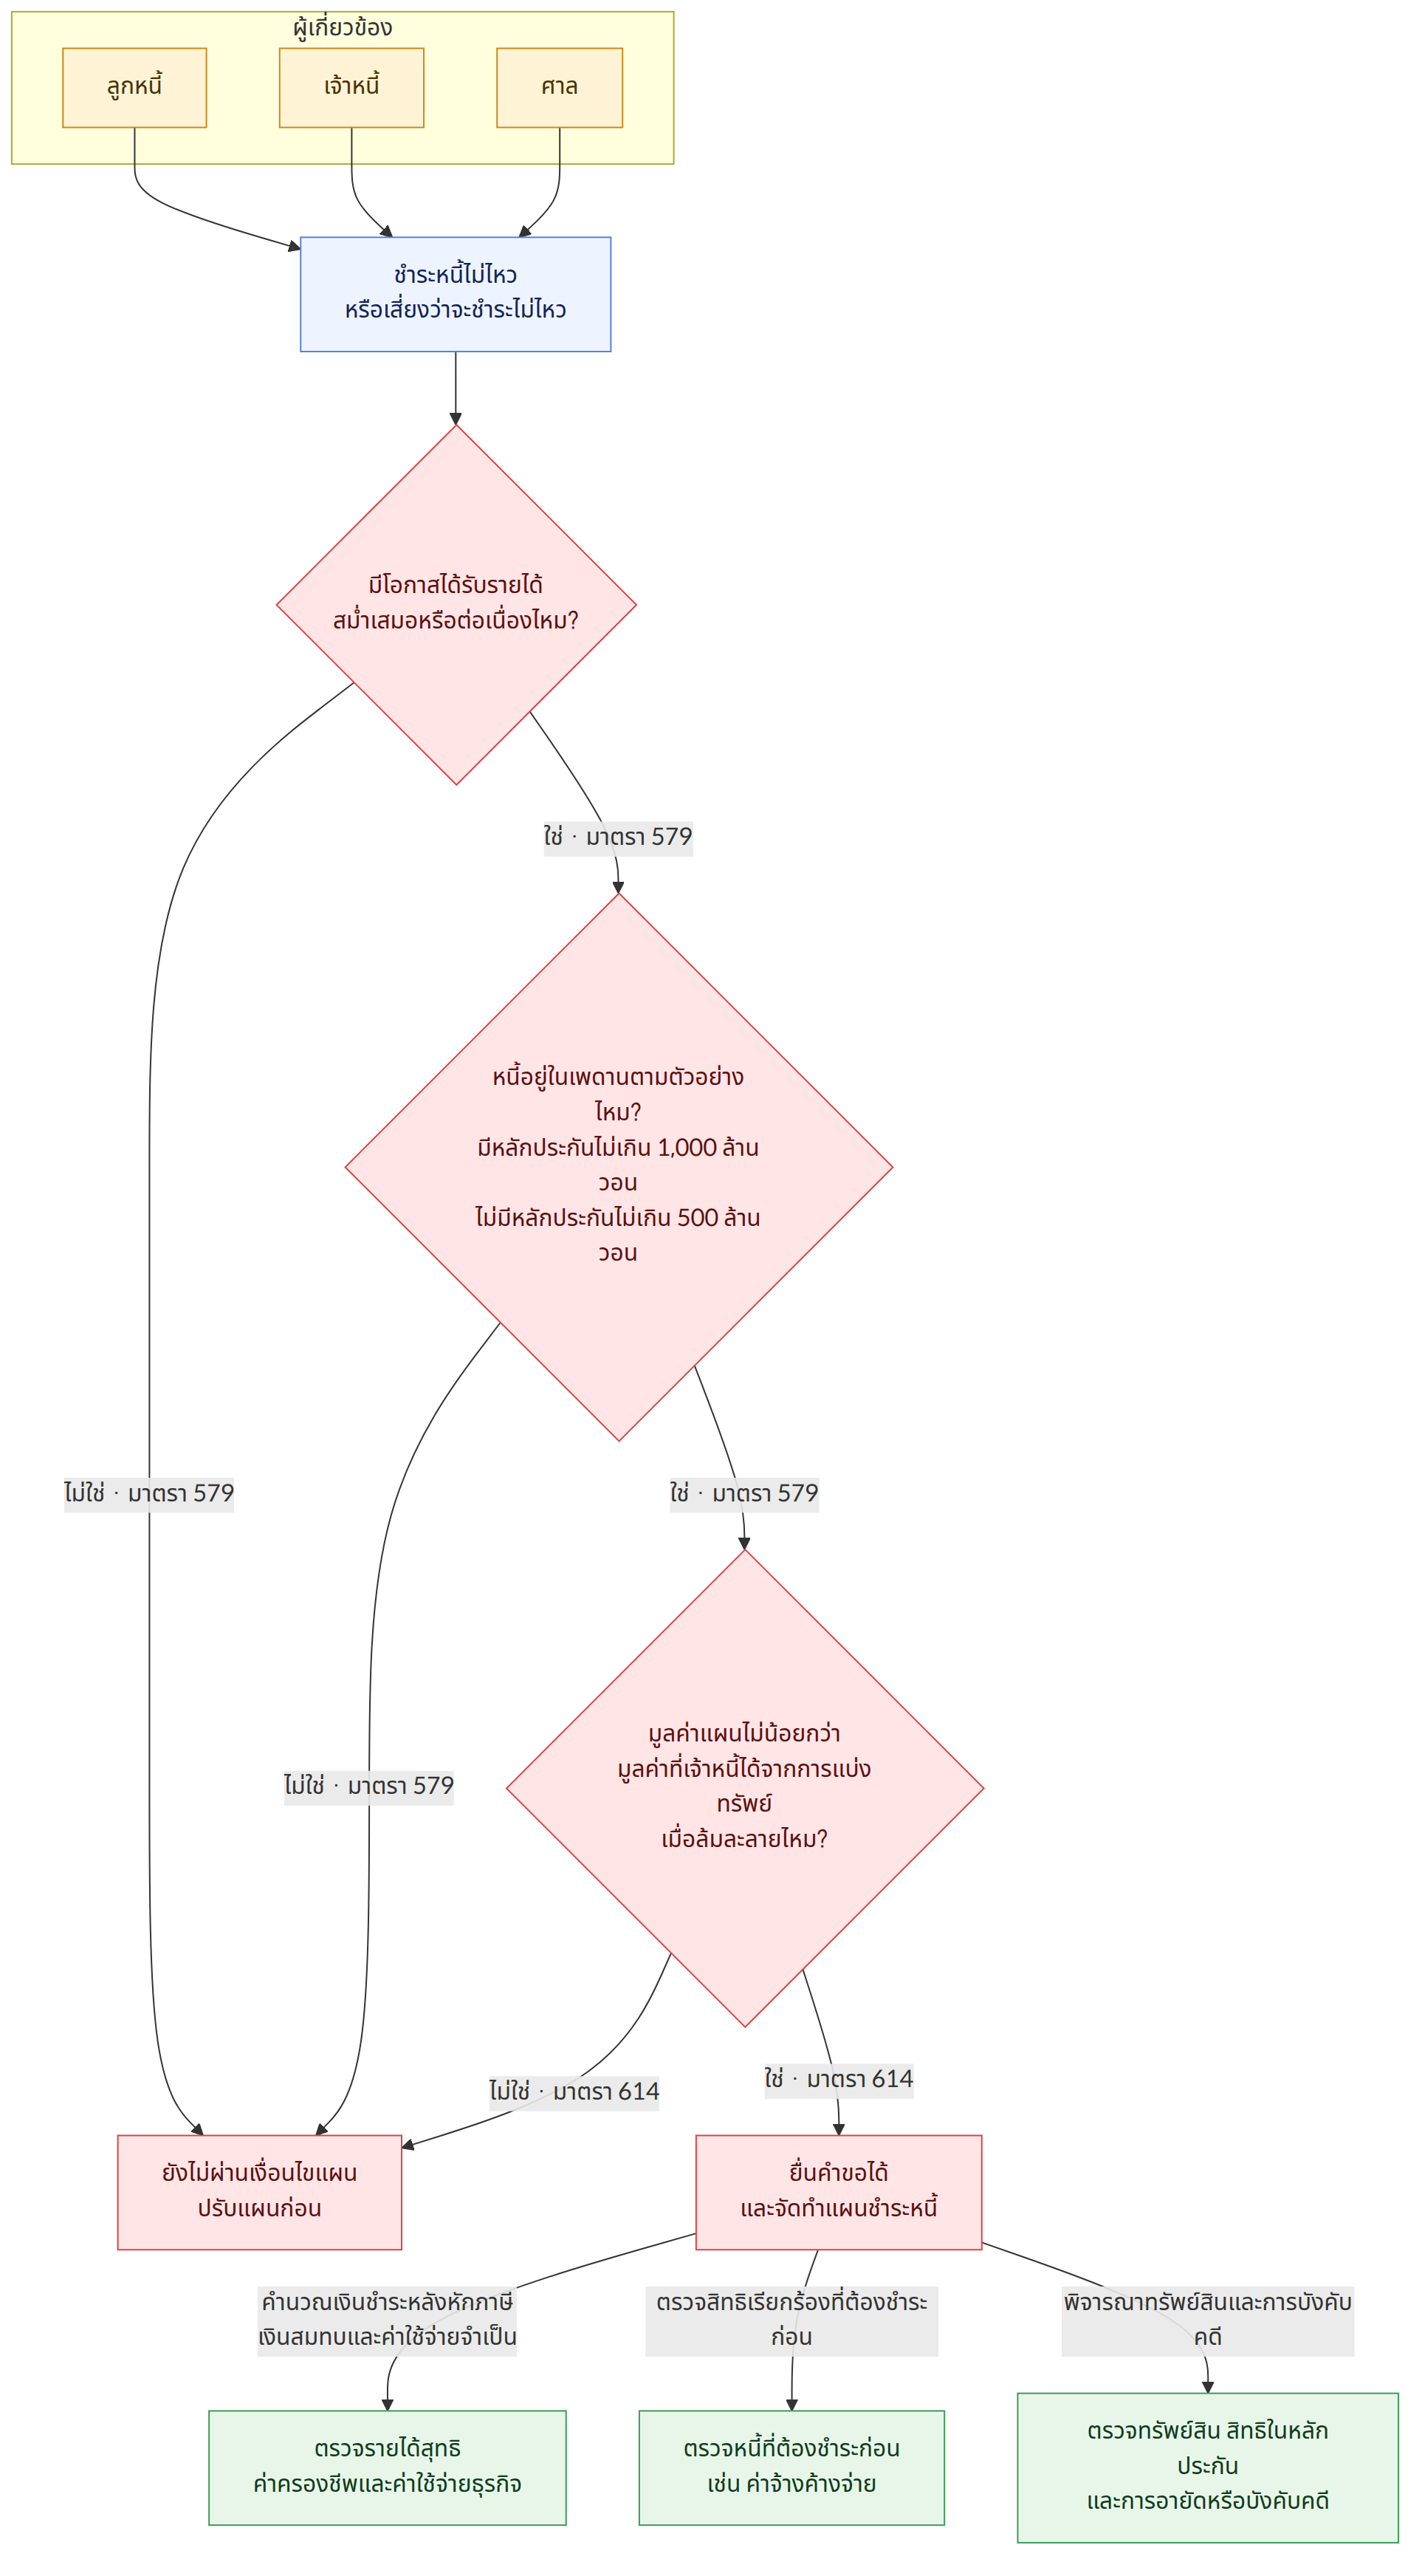
ประเด็นสำคัญ
- บุคคลที่อยู่ในภาวะไม่สามารถชำระหนี้ หรือมีความเสี่ยงว่าจะอยู่ในภาวะดังกล่าว และมีโอกาสได้รับรายได้เป็นประจำหรือต่อเนื่อง สามารถยื่นคำขอได้ เพดานหนี้ที่ระบุไว้ในตัวอย่างคือ หนี้ที่มีหลักประกันไม่เกิน 1,000 ล้านวอน และหนี้ที่ไม่มีหลักประกันไม่เกิน 500 ล้านวอน (พระราชบัญญัติการฟื้นฟูกิจการและการล้มละลายของลูกหนี้ มาตรา 579 (채무자 회생 및 파산에 관한 법률 제579조); กรณีตัวอย่าง 13)
- รายได้ที่ใช้ชำระหนี้ได้คือจำนวนเงินที่เหลือหลังหักภาษีและเงินสมทบประกันสังคม ค่าครองชีพของลูกหนี้และผู้ที่อยู่ในอุปการะ รวมถึงค่าใช้จ่ายที่จำเป็นต่อการประกอบธุรกิจออกจากรายได้เฉลี่ยต่อเดือน และใช้จำนวนดังกล่าวเป็นแหล่งเงินสำหรับชำระหนี้ (มาตรา 579 ข้อ 4 ของกฎหมายฉบับเดียวกัน (같은 법 제579조 제4호); กรณีตัวอย่าง 4–6)
- มูลค่าปัจจุบันของแผนการชำระหนี้ต้องไม่น้อยกว่ามูลค่าที่เจ้าหนี้จะได้รับจากการแบ่งทรัพย์สินเมื่อล้มละลาย เพื่อให้เป็นไปตามเงื่อนไขนี้ อาจจัดทำแผนโดยปรับค่าครองชีพ หรือนำเงินจากการจำหน่ายทรัพย์สินมารวมในการชำระหนี้ (มาตรา 614 ของกฎหมายฉบับเดียวกัน (같은 법 제614조); กรณีตัวอย่าง 3, 9, 25)
- สิทธิเรียกร้องต่อกองทรัพย์สินในกระบวนการฟื้นฟูหนี้ส่วนบุคคล เช่น ค่าจ้างของลูกจ้าง ต้องชำระก่อนสิทธิเรียกร้องในกระบวนการฟื้นฟูหนี้ส่วนบุคคล และชำระแยกจากกระบวนการดังกล่าว หากไม่ปฏิบัติตาม อาจถูกบังคับคดีหรือกระบวนการอาจถูกยกเลิก (มาตรา 583 และมาตรา 621 ของกฎหมายฉบับเดียวกัน (같은 법 제583조, 제621조); กรณีตัวอย่าง 1, 17)
- ในขั้นตอนการยื่นคำขอ สามารถยื่นคำร้องให้ระงับหรือห้ามการบังคับคดีได้ และเมื่อมีคำสั่งให้เริ่มกระบวนการแล้ว กระบวนการต่าง ๆ ภายในขอบเขตที่กฎหมายกำหนดจะถูกระงับหรือห้ามไว้ อย่างไรก็ตาม ผู้ทรงสิทธิในหลักประกันอาจใช้สิทธิในหลักประกันได้หลังศาลอนุมัติแผน (มาตรา 593, 600 และ 615 ของกฎหมายฉบับเดียวกัน (같은 법 제593조, 제600조, 제615조); กรณีตัวอย่าง 7, 10, 22)
- หากเกิดเหตุการณ์ที่คาดการณ์ได้ยาก เช่น ตกงาน รายได้ลดลง หรือจำนวนผู้ที่อยู่ในอุปการะเพิ่มขึ้น สามารถยื่นขอแก้ไขแผนการชำระหนี้ได้ แม้ชำระหนี้ไม่ครบ ศาลก็อาจใช้ดุลพินิจสั่งปลดหนี้ได้หากเข้าเงื่อนไขที่กำหนด (มาตรา 619 และมาตรา 624 วรรค 2 ของกฎหมายฉบับเดียวกัน (같은 법 제619조, 제624조 제2항); กรณีตัวอย่าง 12, 15)
- การซ่อนทรัพย์สินหรือรายได้ การทำลายทรัพย์สิน หรือการจำหน่ายทรัพย์สินโดยไม่ชอบ อาจมีประเด็นเรื่องโทษทางอาญา อย่างไรก็ตาม มีการอ้างถึงคำพิพากษาที่ระบุว่า การเพียงละเลยไม่ระบุข้อมูลให้ถูกต้องในบัญชีทรัพย์สิน ไม่ถือเป็นการซ่อนทรัพย์สินอันเป็นความผิดฐานฉ้อโกงในกระบวนการฟื้นฟูโดยทันที (มาตรา 643 วรรค 3 ของกฎหมายฉบับเดียวกัน (같은 법 제643조 제3항); คำพิพากษาศาลฎีกา ลงวันที่ 30 มกราคม 2009 หมายเลขคดี 2008도6950; กรณีตัวอย่าง 20)
คำถามที่พบบ่อย
Q. ทำงานพาร์ตไทม์หรืองานรายวัน ยื่นขอฟื้นฟูหนี้ส่วนบุคคลได้หรือไม่?
คุณสมบัติในการยื่นคำขอไม่ได้พิจารณาจากรูปแบบการจ้างงานหรือการยื่นแจ้งรายได้เพียงอย่างเดียว สิ่งสำคัญคือมีโอกาสได้รับรายได้อย่างสม่ำเสมอและแน่นอน หรือมีโอกาสได้รับรายได้ต่อเนื่องหรือซ้ำเป็นประจำในอนาคตหรือไม่ เพดานหนี้ที่ระบุไว้ในตัวอย่างคือ หนี้ที่มีหลักประกันไม่เกิน 1,000 ล้านวอน และหนี้ที่ไม่มีหลักประกันไม่เกิน 500 ล้านวอน
Q. คำนวณเงินชำระหนี้ในกระบวนการฟื้นฟูหนี้ส่วนบุคคลอย่างไร?
รายได้ที่ใช้ชำระหนี้ได้คือจำนวนเงินที่เหลือหลังหักภาษีและเงินสมทบประกันสังคม ค่าครองชีพของลูกหนี้และผู้ที่อยู่ในอุปการะ รวมถึงค่าใช้จ่ายที่จำเป็นต่อการประกอบธุรกิจออกจากรายได้เฉลี่ยต่อเดือน จำนวนดังกล่าวอาจแตกต่างกันไปในแต่ละบุคคล โดยพิจารณาปัจจัยหลายประการ เช่น จำนวนและอายุของผู้ที่อยู่ในอุปการะ รายได้ และการอุปการะจริง
Q. หากมีทรัพย์สิน เช่น บ้านหรือเงินประกันการเช่า จะยื่นขอฟื้นฟูหนี้ส่วนบุคคลไม่ได้หรือไม่?
การมีทรัพย์สินไม่ได้หมายความว่าจะยื่นคำขอไม่ได้ในทันที อย่างไรก็ตาม มูลค่าปัจจุบันของจำนวนเงินที่จะชำระตามแผนการชำระหนี้ต้องไม่น้อยกว่ามูลค่าที่จะได้รับจากการชำระบัญชี ดังนั้น หากต้องการเก็บทรัพย์สินไว้ อาจต้องเพิ่มรายได้ที่ใช้ชำระหนี้ได้ หรือนำเงินที่จะได้จากการจำหน่ายทรัพย์สินมารวมไว้ในแผนการชำระหนี้
Q. ค่าจ้างค้างจ่ายหรือภาษีสามารถชำระเพียงบางส่วนผ่านกระบวนการฟื้นฟูหนี้ส่วนบุคคล แล้วได้รับการยกหนี้ส่วนที่เหลือได้หรือไม่?
ตัวอย่างอธิบายว่าสิทธิเรียกร้องค่าจ้างของลูกจ้างและสิทธิเรียกร้องบางประเภทเป็นสิทธิเรียกร้องต่อกองทรัพย์สินในกระบวนการฟื้นฟูหนี้ส่วนบุคคล ซึ่งต้องชำระก่อนสิทธิเรียกร้องในกระบวนการฟื้นฟูหนี้ส่วนบุคคล และต้องระบุการชำระเต็มจำนวนไว้ในแผนการชำระหนี้ด้วย ส่วนภาษีอาจต้องพิจารณาการชำระก่อนหรือการจัดการแยกต่างหากในกระบวนการ ทั้งนี้ขึ้นอยู่กับประเภทและลักษณะของภาษี จึงควรตรวจสอบรายการภาษีค้างชำระและวางแผนให้เหมาะสม
Q. เมื่อยื่นขอฟื้นฟูหนี้ส่วนบุคคลแล้ว การอายัดเงินเดือนหรือการขายทอดตลาดที่กำลังดำเนินอยู่จะหยุดทันทีหรือไม่?
การยื่นคำขอเพียงอย่างเดียวไม่ได้ทำให้การบังคับคดีทั้งหมดหยุดลงโดยอัตโนมัติ ในขั้นตอนการยื่นคำขอสามารถยื่นคำร้องต่อศาลให้ระงับหรือห้ามการบังคับคดีได้ หลังศาลมีคำสั่งให้เริ่มกระบวนการ การบังคับคดีที่เข้าเงื่อนไขตามกฎหมายอาจถูกระงับหรือห้ามไว้ แต่การบังคับใช้สิทธิจำนองอาจดำเนินต่อได้อีกหลังศาลอนุมัติแผน
Q. ยื่นคำขอได้หรือไม่ หากบ้านมีจำนองหรือมีเงินประกันการเช่าที่ต้องคืนให้ผู้เช่า?
สามารถยื่นคำขอได้ แต่ผู้ทรงสิทธิในหลักประกันอาจใช้สิทธิในหลักประกันแยกต่างหากจากกระบวนการฟื้นฟูหนี้ส่วนบุคคล และอาจนับเฉพาะส่วนที่ไม่ได้รับชำระจากหลักประกันเป็นสิทธิเรียกร้องในกระบวนการฟื้นฟูหนี้ส่วนบุคคล เงินประกันการเช่าของผู้เช่าที่มีสิทธิได้รับชำระก่อนก็ต้องระบุไว้ในบัญชีเจ้าหนี้และเอกสารที่เกี่ยวข้อง จึงควรตรวจสอบรายละเอียดของหลักประกันและสัญญาเช่าให้ถูกต้อง
Q. หากไม่สามารถชำระเงินตามแผนได้ จะไม่ได้รับการปลดหนี้ใช่หรือไม่?
หากการตกงานหรือรายได้ลดลงทำให้ปฏิบัติตามแผนได้ยาก สามารถยื่นขอแก้ไขแผนการชำระหนี้ก่อนชำระหนี้ครบถ้วนได้ แม้จะชำระหนี้ไม่ครบ ศาลก็อาจมีคำสั่งปลดหนี้ได้ หากเข้าเงื่อนไขทั้งหมดที่กฎหมายกำหนด รวมถึงกรณีที่เกิดจากเหตุที่ไม่อาจตำหนิได้ อย่างไรก็ตาม แม้เข้าเงื่อนไขแล้ว ก็ไม่ได้หมายความว่าจะได้รับการปลดหนี้อย่างแน่นอน
Q. หากฉันเข้าสู่กระบวนการฟื้นฟูหนี้ส่วนบุคคล ผู้ค้ำประกันจะไม่ต้องชำระหนี้ด้วยหรือไม่?
กระบวนการฟื้นฟูหนี้ส่วนบุคคลเป็นกระบวนการของตัวลูกหนี้เอง ดังนั้นเจ้าหนี้อาจยังเรียกร้องให้ผู้ค้ำประกันชำระหนี้ได้ในส่วนที่แยกต่างหาก ในกระบวนการของลูกหนี้หลักมีวิธีจัดการที่กำหนดไว้ เช่น การระบุผู้ที่จะมีสิทธิเรียกร้องไล่เบี้ยในอนาคตไว้ในบัญชีเจ้าหนี้ และหากเจ้าหนี้ใช้สิทธิเรียกร้องหนี้เต็มจำนวน การใช้สิทธิของผู้ค้ำประกันในกระบวนการดังกล่าวอาจถูกจำกัด
Q. หากไม่ระบุทรัพย์สินหรือรายได้บางส่วนในคำขอ จะเป็นความผิดฐานฉ้อโกงในกระบวนการฟื้นฟูหรือไม่?
การกระทำ เช่น ซ่อนหรือทำลายทรัพย์สิน หรือจำหน่ายทรัพย์สินในลักษณะที่ทำให้เจ้าหนี้เสียประโยชน์ อาจเป็นความผิดฐานฉ้อโกงในกระบวนการฟื้นฟู อย่างไรก็ตาม คำพิพากษาที่กล่าวถึงในตัวอย่างวินิจฉัยว่า เพียงการไม่ระบุสถานะทรัพย์สินหรือรายได้ให้ถูกต้องในบัญชีทรัพย์สินหรือเอกสารอื่นในลักษณะละเลย ไม่ถือเป็นการซ่อนทรัพย์สินอันเป็นความผิดฐานฉ้อโกงในกระบวนการฟื้นฟู ถึงกระนั้นก็ต้องระบุทรัพย์สินและรายได้ทั้งหมดให้ครบถ้วนและถูกต้อง
กฎหมายที่เกี่ยวข้อง
- พระราชบัญญัติการฟื้นฟูกิจการและการล้มละลายของลูกหนี้ มาตรา 579 (채무자 회생 및 파산에 관한 법률 제579조)
- พระราชบัญญัติการฟื้นฟูกิจการและการล้มละลายของลูกหนี้ มาตรา 580 (채무자 회생 및 파산에 관한 법률 제580조)
- พระราชบัญญัติการฟื้นฟูกิจการและการล้มละลายของลูกหนี้ มาตรา 581 (채무자 회생 및 파산에 관한 법률 제581조)
- พระราชบัญญัติการฟื้นฟูกิจการและการล้มละลายของลูกหนี้ มาตรา 583 (채무자 회생 및 파산에 관한 법률 제583조)
- พระราชบัญญัติการฟื้นฟูกิจการและการล้มละลายของลูกหนี้ มาตรา 593 (채무자 회생 및 파산에 관한 법률 제593조)
- พระราชบัญญัติการฟื้นฟูกิจการและการล้มละลายของลูกหนี้ มาตรา 600 (채무자 회생 및 파산에 관한 법률 제600조)
- พระราชบัญญัติการฟื้นฟูกิจการและการล้มละลายของลูกหนี้ มาตรา 611 (채무자 회생 및 파산에 관한 법률 제611조)
- พระราชบัญญัติการฟื้นฟูกิจการและการล้มละลายของลูกหนี้ มาตรา 614 (채무자 회생 및 파산에 관한 법률 제614조)
- พระราชบัญญัติการฟื้นฟูกิจการและการล้มละลายของลูกหนี้ มาตรา 615 (채무자 회생 및 파산에 관한 법률 제615조)
- พระราชบัญญัติการฟื้นฟูกิจการและการล้มละลายของลูกหนี้ มาตรา 619 (채무자 회생 및 파산에 관한 법률 제619조)
- พระราชบัญญัติการฟื้นฟูกิจการและการล้มละลายของลูกหนี้ มาตรา 621 (채무자 회생 및 파산에 관한 법률 제621조)
- พระราชบัญญัติการฟื้นฟูกิจการและการล้มละลายของลูกหนี้ มาตรา 624 (채무자 회생 및 파산에 관한 법률 제624조)
- พระราชบัญญัติการฟื้นฟูกิจการและการล้มละลายของลูกหนี้ มาตรา 643 (채무자 회생 및 파산에 관한 법률 제643조)
- พระราชบัญญัติคุ้มครองการเช่าที่อยู่อาศัย มาตรา 3 (주택임대차보호법 제3조)
- พระราชบัญญัติคุ้มครองการเช่าที่อยู่อาศัย มาตรา 3-2 (주택임대차보호법 제3조의2)
ข้อควรระวัง
- การยื่นคำขอเพียงอย่างเดียวไม่ได้ทำให้การอายัดหรือการขายทอดตลาดทั้งหมดหยุดลง หากจำเป็นต้องยื่นคำร้องต่อศาลให้ระงับหรือห้ามการดำเนินการดังกล่าว
- แม้การบังคับใช้สิทธิในหลักประกันจะถูกระงับชั่วคราวหลังเริ่มกระบวนการฟื้นฟูหนี้ส่วนบุคคล แต่ก็อาจดำเนินต่อได้หลังศาลอนุมัติแผน จึงควรพิจารณาว่าจำเป็นต้องทำข้อตกลงแยกต่างหากกับผู้ทรงสิทธิในหลักประกันหรือไม่
- สิทธิเรียกร้องต่อกองทรัพย์สินในกระบวนการฟื้นฟูหนี้ส่วนบุคคล เช่น ค่าจ้าง ต้องชำระก่อนและแยกจากการชำระหนี้ทั่วไปตามแผนการชำระหนี้
- หากปฏิบัติตามแผนการชำระหนี้ได้ยาก ควรพิจารณาความเป็นไปได้ในการแก้ไขแผนก่อนที่ยอดค้างชำระจะสะสม สามารถยื่นแผนแก้ไขได้ก่อนชำระหนี้ครบถ้วน แต่แผนแก้ไขนั้นก็ต้องมีคุณสมบัติตามเกณฑ์การอนุมัติด้วย
บทความที่เกี่ยวข้อง
กรณีปรึกษาที่ใช้อ้างอิง
คู่มือนี้ AI สรุปจากกรณีปรึกษาของสำนักงานช่วยเหลือทางกฎหมายเกาหลีต่อไปนี้ (ภาษาเกาหลี)
- 개인회생신청 시 미지급 임금이나 조세는 어떻게 되는지
- 개인회생신청 시 급여에 대한 압류 해제가 가능한지
- 청산가치보장의 원칙과 면제재산의 범위
- 가용소득과 관련한 생계비의 산정은 어떻게 하는지
- 가용소득과 관련한 월평균 소득의 산정은 어떻게 하는지
- 가용소득과 관련하여 생계비 산정 방법
- 개인회생신청 시 강제집행 및 담보권실행을 막을 수 있는지
- 개인회생신청 시 주택임차보증금채무는 어떻게 되는지
- 개인회생신청 시 재산처분을 통한 변제도 해야 하는지
- 개인회생절차에서 별제권이란 무엇인지
- 개인회생신청 시 보증인은 어떻게 되는지
- 개인회생절차 종료 후 면책 가능여부
- 개인회생제도에 이용자격 제한이 있는지
- 변제계획인가 후 개인회생절차폐지
- 변제계획의 변경 또는 면책이 가능한지
- 신청불성실을 이유로 한 개인회생절차개시 기각
- 개인회생재단채권과 개인회생절차상 처리
- 급여채권에 압류 및 전부명령이 확정된 경우 개인회생신청 가능 여부
- 개인회생절차는 어떻게 진행되는지
- 사기회생죄 성립 여부
- 편파변제 등과 관련한 개인회생절차개시신청 기각사유
- 개인회생절차개시결정과 강제집행의 중지·금지
- 상속포기와 부인권 행사
- 개인회생절차에서 장래의 구상권자에 대한 처리
- 청산가치와 가용소득의 현가와의 비교 방법
คู่มือนี้เป็นข้อมูลทั่วไปเกี่ยวกับกฎหมายเกาหลี ไม่ใช่คำแนะนำทางกฎหมายเฉพาะกรณี โปรดปรึกษาทนายความหรือสำนักงานช่วยเหลือทางกฎหมายเกาหลี (โทร 132 ในเกาหลี)