
คู่มือกฎหมายปกครองที่เกี่ยวกับภาษี: การประเมินภาษี การโต้แย้ง และการคืนภาษี
อ้างอิงกรณีปรึกษา 123 กรณี · อัปเดต · แปลจากต้นฉบับภาษาเกาหลี
ในข้อพิพาททางภาษี ต้องพิจารณาว่าใครเป็นผู้มีส่วนได้เสียที่แท้จริงและมีหลักฐานรองรับการประเมินภาษีหรือไม่ เมื่อต้องโต้แย้งคำสั่งประเมินภาษี ต้องปฏิบัติตามขั้นตอนและกำหนดเวลาที่กำหนดไว้ ส่วนผู้มีสิทธิเรียกร้องเงินคืนและวิธีดำเนินคดีจะแตกต่างกันไปตามเหตุที่ทำให้เกิดการคืนภาษีและลักษณะทางกฎหมายของคำเรียกร้อง
โครงสร้างในภาพเดียว
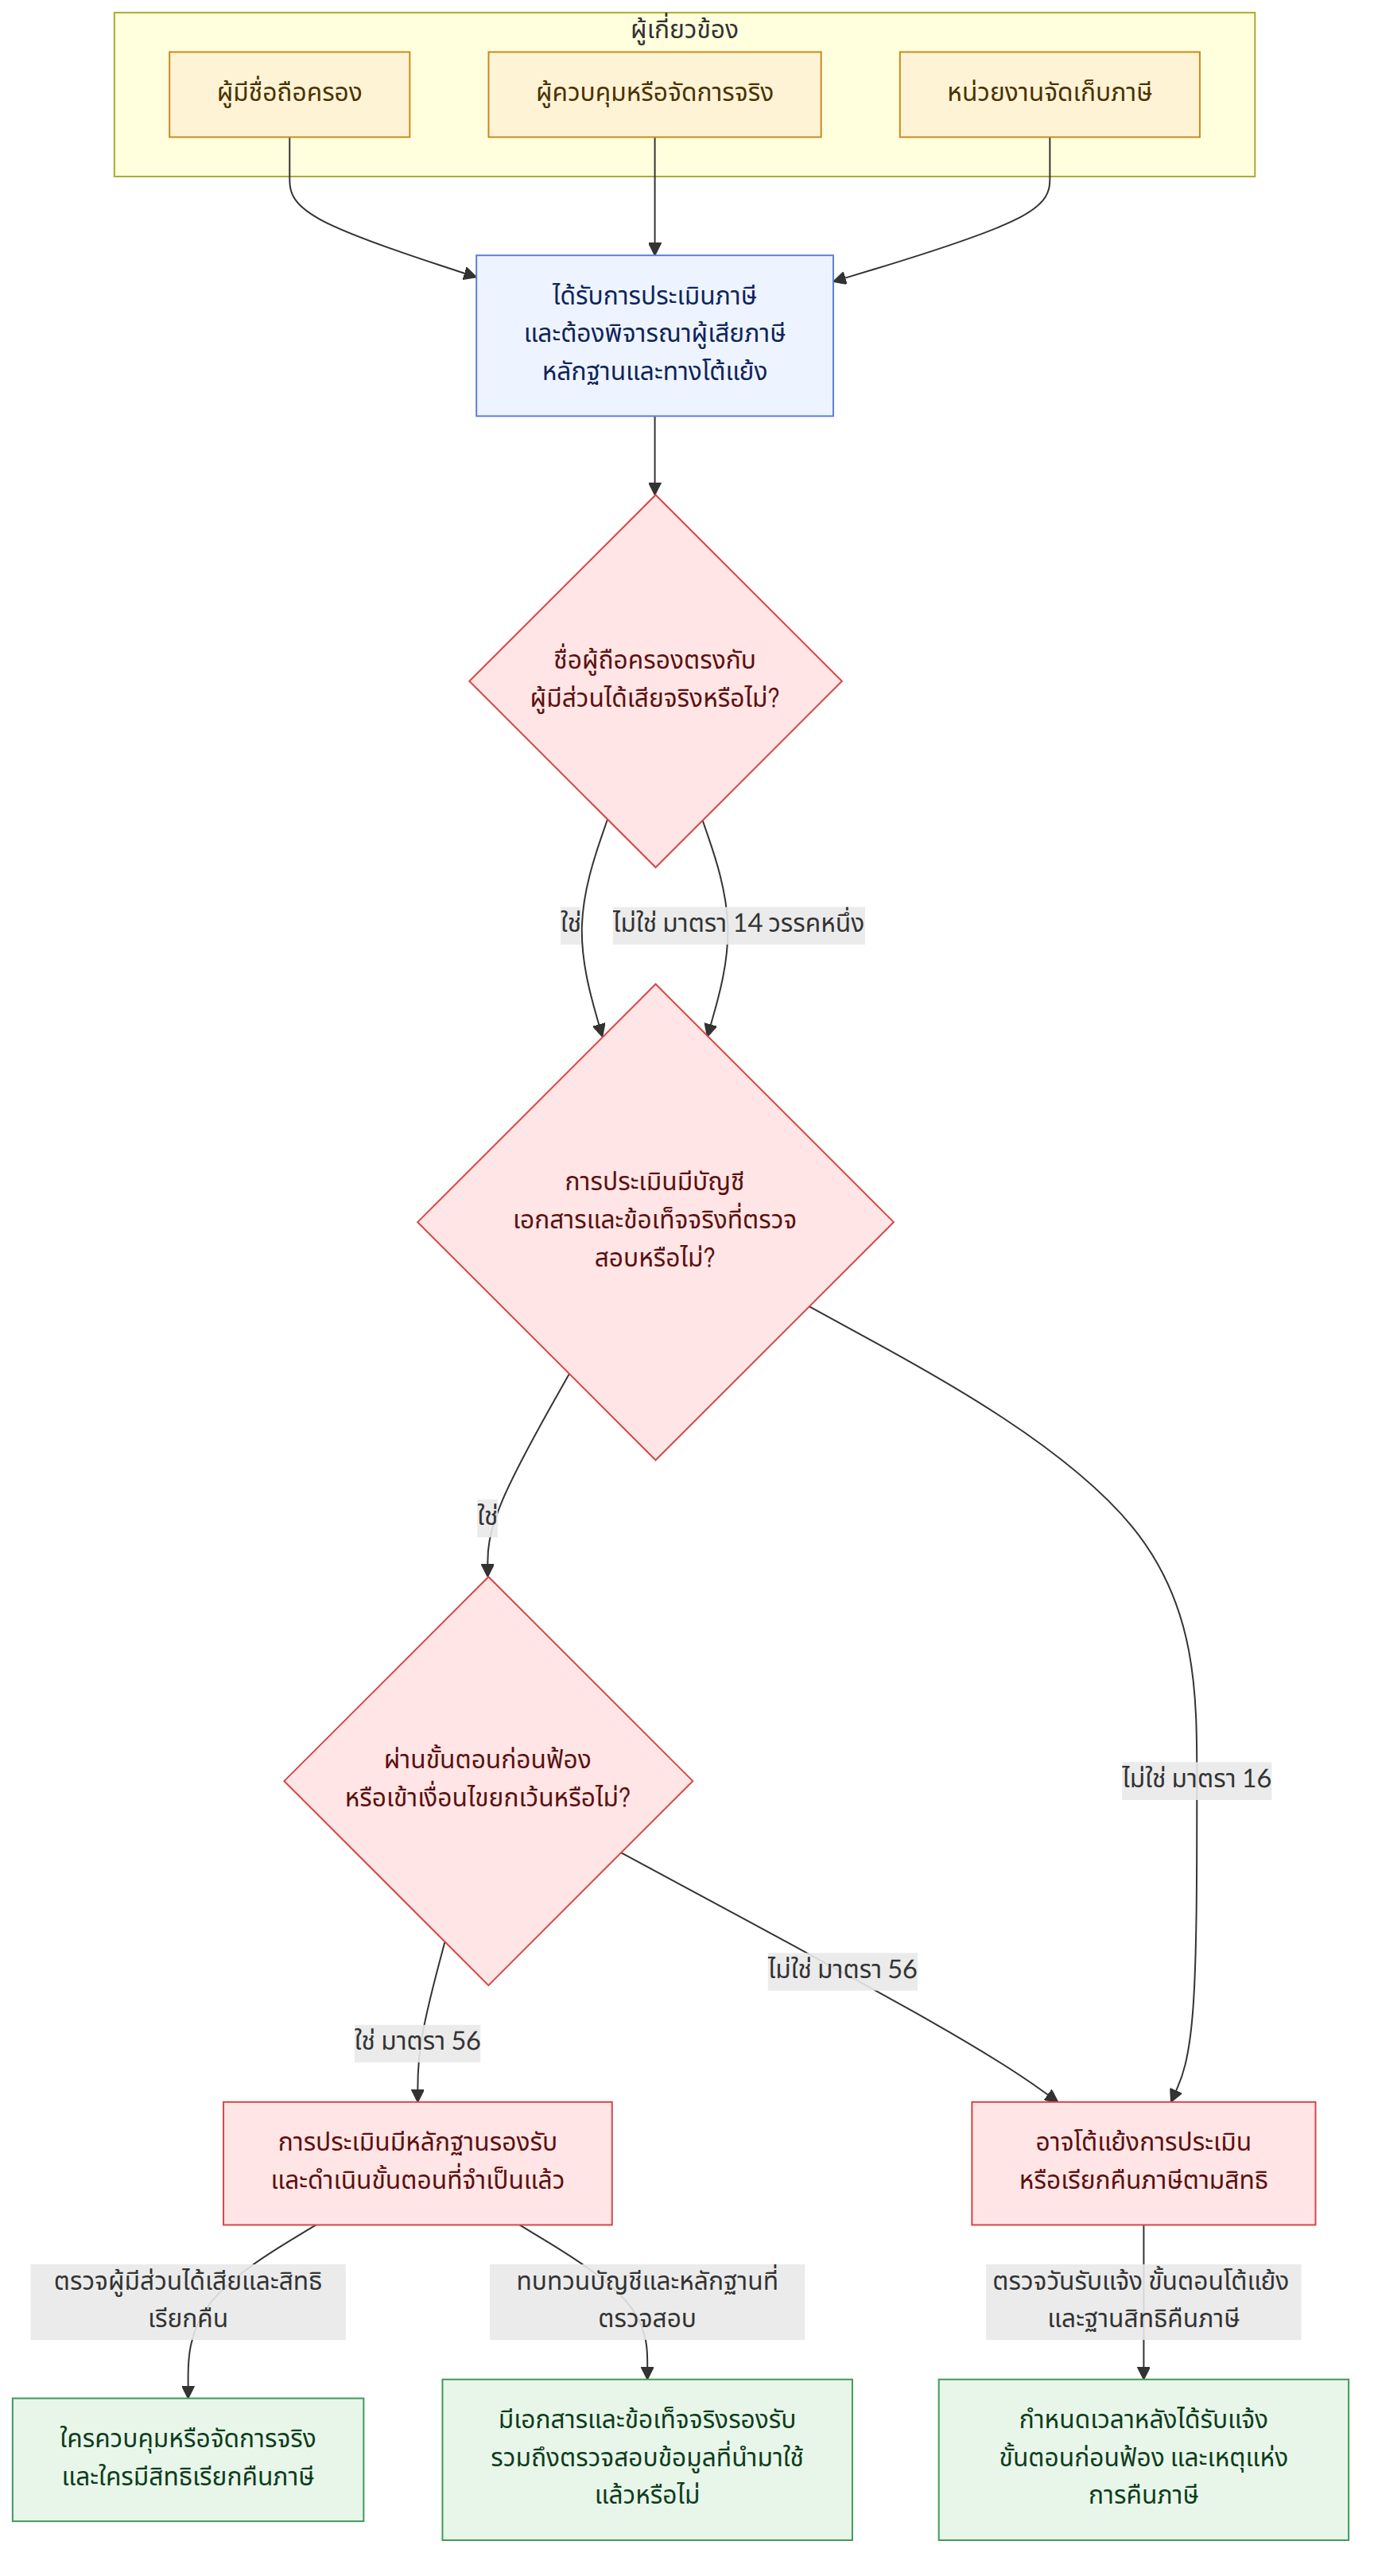
ประเด็นสำคัญ
- หากชื่อผู้ถือครองรายได้ ทรัพย์สิน หรือธุรกรรมไม่ตรงกับผู้มีส่วนได้เสียที่แท้จริง ผู้ที่ควบคุมและจัดการสิ่งนั้นอย่างแท้จริงอาจเป็นผู้มีหน้าที่เสียภาษี (กฎหมายพื้นฐานภาษีแห่งชาติ มาตรา 14 วรรคหนึ่ง (국세기본법 제14조 제1항))
- คำสั่งประเมินภาษีต้องอาศัยบัญชี เอกสารหลักฐาน และข้อเท็จจริงที่ตรวจสอบพบ หากประเมินภาษีโดยอาศัยเพียงข้อมูลที่ยังไม่ได้ตรวจสอบความแท้จริงหรือเนื้อหา อาจมีประเด็นว่าเป็นการฝ่าฝืนหลักการจัดเก็บภาษีโดยมีหลักฐานรองรับ (กฎหมายพื้นฐานภาษีแห่งชาติ มาตรา 16 (국세기본법 제16조))
- หากได้รับแจ้งล่วงหน้าถึงการประเมินภาษีหรือได้รับแจ้งในลักษณะอื่นที่เกี่ยวข้อง อาจยื่นคำร้องให้ตรวจสอบความถูกต้องของการประเมินก่อนมีคำสั่งได้ และหลังได้รับคำสั่งแล้วควรพิจารณาขั้นตอนการโต้แย้ง เช่น การคัดค้าน การขอให้พิจารณาทบทวน หรือการอุทธรณ์ต่อคณะกรรมการพิจารณาอุทธรณ์ทางภาษี (กฎหมายพื้นฐานภาษีแห่งชาติ มาตรา 81-15 มาตรา 66 มาตรา 62 และมาตรา 69 (국세기본법 제81조의15, 제66조, 제62조, 제69조))
- โดยหลักแล้ว การฟ้องคดีปกครองเกี่ยวกับคำสั่งทางภาษีของรัฐต้องผ่านขั้นตอนพิจารณาก่อนฟ้องคดี อย่างไรก็ตาม อาจมีข้อยกเว้น เช่น กรณีที่บุคคลคนหนึ่งในกลุ่มผู้มีหน้าที่เดียวกันผ่านขั้นตอนพิจารณาก่อนฟ้องคดีแล้ว (กฎหมายพื้นฐานภาษีแห่งชาติ มาตรา 56 (국세기본법 제56조))
- ผู้มีหน้าที่เสียภาษีมูลค่าเพิ่มคือผู้ประกอบธุรกิจที่จัดหาสินค้าหรือบริการ หากไม่มีข้อตกลงแยกต่างหากว่าผู้รับสินค้าหรือบริการจะเป็นผู้รับภาระภาษีมูลค่าเพิ่ม ผู้จัดหาสินค้าหรือบริการก็ไม่อาจเรียกเก็บภาษีจากคู่สัญญาอีกฝ่ายโดยตรงโดยอาศัยเพียงบทบัญญัติของกฎหมายภาษี (กฎหมายภาษีมูลค่าเพิ่ม มาตรา 31 (부가가치세법 제31조))
- ผู้มีสิทธิเรียกร้องเงินคืนภาษีของรัฐและวิธีดำเนินคดีแตกต่างกันไปในแต่ละกรณี หากมีการคืนภาษีที่เรียกเก็บและชำระจากผู้ประกอบธุรกิจที่มีชื่อเป็นเจ้าของ ผู้ประกอบธุรกิจดังกล่าวอาจเป็นผู้มีสิทธิเรียกร้อง และคำเรียกร้องให้จ่ายเงินคืนภาษีมูลค่าเพิ่มอาจดำเนินการเป็นคดีระหว่างคู่กรณีได้
- การลดหย่อนหรือเครดิตภาษีต้องเป็นไปตามเงื่อนไขที่กฎหมายกำหนด เป็นการยากที่จะตีความเงื่อนไขการยกเว้นภาษีหรือการหักลดหย่อนเงินได้ให้กว้างกว่าถ้อยคำในกฎหมาย (ตัวอย่างที่เกี่ยวข้องกับกฎหมายว่าด้วยการจำกัดกรณีพิเศษทางภาษี มาตรา 77 (조세특례제한법 제77조) และกฎกระทรวงบังคับใช้กฎหมายภาษีเงินได้ฉบับเดิม มาตรา 112 วรรคสี่ (1) (a) (구 소득세법 시행령 제112조 제4항 제1호 가목 관련 사례))
คำถามที่พบบ่อย
Q. หากเห็นว่าการประเมินภาษีของสำนักงานสรรพากรไม่เป็นธรรม จะโต้แย้งได้อย่างไร?
หากได้รับแจ้งล่วงหน้าถึงการประเมินภาษีหรือได้รับแจ้งผลการตรวจสอบภาษีแล้ว อาจพิจารณายื่นคำร้องให้ตรวจสอบความถูกต้องของการประเมินก่อนมีคำสั่งได้ หลังจากมีคำสั่งแล้ว โดยหลักการควรยื่นคัดค้าน ขอให้พิจารณาทบทวน หรือยื่นอุทธรณ์ต่อคณะกรรมการพิจารณาอุทธรณ์ทางภาษี ก่อนฟ้องคดีปกครอง เนื่องจากตัวอย่างอธิบายกำหนดเวลาของแต่ละขั้นตอนไว้ จึงควรตรวจสอบวันที่ได้รับแจ้งคำสั่งและกฎหมายที่ใช้บังคับ
Q. หากข้อมูลที่ใช้เป็นหลักฐานในการประเมินภาษีไม่น่าเชื่อถือ สามารถขอให้เพิกถอนการประเมินได้หรือไม่?
หน่วยงานจัดเก็บภาษีต้องตรวจสอบบัญชีและเอกสารหลักฐาน และหากใช้ข้อเท็จจริงที่แตกต่างจากรายการในบัญชีเป็นเหตุในการประเมินภาษี ก็ต้องชี้แจงข้อเท็จจริงที่ตรวจสอบและเหตุผลในการวินิจฉัย แม้เป็นข้อมูลที่ได้รับจากหน่วยงานสอบสวน หากยังไม่ได้ตรวจสอบความแท้จริงหรือเนื้อหา การประเมินภาษีโดยอาศัยเพียงข้อมูลดังกล่าวอาจขัดต่อหลักการจัดเก็บภาษีโดยมีหลักฐานรองรับ
Q. หากผู้มีชื่อในทะเบียนธุรกิจกับผู้ประกอบธุรกิจที่แท้จริงเป็นคนละคน ควรเรียกเก็บภาษีจากใคร?
หากชื่อผู้ครอบครองทรัพย์สินที่ต้องเสียภาษีเป็นของบุคคลหนึ่ง แต่บุคคลอื่นเป็นผู้ควบคุมและจัดการทรัพย์สินนั้นอย่างแท้จริง อาจถือว่าผู้มีส่วนได้เสียที่แท้จริงเป็นผู้มีหน้าที่เสียภาษี อย่างไรก็ตาม ความสัมพันธ์ในการประเมินและชำระภาษีระหว่างผู้ประกอบธุรกิจที่แท้จริงกับผู้มีชื่อเป็นเจ้าของอาจต้องแยกพิจารณากัน สิทธิเรียกคืนภาษีที่เรียกเก็บจากผู้มีชื่อเป็นเจ้าของจึงไม่ได้ตกเป็นของผู้ประกอบธุรกิจที่แท้จริงโดยอัตโนมัติ
Q. แม้สัญญาไม่ได้กำหนดเรื่องการรับภาระภาษีมูลค่าเพิ่มไว้ ยังเรียกเก็บจากคู่สัญญาอีกฝ่ายได้หรือไม่?
ผู้มีหน้าที่เสียภาษีมูลค่าเพิ่มคือผู้ประกอบธุรกิจที่จัดหาสินค้าหรือบริการ และบทบัญญัติในกฎหมายภาษีมูลค่าเพิ่มเพียงอย่างเดียวไม่ได้ทำให้เกิดสิทธิเรียกเก็บภาษีจากผู้รับสินค้า或บริการโดยตรง อย่างไรก็ตาม หากคู่สัญญาตกลงกันให้คู่สัญญาอีกฝ่ายเป็นผู้รับภาระภาษีมูลค่าเพิ่ม ก็สามารถเรียกเก็บได้ โดยข้อตกลงดังกล่าวไม่จำเป็นต้องระบุไว้อย่างชัดแจ้ง แต่อาจถือว่ามีข้อตกลงโดยปริยายจากพฤติการณ์ของการทำธุรกรรมได้
Q. หากรับโอนสิทธิเรียกร้องเงินคืนภาษีของรัฐแล้ว จะขอแก้ไขแบบแสดงรายการภาษีแทนผู้เสียภาษีเดิมได้หรือไม่?
ตัวอย่างอธิบายว่า ผู้รับโอนสิทธิเรียกร้องเงินคืนภาษีไม่ได้รับช่วงสิทธิขอแก้ไขแบบแสดงรายการภาษีของผู้เสียภาษีเดิมด้วย สิทธิขอแก้ไขแบบแสดงรายการภาษีกำหนดไว้สำหรับผู้ที่ยื่นแบบแสดงรายการฐานภาษีและบุคคลอื่นตามที่กฎหมายกำหนด จึงต้องแยกการโอนสิทธิเรียกร้องเงินคืนภาษีออกจากสิทธิขอแก้ไขแบบแสดงรายการภาษี
Q. เมื่อต้องเรียกร้องเงินคืนภาษีมูลค่าเพิ่มจากรัฐ จำเป็นต้องฟ้องคดีแพ่งหรือไม่?
ตัวอย่างอธิบายว่า คำเรียกร้องของผู้มีหน้าที่เสียภาษีในการขอรับเงินคืนภาษีมูลค่าเพิ่มเป็นคำเรียกร้องตามกฎหมายมหาชนที่เกิดขึ้นตามกฎหมายภาษีมูลค่าเพิ่ม จึงควรดำเนินการเป็นคดีระหว่างคู่กรณีตามกฎหมายว่าด้วยการพิจารณาคดีปกครอง ไม่ใช่คดีแพ่ง แม้จะได้รับโอนสิทธิในการรับเงินคืนภาษีมา ก็ควรตรวจสอบว่าใครเป็นผู้มีสิทธิยื่นคำเรียกร้องจริงและต้องใช้วิธีดำเนินคดีแบบใด
Q. หากได้รับโอนอสังหาริมทรัพย์จากการแบ่งทรัพย์สินเมื่อหย่าร้าง จะต้องเสียภาษีเงินได้จากการโอนทรัพย์สินหรือภาษีการได้มาซึ่งทรัพย์สินหรือไม่?
ตามตัวอย่าง การโอนทรัพย์สินเพื่อแบ่งทรัพย์สินในการชำระบัญชีทรัพย์สินร่วมกันของคู่สมรสตามความเป็นจริง โดยไม่มีพฤติการณ์พิเศษ โดยหลักแล้วไม่ถือเป็นการโอนโดยมีค่าตอบแทนซึ่งต้องเสียภาษีเงินได้จากการโอนทรัพย์สิน ในทางกลับกัน หากโอนทรัพย์สินเป็นค่าตอบแทนสำหรับค่าอุปการะเลี้ยงดูหรือค่าเลี้ยงดูบุตร อาจต้องเสียภาษีเงินได้จากการโอนทรัพย์สิน และแม้ได้อสังหาริมทรัพย์มาโดยการแบ่งทรัพย์สิน ก็อาจมีประเด็นเรื่องภาษีท้องถิ่น เช่น ภาษีการได้มาซึ่งทรัพย์สิน
Q. หากอสังหาริมทรัพย์ถูกขายทอดตลาดจากการบังคับชำระหนี้ภาษี ผู้รับจำนองลำดับถัดไปมีสิทธิได้รับการจัดสรรเงินหรือไม่?
ตามตัวอย่าง เงินคงเหลือจากการขายทอดตลาดโดยวิธีประมูลจะนำไปจัดสรรให้แก่สิทธิเรียกร้องที่มีหลักประกันโดยจำนองได้ หลังจากจัดสรรยอดค้างชำระที่เกี่ยวข้องกับทรัพย์สินที่ถูกยึดและรายการอื่น ๆ จากเงินที่ได้จากการขายทอดตลาดแล้ว ผู้รับจำนองลำดับถัดไปต้องยื่นคำขอรับการจัดสรรพร้อมเอกสารหลักฐาน และควรตรวจสอบลำดับการจัดสรรกับจำนวนสิทธิเรียกร้องตามช่วงเวลาที่มีการจัดตั้งสิทธิหลักประกันและขั้นตอนการขายทอดตลาดในแต่ละกรณี
กฎหมายที่เกี่ยวข้อง
- กฎหมายพื้นฐานภาษีแห่งชาติ มาตรา 14 วรรคหนึ่ง (국세기본법 제14조 제1항)
- กฎหมายพื้นฐานภาษีแห่งชาติ มาตรา 16 (국세기본법 제16조)
- กฎหมายพื้นฐานภาษีแห่งชาติ มาตรา 18 วรรคสาม (국세기본법 제18조 제3항)
- กฎหมายพื้นฐานภาษีแห่งชาติ มาตรา 26-2 วรรคหนึ่งและวรรคสอง (국세기본법 제26조의2 제1항·제2항)
- กฎหมายพื้นฐานภาษีแห่งชาติ มาตรา 41 วรรคหนึ่ง (국세기본법 제41조 제1항)
- กฎหมายพื้นฐานภาษีแห่งชาติ มาตรา 45-2 วรรคหนึ่งและวรรคสอง (국세기본법 제45조의2 제1항·제2항)
- กฎหมายพื้นฐานภาษีแห่งชาติ มาตรา 51 วรรคหนึ่ง (국세기본법 제51조 제1항)
- กฎหมายพื้นฐานภาษีแห่งชาติ มาตรา 56 วรรคสองและวรรคสาม (국세기본법 제56조 제2항·제3항)
- กฎหมายพื้นฐานภาษีแห่งชาติ มาตรา 61 มาตรา 62 มาตรา 66 และมาตรา 69 (국세기본법 제61조·제62조·제66조·제69조)
- กฎหมายพื้นฐานภาษีแห่งชาติ มาตรา 81-15 (국세기본법 제81조의15)
- กฎหมายว่าด้วยการจัดเก็บภาษีแห่งชาติ มาตรา 35 (국세징수법 제35조)
- กฎหมายว่าด้วยการจัดเก็บภาษีแห่งชาติ มาตรา 77 วรรคหนึ่ง (국세징수법 제77조 제1항)
- กฎหมายว่าด้วยการจัดเก็บภาษีแห่งชาติ มาตรา 80 วรรคหนึ่ง (국세징수법 제80조 제1항)
- กฎหมายว่าด้วยการจัดเก็บภาษีแห่งชาติ มาตรา 81 (국세징수법 제81조)
- กฎหมายภาษีมูลค่าเพิ่ม มาตรา 2 มาตรา 3 มาตรา 29 มาตรา 30 และมาตรา 31 (부가가치세법 제2조·제3조·제29조·제30조·제31조)
ข้อควรระวัง
- กฎหมายและคำพิพากษาบางรายการที่กล่าวถึงในตัวอย่างอ้างอิงกฎหมายฉบับเก่าที่ใช้บังคับ ณ ช่วงเวลาหนึ่ง สำหรับกรณีจริง ต้องตรวจสอบกฎหมายที่ใช้บังคับในช่วงเวลาที่เกี่ยวข้อง
- กำหนดเวลาในการโต้แย้งหรือฟ้องคดีอาจนับจากวันที่ได้รับแจ้งคำสั่งหรือคำวินิจฉัย จึงควรตรวจสอบวันที่ได้รับหนังสือแจ้งและกำหนดเวลาของแต่ละขั้นตอนก่อน
- โดยหลักแล้ว การโต้แย้งคำสั่งประเมินภาษีต้องผ่านขั้นตอนพิจารณาก่อนฟ้องคดี แต่ข้อยกเว้นที่กล่าวถึงในตัวอย่างไม่ได้ใช้กับทุกกรณี
- หากชื่อผู้ครอบครองกับผู้มีส่วนได้เสียที่แท้จริงแตกต่างกัน หรือมีการโอนสิทธิเรียกร้องเงินคืนภาษี ผู้มีหน้าที่เสียภาษี ผู้มีสิทธิเรียกร้องเงินคืน และผู้มีสิทธิขอแก้ไขแบบแสดงรายการภาษีอาจเป็นคนละคนกัน
กรณีปรึกษาที่ใช้อ้างอิง
คู่มือนี้ AI สรุปจากกรณีปรึกษาของสำนักงานช่วยเหลือทางกฎหมายเกาหลีต่อไปนี้ (ภาษาเกาหลี)
- 1세대 1주택 소유자의 주택 양도 시 양도소득세 면제요건
- 수 개의 장소에서 하던 사업 중 일부 장소에서의 사업을 포괄양도한 경우에도 제2차 납세의무를 부담하는 사업의 양수에 해당하는지...
- 혼인으로 1세대 2주택이 된 비거주자의 주택 양도 시 양도소득세의 비과세 여부
- 증여세를 증여자가 대신 납부한 것을 새로운 증여를 한 것으로 보아 증여세 과세대상이 될 수 있는지의 문제
- 의약품 도매상인 甲주식회사와 乙은행이 ‘약국운영자인 丙이 의약품 구매대금을 의약품 구매전용카드로 결제하면 甲회사가 乙은행에 수...
- 공익사업용 토지 등에 대한 양도소득세 감면의 적용 범위
- 처분금지가처분등기 후 체납처분 압류등기 시 그 효력
- 증여자가 수증자에게 이전한 보험계약상 지위에 대하여 증여세를 과세하는 경우
- 국세공매절차에서 선순위 근저당권의 피담보채권의 확정시기
- 국세환급금반환채권을 전부받은 전부채권자가 국세기본법 제45조의2 제1항에서 정한 경정청구권을 행사할 수 있는지 여부
- 납세의무자들 중 1인이 적법한 전심절차를 거침으로써 다른 납세의무자가 전심절차를 거치지 않고 곧바로 과세처분의 취소소송을 제기...
- 실질과세의 원칙이 거주자나 내국법인이 우리나라의 조세를 회피하기 위하여 조세피난처에 외형뿐인 ‘기지회사(Base Company...
- 부당한 조세부과에 대한 구제절차
- 국세징수법상 조세채권압류 후 설정된 저당권과의 우선순위
- 사업자가 공급을 받는 자로부터 부가가치세를 직접 징수할 권리가 있는지
- 수사기관에서 통보해온 수사서류를 진실한 것이라 믿고 이를 기초로 행한 조세부과처분의 적부
- 공매대금이 수 개의 국세채권의 총액에 부족한 경우 그 충당방법
- 특별소득공제의 대상이 되는 주택임차자금 차입금의 범위
- 사업자가 부가가치세 상당액을 직접 징수할 권리가 있는지
- 연예인이 독립된 자격에서 용역을 제공하고 받는 소득이 사업 소득에 해당하는지 또는 일시 소득인 기타 소득에 해당하는지 여부의 ...
- 재산분할로 부동산소유권 이전 시 양도소득세 부과되는지
- 구 지방세법 제15조 제1항 제6호의 취지 및 위 조항이 사실혼 해소시 재산분할로 인한 취득에 대해서 적용되는지 여부
- 실제사업자가 따로 있는데도 사업명의자에게 과세처분이 이루어져 사업명의자 명의로 세액이 납부되었으나 과세처분이 무효이거나 취소되...
- 특정 과세기간에 관한 국세 부과처분에 대하여 행정소송 등의 판결이 확정된 후 그 판결의 취지에 따른다는 명목으로 위 과세처분과...
- 부가가치세 환급세액 지급청구가 당사자 소송 대상인지 여부
คู่มือนี้เป็นข้อมูลทั่วไปเกี่ยวกับกฎหมายเกาหลี ไม่ใช่คำแนะนำทางกฎหมายเฉพาะกรณี โปรดปรึกษาทนายความหรือสำนักงานช่วยเหลือทางกฎหมายเกาหลี (โทร 132 ในเกาหลี)