
แนวทางเรียกค่าเสียหายจากการเงินนอกระบบที่ผิดกฎหมายและการหลอกลวงทางโทรศัพท์
อ้างอิงกรณีปรึกษา 27 กรณี · อัปเดต · แปลจากต้นฉบับภาษาเกาหลี
การให้สมุดบัญชีหรือข้อมูลส่วนบุคคลที่ถูกนำไปใช้ในการหลอกลวงทางโทรศัพท์ไม่ได้ทำให้ต้องชดใช้เงินที่ผู้เสียหายสูญเสียไปทั้งหมดเสมอไป การพิจารณาความรับผิดจะพิจารณาปัจจัยต่าง ๆ โดยรวม เช่น พฤติการณ์ในขณะให้ข้อมูล สามารถคาดหมายการก่ออาชญากรรมได้หรือไม่ มีความสัมพันธ์เชิงเหตุและผลระหว่างความเสียหายกับการกระทำหรือไม่ และสถาบันการเงินมีข้อบกพร่องในการตรวจสอบตัวตนหรือไม่
โครงสร้างในภาพเดียว
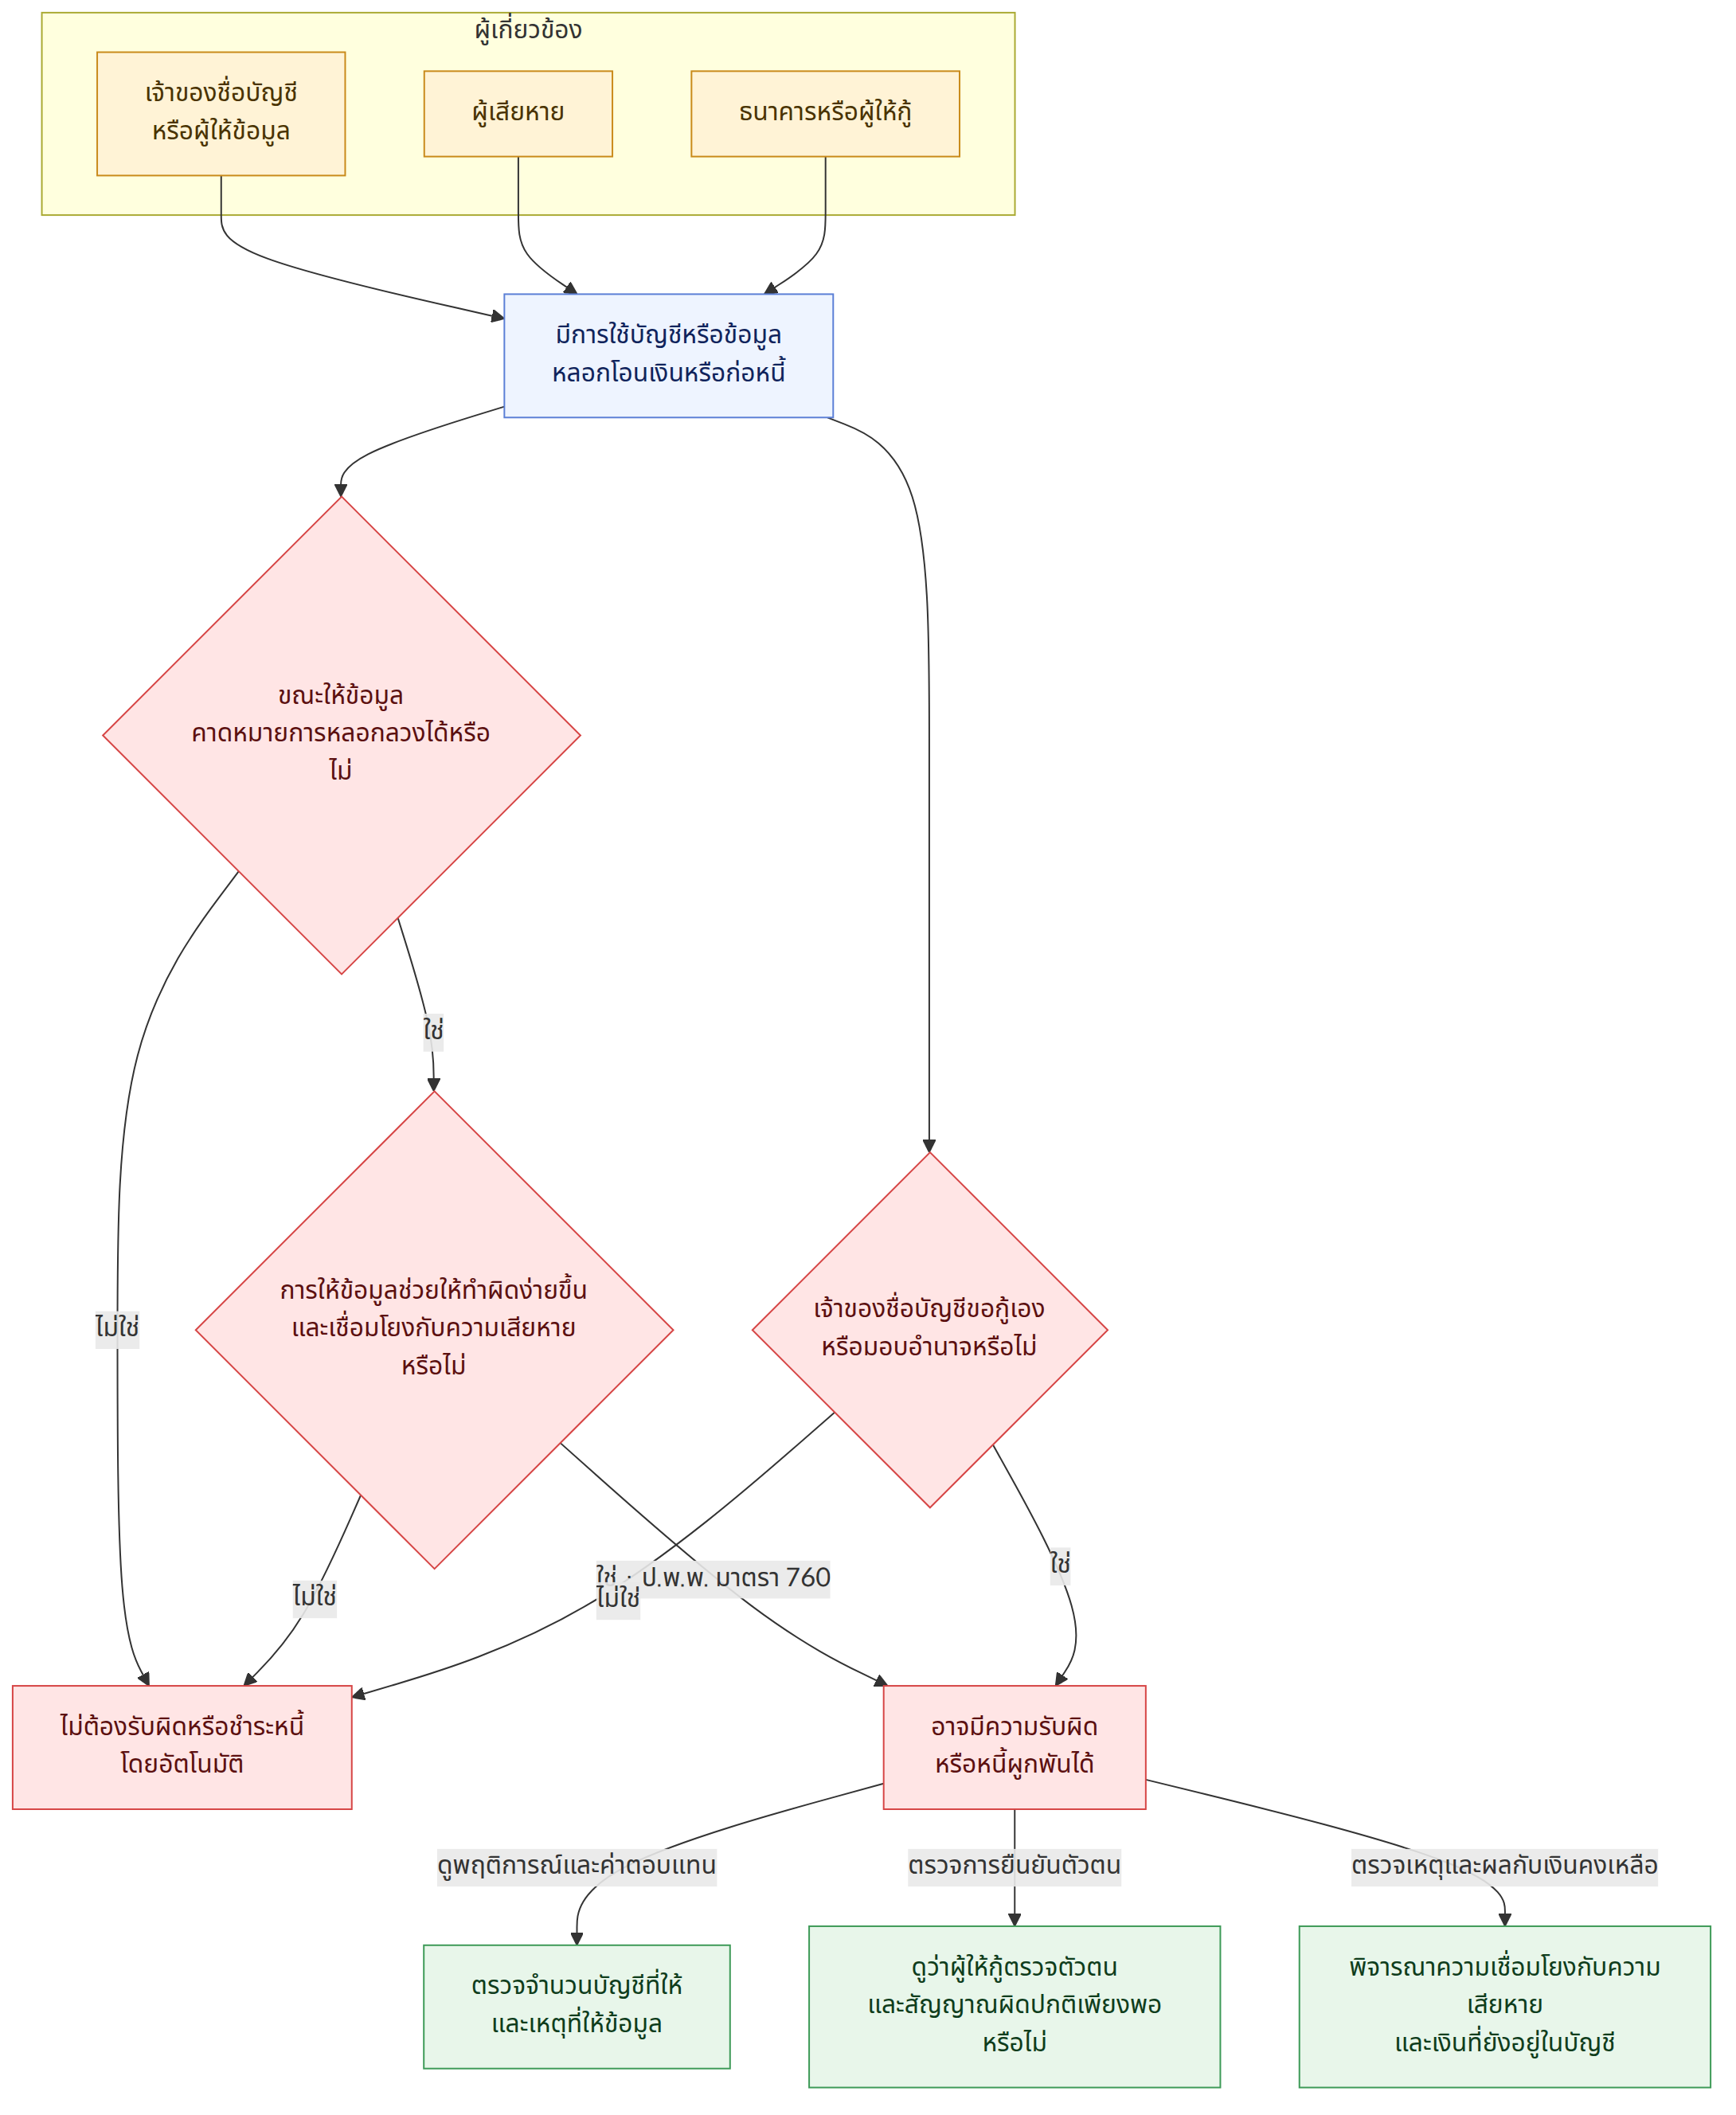
ประเด็นสำคัญ
- กรณีถูกหลอกให้ส่งมอบสมุดบัญชี บัตร หรือรหัสผ่าน การพิจารณาความรับผิดทางแพ่งในการชดใช้ค่าเสียหายจะพิจารณาว่าคาดหมายได้หรือไม่ว่าจะถูกนำไปใช้ในการหลอกลวงทางโทรศัพท์ รวมถึงพฤติการณ์ในการให้และการได้รับค่าตอบแทนหรือไม่ (คดีตัวอย่าง 3, 14)
- แม้ผู้ให้สมุดบัญชีจะไม่ได้เข้าร่วมก่ออาชญากรรมอย่างแข็งขัน หากสามารถคาดหมายได้ว่าอาจมีการนำไปใช้ในการหลอกลวงทางโทรศัพท์และได้ช่วยให้การกระทำความผิดทำได้ง่ายขึ้น ก็อาจถือว่ามีความรับผิดฐานร่วมกันกระทำละเมิด (ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 760, คดีตัวอย่าง 22)
- ในทางกลับกัน ความรับผิดอาจไม่ได้รับการยอมรับ หากไม่อาจถือได้ว่าคาดหมายการก่ออาชญากรรมได้ เช่น ให้บัญชีเพียงบัญชีเดียวและไม่ได้รับค่าตอบแทน หรือหากไม่อาจยอมรับได้ว่ามีความสัมพันธ์เชิงเหตุและผลอย่างเพียงพอระหว่างการกระทำกับความเสียหาย (คดีตัวอย่าง 14)
- หากมีการเบิกเงินกู้หลังจากถูกหลอกให้กรอกข้อมูลทางการเงินในการหลอกลวงทางโทรศัพท์ เพียงข้อเท็จจริงดังกล่าวไม่ได้ทำให้เจ้าของชื่อบัญชีกลายเป็นคู่สัญญากู้เงิน การพิจารณาผลผูกพันของสัญญาจะคำนึงถึงปัจจัยต่าง ๆ เช่น สถาบันการเงินตรวจสอบตัวตนอย่างเพียงพอหรือไม่ (คดีตัวอย่าง 5)
- ผู้เปิดเผยข้อมูลทางการเงินอาจถูกถือว่าประมาทเลินเล่ออย่างร้ายแรงได้ แต่หากข้อบกพร่องในการตรวจสอบตัวตนของผู้ให้กู้หรือสถาบันการเงินมีส่วนทำให้เกิดความเสียหาย ก็ต้องนำมาพิจารณาร่วมกันในการวินิจฉัยความรับผิด (คดีตัวอย่าง 2, 11)
- มีคำพิพากษาที่เห็นว่า สถาบันการเงินไม่มีหน้าที่ใช้ความระมัดระวังทั่วไปในการแจ้งทางข้อความเมื่อมีการออกใบรับรองอิเล็กทรอนิกส์ที่ได้รับการรับรองฉบับใหม่ ความรับผิดของสถาบันการเงินแตกต่างกันได้ตามพฤติการณ์เฉพาะ เช่น ประเภทของเหตุและขั้นตอนการตรวจสอบ (คดีตัวอย่าง 15)
- การเรียกเงินที่เสียหายทั้งหมดจากเจ้าของชื่อบัญชีในฐานะลาภมิควรได้อาจไม่ได้รับการยอมรับ แต่มีคดีที่เห็นว่า หากเงินที่เสียหายยังคงอยู่ในบัญชีและเจ้าของชื่อบัญชีมีสิทธิเรียกร้องเงินฝาก ก็อาจเรียกคืนจำนวนเงินที่ยังคงอยู่ได้ (คดีตัวอย่าง 10, 25)
- มีคำพิพากษาที่เห็นว่า เมื่อถือว่ามีการร่วมกันกระทำละเมิดแล้ว จะจำกัดความรับผิดในการชดใช้ค่าเสียหายแก่ผู้เสียหายให้เหลือเพียงบางส่วนไม่ได้ เพียงเพราะระดับการมีส่วนร่วมต่ำ อย่างไรก็ตาม ต้องพิจารณาแยกต่างหากในแต่ละกรณีว่ามีความรับผิดเกิดขึ้นหรือไม่และค่าเสียหายมีจำนวนเท่าใด (ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 760, คดีตัวอย่าง 18)
คำถามที่พบบ่อย
Q. ถูกหลอกด้วยข้อเสนอเรื่องงานหรือเงินกู้ให้ส่งมอบสมุดบัญชีและบัตร ต้องชดใช้เงินที่ผู้เสียหายจากการหลอกลวงทางโทรศัพท์สูญเสียไปหรือไม่?
ไม่ได้หมายความว่าจะต้องชดใช้ค่าเสียหายเสมอไป การพิจารณาความรับผิดจะพิจารณาว่า ในขณะที่ส่งมอบสมุดบัญชี สามารถคาดหมายได้หรือไม่ว่าจะถูกนำไปใช้ในการหลอกลวงทางโทรศัพท์เพื่อขโมยเงิน (voice phishing) ได้รับค่าตอบแทนหรือไม่ รวมถึงจำนวนบัญชีที่ให้ไปและพฤติการณ์ในการให้บัญชี หากให้สมุดบัญชีไปทั้งที่คาดหมายได้อย่างเพียงพอว่าอาจถูกนำไปใช้ก่ออาชญากรรม อาจถือว่ามีความรับผิดฐานร่วมกันกระทำละเมิด
Q. ถูกหลอกให้กรอกข้อมูลส่วนบุคคลและข้อมูลทางการเงิน ต้องชำระเงินกู้ที่กู้ในชื่อของฉันหรือไม่?
หากเจ้าของชื่อบัญชีไม่ได้ยื่นขอกู้เงินด้วยตนเองหรือมอบอำนาจให้ผู้อื่นดำเนินการแทน สัญญากู้เงินที่ทำขึ้นโดยมีการขโมยข้อมูลไปใช้อาจถือว่าไม่มีผลผูกพันเจ้าของชื่อบัญชีได้ โดยจะพิจารณาปัจจัยต่าง ๆ เช่น ผู้ให้กู้ตรวจสอบตัวตนอย่างเพียงพอหรือไม่ และข้อมูลในคำขอกู้มีข้อพิรุธหรือไม่
Q. ความผิดของฉันที่เปิดเผยข้อมูลทางการเงินเพียงอย่างเดียวทำให้ธนาคารหรือผู้ให้กู้พ้นจากความรับผิดหรือไม่?
ไม่อาจสรุปเช่นนั้นได้ การละเมิดหน้าที่ใช้ความระมัดระวังของผู้ให้ข้อมูลทางการเงินและความผิดพลาดของสถาบันการเงินในการตรวจสอบตัวตนอาจเป็นประเด็นที่ต้องพิจารณาร่วมกัน มีคดีที่เห็นว่าความผิดของสถาบันการเงินซึ่งไม่ได้ตรวจสอบสัญญาณผิดปกติในข้อมูลคำขอกู้มีส่วนทำให้เกิดความเสียหาย
Q. หากธนาคารไม่ได้แจ้งทางข้อความเมื่อมีการออกใบรับรองอิเล็กทรอนิกส์ที่ได้รับการรับรองฉบับใหม่ ฉันเรียกร้องค่าเสียหายได้หรือไม่?
มีคำพิพากษาที่เห็นว่า สถาบันการเงินไม่มีหน้าที่ใช้ความระมัดระวังทั่วไปในการแจ้งทางข้อความหรือวิธีอื่นเมื่อมีการออกใบรับรองอิเล็กทรอนิกส์ที่ได้รับการรับรองฉบับใหม่ ในคดีดังกล่าว ศาลยังพิจารณาด้วยว่าผู้ใช้ไม่ได้สมัครใช้บริการข้อความแจ้งเตือนด้านความปลอดภัยแยกต่างหาก
Q. เรียกเงินที่เสียหายจากการหลอกลวงทางโทรศัพท์ทั้งหมดคืนจากเจ้าของชื่อบัญชีในฐานะลาภมิควรได้ได้หรือไม่?
เพียงเพราะผู้เสียหายโอนเงินจากการทำธุรกรรมกับมิจฉาชีพ ไม่ได้หมายความว่าจะเรียกเงินทั้งหมดจากเจ้าของชื่อบัญชีโดยตรงได้ ต้องพิจารณาว่าเจ้าของชื่อบัญชีได้รับประโยชน์จากผู้เสียหายโดยไม่มีมูลเหตุทางกฎหมายโดยตรงหรือไม่
Q. หากเงินที่เสียหายบางส่วนยังอยู่ในบัญชี สามารถเรียกคืนจากเจ้าของชื่อบัญชีได้หรือไม่?
มีคดีที่เห็นว่า หากเงินที่ผู้เสียหายสูญเสียไปยังคงอยู่ในบัญชี และเจ้าของชื่อบัญชีมีสิทธิเรียกร้องเงินฝากจำนวนนั้นจากธนาคาร อาจเรียกคืนเงินที่ยังคงอยู่ในบัญชีในฐานะลาภมิควรได้ได้ ซึ่งแตกต่างจากกรณีเรียกร้องเงินที่เสียหายทั้งหมด
Q. ผู้ที่ช่วยแลกเงินจากการหลอกลวงทางโทรศัพท์อาจต้องรับผิดชดใช้ค่าเสียหายด้วยหรือไม่?
แม้ไม่ได้เข้าร่วมก่ออาชญากรรมอย่างแข็งขัน หากรับคำขอแลกเงินจากบุคคลที่ไม่ทราบข้อมูลระบุตัวตนชัดเจน และสามารถคาดหมายได้ว่าเงินอาจถูกนำไปใช้ก่ออาชญากรรม ก็อาจถือว่ามีความรับผิดฐานช่วยให้เกิดการกระทำความผิดโดยประมาท อย่างไรก็ตาม ในคดีหนึ่ง ศาลจำกัดความรับผิดโดยพิจารณาปัจจัยต่าง ๆ เช่น ผู้เสียหายโอนเงินจำนวนมากโดยไม่ได้ตรวจสอบตัวตนเป็นพิเศษ
Q. แม้ส่งมอบสมุดบัญชีโดยไม่รู้ว่าจะถูกนำไปใช้หลอกลวงทางโทรศัพท์ ก็อาจถูกลงโทษทางอาญาได้หรือไม่?
ในคดีตัวอย่าง มีคำอธิบายว่าห้ามโอนบัญชีหรืออุปกรณ์ที่ใช้ในการทำธุรกรรมทางการเงินทางอิเล็กทรอนิกส์ และการโอนดังกล่าวอาจถูกลงโทษได้จากการกระทำนั้นเอง แม้ไม่ทราบว่าจะถูกนำไปใช้เพื่อวัตถุประสงค์ใดโดยเฉพาะ ความรับผิดทางอาญาและความรับผิดทางแพ่งในการชดใช้ค่าเสียหายแก่ผู้เสียหายจะพิจารณาแยกจากกัน
Q. หากมีบทบาทเล็กน้อยในขบวนการหลอกลวงทางโทรศัพท์ จำนวนเงินที่ต้องชดใช้จะลดลงหรือไม่?
มีคำพิพากษาที่เห็นว่า เมื่อถือว่ามีการร่วมกันกระทำละเมิดแล้ว จะจำกัดความรับผิดที่มีต่อผู้เสียหายให้เหลือเพียงบางส่วนของค่าเสียหายไม่ได้ เพียงเพราะระดับการมีส่วนร่วมของผู้กระทำรายหนึ่งน้อยกว่าผู้ร่วมกระทำรายอื่น อย่างไรก็ตาม ต้องพิจารณาตามพฤติการณ์เฉพาะก่อนว่ามีความรับผิดฐานร่วมกันกระทำละเมิดหรือไม่
กฎหมายที่เกี่ยวข้อง
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 760 (민법 제760조)
- พระราชบัญญัติธุรกรรมทางการเงินทางอิเล็กทรอนิกส์ มาตรา 6 วรรค 3 ข้อ 1 (전자금융거래법 제6조제3항제1호)
- พระราชบัญญัติธุรกรรมทางการเงินทางอิเล็กทรอนิกส์ มาตรา 9 วรรค 2 และวรรค 3 (전자금융거래법 제9조제2항·제3항)
- พระราชบัญญัติธุรกรรมทางการเงินทางอิเล็กทรอนิกส์ มาตรา 49 วรรค 4 ข้อ 1 (전자금융거래법 제49조제4항제1호)
- พระราชบัญญัติลายมือชื่ออิเล็กทรอนิกส์ มาตรา 15 (전자서명법 제15조)
- พระราชบัญญัติลายมือชื่ออิเล็กทรอนิกส์ มาตรา 18 ทวิ (전자서명법 제18조의2)
- พระราชบัญญัติลายมือชื่ออิเล็กทรอนิกส์ มาตรา 23 (전자서명법 제23조)
ข้อควรระวัง
- การให้สมุดบัญชีหรือการเปิดเผยข้อมูลทางการเงินเพียงอย่างเดียวไม่ได้ทำให้ความรับผิดทางแพ่งเกิดขึ้นหรือหมดไปโดยอัตโนมัติ พฤติการณ์ในการให้ข้อมูล การได้รับค่าตอบแทน ความสามารถในการคาดหมาย และความสัมพันธ์เชิงเหตุและผลกับความเสียหายเป็นปัจจัยสำคัญ
- การเรียกค่าเสียหายจากเจ้าของชื่อบัญชีและการเรียกคืนลาภมิควรได้อาจมีเงื่อนไขและสิ่งที่เรียกร้องแตกต่างกัน ต้องพิจารณาแยกกันด้วยว่าเงินที่เสียหายยังคงอยู่ในบัญชีหรือไม่ และเจ้าของชื่อบัญชีได้รับประโยชน์อะไรจริงหรือไม่
- ความรับผิดของสถาบันการเงินในการตรวจสอบตัวตนหรือหน้าที่แจ้งเตือนทางข้อความไม่ได้รับการวินิจฉัยเหมือนกันในทุกกรณี ผลในคดีตัวอย่างที่นำเสนอขึ้นอยู่กับข้อเท็จจริงเฉพาะของแต่ละคดี
กรณีปรึกษาที่ใช้อ้างอิง
คู่มือนี้ AI สรุปจากกรณีปรึกษาของสำนักงานช่วยเหลือทางกฎหมายเกาหลีต่อไปนี้ (ภาษาเกาหลี)
- 면책된 채무에 대하여 변제를 요구하는 행위가 불법행위로 인정되는지 여부
- 보이스피싱으로 인해 제공된 개인정보로 인해 대출이 된 경우 명의자가 대출업자에 대해 손해배상책임을 지는지 여부
- 보이스피싱에 사용된 통장명의자의 법적 책임
- 유흥업소 여종업원의 대출약정의 유효성
- 보이스피싱으로 인해 제공된 개인정보로 인해 대출이 된 경우 명의자에 대해 대출계약의 효력이 발생하는지 여부
- 보이스피싱에서 은행의 책임이 부정된 사례
- 보이스피싱 공동불법행위자로 손해배상책임을 진 사례
- 이자의 최고한도
- 착오송금의 송금인이 수취은행대하여 부당이득반환을 청구할 수 있는지 여부
- 보이스피싱에 속아 통장에 입금한 자가 통장 명의자를 상대로 하여 피해금액 전체 부당이득반환 인정 여부
- 전자금융거래법 제9조 제2항에서 정한 ‘이용자의 고의나 중대한 과실’이 인정된 사례
- 과도한 이자약정에 따라 지급한 이자를 반환받을 수 있는지
- 채무자가 채권추심비용을 지급해야 하는지 여부
- 보이스피싱에 사용된 통장의 명의자가 불법행위 손해배상책임을 지지 아니하는 경우
- 은행이 공인인증서 재발급에 있어 이용자에게 이를 문자메세지 등을 이용하여 통지할 주의의무가 있는지 여부
- 허위 금융거래확인서 발급이 불법행위에 해당하는지 여부
- 채권추심행위로 피해를 입은 경우에 손해배상청구가 가능한지 여부
- 보이스피싱 가담자의 불법행위 책임의 범위
- 복리 이자약정에 대하여도 이자제한법이 적용되는지 여부
- 이자제한법 시행 전의 금전소비대차계약에도 이자제한법이 적용되는지 여부
- 여러 명의 채권자가 채무이행을 독촉하는 경우 채무자가 채무를 변제하는 방법
- 보이스피싱에 사용된 통장을 제공한 사람들에 대하여 공동불법행위가 인정되는지
- 금전을 대여하면서 선이자를 공제한 경우, 이자제한법 적용여부
- 모든 금전소비대차계약에 이자제한법이 적용되는지 여부
- 보이스피싱에 속아 통장에 입금한 자가 통장 명의자를 상대로 하여 피해금액 중 통장에 남아있는 금액에 대한 부당이득반환 인정 여...
คู่มือนี้เป็นข้อมูลทั่วไปเกี่ยวกับกฎหมายเกาหลี ไม่ใช่คำแนะนำทางกฎหมายเฉพาะกรณี โปรดปรึกษาทนายความหรือสำนักงานช่วยเหลือทางกฎหมายเกาหลี (โทร 132 ในเกาหลี)