
Shartnoma asosidagi qarz: foiz va qaytarishni talab qilish bo‘yicha qo‘llanma
23 ta maslahat holatiga asoslangan · Yangilangan · Koreyscha asl matndan tarjima qilingan.
Qarzni qaytarishni talab qilish uchun pul qarzga berilganini va kelishuv shartlarini isbotlash, shuningdek, qaytarish muddati va da’vo muddatini tekshirish lozim. Foiz haqida kelishuv yoki ta’minot bo‘lsa ham, talab qilish mumkin bo‘lgan miqdor eng yuqori foiz stavkasi, ta’minot o‘rnatish tartibi va shartnomaning haqiqiy maqsadiga qarab farq qilishi mumkin.
Bir qarashda
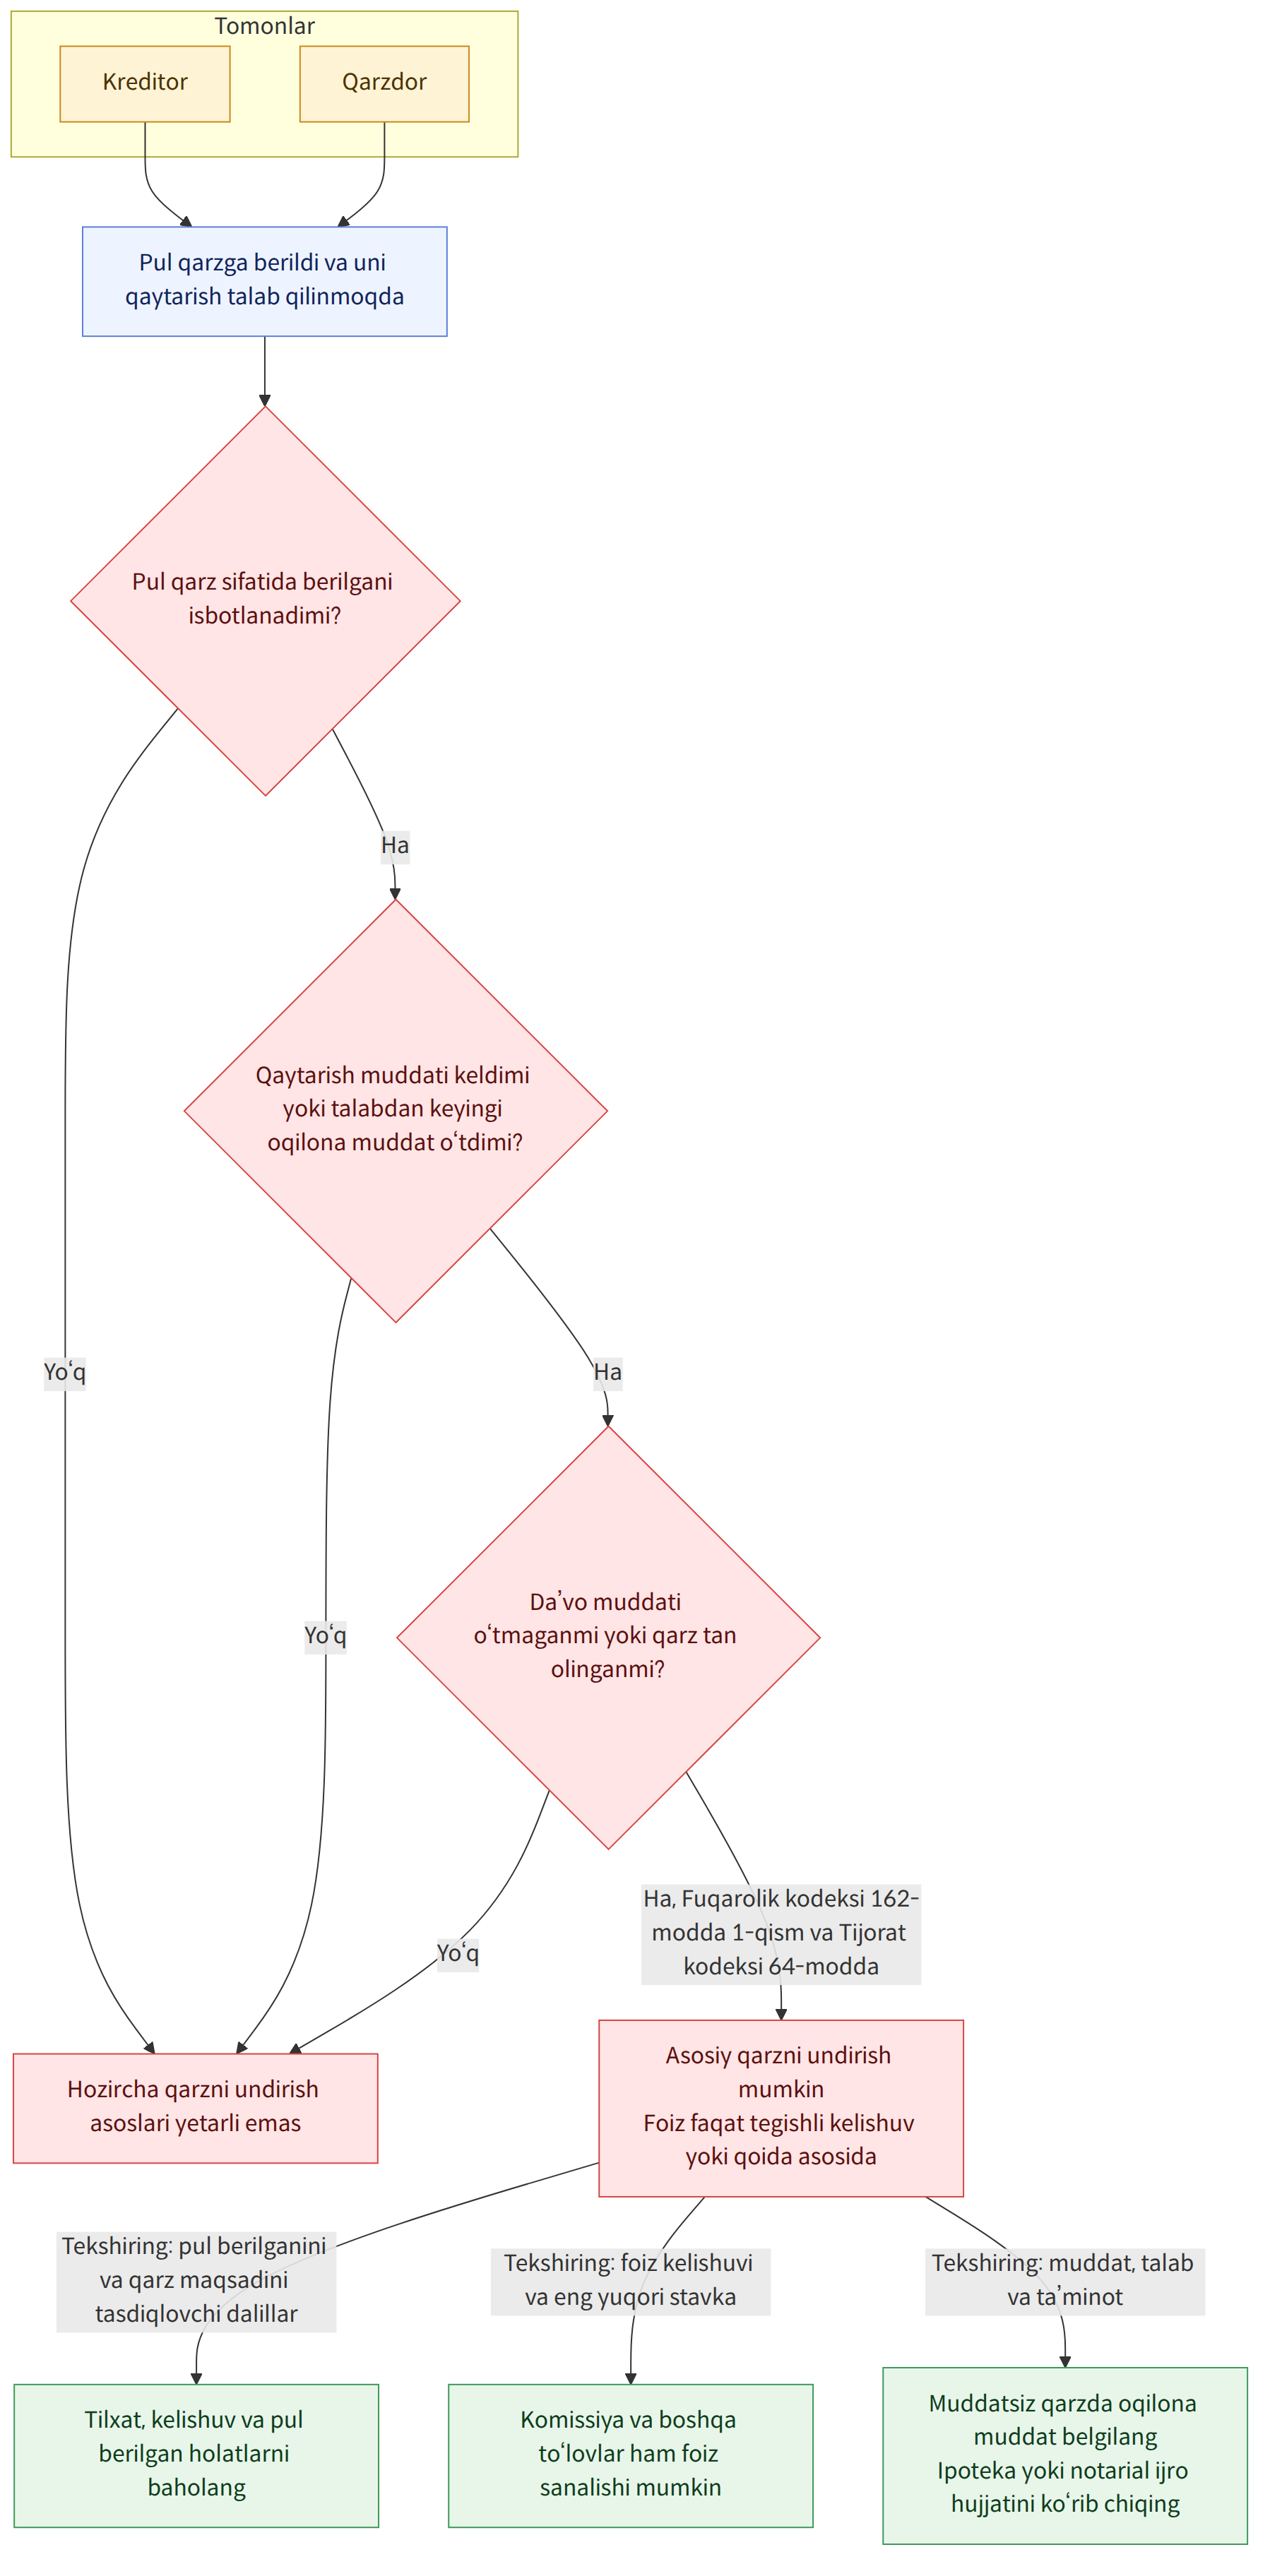
Asosiy qoidalar
- Shartnoma sarlavhasining o‘zi bitim qarzmi yoki investitsiyami, degan masalani hal qilmaydi. Shartnomaning xususiyati uning matni, tuzilish holatlari va tomonlarning maqsadlari kabi omillar yig‘indisi asosida aniqlanadi.
- Qaytarish muddati belgilanmagan qarz bo‘yicha oqilona muddat belgilab, qarzni qaytarishni talab qilgandan keyin uni undirish mumkin. Fuqarolik-huquqiy qarz uchun foiz to‘lash kelishilmagan bo‘lsa, qoida tariqasida kelishilgan foizlarni talab qilib bo‘lmaydi, biroq savdogarning tadbirkorlik faoliyati doirasida bergan qarziga tijorat foiz stavkasi qo‘llanishi mumkin (Fuqarolik kodeksi, 603-modda, 2-qism; Tijorat kodeksi, 55-modda, 1-qism va 47-modda (민법 제603조 제2항, 상법 제55조 제1항·제47조)).
- Nobank kredit tashkiloti qarz berish bilan bog‘liq holda komissiya haqi, notarial tasdiqlash xarajati, oldindan olingan foiz va shu kabi to‘lovlarni olgan bo‘lsa, ular nomidan qat’i nazar foiz sifatida hisoblanishi mumkin. Eng yuqori foiz stavkasidan oshgan foizlar haqiqiy emas deb topilishi yoki asosiy qarzga hisoblanishi mumkin. Qo‘llanadigan foiz stavkasini aniqlash uchun shartnoma tuzilgan vaqt va kredit turini tekshirish kerak (Nobank kredit faoliyatini ro‘yxatdan o‘tkazish va moliyaviy xizmatlardan foydalanuvchilarni himoya qilish to‘g‘risidagi qonun, 8-modda, 4- va 5-moddalar; shu qonunni amalga oshirish to‘g‘risidagi farmon, 5-modda (대부업 등의 등록 및 금융이용자 보호에 관한 법률 제8조, 제4조·제5조, 같은 법 시행령 제5조)).
- Qarz berilganini nafaqat tilxat yoki kelishuv hujjatlari, balki pul berilgan va olingan holatlar kabi dalillar bilan ham isbotlash kerak. Sevgililar o‘rtasidagi pul o‘tkazmalari yoki yashash xarajatlari uchun berilgan pullar holatlarga qarab qarz emas, hadya deb topilishi mumkin.
- Qarz qaytarilishini ishonchli ta’minlash uchun ipoteka kabi tegishli ta’minot belgilash yoki ijro hujjati bo‘la oladigan notarial hujjat tuzish masalasini ko‘rib chiqish mumkin. Avtomobilni shunchaki topshirib olib, egallab turishning o‘zi garov huquqi yoki ushlab qolish huquqini yuzaga keltirmasligi mumkin.
- Agar kreditor yoki to‘lovni qabul qilish huquqiga ega shaxsni aybsiz ravishda aniqlab bo‘lmasa, qarzni depozitga qo‘yish orqali majburiyatdan ozod bo‘lish mumkin (Fuqarolik kodeksi, 487-modda (민법 제487조)).
- Da’vo muddati talabning xususiyatiga qarab farq qilishi mumkin. Da’vo muddati tugaganidan keyin ham qarzdor qarzni tan olgan yoki uning bir qismini to‘lagan kabi holatlar bo‘lsa, da’vo muddati o‘tishi tufayli yuzaga kelgan huquqdan voz kechilgan deb topilishi mumkin (Fuqarolik kodeksi, 162-modda, 1-qism; Tijorat kodeksi, 64-modda (민법 제162조 제1항, 상법 제64조)).
- Agar qarzdor aslida turar joyda yashashni emas, qarzni qaytarib olishni ko‘zlab, faqat ijara munosabatiga o‘xshash rasmiy ko‘rinish yaratgan bo‘lsa, Uy-joy ijarasini himoya qilish to‘g‘risidagi qonun asosida to‘lovni ustuvor tartibda olish huquqi tan olinmasligi mumkin (주택임대차보호법).
Ko‘p beriladigan savollar
Q. Qaytarish muddati va foiz belgilanmay, pul qarzga berilgan bo‘lsa, uni qachon qaytarib olish mumkin?
Agar qaytarish muddati belgilanmagan bo‘lsa, avval qarzni qaytarishni talab qilib, buning uchun oqilona muddat belgilashingiz mumkin. Shu muddat o‘tgach, qarzni qaytarishni talab qilish mumkin. Fuqarolik-huquqiy qarz uchun foiz to‘lash haqida kelishuv bo‘lmasa, qoida tariqasida kelishilgan foizlarni talab qilib bo‘lmaydi, biroq qaytarish muddati o‘tgach, kechiktirilganlik uchun zararni undirish mumkin.
Q. Nobank kredit tashkilotiga komissiya haqi yoki notarial tasdiqlash xarajatini to‘ladim. Bu foiz hisoblanadimi?
Qarz berish bilan bog‘liq holda olingan pul, u komissiya haqi, notarial tasdiqlash xarajati yoki boshqa nom bilan olinganidan qat’i nazar, qarz berish uchun haq deb qaralishi mumkin bo‘lsa, foiz sifatida hisoblanishi mumkin. Agar oldindan foiz olish va shu kabi usullar tufayli amalda olingan asosiy qarz summasi kamaygan bo‘lsa, foiz stavkasi va ortiqcha to‘langan summa amalda olingan summa asosida hisoblanishi kerak.
Q. Sevgilimga yuborgan pulimni munosabatlarimiz tugagach, qarz sifatida qaytarib olsam bo‘ladimi?
Pul o‘tkazilganining o‘zi qarz berilganini uzil-kesil tasdiqlamaydi. Pul qarzga berilganmi yoki hadya qilinganmi, tilxatning haqiqiyligi, pul yuborilishining sababi va undan qanday foydalanilgani, pulni qaytarishni qachon talab qilingani kabi holatlar yig‘indisi asosida aniqlanadi.
Q. Avtomobilni garov sifatida qoldirsam, qarz qaytarilguniga qadar uni egallab tursam bo‘ladimi?
Misolda avtomobilni egallab turish usuli bilan garov huquqi o‘rnatilishi tan olinmagan; shuningdek, faqat qarz talabining o‘zi avtomobilga nisbatan ushlab qolish huquqini bermagan. Avtomobilni ta’minot sifatida qo‘yish uchun avtomobilga ipoteka kabi tegishli tartiblarni ko‘rib chiqish lozim.
Q. Qarzni kimga qaytarish kerakligi noaniq bo‘lsa, nima qilish kerak?
Talab huquqini boshqa shaxsga o‘tkazish va xatlash kabi holatlar sababli kreditor yoki to‘lovni qabul qilish huquqiga ega shaxsni aybsiz ravishda aniqlab bo‘lmasa, kreditor noma’lumligi sababli qarzni depozitga qo‘yish mumkin. Misolda tegishli kreditorlarni depozit oluvchilar deb ko‘rsatib, asosiy qarz va foizlarni hamda depozit qo‘yilgan kungacha hisoblangan kechiktirish zararini depozitga qo‘yish usuli tushuntiriladi.
Q. Qarz bo‘yicha da’vo muddati qachon tugaydi va qarzning bir qismini to‘lash qanday oqibatlarga olib keladi?
Misolga ko‘ra, oddiy fuqarolik talablariga 10 yillik, savdo faoliyatidan kelib chiqqan talablarga esa boshqa qoida bo‘lmaganida 5 yillik da’vo muddati qo‘llanishi mumkin. Da’vo muddati tugagach qarzning bir qismi to‘lansa, alohida holatlar bo‘lmaganida, bu butun qarzni tan olish va da’vo muddati o‘tishi tufayli yuzaga kelgan huquqdan voz kechish deb topilishi mumkin.
Q. To‘lov muddatini uzaytirish uchun yangi kredit shartnomasi tuzilgan bo‘lsa, kafillik bo‘yicha javobgarlik ham tugaydimi?
Haqiqiy pul mablag‘lari o‘tkazilmay, faqat hisob-kitob daftarida yangi kredit hisobidan eski qarz to‘langan deb rasmiylashtirilgan qayta moliyalashtirish, alohida holatlar bo‘lmaganida, eski qarzning to‘lov muddatini uzaytirish deb qaralishi mumkin. Bunday holatda kafillik bo‘yicha javobgarlik ham, qoida tariqasida, saqlanib qolishi mumkin.
Q. Qarz o‘rniga uyni ijaraga olgandek rasmiylashtirib, ta’minot qo‘yilsa, to‘lovni ustuvor tartibda olish mumkinmi?
Ijara shartnomasi tuzilib, yashash joyi bo‘yicha ro‘yxatdan o‘tilgan va shartnomaga aniq sana qo‘yilgan bo‘lsa ham, asosiy maqsad turar joydan foydalanish emas, balki qarz pulni ustuvor tartibda qaytarib olish bo‘lsa, ijarachi kichik ijara haqi to‘lovchilariga beriladigan himoyadan foydalana olmasligi mumkin. Shakldan ko‘ra shartnomaning haqiqiy maqsadi muhim.
Tegishli qonunlar
- Fuqarolik kodeksi, 107-modda (민법 제107조)
- Fuqarolik kodeksi, 108-modda (민법 제108조)
- Fuqarolik kodeksi, 162-modda, 1-qism (민법 제162조 제1항)
- Fuqarolik kodeksi, 320-modda, 1-qism (민법 제320조 제1항)
- Fuqarolik kodeksi, 356-modda (민법 제356조)
- Fuqarolik kodeksi, 379-modda (민법 제379조)
- Fuqarolik kodeksi, 397-modda (민법 제397조)
- Fuqarolik kodeksi, 487-modda (민법 제487조)
- Fuqarolik kodeksi, 603-modda, 2-qism (민법 제603조 제2항)
- Fuqarolik kodeksi, 607-modda (민법 제607조)
- Fuqarolik kodeksi, 608-modda (민법 제608조)
- Fuqarolik kodeksi, 746-modda (민법 제746조)
- Tijorat kodeksi, 3-modda (상법 제3조)
- Tijorat kodeksi, 47-modda, 1- va 2-qismlar (상법 제47조 제1항·제2항)
- Tijorat kodeksi, 55-modda, 1-qism (상법 제55조 제1항)
E’tibor bering
- Foizlarni cheklashga oid misolda keltirilgan eng yuqori foiz stavkasi tegishli misoldagi shartnoma tuzilgan vaqt va qonun hujjatlarini nazarda tutadi. Uni amaldagi shartnomaga to‘g‘ridan-to‘g‘ri tatbiq etish o‘rniga, shartnoma tuzilgan sana va kredit turini tekshirish kerak.
- Kreditor tilxat yoki notarial hujjatdagi bo‘sh joylarni o‘z xohishicha to‘ldirishi mumkin, deb qat’iy aytib bo‘lmaydi. To‘ldirish vakolati va kelishuvning aniq shartlarini tekshiring; ayniqsa, foiz stavkasi va qaytarish muddatini aniq belgilang.
- Ta’minot taqdim etilgani o‘z-o‘zidan to‘lovni ustuvor olish huquqini yoki mol-mulkni egallab turish huquqini bermaydi. Ta’minot turiga mos shartnoma tuzilganini hamda zarur ro‘yxatdan o‘tkazish va boshqa tartib-taomillar bajarilganini tekshiring.
- Da’vo muddati o‘tgan-o‘tmagani talabning xususiyati va keyingi holatlarga, masalan, qarzni to‘lash yoki tan olishga qarab farq qilishi mumkin. To‘lovni amalga oshirish yoki auksion jarayonida huquqlaringizni himoya qilishdan oldin tegishli hujjatlar va ishning borishini tekshiring.
Tegishli maqolalar
Manba holatlar
Ushbu qo‘llanma quyidagi Koreya yuridik yordam korporatsiyasi holatlari (koreys tilida) asosida AI tomonidan tuzilgan.
- 의사가 아닌 자가 의사에게 의료사업자금명목으로 1억원을 대여한 것이 의료법을 위반한 것으로서 무효인지 여부
- 대부업자로부터 금전을 대차할 때 할인금·수수료·공제금·선이자 등의 명목으로 차주로부터 금전을 징수한 경우, 채무자 보호를 위한...
- 건물 매매잔대금을 소비대차의 목적물로 한 준소비대차계약에 있어서 그 차용금에 대한 이자지급청구가 그 준소비대차계약 체결 경위 ...
- 연인사이에 교제 중 지급한 금원에 대해 이별 후 반환청구 가능여부
- 금전거래에 있어서 확실한 이행확보방법은 어떤 것이 있는지
- 주채무자의 차용금채무를 보증할 의사로 공정증서에 연대보증인으로 서명·날인하였으나 그 공정증서가 주채무자의 기존의 구상금채무 등...
- 상인인 주식회사와 함께 금원을 차용한 비상인에게도 상법 제64조의 상사시효가 적용되는지 여부
- 대여금계약 체결 시 대여금반환을 담보할 목적으로 인도받은 차량에 저당권을 설정하지 않은 경우 대주의 점유할 권리
- 채권자 또는 변제수령권자가 누구인지 알 수 없는 경우의 변제방법(변제공탁)
- 소멸시효가 완성된 채무를 피담보채권으로 하는 근저당권이 실행되어 채무자 소유의 부동산이 경락되고 그 대금이 배당되어 채무의 일...
- 채권자가 채무자의 대리인으로서 채무 금액이나 이율,변제기 등 일부 백지상태의 위임장을 보충하여 금전소비대차계약 공정증서의 작성...
- 대여금채권을 회수하기 위해 채무자와 가장임대차계약을 체결하는 방식의 담보효과
- 대출금 채무자로서 명의를 빌려준 자의 법적책임
- 대부업법상 최고이자율을 초과하는 이자약정의 효력 및 이미 지급한 이자를 부당이득으로 반환받을 수 있는지 여부
- 대여금계역의 목적이나 내용이 위법한 경우 대여금을 불법원인급여로 보아 반환을 청구할 수 없는지 여부.
- 변제기와 이자를 약정하지 않은 대여금
- 대여금반환청구와 소멸시효
- 대환의 경우 기존 채무에 대한 보증책임이 존속하는지 여부
- 주식회사가 타인으로부터 돈을 빌리는 소비대차계약을 체결하면서 차용금액의 일부 또는 전부를 액면가에 따라 주식으로 전환할 수 있...
- 준소비대차계약에 기하여 대물변제의 약정을 한 경우, 민법 제607조 , 제608조 의 적용 여부
- 예금계약의 당사자
- 변제기 후의 이자약정(지연손해금)이 없는 경우 당사자의 의사해석방법
- 이자제한법상 최고이자율을 초과한 금전소비대차
Bu Koreya huquqi haqida umumiy ma’lumot, sizning holatingiz uchun yuridik maslahat emas. Advokat yoki Koreya yuridik yordam korporatsiyasiga murojaat qiling (Koreyada 132).