
Shirkat va navbatma-navbat jamg‘arma: birgalikdagi faoliyat va jamg‘armadagi javobgarlik hamda hisob-kitob
44 ta maslahat holatiga asoslangan · Yangilangan · Koreyscha asl matndan tarjima qilingan.
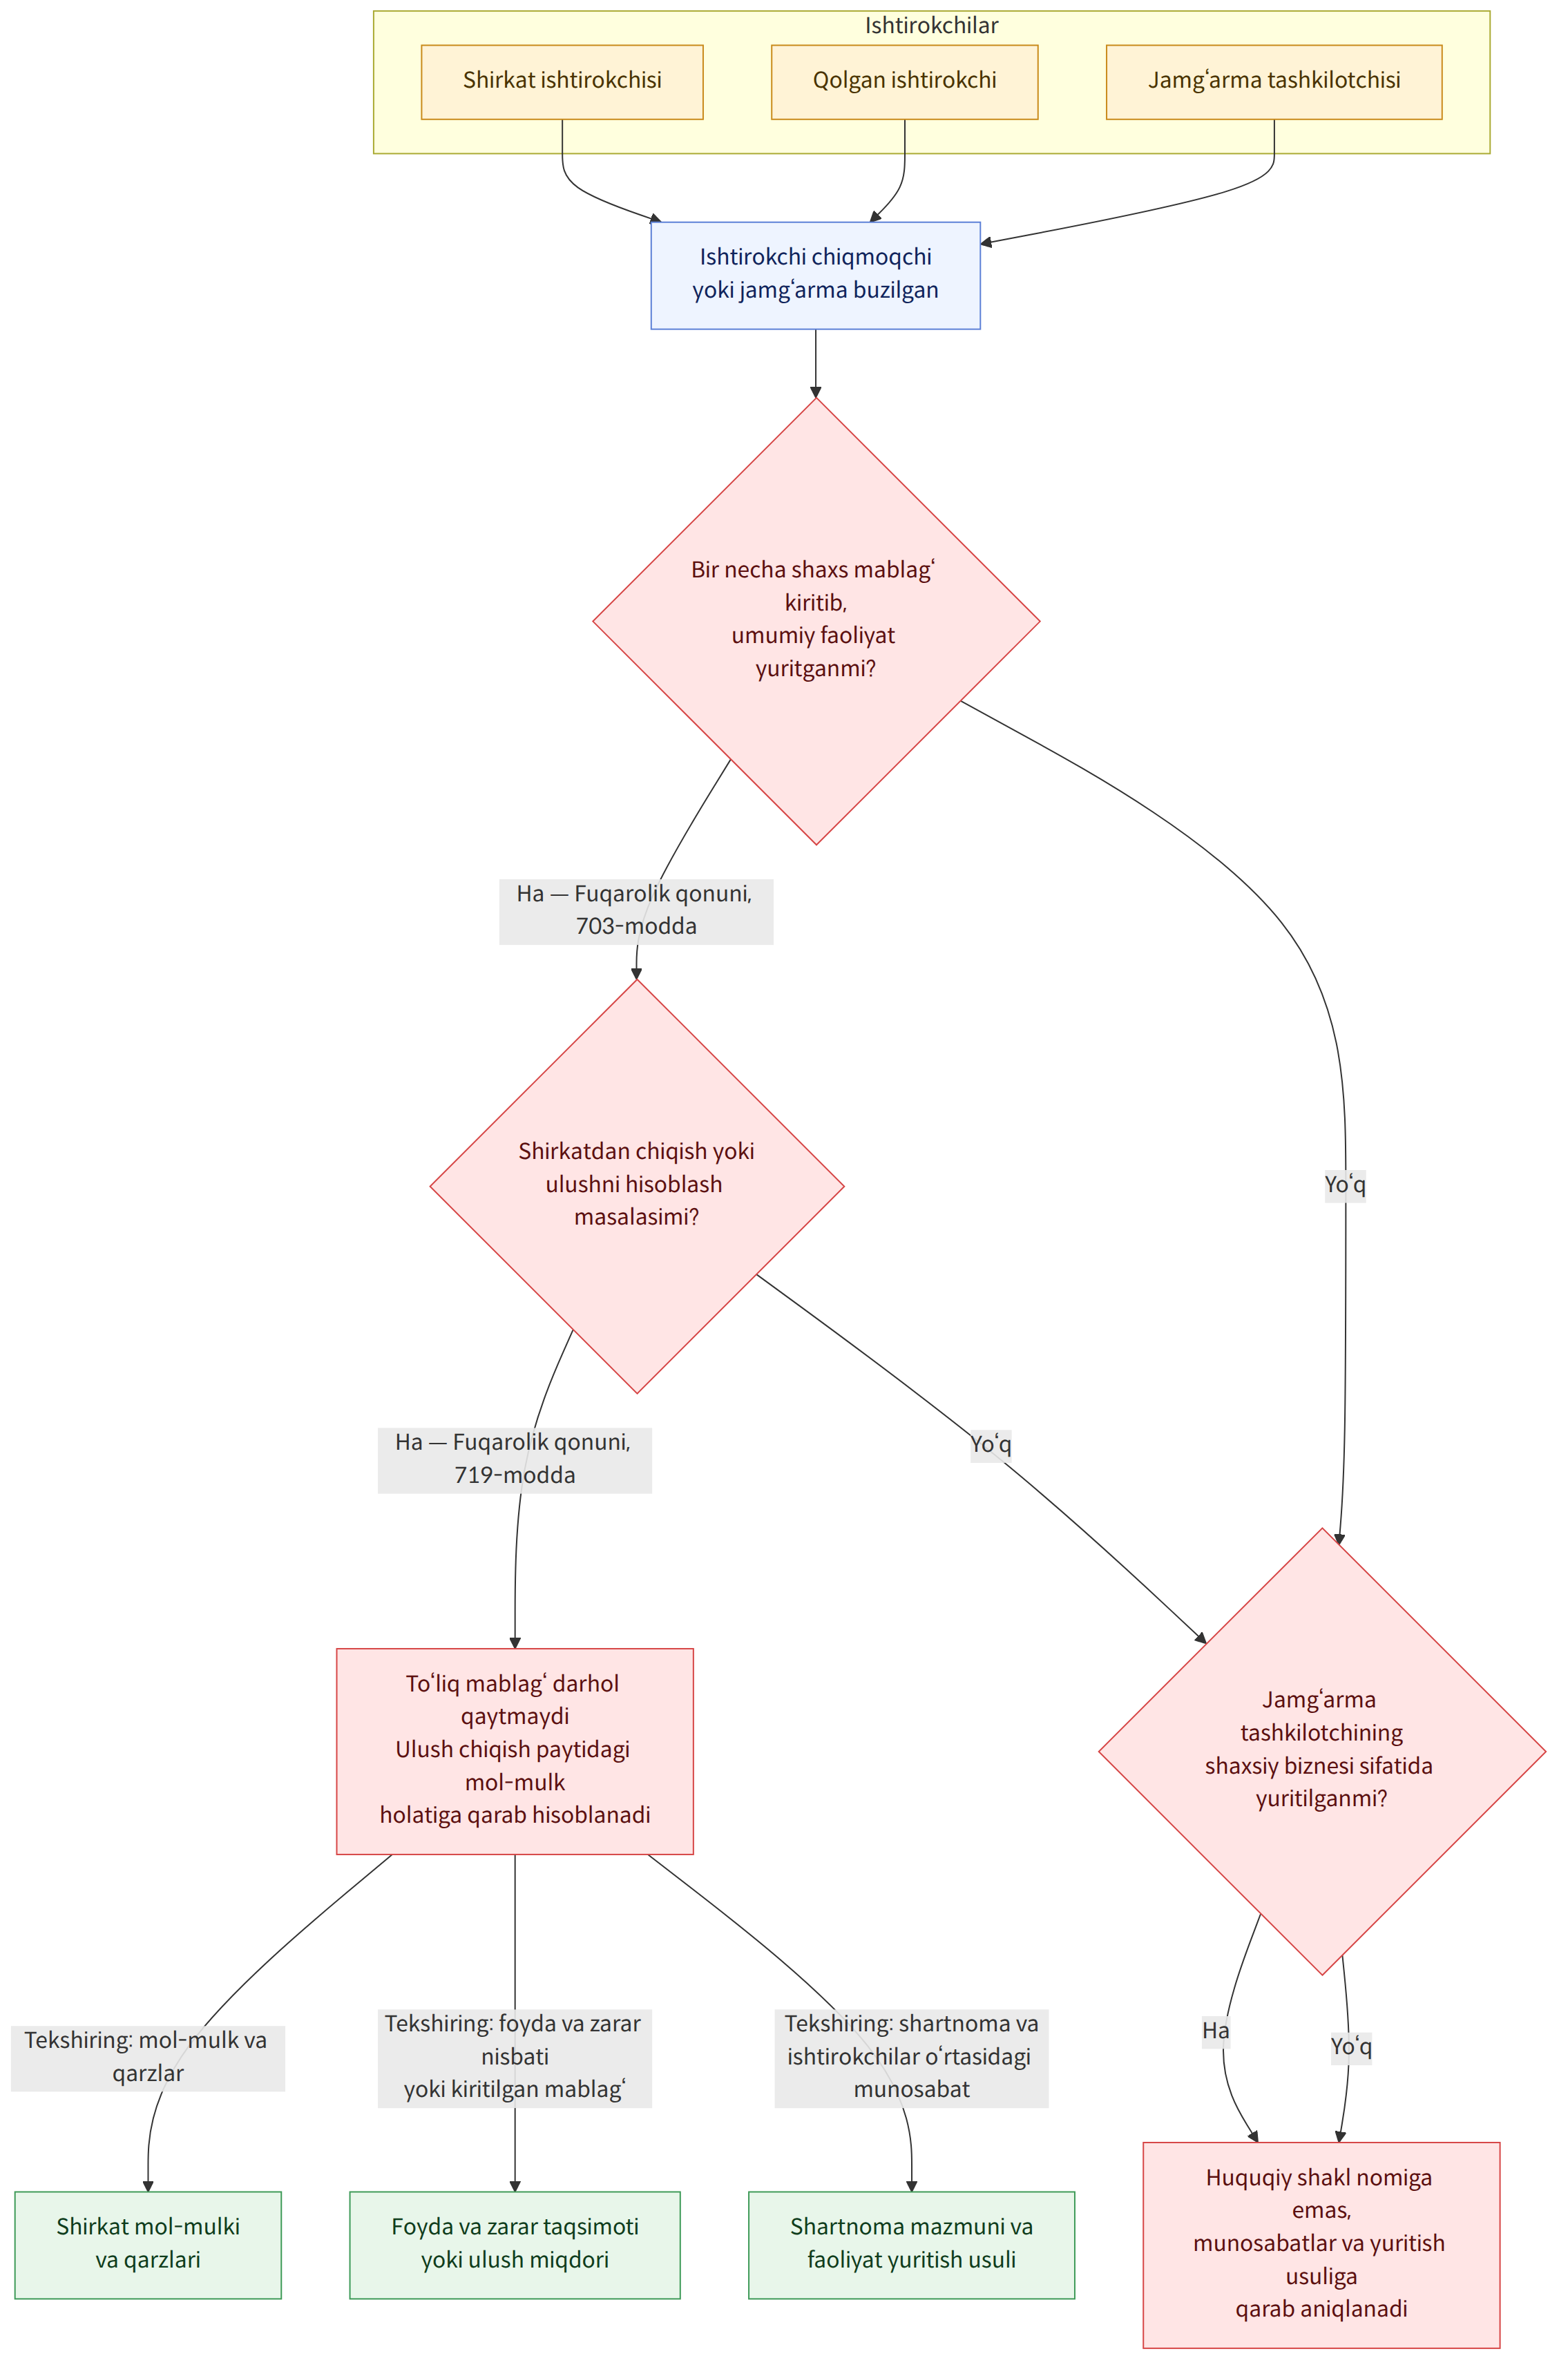
Birgalikdagi faoliyat shartnoma mazmuni va yuritilish shakliga qarab Fuqarolik kodeksi bo‘yicha shirkat va boshqa shakllar sifatida baholanishi mumkin. Navbatma-navbat jamg‘armaning ham huquqiy xususiyati va javobgarlik ishtirokchilar hamda tashkilotchi o‘rtasidagi munosabat va faoliyat yuritish usuliga qarab farq qiladi. Birgalikdagi faoliyatdan chiqish yoki jamg‘armaning buzilishi kiritilgan mablag‘ning hammasi darhol qaytarilishini anglatmaydi; shu sababli tegishli munosabatga mos hisob-kitob tartibini aniqlash uchun shirkat mol-mulki va qarzlarini tekshirish kerak.
Bir qarashda
Asosiy qoidalar
- Birgalikdagi faoliyat shartnomasi bir nechta shaxs mablag‘ kiritib, umumiy faoliyat yuritadigan Fuqarolik qonuniga muvofiq shirkat bo‘lishi mumkin. Biroq kapital kirituvchi bilan faoliyatni yurituvchi shaxs o‘rtasidagi munosabat kabi shartnoma tuzilishiga qarab, u yashirin shirkat, kommandit shirkat yoki kompaniya shakli sifatida boshqacha baholanishi mumkin (4-, 11-holatlar; Fuqarolik qonuni, 703-modda (민법 제703조)).
- Shirkat tuzish shartnomasini oddiy shartnomalar kabi bekor qilib, avvalgi holatni tiklashni talab qilish orqali yakunlash qiyin. Odatda masala shirkatni tugatish, undan chiqish, ishtirokchini chiqarish yoki likvidatsiya qilish oqibatida ulushni qaytarish doirasida ko‘rib chiqiladi (2-, 12-, 14-, 24-holatlar).
- Chiqib ketgan shirkat ishtirokchisining ulushi, qoida tariqasida, chiqib ketish paytidagi shirkat mol-mulkining holati asosida hisoblanadi. Foyda va zarar taqsimoti nisbati belgilanmagan bo‘lsa, ulush kiritilgan mablag‘ miqdoriga mutanosib ravishda belgilanadi (2-, 18-holatlar; Fuqarolik qonuni, 711-modda (민법 제711조), Fuqarolik qonuni, 719-modda (민법 제719조)).
- Ikki kishilik shirkatda bir kishi chiqib ketsa, alohida holatlar bo‘lmasa, shirkat tugatilmaydi va qolgan ishtirokchi faoliyatni davom ettirishi mumkin. Chiqib ketgan ishtirokchi, qoida tariqasida, kiritilgan mablag‘ning to‘liq summasini emas, balki chiqish paytidagi shirkat mol-mulki asosida hisoblangan ulushini talab qiladi (2-, 12-, 18-holatlar; Fuqarolik qonuni, 719-modda (민법 제719조)).
- Agar shirkat ishlarini yurituvchi shaxs shirkat faoliyati doirasida o‘z nomiga huquq orttirgan bo‘lsa, alohida kelishuv bo‘lmagan taqdirda, uni shirkatga o‘tkazishi talab qilinishi mumkin. Shirkat mol-mulkini tasarruf etish yoki o‘zgartirish alohida masala hisoblanishi mumkin; ishlarni yurituvchi shaxs bo‘lmagan taqdirda, masalalar, qoida tariqasida, shirkat ishtirokchilarining ko‘pchilik ovozi bilan hal qilinadi (8-, 13-holatlar; Fuqarolik qonuni, 706-modda (민법 제706조), Fuqarolik qonuni, 707-modda (민법 제707조), Fuqarolik qonuni, 709-modda (민법 제709조), Fuqarolik qonuni, 684-modda (민법 제684조)).
- Navbatma-navbat jamg‘armaning huquqiy xususiyatini faqat uning nomiga qarab belgilab bo‘lmaydi. Maqsadi va yuritilishi, tashkilotchi bilan ishtirokchilar hamda ishtirokchilarning o‘zaro munosabatlari o‘rganilib, u shirkat tuzish shartnomasi, qarz shartnomasi yoki nomlanmagan shartnoma sifatida baholanadi; shunga qarab hisob-kitob qilinadigan taraf va usul ham farq qilishi mumkin (3-, 5-, 7-, 10-holatlar).
- Agar yutuqli navbatma-navbat jamg‘arma tashkilotchining shaxsiy biznesi sifatida yuritilgan bo‘lsa, tashkilotchi bilan har bir ishtirokchi o‘rtasida alohida hisob-kitob munosabati mavjud deb qaralishi mumkin va masala shirkatni tugatish hamda likvidatsiya qilish holatlaridan farqli tartibda ko‘rib chiqilishi mumkin (10-, 16-, 17-holatlar).
- Kooperativni tashkil etish uchun belgilangan tartibdan o‘tish kerak, shirkat ishtirokchisi esa ustavga muvofiq kamida bitta ulush kiritishi lozim. Tashkil etish bosqichlariga tashabbuskorlarni jalb qilish, ustav tuzish, tashkil etishni ma’qullovchilarni jalb qilish, ta’sis yig‘ilishini o‘tkazish, tashkil etish to‘g‘risida bildirishnoma berish va ro‘yxatdan o‘tkazish kiradi (1-, 20-holatlar).
Ko‘p beriladigan savollar
Q. Shirkatdagi faoliyatimni to‘xtatsam, dastlab kiritgan mablag‘imning hammasini qaytarib olamanmi?
Qoida tariqasida, kiritilgan mablag‘ning to‘liq summasi darhol qaytarilmaydi. Hisob-kitobdan chiqish paytidagi shirkat mol-mulkining holati va ulush asos qilib olinadi; shirkatda qolgan mol-mulk yoki qarzlarga qarab qaytariladigan summa o‘zgarishi mumkin.
Q. Shirkat tuzish shartnomasini bekor qilib, avvalgi holatni tiklashni talab qila olamanmi?
Shirkat tuzish shartnomasini oddiy shartnomalar kabi bekor qilib, qarshi tarafdan avvalgi holatni tiklashni talab qilish mumkin emas. Munosabat shirkatni tugatish yoki undan chiqish kabi asoslar bilan yakunlanishi, so‘ng shunga muvofiq hisob-kitob yoki ulushni qaytarishni talab qilish lozim.
Q. Ikki kishi birgalikda faoliyat yuritib, ulardan biri chiqib ketsa, faoliyat darhol likvidatsiya qilinadimi?
Ikki kishilik shirkatda bir kishi chiqib ketsa, shirkat munosabatlari tugaydi, biroq alohida holatlar bo‘lmasa, shirkat tugatilmaydi yoki likvidatsiya qilinmaydi. Qolgan ishtirokchi faoliyatni davom ettirishi mumkin, chiqib ketgan ishtirokchi bilan qolgan ishtirokchi o‘rtasida esa chiqishga bog‘liq hisob-kitob qilinadi.
Q. Chiqib ketgan shirkat ishtirokchisining ulushi qaysi vaqtdagi holat asosida hisoblanadi?
Qoida tariqasida, hisob-kitob chiqib ketish paytidagi shirkat mol-mulkining holatiga asoslanadi. Foyda va zarar taqsimoti nisbati belgilangan bo‘lsa, shu nisbat asos qilib olinadi; belgilanmagan bo‘lsa, ulush kiritilgan mablag‘ miqdoriga mutanosib ravishda belgilanishi mumkin.
Q. Navbatma-navbat jamg‘arma buzilsa, tashkilotchidan to‘langan badallarning hammasini talab qila olamanmi?
Bu jamg‘armaning huquqiy xususiyati, kelishuv va yuritilish usuliga bog‘liq. Agar jamg‘arma shirkat xususiyatiga ega bo‘lsa, likvidatsiya tartibi va uning natijalariga muvofiq hisob-kitob talab qilinishi mumkin. Agar jamg‘arma tashkilotchisi bilan ishtirokchilar o‘rtasidagi alohida shartnomaviy munosabat deb qaralsa, ayrim hollarda tashkilotchidan to‘langan badallarni qaytarishni talab qilish mumkin.
Q. Birgalikdagi tashkilotchilardan biridan jamg‘arma pulini talab qila olamanmi?
Jamg‘armaning birgalikdagi tashkilotchilari borligining o‘zi har bir tashkilotchi barcha ishtirokchilar oldida javobgar bo‘ladi, degan xulosaga kelish uchun yetarli emas. Ishtirokchilarni kim jalb qilgani, badallarni kim olgani, ishtirokchilar o‘rtasida o‘zaro aloqa yoki birgalikda boshqarish bo‘lgan-bo‘lmaganini va faoliyatning boshqa aniq jihatlarini o‘rganish kerak.
Q. Shirkatdoshim kiritilgan mablag‘ni o‘zboshimchalik bilan ishlatsa, shaxsan zarar undirishni talab qila olamanmi?
Kiritilgan shirkat mablag‘i yo‘qolib, zarar yuzaga kelgan bo‘lsa, zarar ko‘rgan tomon alohida shirkat ishtirokchisi emas, shirkatning o‘zi bo‘lishi mumkin. Shunday holatda shirkat ishtirokchisi sifatida alohida zarar undirishni talab qilib bo‘lmaydi, deb topilgan ish mavjud.
Q. Shirkat ishtirokchisi va’da qilgan mablag‘ini kiritmasa, nima bo‘ladi?
Mablag‘ kiritish majburiyati shirkat ishtirokchisining majburiyatidir; bu majburiyatni bajarmaslik ishtirokchini shirkatdan chiqarish uchun asosli sabab bo‘lishi mumkin. Ko‘rib chiqilgan ishda chiqarishdan oldin yana muayyan muddat belgilab, mablag‘ kiritishni talab qilish shart emas, deb topilgan.
Q. Shirkatga mablag‘ sifatida kiritishga kelishilgan ko‘chmas mulk ro‘yxatdan o‘tkazilishidan oldin ham shirkat mulki hisoblanadimi?
Agar ko‘chmas mulk hali shirkat ishtirokchilari nomiga birgalikdagi mulk sifatida ro‘yxatdan o‘tkazilmagan bo‘lsa, ishtirokchi bo‘lmagan uchinchi shaxslar bilan munosabatlarda bu ko‘chmas mulk shirkatning birgalikdagi mulki ekanini tasdiqlash uchun asos bo‘lmasligi mumkin. Biroq ko‘chmas mulkni shirkatga o‘tkazish yoki undan faoliyat uchun foydalanishga ruxsat berish majburiyati shirkat ishtirokchisi bilan shirkat o‘rtasida saqlanib qolishi mumkin.
Tegishli qonunlar
- Fuqarolik qonuni, 103-modda (민법 제103조)
- Fuqarolik qonuni, 684-modda (민법 제684조)
- Fuqarolik qonuni, 703-modda (민법 제703조)
- Fuqarolik qonuni, 706-modda (민법 제706조)
- Fuqarolik qonuni, 707-modda (민법 제707조)
- Fuqarolik qonuni, 709-modda (민법 제709조)
- Fuqarolik qonuni, 711-modda (민법 제711조)
- Fuqarolik qonuni, 712-modda (민법 제712조)
- Fuqarolik qonuni, 713-modda (민법 제713조)
- Fuqarolik qonuni, 718-modda (민법 제718조)
- Fuqarolik qonuni, 719-modda (민법 제719조)
- Fuqarolik qonuni, 746-modda (민법 제746조)
- Kooperativlar to‘g‘risidagi asosiy qonun (협동조합 기본법)
- Kooperativlar to‘g‘risidagi asosiy qonunni amalga oshirish qoidalari (협동조합 기본법 시행규칙)
- O‘zaro jamg‘arma banklari to‘g‘risidagi qonun, 2-modda (상호저축은행법 제2조)
E’tibor bering
- Birgalikdagi faoliyat yoki navbatma-navbat jamg‘armaning nomiga qarabgina uning huquqiy xususiyatini belgilamang; kelishuv mazmuni, amaldagi faoliyat shakli va taraflarning munosabatlarini birgalikda o‘rganing.
- Shirkatdan chiqish yoki jamg‘armaning buzilishi kiritilgan mablag‘ning hammasi qaytarilishini anglatmaydi. Shirkat mol-mulki va qarzlarini, shuningdek hisob-kitob uchun asos bo‘ladigan vaqtni aniqlang.
- Shirkat mol-mulkiga oid da’volarda mol-mulkning birgalikdagi mulk ekanligi va da’vo mazmuniga qarab barcha shirkat ishtirokchilari birgalikda da’vo qo‘zg‘atishi talab qilinishi mumkin. Da’voni yakka tartibda qo‘zg‘atish mumkinligini tekshiring.
- Kooperativni tashkil etish to‘g‘risidagi bildirishnoma uchun kerakli hujjatlar va tartiblar ko‘rib chiqilgan ishlarda keltirilgan ma’lumotlarga asoslanadi. Amalda kooperativ tashkil etayotganda amaldagi talablarni vakolatli organdan tekshiring.
Tegishli maqolalar
Manba holatlar
Ushbu qo‘llanma quyidagi Koreya yuridik yordam korporatsiyasi holatlari (koreys tilida) asosida AI tomonidan tuzilgan.
- 협동조합의 설립 절차
- 동업계약 결렬된 후 출자금 반환청구 가능한지
- 중간계주의 책임으로 모집한 계원에 대한 계주의 계금지급의무
- 동업계약 후 일방만 실질적으로 회사를 운영한 경우 다른 동업자의 책임
- 2명의 계주가 있는 계에서 계원들에 대한 각 계주의 책임
- 2인으로 구성된 조합에서 1인이 탈퇴한 경우, 조합채권자가 잔존 조합원에 대하여 조합채무 전부의 이행을 청구할 수 있는지 여부...
- 번호계(또는 순번계)가 파계된 경우 계금 미수령자의 구제방법
- 조합의 업무집행자가 업무처리 중 자기의 이름으로 취득한 부동산에 관하여 조합원 중 1인이 조합원들 명의의 합유등기청구를 할 수...
- 조합계약에서 개괄적으로 조합원 지분의 양도를 인정하고 있는 경우, 그 지분 일부의 양도도 허용되는지 여부
- 낙찰계가 파계된 경우 계원의 불입금에 대한 계주의 책임
- 동업계약의 유형
- 두 사람으로 된 동업관계가 곧바로 결렬되는 경우의 동업관계
- 업무집행자가 없는 조합의 업무집행의 방법 및 조합재산의 처분·변경이 특별사무에 관한 업무집행인지 여부
- 조합계약 당사자 사이에 조합계약을 해제하고, 그로 인한 원상회복을 주장할 수 있는지 여부
- 동업약정에 따라 토지를 공동매수한 경우, 공동매수인이 각자 자기 지분에 관한 소유권이전등기청구를 할 수 있는지 여부
- 낙찰계가 파계된 후 기존계를 유지하기로 하는 합의의 효력
- 계주의 남편이 실질적인 공동운영자라고 볼 수 있는 경우 남편에 대한 책임 여부
- 2인 조합에서 1인이 탈퇴한 경우, 조합재산에 대한 법률관계 및 지분계산을 위한 자산평가의 기준 시기
- 불법적인 사업의 동업관계
- 조합원의 출자의무
- 동업자로 인하여 재산상 손해가 발생한 경우 손해를 입은 주체
- 동업계약체결 전 중요한 내용을 설명 받지 못한 경우 동업탈퇴 가능 여부
- 출자의무를 지체한 조합원에게 이행최고를 하여야 하는지 여부
- 동업체 해제 후 원상회복의무 부담여부
- 출자한 부동산에 대하여 아직 조합의 재산으로 등기절차를 완료하지 않은 경우 제3자에 대한 소유권 행사 가능 여부
Bu Koreya huquqi haqida umumiy ma’lumot, sizning holatingiz uchun yuridik maslahat emas. Advokat yoki Koreya yuridik yordam korporatsiyasiga murojaat qiling (Koreyada 132).