
Soliqqa oid ma’muriy qo‘llanma: soliq solish, e’tiroz bildirish va pulni qaytarish
123 ta maslahat holatiga asoslangan · Yangilangan · Koreyscha asl matndan tarjima qilingan.
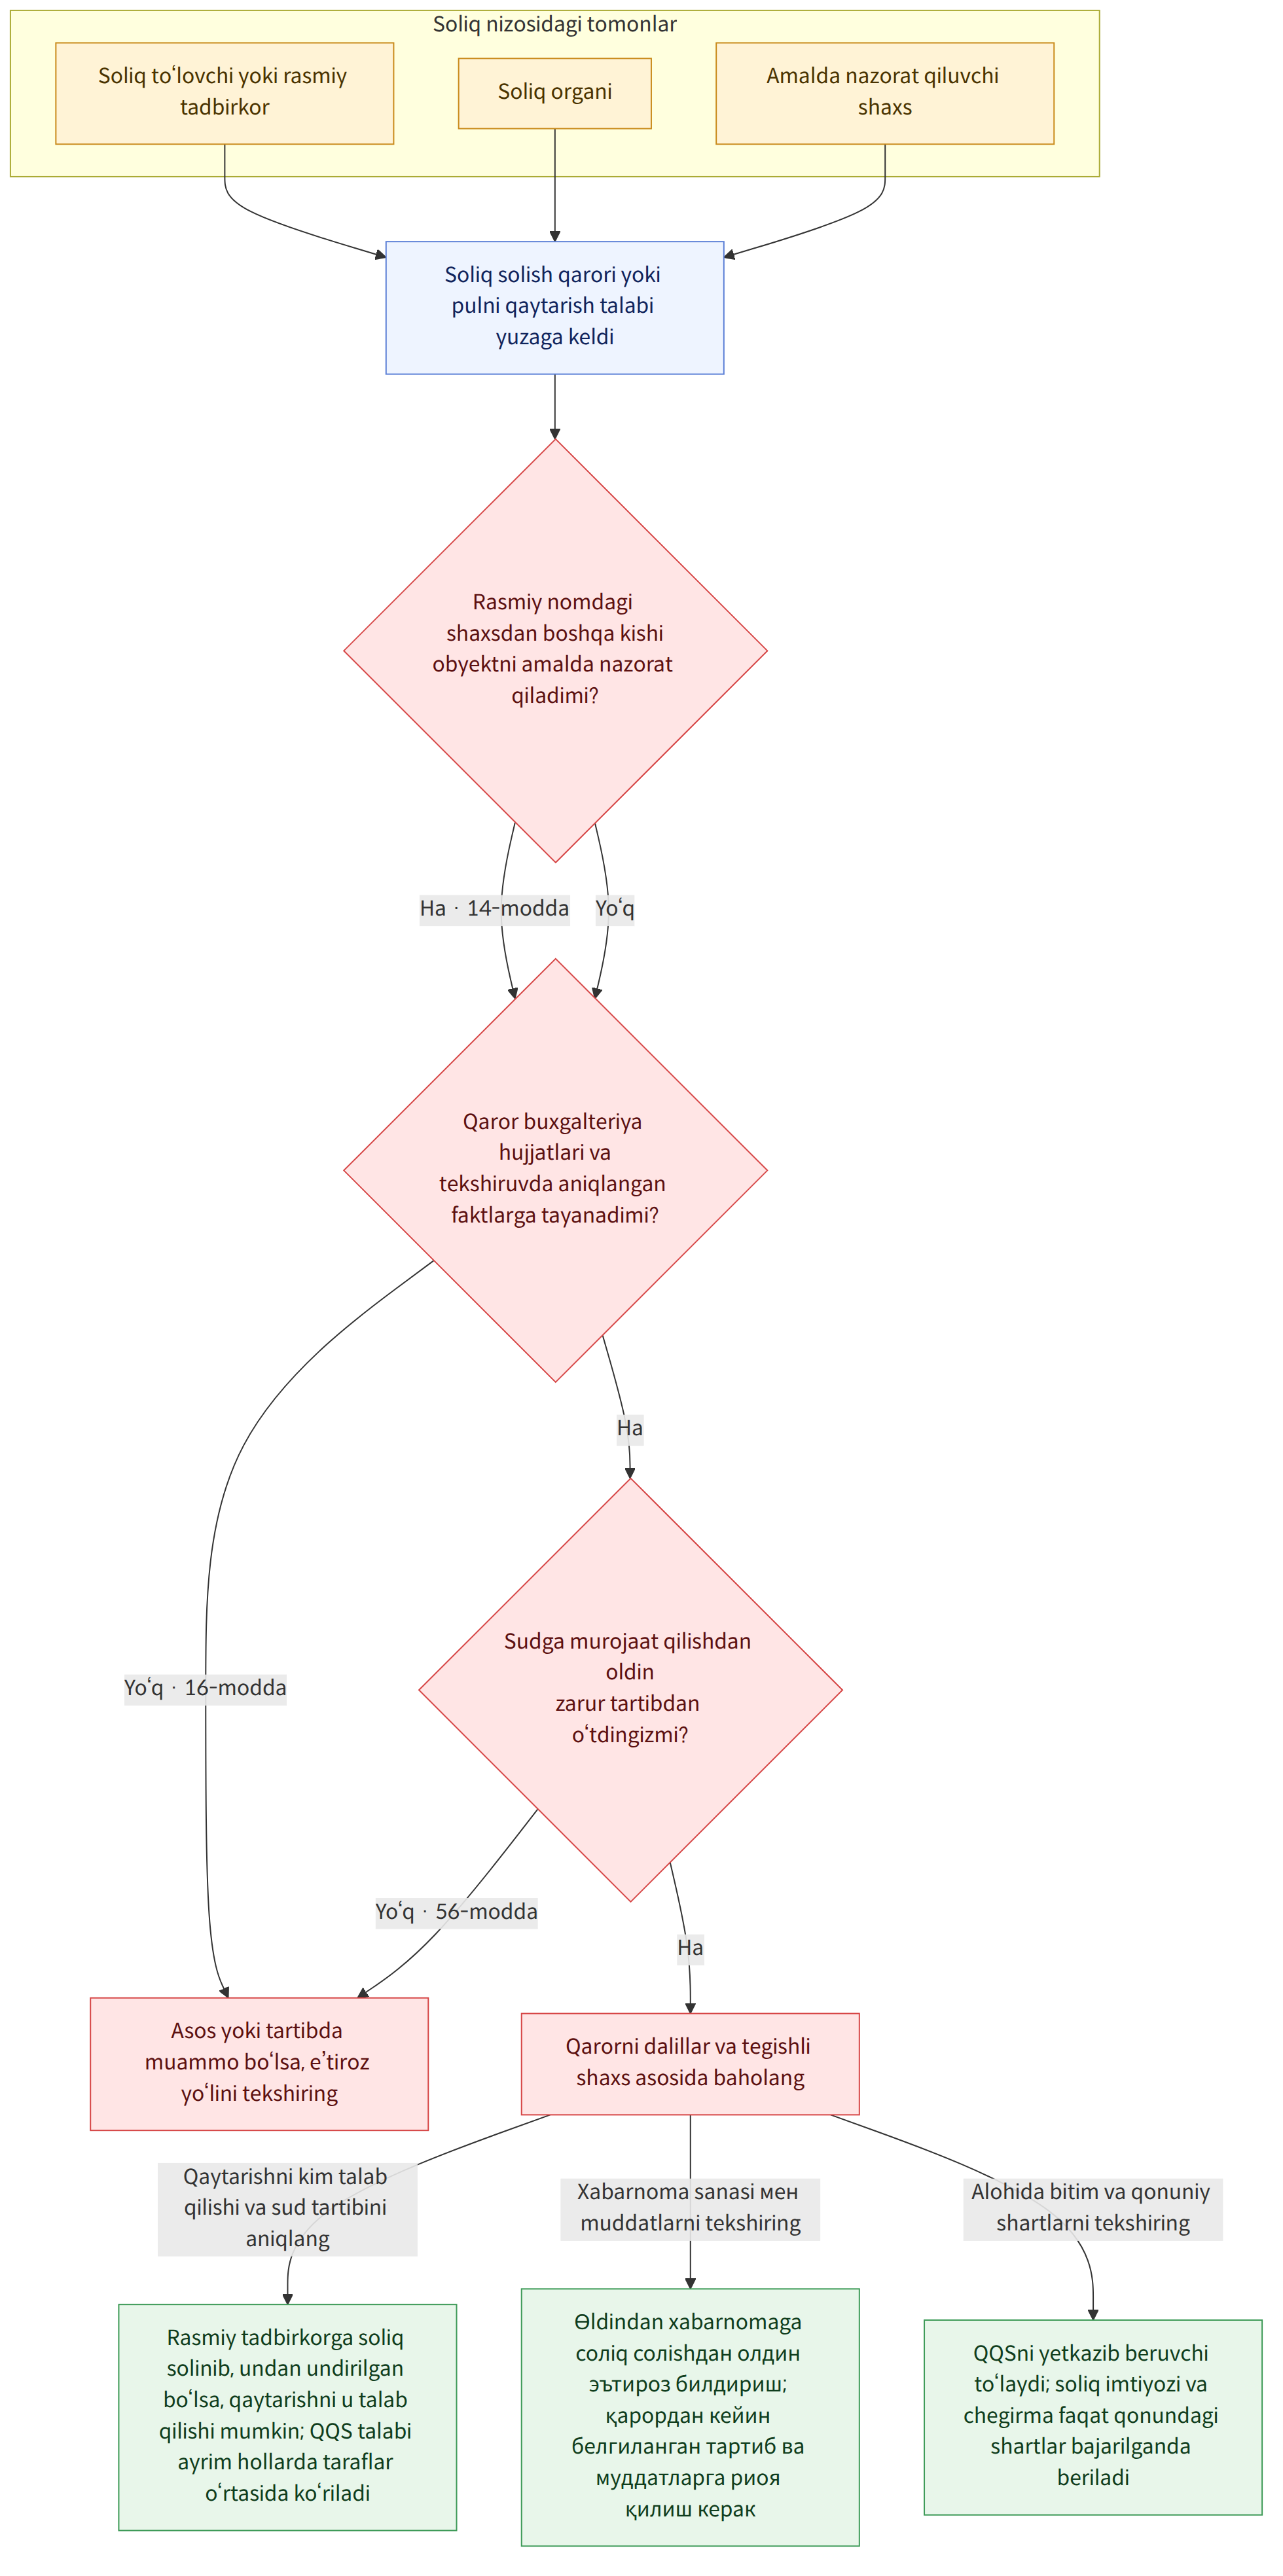
Soliq nizolarida soliq kimga amalda taalluqli ekanini va soliq solish asoslarini aniqlash kerak. Soliq solish qaroriga e’tiroz bildirilganda belgilangan tartib va muddatlarga rioya qilish lozim. Pulni qaytarishni kim talab qilishi va qaysi sud tartibi qo‘llanishi esa qaytarish zarurati qanday yuzaga kelgani va talabning huquqiy xususiyatiga bog‘liq.
Bir qarashda
Asosiy qoidalar
- Daromad, mol-mulk yoki bitim rasmiy hujjatlarda boshqa shaxs nomida bo‘lib, amalda boshqa shaxsga taalluqli bo‘lsa, uni amalda nazorat qiladigan va boshqaradigan shaxs soliq to‘lashga majbur bo‘lishi mumkin (Milliy soliqlar to‘g‘risidagi asosiy qonun, 14-modda 1-qism (국세기본법 제14조 제1항)).
- Soliq solish qarori buxgalteriya kitoblari, tasdiqlovchi hujjatlar va tekshiruvda aniqlangan faktlarga asosланishi kerak. Haqiqiyligi yoki mazmuni tasdiqlanmagan ma’lumotlargagina tayanib soliq solingan bo‘lsa, dalillarga asoslangan soliqqa tortish tamoyili buzilgani masalasi ko‘tarilishi mumkin (Milliy soliqlar to‘g‘risidagi asosiy qonun, 16-modda (국세기본법 제16조)).
- Soliq solish haqida oldindan xabarnoma olgan shaxs soliq solishdan oldin uning qonuniyligini ko‘rib chiqishni so‘rashi mumkin. Qaror chiqqach esa e’tiroz bildirish, tekshiruv so‘rash yoki soliq nizolarini ko‘rib chiquvchi organga shikoyat qilish kabi tartiblardan foydalanish masalasini ko‘rib chiqish lozim (Milliy soliqlar to‘g‘risidagi asosiy qonun, 81-15-, 66-, 62- va 69-moddalar (국세기본법 제81조의15, 제66조, 제62조, 제69조)).
- Milliy soliq bo‘yicha qaror yuzasidan ma’muriy sudga murojaat qilish uchun, odatda, sudgacha bo‘lgan tartiblardan o‘tish kerak. Biroq bir xil majburiyatni zimmasiga olgan shaxslardan biri sudgacha bo‘lgan tartibdan o‘tgan holatlarda va boshqa ayrim vaziyatlarda istisno qo‘llanishi mumkin (Milliy soliqlar to‘g‘risidagi asosiy qonun, 56-modda (국세기본법 제56조)).
- Qo‘shilgan qiymat solig‘ini to‘lash majburiyati tovar yoki xizmat yetkazib bergan tadbirkorga yuklanadi. Tovar yoki xizmatni olgan shaxs soliqni to‘lashga kelishib olgan alohida bitim bo‘lmasa, soliq qonunchiligi qoidalarining o‘zi yetkazib beruvchiga soliq summasini qarshi tomondan bevosita talab qilish huquqini bermaydi (Qo‘shilgan qiymat solig‘i to‘g‘risidagi qonun, 31-modda (부가가치세법 제31조)).
- Milliy soliqni qaytarishni kim talab qilishi va qaysi sud tartibi qo‘llanishi ishning holatlariga qarab farq qiladi. Rasmiy tadbirkor nomiga soliq solinib, soliq undan undirilgan bo‘lsa, qaytarishni talab qilish huquqi shu rasmiy tadbirkorga tegishli bo‘lishi mumkin. Qo‘shilgan qiymat solig‘ining qaytariladigan summasini to‘lash talabi esa taraflar o‘rtasidagi ish yurituvi tartibida ko‘rilishi mumkin.
- Soliqni kamaytirish yoki soliq imtiyozidan foydalanish uchun qonun hujjatlarida belgilangan shartlar bajarilishi kerak. Soliq imtiyozi yoki daromad solig‘i bo‘yicha chegirma berish shartlarini qonun matnidan kengroq talqin qilish qiyin (Soliq imtiyozlarini cheklash to‘g‘risidagi qonun, 77-modda (조세특례제한법 제77조); Daromad solig‘i to‘g‘risidagi qonunni amalga oshirish bo‘yicha eski tahrirdagi farmon, 112-modda 4-qism 1-band «a» kichik bandiga oid misol (구 소득세법 시행령 제112조 제4항 제1호 가목)).
Ko‘p beriladigan savollar
Q. Soliq idorasining soliq solish qarorini asossiz deb hisoblasam, qanday e’tiroz bildirishim mumkin?
Agar soliq solish haqida oldindan xabarnoma yoki soliq tekshiruvi natijalari to‘g‘risidagi xabarnomani olgan bo‘lsangiz, soliq solishdan oldin uning qonuniyligini ko‘rib chiqish tartibidan foydalanishni ko‘rib chiqishingiz mumkin. Qaror chiqarilgandan keyin, odatda, ma’muriy sudga murojaat qilishdan oldin e’tiroz bildirish, tekshiruv so‘rash yoki soliq nizolarini ko‘rib chiquvchi organga shikoyat qilish kabi tartiblardan o‘tish kerak. Misollarda har bir tartib uchun muddatlar ko‘rsatilgan, shuning uchun qaror haqida xabar berilgan sana va qo‘llaniladigan qonun hujjatlarini tekshirish lozim.
Q. Soliq solish qaroriga asos bo‘lgan ma’lumotlar ishonchsiz bo‘lsa, qarorni bekor qilishni talab qila olamanmi?
Soliq organi buxgalteriya kitoblari va tasdiqlovchi hujjatlarni tekshirishi, hisob-kitoblarda qayd etilganlardan farqli faktlarni soliq solish uchun asos qilganida esa tekshiruvda aniqlangan faktlar va qaror asoslarini bayon qilishi kerak. Tergov organlaridan olingan ma’lumotlarning haqiqiyligi yoki mazmuni tasdiqlanmagan bo‘lsa, faqat shu ma’lumotlarga tayanib chiqarilgan soliq solish qarori dalillarga asoslangan soliqqa tortish tamoyiliga zid bo‘lishi mumkin.
Q. Tadbirkor sifatida ro‘yxatdan o‘tgan shaxs bilan amaldagi tadbirkor boshqa-boshqa bo‘lsa, kimga soliq solinishi kerak?
Soliq solinadigan obyekt faqat boshqa shaxs nomida bo‘lib, amalda uni boshqa shaxs nazorat qilsa va boshqarsa, soliq to‘lovchi deb amalda undan manfaat ko‘ruvchi shaxs qaralishi mumkin. Biroq amaldagi tadbirkor bilan nomiga rasmiylashtirilgan shaxs o‘rtasidagi soliq solish va soliq to‘lash munosabatlari bir-biridan farq qilishi mumkin. Shu sababli nomiga soliq solingan shaxsga solingan soliq summasini qaytarishni talab qilish huquqi amaldagi tadbirkorga o‘z-o‘zidan o‘tmaydi.
Q. Shartnomada qo‘shilgan qiymat solig‘ini kim to‘lashi belgilanmagan bo‘lsa ham, uni bitimdagi qarshi tomondan talab qila olamanmi?
Qo‘shilgan qiymat solig‘ini to‘lash majburiyati tovar yoki xizmat yetkazib bergan tadbirkorga yuklanadi. Qo‘shilgan qiymat solig‘i to‘g‘risidagi qonun (부가가치세법) qoidalarining o‘zi tovar yoki xizmatni olgan shaxsdan soliq summasini bevosita talab qilish huquqini bermaydi. Biroq tomonlar qo‘shilgan qiymat solig‘ini qarshi tomon to‘lashi haqida kelishgan bo‘lsa, uni talab qilish mumkin; bunday kelishuv ochiq ifodalanmagan bo‘lsa ham, bitimning shart-sharoitlaridan kelib chiqib, nazarda tutilgan kelishuv sifatida tan olinishi mumkin.
Q. Milliy soliqlarni qaytarish bo‘yicha talab huquqini o‘tkazib olsam, dastlabki soliq to‘lovchining soliq hisob-kitobini tuzatishni ham talab qila olamanmi?
Misolda qayd etilishicha, soliqni qaytarish bo‘yicha talab huquqini to‘liq o‘tkazib olgan shaxs dastlabki soliq to‘lovchining soliq hisob-kitobini tuzatishni talab qilish huquqini ham o‘z zimmasiga olmaydi. Hisob-kitobni tuzatishni talab qilish huquqi soliq bazasi deklaratsiyasini topshirgan shaxslarga nisbatan belgilangan. Shu sababli soliqni qaytarish bo‘yicha talab huquqini o‘tkazib olish bilan hisob-kitobni tuzatishni talab qilish huquqini farqlash lozim.
Q. Davlatdan qo‘shilgan qiymat solig‘ini qaytarishni talab qilganda fuqarolik sudiga murojaat qilishim kerakmi?
Soliq to‘lovchining qo‘shilgan qiymat solig‘i bo‘yicha qaytariladigan summani to‘lash talabi qo‘shilgan qiymat solig‘i haqidagi qonun hujjatlariga muvofiq yuzaga keladigan ommaviy-huquqiy talab deb qaraladi. Shu sababli misolda bunday talab fuqarolik sud ish yurituvida emas, balki Ma’muriy sud ish yuritish to‘g‘risidagi qonunga muvofiq taraflar o‘rtasidagi ish yurituvi tartibida ko‘rilishi kerakligi tushuntiriladi. Qaytariladigan soliq summasini olish huquqi o‘tkazib olingan bo‘lsa ham, amalda kim talab qo‘yishga haqli ekanini va qaysi sud tartibi qo‘llanishini aniqlash lozim.
Q. Ajrashganda mol-mulkni taqsimlash orqali ko‘chmas mulkni olsam, kapitaldan olinadigan daromad solig‘i yoki mol-mulkni olish solig‘i to‘lanadimi?
Misolga ko‘ra, er-xotinning amaldagi umumiy mol-mulkini taqsimlash doirasida mol-mulkni o‘tkazish, alohida holatlar bo‘lmasa, haq evaziga amalga oshirilgan va kapitaldan olinadigan daromad solig‘i solinadigan mol-mulkni berish deb hisoblanmaydi. Biroq aliment yoki bolani tarbiyalash xarajatlari evaziga mol-mulk o‘tkazilsa, unga kapitaldan olinadigan daromad solig‘i solinishi mumkin. Mulkni taqsimlash natijasida ko‘chmas mulkni olishda ham mol-mulkni olish solig‘i kabi mahalliy soliqlar masalasi yuzaga kelishi mumkin.
Q. Soliq qarzini undirish jarayonida ko‘chmas mulk majburiy savdoga qo‘yilsa, asosiy summasi oldindan belgilangan ipoteka huquqi egasi mablag‘ taqsimotidan ulush olishi mumkinmi?
Misolda tushuntirilishicha, majburiy savdodan tushgan mablag‘ avval xatlangan mol-mulkka taalluqli muddati o‘tgan qarzlar va boshqa summalarni qoplashga taqsimlanadi, qolgan mablag‘ bo‘lsa, ipoteka bilan ta’minlangan talablarni qoplash uchun ham ajratiladi. Asosiy summasi oldindan belgilangan ipoteka huquqi egasi tasdiqlovchi hujjatlarni taqdim etib, mablag‘ taqsimotini so‘rashi kerak. Taqsimlash navbati va talab summasi garov huquqi qachon belgilanganiga hamda majburiy savdo tartibiga qarab aniqlanadi.
Tegishli qonunlar
- Milliy soliqlar to‘g‘risidagi asosiy qonun, 14-modda 1-qism (국세기본법 제14조 제1항)
- Milliy soliqlar to‘g‘risidagi asosiy qonun, 16-modda (국세기본법 제16조)
- Milliy soliqlar to‘g‘risidagi asosiy qonun, 18-modda 3-qism (국세기본법 제18조 제3항)
- Milliy soliqlar to‘g‘risidagi asosiy qonun, 26-2-modda 1- va 2-qismlar (국세기본법 제26조의2 제1항·제2항)
- Milliy soliqlar to‘g‘risidagi asosiy qonun, 41-modda 1-qism (국세기본법 제41조 제1항)
- Milliy soliqlar to‘g‘risidagi asosiy qonun, 45-2-modda 1- va 2-qismlar (국세기본법 제45조의2 제1항·제2항)
- Milliy soliqlar to‘g‘risidagi asosiy qonun, 51-modda 1-qism (국세기본법 제51조 제1항)
- Milliy soliqlar to‘g‘risidagi asosiy qonun, 56-modda 2- va 3-qismlar (국세기본법 제56조 제2항·제3항)
- Milliy soliqlar to‘g‘risidagi asosiy qonun, 61-, 62-, 66- va 69-moddalar (국세기본법 제61조·제62조·제66조·제69조)
- Milliy soliqlar to‘g‘risidagi asosiy qonun, 81-15-modda (국세기본법 제81조의15)
- Milliy soliqlarni undirish to‘g‘risidagi qonun, 35-modda (국세징수법 제35조)
- Milliy soliqlarni undirish to‘g‘risidagi qonun, 77-modda 1-qism (국세징수법 제77조 제1항)
- Milliy soliqlarni undirish to‘g‘risidagi qonun, 80-modda 1-qism (국세징수법 제80조 제1항)
- Milliy soliqlarni undirish to‘g‘risidagi qonun, 81-modda (국세징수법 제81조)
- Qo‘shilgan qiymat solig‘i to‘g‘risidagi qonun, 2-, 3-, 29-, 30- va 31-moddalar (부가가치세법 제2조·제3조·제29조·제30조·제31조)
E’tibor bering
- Misollarda keltirilgan ayrim qonun hujjatlari va sud amaliyoti muayyan davrda amal qilgan eski qonunlarga asoslangan. Haqiqiy ishda tegishli davrda amalda bo‘lgan qonun hujjatlarini tekshirish kerak.
- E’tiroz bildirish va sudga murojaat qilish muddatlari qaror yoki qaror to‘g‘risidagi xabarnoma berilgan sanaga qarab hisoblanishi mumkin. Shu sababli avval xabarnoma olingan sanani va har bir tartib uchun belgilangan muddatni tekshirish lozim.
- Soliq solish qaroriga e’tiroz bildirish uchun, odatda, sudgacha bo‘lgan tartiblardan o‘tish talab etiladi, biroq misollarda keltirilgan istisnolar barcha ishlarga tatbiq etilmaydi.
- Rasmiy nom va amaldagi holat bir-biridan farq qilganida yoki soliqni qaytarish bo‘yicha talab huquqi o‘tkazilganida, soliq to‘lashga majbur shaxs, qaytarishni talab qilish huquqiga ega shaxs va soliq hisob-kitobini tuzatishni talab qilish huquqiga ega shaxs turli kishilar bo‘lishi mumkin.
Manba holatlar
Ushbu qo‘llanma quyidagi Koreya yuridik yordam korporatsiyasi holatlari (koreys tilida) asosida AI tomonidan tuzilgan.
- 1세대 1주택 소유자의 주택 양도 시 양도소득세 면제요건
- 수 개의 장소에서 하던 사업 중 일부 장소에서의 사업을 포괄양도한 경우에도 제2차 납세의무를 부담하는 사업의 양수에 해당하는지...
- 혼인으로 1세대 2주택이 된 비거주자의 주택 양도 시 양도소득세의 비과세 여부
- 증여세를 증여자가 대신 납부한 것을 새로운 증여를 한 것으로 보아 증여세 과세대상이 될 수 있는지의 문제
- 의약품 도매상인 甲주식회사와 乙은행이 ‘약국운영자인 丙이 의약품 구매대금을 의약품 구매전용카드로 결제하면 甲회사가 乙은행에 수...
- 공익사업용 토지 등에 대한 양도소득세 감면의 적용 범위
- 처분금지가처분등기 후 체납처분 압류등기 시 그 효력
- 증여자가 수증자에게 이전한 보험계약상 지위에 대하여 증여세를 과세하는 경우
- 국세공매절차에서 선순위 근저당권의 피담보채권의 확정시기
- 국세환급금반환채권을 전부받은 전부채권자가 국세기본법 제45조의2 제1항에서 정한 경정청구권을 행사할 수 있는지 여부
- 납세의무자들 중 1인이 적법한 전심절차를 거침으로써 다른 납세의무자가 전심절차를 거치지 않고 곧바로 과세처분의 취소소송을 제기...
- 실질과세의 원칙이 거주자나 내국법인이 우리나라의 조세를 회피하기 위하여 조세피난처에 외형뿐인 ‘기지회사(Base Company...
- 부당한 조세부과에 대한 구제절차
- 국세징수법상 조세채권압류 후 설정된 저당권과의 우선순위
- 사업자가 공급을 받는 자로부터 부가가치세를 직접 징수할 권리가 있는지
- 수사기관에서 통보해온 수사서류를 진실한 것이라 믿고 이를 기초로 행한 조세부과처분의 적부
- 공매대금이 수 개의 국세채권의 총액에 부족한 경우 그 충당방법
- 특별소득공제의 대상이 되는 주택임차자금 차입금의 범위
- 사업자가 부가가치세 상당액을 직접 징수할 권리가 있는지
- 연예인이 독립된 자격에서 용역을 제공하고 받는 소득이 사업 소득에 해당하는지 또는 일시 소득인 기타 소득에 해당하는지 여부의 ...
- 재산분할로 부동산소유권 이전 시 양도소득세 부과되는지
- 구 지방세법 제15조 제1항 제6호의 취지 및 위 조항이 사실혼 해소시 재산분할로 인한 취득에 대해서 적용되는지 여부
- 실제사업자가 따로 있는데도 사업명의자에게 과세처분이 이루어져 사업명의자 명의로 세액이 납부되었으나 과세처분이 무효이거나 취소되...
- 특정 과세기간에 관한 국세 부과처분에 대하여 행정소송 등의 판결이 확정된 후 그 판결의 취지에 따른다는 명목으로 위 과세처분과...
- 부가가치세 환급세액 지급청구가 당사자 소송 대상인지 여부
Bu Koreya huquqi haqida umumiy ma’lumot, sizning holatingiz uchun yuridik maslahat emas. Advokat yoki Koreya yuridik yordam korporatsiyasiga murojaat qiling (Koreyada 132).