
Hướng dẫn về các quyền vật khác: quyền bảo đảm và đăng ký tạm thời
Dựa trên 53 vụ tư vấn · Cập nhật · Dịch từ bản gốc tiếng Hàn.
Hiệu lực của đăng ký tạm thời để bảo đảm và bảo đảm bằng chuyển nhượng không được xác định chỉ dựa trên tên gọi của đăng ký hoặc hợp đồng, mà được đánh giá căn cứ vào bản chất giao dịch, ý chí của các bên và việc tài sản có được xác định cụ thể hay không. Thủ tục thanh lý, phương thức công khai quyền và chiếm hữu, thứ tự trước sau của các quyền và việc bên thứ ba thực hiện quyền có ảnh hưởng đến việc xác lập quyền sở hữu và ưu tiên thanh toán.
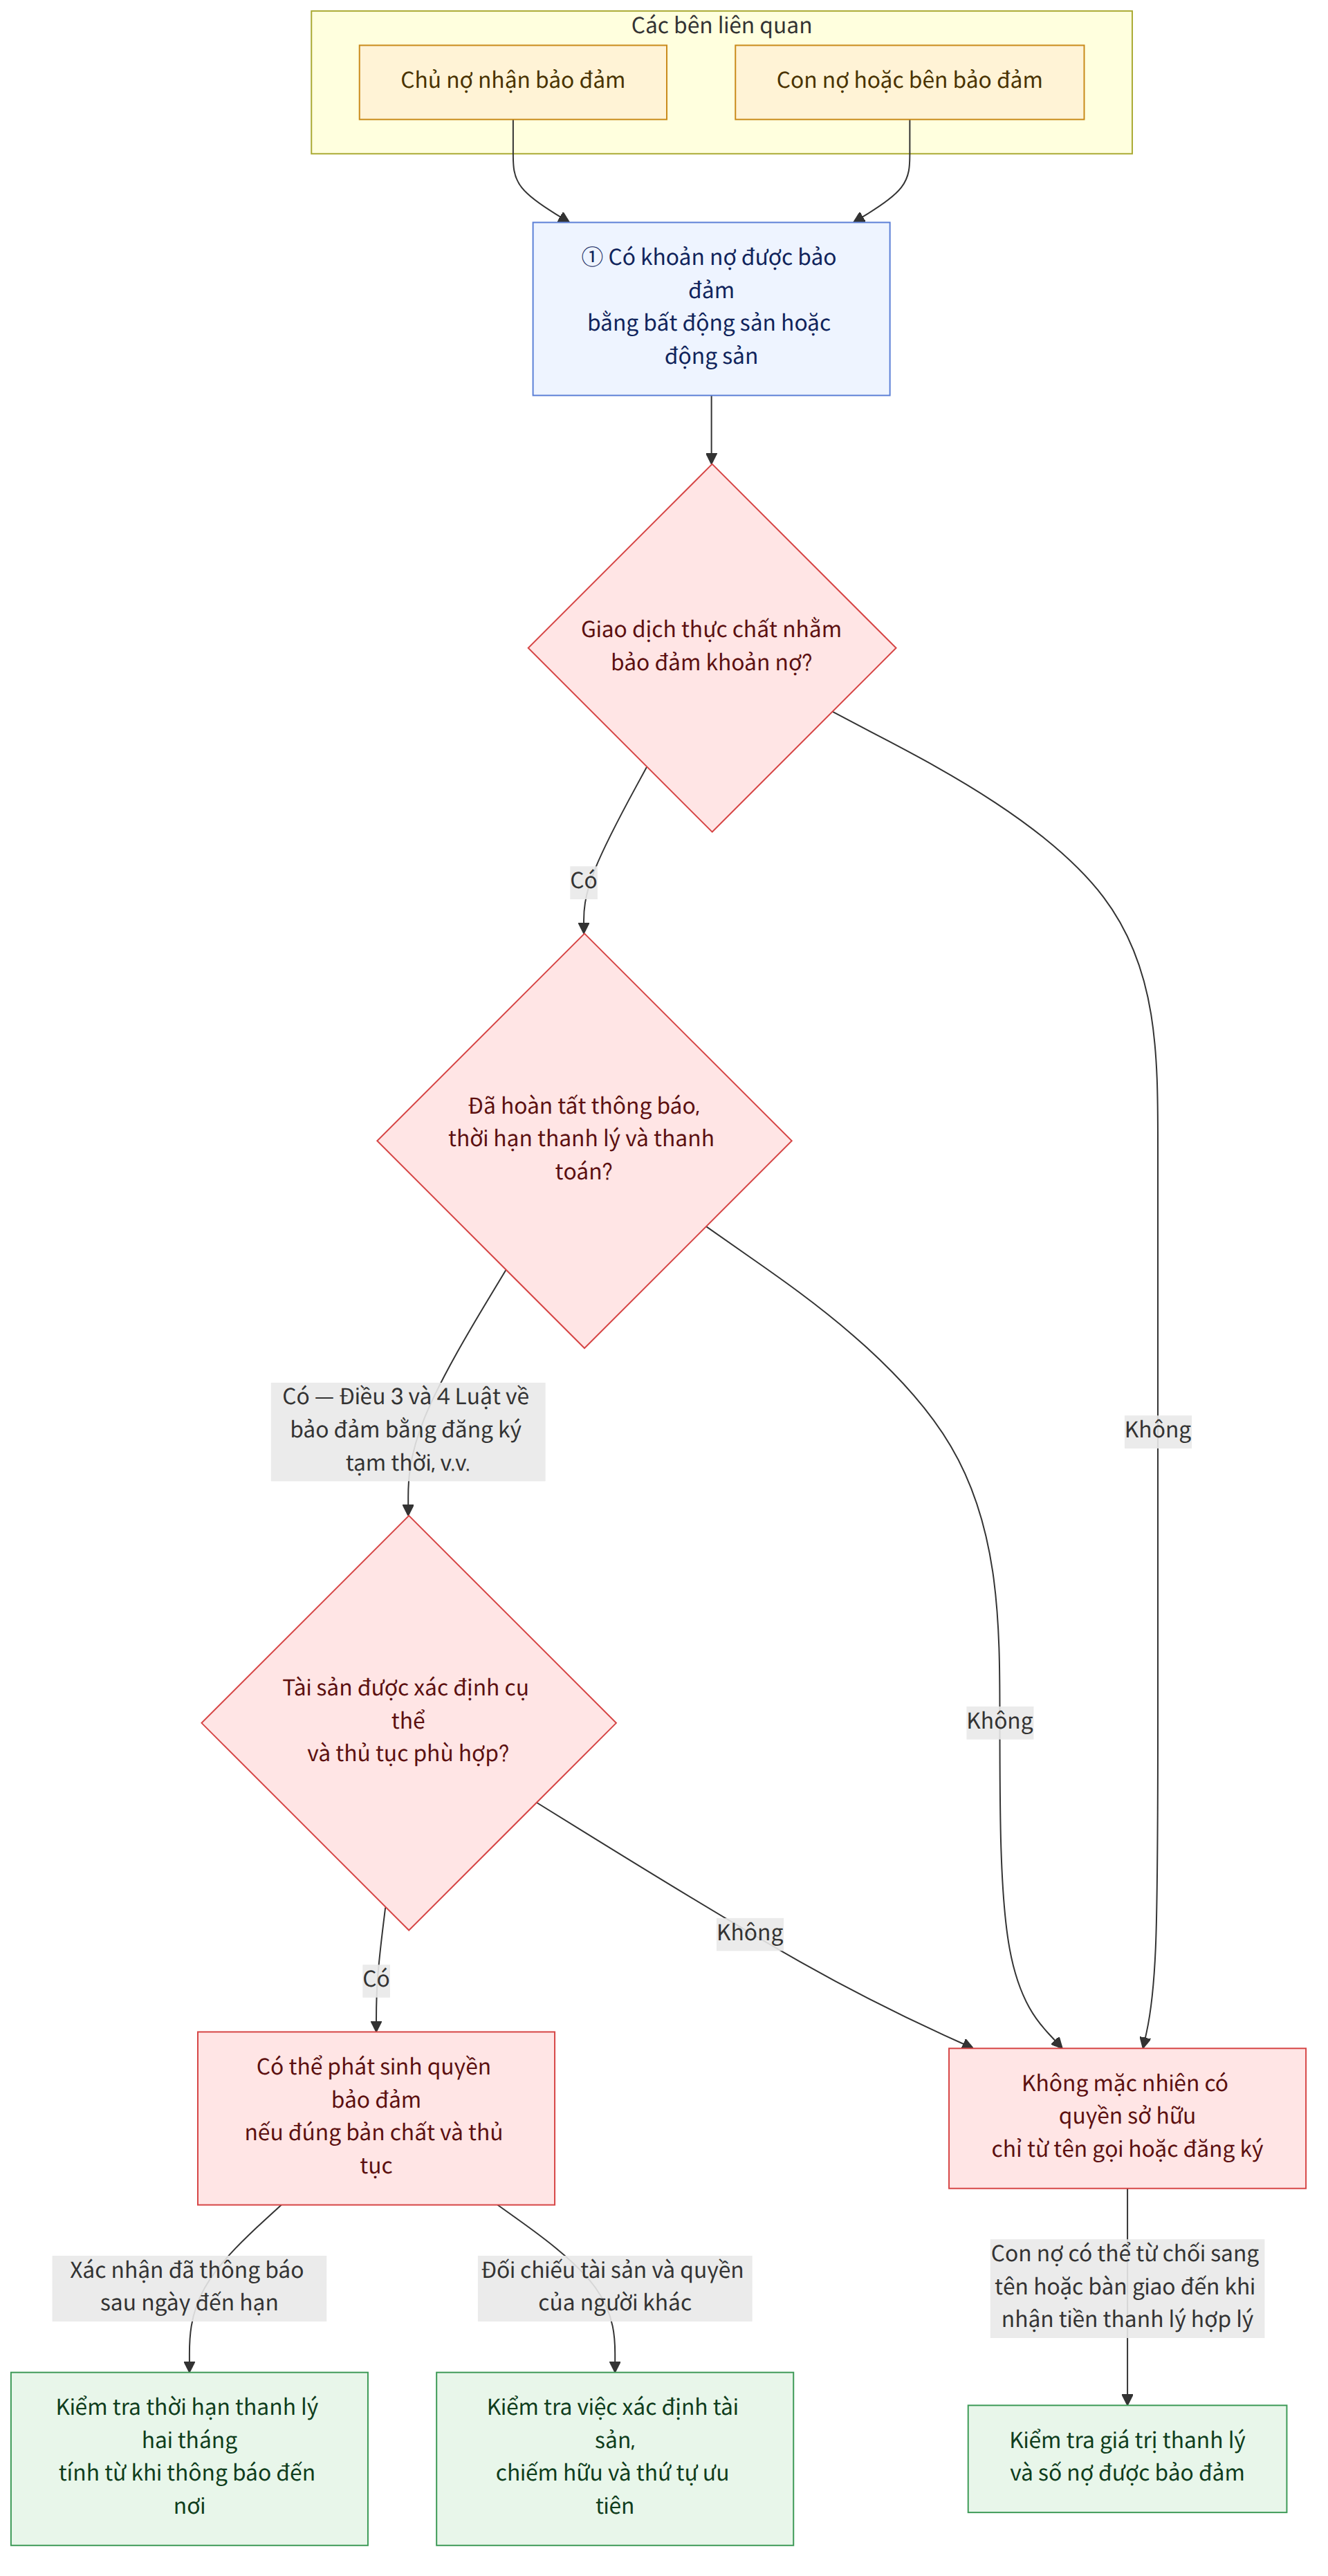
Sơ đồ tóm tắt
Điểm chính
- Đăng ký tạm thời nhằm bảo đảm khoản nợ được đánh giá căn cứ vào bản chất giao dịch và ý chí của các bên, chứ không chỉ dựa vào căn cứ đăng ký hoặc hình thức giấy tờ (Tình huống 1, 8).
- Để xác lập quyền sở hữu bất động sản thông qua thủ tục thanh lý, bên nhận bảo đảm theo đăng ký tạm thời về nguyên tắc phải thông báo sau ngày đến hạn thanh toán về giá trị định giá khoản tiền thanh lý, v.v.; sau khi hết thời hạn thanh lý hai tháng kể từ ngày thông báo đến nơi nhận, bên đó phải thanh toán khoản tiền thanh lý (Điều 3 và 4 Luật về bảo đảm bằng đăng ký tạm thời, v.v. (가등기담보 등에 관한 법률 제3조·제4조); Tình huống 1, 4, 18).
- Ngay cả khi khoản tiền thanh lý được định giá thấp hơn mức khách quan, thông báo nêu rõ giá trị định giá và số tiền nợ được bảo đảm vẫn có thể làm cho thời hạn thanh lý bắt đầu tính. Tuy nhiên, con nợ có thể từ chối đăng ký sang tên hoặc bàn giao cho đến khi nhận được khoản tiền thanh lý hợp lý, hoặc thanh toán khoản nợ được bảo đảm và yêu cầu xóa đăng ký tạm thời (Tình huống 13, 18).
- Ngay cả khi Luật về bảo đảm bằng đăng ký tạm thời, v.v. không được áp dụng, quyền sở hữu bất động sản bảo đảm có thể không được xác lập dứt khoát chỉ bằng việc đăng ký chính thức; nếu là bảo đảm bằng chuyển nhượng theo nghĩa hạn chế, cần thực hiện thủ tục thanh toán chênh lệch (Tình huống 8, 16).
- Bảo đảm bằng chuyển nhượng đối với động sản có thể được xác lập bằng việc chuyển giao chiếm hữu theo thỏa thuận; trong quan hệ với bên thứ ba, bên nhận bảo đảm bằng chuyển nhượng có thể thực hiện quyền với tư cách là chủ sở hữu tài sản bảo đảm. Tuy nhiên, người nhận bảo đảm kép bằng chuyển nhượng được xác lập sau không có được quyền chỉ bằng việc chuyển giao chiếm hữu theo thỏa thuận (Tình huống 11, 15).
- Tài sản được bảo đảm bằng chuyển nhượng dưới dạng một khối tài sản phải được xác định cụ thể một cách rõ ràng, khách quan từ bên ngoài theo loại, địa điểm, số lượng, v.v. Nếu bên xác lập bảo đảm bổ sung tài sản thuộc sở hữu của mình vào khối tài sản, hiệu lực bảo đảm có thể áp dụng đối với tài sản đó, nhưng không áp dụng đối với tài sản thuộc sở hữu của bên thứ ba (Tình huống 10, 19).
- Nếu có người có quyền ưu tiên sau khi thực hiện quyền bảo đảm theo đăng ký tạm thời, phải tuân thủ thủ tục thông báo theo luật định; khi thủ tục thanh lý kết thúc, quyền sử dụng và hưởng lợi từ tài sản bảo đảm có thể thuộc về chủ nợ (Tình huống 24, 25).
Câu hỏi thường gặp
Q. Nếu không trả được tiền, quyền sở hữu bất động sản có được chuyển giao chỉ bằng đăng ký tạm thời để bảo đảm không?
Nếu là đăng ký tạm thời để bảo đảm, về nguyên tắc, chủ nợ khó có thể xác lập quyền sở hữu một cách dứt khoát chỉ bằng việc đăng ký chính thức. Chủ nợ phải thực hiện các thủ tục do luật định, chẳng hạn như thông báo khoản tiền thanh lý và thời hạn thanh lý; việc đăng ký chính thức vi phạm các thủ tục này có thể vô hiệu (Tình huống 1, 4).
Q. Nếu giá trị bất động sản ghi trong thông báo khoản tiền thanh lý không chính xác thì bản thân thông báo có vô hiệu không?
Nếu tại thời điểm thông báo, chủ nợ đã nêu rõ giá trị định giá bất động sản và số tiền của khoản nợ được bảo đảm, thì việc thông báo hoặc thời hạn thanh lý bắt đầu tính có thể không vô hiệu chỉ vì khoản tiền thanh lý do chủ nợ chủ quan định giá thấp hơn mức hợp lý. Tuy nhiên, con nợ có thể từ chối đăng ký sang tên hoặc bàn giao cho đến khi nhận được khoản tiền thanh lý hợp lý, hoặc thanh toán khoản nợ và yêu cầu xóa đăng ký tạm thời (Tình huống 18).
Q. Nếu người có quyền theo đăng ký tạm thời chưa thực hiện đăng ký chính thức trước khi kết thúc cuộc đấu giá, người mua tài sản qua đấu giá có thể yêu cầu bồi thường thiệt hại ngay không?
Nếu việc đăng ký chính thức dựa trên đăng ký tạm thời chưa được thực hiện, người mua tài sản qua đấu giá chưa mất quyền sở hữu; do đó, khó có thể cho rằng chỉ riêng tình tiết này làm phát sinh trách nhiệm bồi thường thiệt hại theo Điều 578 Bộ luật Dân sự (민법 제578조). Nếu đã mất quyền sở hữu do đăng ký chính thức, người mua có thể yêu cầu bên vay hoặc chủ nợ chịu trách nhiệm bảo đảm thông qua một vụ kiện riêng (Tình huống 2).
Q. Nếu sau khi dùng động sản làm tài sản bảo đảm bằng chuyển nhượng thông qua việc chuyển giao chiếm hữu theo thỏa thuận, một chủ nợ khác cũng nhận bảo đảm trên cùng tài sản đó thì chuyện gì xảy ra?
Quyền bảo đảm bằng chuyển nhượng được xác lập trước có thể được viện dẫn hiệu lực trong quan hệ với bên thứ ba; quyền bảo đảm bằng chuyển nhượng được xác lập sau có thể không được công nhận việc xác lập quyền ngay tình chỉ dựa trên việc chuyển giao chiếm hữu theo thỏa thuận, và bên nhận bảo đảm sau có thể không có được quyền. Nếu bên nhận bảo đảm bằng chuyển nhượng có văn bản công chứng thì có thể xử lý tài sản tư theo thỏa thuận hoặc bán đấu giá dựa trên văn bản thi hành án (Tình huống 11, 15).
Q. Nếu dùng toàn bộ số lợn trong trang trại làm tài sản bảo đảm bằng chuyển nhượng, thì lợn sinh ra hoặc được đưa vào trang trại sau đó có được bao gồm không?
Nếu toàn bộ số lợn trong trang trại được dùng làm tài sản bảo đảm bằng chuyển nhượng dưới dạng một khối tài sản được xác định theo loài, địa điểm và các tiêu chí khác, hiệu lực bảo đảm có thể áp dụng cả đối với lợn con mới sinh và lợn thuộc sở hữu của bên xác lập bảo đảm được đưa thêm vào sau đó. Tuy nhiên, lợn thuộc sở hữu của bên thứ ba không trở thành bộ phận cấu thành của khối tài sản và không chịu hiệu lực bảo đảm (Tình huống 10, 19).
Q. Nếu máy móc được dùng làm tài sản bảo đảm bằng chuyển nhượng bị cháy, có thể thực hiện quyền bảo đảm đối với tiền bảo hiểm hỏa hoạn không?
Theo án lệ được công nhận trong tình huống, nếu tài sản được dùng làm đối tượng bảo đảm bằng chuyển nhượng bị mất và bên xác lập bảo đảm có quyền yêu cầu thanh toán tiền bảo hiểm, hiệu lực bảo đảm có thể áp dụng cả đối với quyền yêu cầu đó. Bên nhận bảo đảm bằng chuyển nhượng phải thực hiện quyền thế quyền trên tài sản thay thế trước khi tiền bảo hiểm được thanh toán (Điều 342, 355 và 370 Bộ luật Dân sự (민법 제342조·제355조·제370조); Tình huống 12).
Q. Nếu người có quyền ưu tiên sau xuất hiện sau khi xác lập bảo đảm theo đăng ký tạm thời, thì việc tăng số tiền nợ sau đó có được ưu tiên thanh toán không?
Phần khoản nợ được bảo đảm bằng quyền bảo đảm theo đăng ký tạm thời hiện hữu mà các bên bổ sung hoặc tăng lên theo thỏa thuận mới sau khi phát sinh người có quyền ưu tiên sau hoặc người thứ ba nhận quyền, có thể không được tính vào phần được ưu tiên thanh toán trong quan hệ với người thứ ba đó. Tuy nhiên, các tình tiết cụ thể rất quan trọng, chẳng hạn như liệu có thỏa thuận bao gồm cả các khoản nợ phát sinh trong tương lai tại thời điểm xác lập bảo đảm hay không (Tình huống 22).
Q. Sau khi thời hạn thanh lý kết thúc, con nợ có thể tiếp tục sử dụng bất động sản và nhận tiền thuê không?
Nếu không có khoản tiền thanh lý và thủ tục thanh lý đã kết thúc theo trình tự luật định, quyền sử dụng và hưởng lợi từ tài sản bảo đảm có thể thuộc về chủ nợ ngay cả khi việc đăng ký chính thức chưa hoàn tất. Vì vậy, không thể khẳng định rằng con nợ có thể tiếp tục sử dụng, hưởng lợi từ bất động sản cho đến khi sang tên đăng ký (Tình huống 25).
Luật liên quan
- Điều 189 Bộ luật Dân sự (민법 제189조)
- Khoản 1 Điều 275 Bộ luật Dân sự (민법 제275조 제1항)
- Khoản 1 Điều 276 Bộ luật Dân sự (민법 제276조 제1항)
- Điều 278 Bộ luật Dân sự (민법 제278조)
- Điều 342 Bộ luật Dân sự (민법 제342조)
- Điều 355 Bộ luật Dân sự (민법 제355조)
- Điều 360 Bộ luật Dân sự (민법 제360조)
- Điều 370 Bộ luật Dân sự (민법 제370조)
- Điều 567 Bộ luật Dân sự (민법 제567조)
- Điều 578 Bộ luật Dân sự (민법 제578조)
- Điều 607 Bộ luật Dân sự (민법 제607조)
- Điều 608 Bộ luật Dân sự (민법 제608조)
- Điều 741 Bộ luật Dân sự (민법 제741조)
- Điều 1 Luật về bảo đảm bằng đăng ký tạm thời, v.v. (가등기담보 등에 관한 법률 제1조)
- Điều 2 Luật về bảo đảm bằng đăng ký tạm thời, v.v. (가등기담보 등에 관한 법률 제2조)
Lưu ý
- Không nên chỉ dựa vào căn cứ đăng ký ghi trong sổ đăng ký hoặc tên gọi trong hợp đồng để kết luận đó là đăng ký tạm thời để bảo đảm hay đăng ký tạm thời nhằm bảo toàn thứ tự ưu tiên. Bản chất giao dịch và ý chí của các bên là yếu tố quan trọng.
- Thời hạn thanh lý bắt đầu tính từ ngày thông báo thanh lý đến được con nợ và những người khác có liên quan. Nếu có thiếu sót về người nhận thông báo hoặc nội dung thông báo, việc xác lập quyền thông qua đăng ký chính thức có thể bị ảnh hưởng.
- Nếu bất động sản có quyền bảo đảm ưu tiên trước, khi tính khoản tiền thanh lý cần tính đến số tiền nợ được bảo đảm bằng quyền đó. Việc áp dụng luật cũng có thể khác nhau tùy thuộc vào mối quan hệ giữa giá trị định giá của bất động sản bảo đảm và số tiền nợ được bảo đảm.
- Kết luận về bảo đảm bằng chuyển nhượng đối với động sản và bảo đảm bằng khối tài sản có thể khác nhau tùy thuộc vào việc tài sản có được xác định cụ thể hay không, phương thức chiếm hữu và tài sản có thuộc sở hữu của bên thứ ba hay không; do đó, cần kiểm tra nội dung hợp đồng và quan hệ quyền thực tế.
Các vụ tư vấn làm căn cứ
Hướng dẫn này do AI tổng hợp từ các vụ tư vấn sau của Tổng công ty Trợ giúp pháp lý Hàn Quốc (tiếng Hàn).
- 가등기담보권자가 청산절차를 거치지 않은 경우 소유권취득여부
- 매각부동산에 대한 가등기권자의 본등기 전에 담보책임을 물을 수 있는지
- 양도담보등기 마치지 못한 부동산, 제3자가 가압류 한 경우 양도담보권 효력
- 돈을 빌려주고 소유권이전등기청구권가등기 해둔 경우 채권회수 방법
- 양도담보물이 다른 채권자의 강제집행으로 매각된 경우 부당이득반환
- 토지수용보상금 중 담보물권자의 채권을 공제한 잔액에 대한 압류의 효력
- 채권자 아닌 제3자 명의로 설정된 담보가등기의 효력
- 가등기담보 등에 관한 법률의 적용 없는 담보 가등기의 법률관계
- 공장저당권실행시 양도담보기계 매각된 경우 양도담보권자 부당이득청구
- 양도담보된 돼지의 새끼돼지에도 양도담보권이 미치는지
- 채무자가 이중으로 동산양도담보계약을 체결한 경우 그 효력
- 담보목적물소실 보험금청구권, 양도담보권자의 물상대위권행사 여부
- 채권자의 청산금 통지에 대해 채무자의 명시적 동의가 있어야 청산금이 확정되는지 여부
- 경매진행 중 가등기권자가 본등기 한 경우 경매개시결정 기입등기의 효력
- 동산양도담보계약서를 공증 받은 경우 양도담보권자의 강제집행방법
- 가등기담보권자가 대외적으로 소유권을 행사하는 것을 묵인한 것을 묵시적 대물변제 또는 귀속청산을 마친 것으로 볼 수 있는지 여부...
- 부동산양도담보 설정자의 임의처분
- 가등기담보권 실행에 있어서 청산금을 잘못 평가한 통지의 효력
- 집합물에 대한 양도담보권자가 점유개정의 방법으로 양도담보권설정계약 당시 존재하는 집합물의 점유를 취득한 후 양도담보권설정자가 ...
- 양도담보 공장기계에 공장저당권 설정된 경우 양도담보권의 효력
- 조합대표자가 총회결의 없이 조합재산을 양도담보한 행위의 효력
- 가등기담보권 설정 후에 후순위 권리자 등 이해관계 있는 제3자가 생긴 경우, 새로운 약정으로 기존 가등기담보권에 피담보채권을 ...
- 부동산 평가액이 피담보채권액에 미달하는 경우
- 가등기담보 등에 관한 법률상 후순위 권리자가 있는 경우의 정산절차 및 가등기담보권자에 의한 정산시 상계가 가능한지 여부
- 가등기담보권의 청산절차 종료 후 담보목적물의 사용·수익권 귀속권자
Đây là thông tin chung về pháp luật Hàn Quốc, không phải tư vấn pháp lý cho trường hợp cụ thể. Hãy hỏi luật sư hoặc Tổng công ty Trợ giúp pháp lý Hàn Quốc (gọi 132 tại Hàn Quốc).